
市場概要
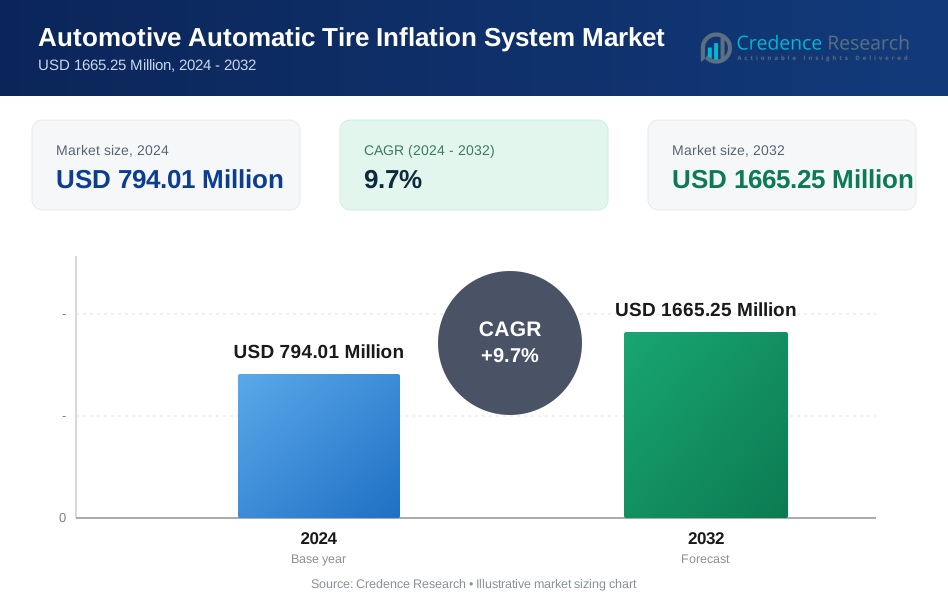
自動車用自動タイヤ空気圧充填システム市場の規模は2024年に7億9401万米ドルと評価され、予測期間中に9.7%のCAGRで2032年までに16億6525万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 自動車用自動タイヤ空気圧充填システム市場規模 2024 | 7億9401万米ドル |
| 自動車用自動タイヤ空気圧充填システム市場、CAGR | 9.7% |
| 自動車用自動タイヤ空気圧充填システム市場規模 2032 | 16億6525万米ドル |
自動車用自動タイヤ空気圧充填システム市場は、Cummins Inc.、MICHELIN、Goodyear Tire & Rubber Company、Continental AG、Bridgestone Corporation、Pirelli & C. S.p.A.、Schrader TPMS Solutions、Bendix Commercial Vehicle Systems LLC、Wabco Holdings Inc.、Ravaglioli S.p.A.などの著名なプレーヤーによって形成されており、技術革新とシステムの信頼性に貢献しています。これらの企業は、先進的な空気圧制御、センサー駆動のソリューション、OEMパートナーシップを通じて、商用トラック、オフロード車、トレーラー、重機へのATIS統合の拡大に注力しています。北米は2024年に38%のシェアを持ち、強力なフリート採用、厳格な安全規制、コネクテッド車両技術の高い普及率によって世界市場をリードしています。
市場の洞察
- 自動車用自動タイヤインフレーションシステム市場は2024年に7億9401万米ドルに達し、2032年までに年平均成長率9.7%で成長します。
- 市場の成長は、燃料効率、タイヤの寿命、ダウンタイムの削減に対する需要の高まりによって推進されており、中央タイヤインフレーションが主要な製品セグメントとして62%のシェアを保持しています。
- スマートで接続されたタイヤ技術の採用の増加と、電動および次世代商用車へのATISの統合が主要な市場動向を形成しています。
- Cummins、MICHELIN、Goodyear、Continental、Bridgestone、Pirelli、Bendix、Wabco、Schrader、Ravaglioliなどの主要プレーヤーは、製品革新とOEMとの協力を通じて地位を強化しています。
- 北米が38%のシェアで世界の市場をリードし、続いてヨーロッパが29%、アジア太平洋が24%を占めており、2024年には重量車両が71%のシェアで支配的なアプリケーションセグメントとして残っています。
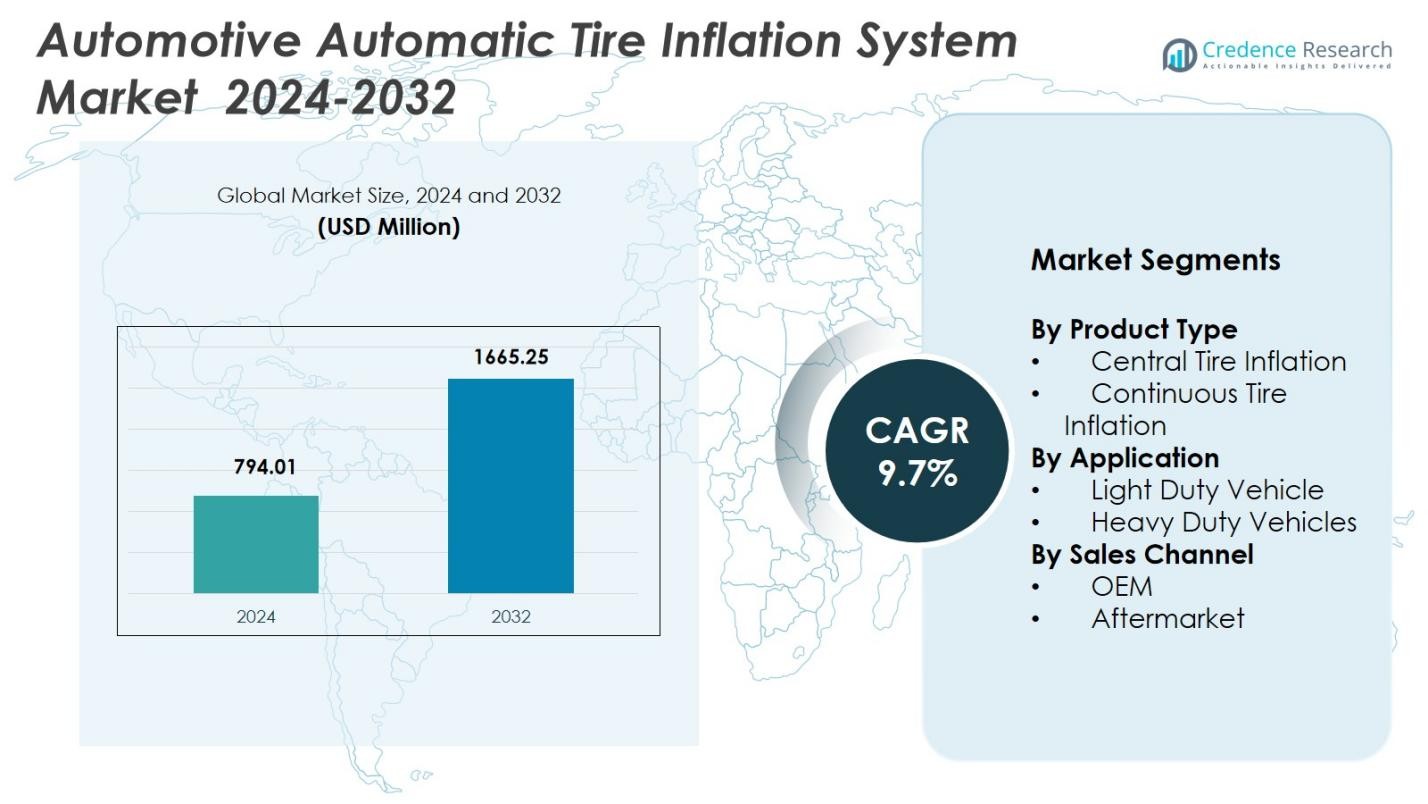 市場セグメンテーション分析:
製品タイプ別
自動車用自動タイヤインフレーションシステム市場は主に中央タイヤインフレーションセグメントによってリードされており、2024年に62%のシェアを占めています。これは、商用車両、農業機器、オフロード車両での広範な採用によって支えられています。トラクションを向上させ、タイヤの摩耗を減らし、車両の安定性を向上させる能力が、建設および鉱業セクターでの強い需要を促進しています。連続タイヤインフレーションセグメントは、38%のシェアを保持しており、燃料効率と一貫したタイヤ圧力の維持に焦点を当てた長距離トラックやトレーラーでの浸透率の上昇により着実に成長しています。
- 例えば、Spicer Central Tire Inflation System (CTIS™) は、車両の荷重や地形に基づいてタイヤ圧を調整することができ、オフロード条件でのトラクション、タイヤ寿命、燃料消費を改善しながら漏れを処理する自動緊急モードを備えています。
用途別
重量車両セグメントは、2024年に71%のシェアで自動車用自動タイヤインフレーションシステム市場を支配しています。これは、物流フリート、軍用車両、建設機械、オフハイウェイ機器での集中的な使用により、最適化されたタイヤ圧が安全性と運用効率に依存しているためです。フリートオペレーターは、ダウンタイムを減らし、タイヤ寿命を向上させ、より大きな車両プラットフォーム全体で燃料経済性を高めるためにATISを採用しています。軽量車両セグメントは、29%のシェアを保持しており、OEMがSUV、ピックアップ、ユーティリティビークルにATISソリューションを統合し、走行安定性の向上とメンテナンスニーズの削減を目指して徐々に拡大しています。
- 例えば、タタ・モーターズのLPT 1916トラックは、低転がり抵抗タイヤに加え、クルーズコントロールやデュアルモード燃費スイッチなどの高度な制御機能を備えており、リアルタイムの追跡をサポートしてフリートの稼働時間と効率を向上させます。
販売チャネル別
OEMセグメントは2024年に市場の58%を占めるとされ、商用トラック、オフロード車、高性能用途におけるタイヤインフレーションシステムのメーカー統合が進むことで、安全基準と効率目標を達成しています。OEM搭載システムは、より高い信頼性、シームレスな車両互換性、ライフサイクルパフォーマンスの利点を提供します。アフターマーケットセグメントは42%のシェアを持ち、老朽化したフリート車両へのATISの後付けが増加し、コスト削減の優先順位が高まり、フリートオペレーターが迅速なアップグレードを求める中で、タイヤの寿命向上と燃費効率への需要が続いています。
主要な成長要因
燃費効率の向上とタイヤ摩耗の削減への需要増加
自動車用自動タイヤインフレーションシステム市場は、フリートオペレーターとOEMが運用コストの削減と車両効率の向上を優先する中で、強い成長を遂げています。最適なタイヤ圧を維持することで、転がり抵抗を最小限に抑え、燃費を改善し、タイヤ寿命を延ばすことができ、ATISは物流、農業、建設分野にとって魅力的な投資となっています。燃料価格の上昇、炭素排出規制の強化、持続可能なフリート運用の必要性が、重車両および軽車両の両方でインテリジェントなタイヤ圧システムの採用を促進しています。
- 例えば、グッドイヤー・タイヤ・アンド・ラバー・カンパニーは、フリートのダウンタイムを最小限に抑え、安全性を向上させる高度なタイヤ管理を通じて、統合されたATISソリューションを提供しています。これらのシステムは一貫した圧力を維持し、商業運用における燃費効率をサポートします。
商用フリート運用と長距離輸送の拡大
電子商取引、物流、長距離貨物輸送の成長は、自動タイヤインフレーションソリューションの需要を大幅に押し上げています。重車両トラックやトレーラーは、連続的な荷重条件下で安全かつ効率的に運行するために、信頼性の高いタイヤ性能が必要です。ATISは、タイヤの破裂を防ぎ、荷重分布を改善し、メンテナンス頻度を減らすことで、フリートの稼働時間をサポートします。フリートの規模が世界的に拡大する中、オペレーターはダウンタイムを減らし、一貫した性能を確保し、商用車運用を規制する厳しい安全基準に準拠するために、先進的なタイヤインフレーション技術をますます採用しています。
- 例えば、プレッシャー・システムズ・インターナショナル(PSI)は、長距離トラック輸送におけるリアルタイムのタイヤ圧力監視のためにテレマティクスと統合されたATISを提供し、フリートが長時間の貨物運送中の路上故障を最小限に抑えるのを支援しています。
タイヤ管理と車両エレクトロニクスにおける技術革新
スマートセンサー、テレマティクス、接続車両プラットフォームの統合が、自動車用途におけるATISの採用を加速させています。現代のシステムは、リアルタイムの圧力監視、自動調整、予測分析を活用して、車両の制御と安全性を向上させます。電子制御ユニット、空気圧部品、データ駆動の診断の進歩が、システムの信頼性とユーザーの利便性を向上させます。自律走行および半自律走行のモビリティへの関心の高まりが、自動タイヤ管理ソリューションの需要をさらに促進し、次世代車両アーキテクチャにおけるATISの役割を強化しています。
主要なトレンドと機会
電気および次世代車両へのATISの統合の進展
電動化のトレンドは、EVの効率が最適化されたタイヤ性能に大きく依存しているため、ATISの採用に新たな機会を生み出しています。タイヤ圧の変動は、走行距離、バッテリー負荷、全体的なエネルギー消費に大きな影響を与えます。メーカーは、電気トラック、配送バン、ユーティリティ車両にATISをますます統合し、走行距離の信頼性と安全性を向上させています。インテリジェントで接続された車両システムへの移行により、ATISと車載診断システムのシームレスな統合が可能になり、予測保守やエネルギー効率の高いモビリティソリューションの革新の機会を提供します。
- 例えば、ミシュランは2019年に農業用トラクター向けにZEN@TERRA CTISを発売し、オペレーターがキャブからタイヤ圧を調整できるようにしました。農業に焦点を当てていますが、これはユーティリティ車両におけるATISの統合が性能と効率を最適化することを示しています。
スマートで接続されたタイヤ技術の採用の増加
主要な業界トレンドは、IoT対応センサー、クラウド接続、AIベースの監視ツールを備えたスマートタイヤエコシステムへの移行を含んでいます。これらの技術は、タイヤの状態のリアルタイムの可視性を向上させ、運用リスクを軽減し、圧力最適化のための自動意思決定をサポートします。メーカーは、ATISがTPMSや予測保守ソフトウェアと共に動作する統合プラットフォームを開発しており、フリートオペレーターに新たな価値を提供しています。このトレンドは、サブスクリプションベースのサービス、データ分析ソリューション、フリート管理システムとのクロスプラットフォーム統合の機会を開きます。
- 例えば、グッドイヤーのSightLine技術は、タイヤにセンサーを埋め込み、圧力、温度、トレッド摩耗、路面状況をリアルタイムで監視します。このデータはAI管理システムにストリームされ、予測保守を可能にし、潜在的な問題への迅速な対応とフリート運用との統合を実現します。
主要な課題
高い初期コストと複雑なシステム統合
明確な運用上の利点があるにもかかわらず、高額な初期設置コストは、特に中小規模のフリートオペレーターにとって、ATISの広範な採用の大きな障壁となっています。エアコンプレッサー、ホース、ロータリーユニオン、車両の電子機器を含む統合の複雑さは、設置時間を増加させ、熟練した技術者を必要とします。OEMは、性能向上とコスト制約のバランスを取り、ATISをよりアクセスしやすくする必要があります。さらに、古い車両の改造は、互換性、構造変更、追加の保守要件に関連する課題を提示します。
過酷な運用環境における信頼性の問題
ATISのコンポーネントは、ほこり、湿気、極端な温度、道路の破片などの厳しい環境条件にさらされています。このような曝露は、ホースの摩耗、バルブの故障、空気漏れ、システムの応答性の低下を引き起こす可能性があります。オフロード、鉱業、農業用途では、耐久性が重要な懸念事項となり、長期的な性能と保守コストに影響を与えます。システムの信頼性を確保し、コンポーネントの堅牢性を高め、ダウンタイムを最小限に抑えることは、過酷な運用環境での採用を拡大しようとするメーカーにとって重要な課題です。
地域分析
北アメリカ
北アメリカは、商用車隊、オフハイウェイ機器、長距離トラック運行での強力な採用により、2024年に38%のシェアを持ち、自動車自動タイヤインフレーションシステム市場でリーダー的な地位を占めています。この地域は、厳格な車両安全規制、高い燃料コスト、先進的なタイヤ管理技術の迅速な統合の恩恵を受けています。接続されたフリートソリューションへの投資の増加、予防保守の需要の高まり、米国とカナダにおけるOEMの強力な浸透が市場拡大を支えています。電子商取引物流の成長と国境を越えた貨物輸送の動きが、重荷重トラックやトレーラーでのATIS採用をさらに強化しています。
ヨーロッパ
ヨーロッパは、厳格な排出基準、EU全体の持続可能性イニシアチブ、スマート車両技術の迅速な展開により、2024年に29%のシェアを占めています。道路安全、効率的なフリート管理、インテリジェントモビリティソリューションの採用に高い重点が置かれ、商用車隊でのATIS需要が加速しています。ドイツ、フランス、英国などの主要市場は、先進的な自動車製造能力によりOEM統合をリードしています。電動配送バンの人気の高まり、建設機器の近代化、燃料消費削減への規制圧力が、地域の車両カテゴリ全体でのATIS採用を強化しています。
アジア太平洋
アジア太平洋は、商用輸送ネットワークの拡大、急速な工業化、物流、農業、鉱業セクターの強力な成長により、2024年に24%のシェアを持っています。中国とインドでは、フリートオペレーターがタイヤ関連のダウンタイムを削減し、荷重効率を改善し、燃料節約を強化することに焦点を当てる中、ATISの需要が高まっています。商用車生産の増加、インフラ開発、車両安全改善のための政府支援が市場成長をさらに加速させています。東南アジアでの建設および鉱業活動の拡大に伴い、オフロード車両での採用も増加し、ATISメーカーにとって重要な長期的な機会を生み出しています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、チリでの商用車隊、農業車両、鉱業トラックでの着実な採用により、2024年に5%のシェアを持っています。フリート効率の改善に対する需要の増加、タイヤ交換コストの上昇、国境を越えた物流の拡大がATISの導入を促進しています。コスト感度が課題であるものの、アフターマーケットのレトロフィットが勢いを増し、オペレーターが燃料消費を削減し、車両の稼働時間を向上させるソリューションを求めています。インフラ開発への投資と鉱業回廊での重荷重車両の使用の増加が、地域全体での市場の緩やかな成長に寄与しています。
中東・アフリカ
中東・アフリカ地域は、鉱業、石油・ガス、インフラプロジェクトでの重荷重トラック、建設機械、オフロード車両の利用の増加により、2024年に4%のシェアを獲得しています。過酷な作業環境と高いタイヤ摩耗率が、耐久性を向上させ、メンテナンスコストを削減し、安全性を高めるためのATISの採用を促しています。GCC諸国では先進的なフリート管理システムの需要が高まっており、アフリカでは物流ネットワークの拡大に支えられた緩やかな採用が見られます。産業用フリートの近代化の進展と信頼性重視の車両技術への関心が、長期的な市場の可能性を支えています。
市場セグメンテーション:
製品タイプ別
- 中央タイヤインフレーション
- 連続タイヤインフレーション
用途別
- 軽自動車
- 大型車両
販売チャネル別
- OEM
- アフターマーケット
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
自動車用自動タイヤインフレーションシステム市場の競争環境は、Cummins Inc.、MICHELIN、Goodyear Tire & Rubber Company、Continental AG、Bridgestone Corporation、Pirelli & C. S.p.A.、Schrader TPMS Solutions、Bendix Commercial Vehicle Systems LLC、Wabco Holdings Inc.、およびRavaglioli S.p.A.などの主要企業によって形成されています。これらの企業は、先進的な空気圧技術、統合電子制御、およびセンサー駆動の圧力管理ソリューションを通じてATISポートフォリオを拡大することに注力しています。主要メーカーは、OEMとの協力、製品の信頼性向上、および重機トラック、オフロード車両、軍用プラットフォーム向けにカスタマイズされたソリューションの開発を通じて市場での地位を強化しています。燃料効率、予測保守、および接続されたモビリティへの関心の高まりにより、企業はインテリジェントでテレマティクス対応のタイヤインフレーションシステムの研究開発に投資しています。さらに、アフターマーケットの拡大、EV対応ATISソリューションへの多様化、および戦略的買収が、世界市場全体での競争の激化を支えています。
主要プレイヤー分析
- Ravaglioli S.p.A.(イタリア)
- コンチネンタルAG(ドイツ)
- Bendix Commercial Vehicle Systems LLC(アメリカ)
- Pirelli & C. S.p.A.(イタリア)
- Goodyear Tire & Rubber Company(アメリカ)
- ミシュラン(フランス)
- Wabco Holdings Inc.(ベルギー)
- ブリヂストン株式会社(日本)
- Cummins Inc(アメリカ)
- Schrader TPMS Solutions(アメリカ)
最近の動向
- 2025年3月、Aperia Technologiesは、Goodyear Tire & Rubber Companyと独占的なパートナーシップを発表し、Halo Connect i3自動タイヤインフレーションシステムをGoodyearのグローバル「Tires-as-a-Service」(TaaS)ソリューションに統合しました。
- 2023年6月、Trail Techは冒険者向けに機能豊富なコードレスタイヤインフレーターを導入しました。このポータブルエアコンプレッサーは高度な機能を備え、強力で便利なインフレーション能力を提供します。移動中のアウトドア愛好者や旅行者のニーズに応えます。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、販売チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 燃料効率、タイヤの寿命、運用コストの削減を優先するフリートオペレーターにより、ATISの採用が増加します。
- OEM統合が進み、メーカーは次世代の商用車やオフロード車にATISを組み込むようになります。
- 電動化のトレンドが、電動トラックや配送フリートにおけるエネルギー効率の高いタイヤ管理システムの需要を促進します。
- IoTセンサー、テレマティクス、予測分析の利用が拡大し、スマートで接続されたATISソリューションが拡大します。
- 老朽化したフリートがATISを後付けして安全性と車両稼働時間を向上させるため、アフターマーケットの設置が増加します。
- 排出ガスと道路安全に関する規制の圧力が、重工業輸送部門全体での採用を加速させます。
- 自動運転車と半自動運転車の開発が、タイヤ圧力最適化システムの自動化への依存を増加させます。
- 鉱業、建設、農業などの過酷な環境での用途が、より耐久性のあるATIS設計の需要を促進します。
- ATISメーカーとフリート管理プラットフォーム間のパートナーシップが、データ駆動型のタイヤモニタリングエコシステムを拡大します。
- 継続的な研究開発投資が、軽量で低メンテナンス、よりコスト効果の高いATISソリューションをもたらします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動車用自動タイヤ膨張システム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
自動車自動タイヤ空気圧調整システム市場は、2025年から2032年の間にどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた自動車用自動タイヤ膨張システム市場のセグメントはどれですか?
自動車用自動タイヤ空気圧調整システム市場の成長を促進している主な要因は何ですか?
自動車自動タイヤインフレーションシステム市場の主要企業はどこですか?
2024年に自動車自動タイヤ空気圧調整システム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動車用自動タイヤ空気圧調整システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動車用自動タイヤ空気圧調整システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 794.01 Million → 2032: USD 1665.25 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動車用自動タイヤ空気圧調整システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動車用自動タイヤ空気圧調整システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動車用自動タイヤ空気圧調整システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動車用自動タイヤ空気圧調整システム市場市場の成長要因
- 3.3 自動車用自動タイヤ空気圧調整システム市場市場の抑制要因および課題
- 3.4 自動車用自動タイヤ空気圧調整システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動車用自動タイヤ空気圧調整システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動車用自動タイヤ空気圧調整システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動車用自動タイヤ空気圧調整システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動車用自動タイヤ空気圧調整システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動車用自動タイヤ空気圧調整システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動車用自動タイヤ空気圧調整システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動車用自動タイヤ空気圧調整システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動車用自動タイヤ空気圧調整システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動車用自動タイヤ空気圧調整システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動車用自動タイヤ空気圧調整システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動車用自動タイヤ空気圧調整システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動車用自動タイヤ空気圧調整システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動車用自動タイヤ空気圧調整システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動車用自動タイヤ空気圧調整システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動車用自動タイヤ空気圧調整システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動車用自動タイヤ空気圧調整システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動車用自動タイヤ空気圧調整システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動車用自動タイヤ空気圧調整システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動車用自動タイヤ空気圧調整システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
