
市場概要
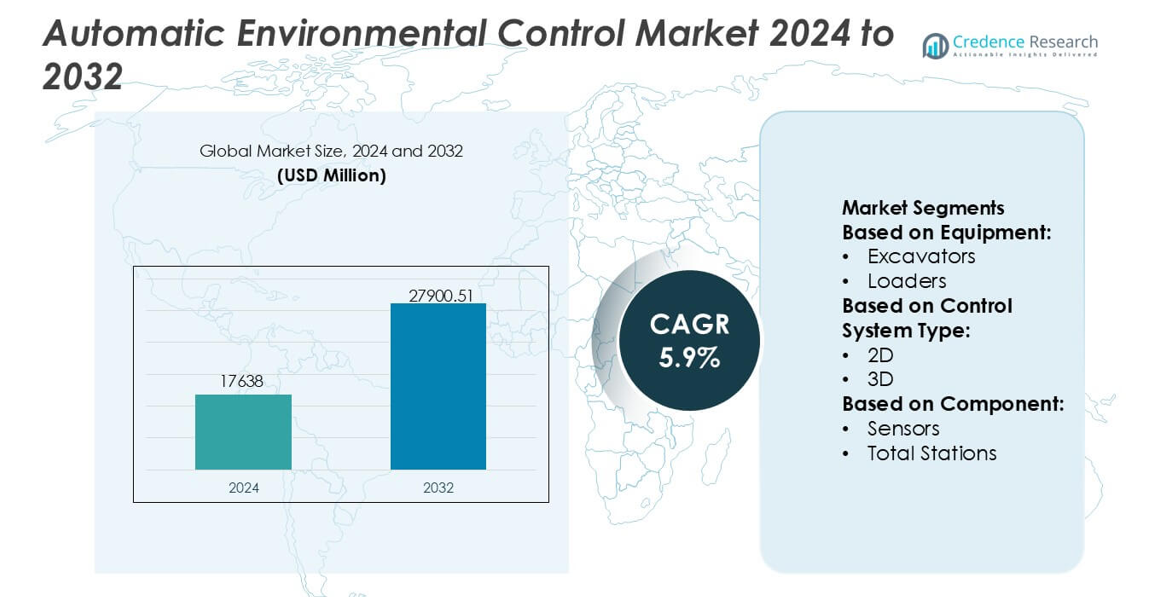
自動環境制御市場の規模は2024年に176億3800万米ドルと評価され、2032年までに279億0.51万米ドルに達すると予測されており、予測期間中のCAGRは5.9%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の自動環境制御市場規模 | USD 17638 million |
| 自動環境制御市場、CAGR | 5.9% |
| 2032年の自動環境制御市場規模 | USD 27900.51 million |
自動環境制御市場は、先進的なGNSSプラットフォーム、多センサー統合、AI対応制御技術を通じて競争力を強化する、集中したグローバルな自動化、センシング、精密工学企業グループによって形成されています。これらの企業は、リアルタイムデータエコシステムと接続されたフリートソリューションを通じて、グレーディングの精度を向上させ、環境への影響を軽減し、機器の調整を改善することに注力しています。ソフトウェア駆動の自動化、堅牢なハードウェア、コンプライアンス支援ツールへの継続的な投資が、現代の建設および産業運営における彼らの役割を強化しています。北米は、技術採用の高さ、強力な規制フレームワーク、および広範なインフラ近代化プログラムに支えられ、34%の市場シェアを持つ主要地域として浮上しています。
市場の洞察
- 自動環境制御市場は2024年に176億3800万米ドルに達し、2032年までに279億0.51万米ドルに達すると予測されており、建設および産業部門全体での精密自動化技術の着実な採用を反映しています。
- 市場の成長は、精度を向上させ、再作業を減らし、環境コンプライアンスをサポートするGNSS対応システム、多センサー制御プラットフォーム、およびAI対応のグレーディングソリューションの需要の高まりによって推進されています。
- 主要なトレンドには、3Dマシン制御システムの急速な拡大、フリートのデジタル化の増加、および現場のパフォーマンスを最適化するリアルタイム監視ツールの広範な統合が含まれます。
- 競争の激化は、自動化およびセンシング技術プロバイダーが市場の存在感を拡大するために、ソフトウェア駆動の制御、堅牢なコンポーネント、および接続されたフリートエコシステムに投資する中で強化されています。
- 北米は34%のシェアでリードしており、掘削機は31%のシェアで機器のセグメンテーションを支配しており、強力なデジタル採用、インフラのアップグレード、および効率的で環境に配慮したプロジェクト実行の需要の高まりに支えられています。
市場セグメンテーション分析:
機器別
掘削機は、自動環境制御市場において支配的なセグメントを表しており、31%の正確なシェアを持っています。これは、自動化されたグレード制御、油圧感知、マシンガイダンス技術の広範な統合によるものです。大規模な土木工事、道路開発、採掘作業での広範な展開により、燃料効率を向上させ、再作業を減少させる精密制御システムの急速な採用が促進されています。ローダーやブルドーザーは、高度なオペレーター支援ツールとリアルタイムの地形キャリブレーションから恩恵を受ける高利用カテゴリとして続きます。グレーダー、スクレーパー、その他の特殊機械は、建設艦隊全体で生産性の最適化と一貫した環境コンプライアンスを優先するため、注目を集めています。
- 例えば、カーティス・ライトはExlar® GTX電動アクチュエータを通じてこのシフトをサポートしており、44,500 Nまでの連続推力出力と±0.01 mmの位置再現性を提供し、自動化された掘削機制御アセンブリにおける高精度な油圧代替機能を可能にしています。
制御システムタイプ別
3D制御システムは、このセグメントで58%の決定的な市場シェアを持ち、複雑なグレーディング、深さ制御、多軸自動化における優れた精度によって推進されています。これらのシステムは、高精度が求められるインフラメガプロジェクトや規制された環境ゾーンでの作業をサポートするために、先進的な空間マッピングとリアルタイムの地形モデリングを利用しています。手動の測量を最小限に抑え、カットアンドフィルの精度を向上させ、運用のダウンタイムを減少させる能力が、重建設や採掘での採用を強化しています。対照的に、2Dシステムは、コストに敏感なアプリケーションで依然として好まれており、日常的なサイトレベリングや基礎準備のための信頼性のある高さ制御を提供しています。
- 例えば、リープヘルは、LiDARおよびGNSS対応のマシン制御プラットフォームを通じてこのセグメントを強化しており、10 mmまでの位置精度を提供し、20 Hzで地形更新を処理して、連続掘削中の安定した3Dブレード制御性能を維持します。
コンポーネント別
全球測位衛星システム(GNSS)コンポーネントは、正確に43%の市場シェアを持ち、高精度のナビゲーション、機械の位置決め、環境グレードの自動化を可能にする中心的な役割を反映しています。GNSS駆動システムは、センチメートルレベルの精度とシームレスなサイト調整をサポートし、完全に自動化された艦隊への移行を進めるために重要です。センサー、トータルステーション、レーザースキャナーは、プロジェクトがより豊富なデータ取得、強化された空間認識、改善された環境モニタリングを要求するにつれて、着実に拡大しています。通信モジュールやコントローラーを含む追加コンポーネントは、相互運用性とリアルタイムのマシンガイダンスを確保することで、システム統合の取り組みを補完しています。
主要成長ドライバー
精密建設と土木工事の採用拡大
自動化されたグレード制御と環境モニタリングシステムの需要は、精度、燃料効率、進化する建設基準への適合を優先するため、増加しています。自動環境制御技術は、再作業を減少させ、掘削の精度を向上させ、オペレーターの安全性を高めるため、インフラの近代化に不可欠です。掘削機、グレーダー、ブルドーザー全体での統合が、現場でのデジタルトランスフォーメーションを加速させます。政府支援のスマートインフラストラクチャーイニシアチブは、より厳しい環境制御、排出管理、リアルタイムのサイトモニタリングを義務付けることで、採用をさらに強化し、一貫したプロジェクト成果と規制の遵守を確保しています。
- 例えば、シーメンスのSIMATIC S7-1200 G2シリーズのプログラマブルロジックコントローラは、2024年のハノーバーメッセで発表され、データメモリが最大750 kB、ユニットごとに14のデジタル入力と10のデジタル出力をサポートし、環境センサーネットワークや機械制御ループのための正確なリアルタイム制御とデータ取得を可能にします。
GNSS、IoT、およびセンサーを基盤としたエコシステムの統合拡大
市場は、GNSSモジュール、高度なセンサー、レーザースキャナー、IoT対応システムが機械の自動化と環境制御の中心となることで成長しています。これらの技術は、センチメートルレベルの精度、リアルタイムの地形データ、機械性能を向上させ、環境への影響を最小限に抑える予測的洞察を可能にします。フリート全体のデジタル接続は、リモート診断、自動校正、同期された作業現場の実行をサポートします。建設会社は、運用の可視性を向上させ、アイドル時間を減らし、材料使用を最適化するために、統合プラットフォームをますます採用しており、重機全体にわたるインテリジェント制御システムの広範な展開を促進しています。
- 例えば、メギットPLCは、最大500 gの振動レベルを測定し、30 kHzまでの帯域幅で動作可能なVibro-Meter®状態監視センサーを通じて、このシフトを強化し、建設機械が過酷な使用サイクル下で詳細な機械の健康状態と環境負荷データを取得できるようにしています。
環境コンプライアンスに対する規制圧力の増加
土地の攪乱、排出制御、粉塵抑制、土壌管理に関連する厳しい規制は、自動化された環境制御技術の需要を大きく促進しています。政府は持続可能な建設慣行を強調し、高精度で環境への影響を監視し、デジタル記録を通じてコンプライアンスを文書化できる機器を要求しています。自動化システムは、請負業者が罰則を回避し、認証基準を維持し、生態系の破壊を測定可能な形で削減するのを支援します。環境監査がより洗練されるにつれて、請負業者はコンプライアンスの期待に応えるために、先進的なグレード制御および監視ツールを採用し、運用効率を向上させています。
主要なトレンドと機会
3D機械制御と自律機器の成長
主要なトレンドは、優れた精度、多軸マッピング、自動意思決定能力によって駆動される2Dから3D環境制御システムへの加速シフトです。自律および半自律建設機械の出現は、自己修正型の地形調整をサポートする統合環境監視ツールの機会を拡大します。請負業者は、手動測量への依存を減らし、プロジェクトのタイムラインを改善し、一貫した環境コンプライアンスを維持するために、3Dシステムにますます投資しています。このトレンドは、AI駆動のモデリング、デジタルツイン、および統合建設管理プラットフォームを提供するベンダーにとっての機会を生み出します。
- 例えば、ハネウェルは、HGuide i300慣性計測装置(IMU)を通じて、自動グレーディングおよび土木作業のための正確な動き追跡能力を向上させています。
持続可能で低影響な建設実践の拡大
持続可能性への関心の高まりにより、土壌の移動を最小限に抑え、排出量を削減し、資源利用を最適化する制御システムの採用が促進されています。自動化システムは、材料の無駄を抑え、敏感な土地を保護する正確な切削・埋め戻し作業を可能にします。エネルギー効率の高いコンポーネント、グリーンサイトマッピングツール、環境に応じたキャリブレーションアルゴリズムを組み込んだソリューションの機会が拡大しています。建設企業の間でESGへの取り組みが高まる中、運用フットプリントの削減や監視精度の向上など、定量的な環境利益を提供するベンダーは、新興市場や先進市場で競争優位性を得ています。
- 例えば、ダナハーのMET ONE®施設監視システムは、ISO 21501-4準拠のキャリブレーションを備えた粒子カウンターを提供し、最大100 L/minの流量で0.3 µmの微小な空中粒子を検出し、制御された環境での詳細な環境監視とクリーンエア品質の検証を可能にしています。
フリートのデジタル化とリアルタイム監視の需要増加
契約業者は、リアルタイムの環境インサイト、機器の性能データ、自動コンプライアンス報告を提供する接続されたフリートへの移行を急速に進めています。この変化は、GNSSポジショニング、センサー分析、機械制御モジュールを単一の運用エコシステムに統合するクラウド統合プラットフォームの機会を拡大します。リモート監視は、ダウンタイムを削減し、機械の利用率を向上させ、予測保守戦略をサポートします。現場がより複雑になるにつれ、デジタルフリートエコシステムは、同期したワークフロー、機械間通信、環境監視の強化を可能にし、データ駆動型の自動化を中心的な市場機会として位置付けます。
主要な課題
高い初期投資と統合の複雑さ
市場は、GNSSモジュール、高度なセンサー、3D制御システム、統合ソフトウェアプラットフォームの導入に関連する多大なコストにより課題に直面しています。特にデジタル化のインセンティブが限られている地域では、小規模な契約業者が前払いの支出を正当化するのに苦労しています。レガシー機械との統合、キャリブレーションの複雑さ、訓練を受けた技術者の必要性が、展開の障壁をさらに高めています。これらの財務的および技術的制約は採用を遅らせ、メーカーが柔軟な融資モデル、モジュラーアーキテクチャ、簡素化されたオンボーディングを提供して市場浸透を広げる必要があります。
熟練労働力の不足と限られた訓練インフラ
高度な環境制御ソリューションの採用は、デジタル機械制御システム、GNSSベースのキャリブレーション、自動化されたワークフロー管理に訓練されたオペレーターと技術者の不足によって妨げられています。多くの地域の建設市場では、構造化された訓練プログラムが不足しており、手動方法に依存し、デジタル移行を遅らせています。不十分な技術的準備は、設置されたシステムの未活用と一貫性のないプロジェクト結果をもたらします。この課題に対処するには、業界のパートナーシップ、シミュレーションベースの学習プラットフォーム、メーカーがサポートする訓練プログラムが必要であり、自動化された環境を管理できるデジタルに精通した労働力を構築する必要があります。
地域分析
北米
北米は、自動環境制御市場で34% の正確なシェアを持ち、GNSSベースの機械制御、先進的な3Dガイダンスシステム、厳格な環境コンプライアンス規制の強力な採用によって牽引されています。請負業者は、大規模なインフラストラクチャと鉱業の運営全体で生産性を向上させ、環境への影響を減らすために自動化を優先しています。米国は、建設車両の急速なデジタル化と政府資金による近代化プログラムにより、地域の需要の大部分を牽引しています。熟練したオペレーターの広範な利用可能性、スマート機器の早期統合、OEMと技術プロバイダーの強力なパートナーシップが、北米を主要な地域貢献者としての地位を強化しています。
ヨーロッパ
ヨーロッパは、厳しい持続可能性の義務、高精度建設技術への高い投資、自動化されたグレーディングと環境モニタリングシステムの強力な採用に支えられ、27% の重要な市場シェアを持っています。ドイツ、英国、北欧地域を含む国々は、請負業者がエコ効率的な土木作業とデジタルコンプライアンス報告を実施する中で採用をリードしています。地域の堅牢な産業基盤と低影響建設への重点が、GNSS対応および3D制御プラットフォームの展開を加速させています。公共インフラの継続的なアップグレードと環境に配慮した機械の広範な受け入れが、ヨーロッパの成熟した技術先進市場としての役割をさらに強化しています。
アジア太平洋
アジア太平洋は、正確な30% のシェアを占め、中国、日本、インド、東南アジア全体での大規模なインフラ拡張、急速な都市開発、スマート建設技術への投資の増加によって牽引されています。大規模な交通、鉱業、産業プロジェクトが、運用精度を向上させ、手直しを減らす自動環境制御システムの強い需要を促しています。持続可能な建設慣行の認識の高まりとGNSSの採用の増加が、地域の請負業者全体でのデジタルトランスフォーメーションを加速させています。OEMの現地化、政府支援の近代化プログラム、3D機械制御システムの展開拡大が、アジア太平洋を市場進展の最も急成長する貢献者として位置づけています。
ラテンアメリカ
ラテンアメリカは、5% の市場シェアを持ち、建設および鉱業セクターが自動化機器を統合してプロジェクト効率を向上させ、新たな環境基準を満たすにつれて、採用が徐々に増加しています。ブラジル、メキシコ、チリは、大規模な土木活動とデジタルサイト管理ツールへの投資の増加により、主要な需要センターを表しています。先進技術へのアクセスの制限とコストに敏感な調達が広範な採用を遅らせていますが、政府のインフラプログラムとGNSSベースのソリューションへの関心の高まりが着実な進展をサポートしています。地域の近代化された機器フリートへの移行が、自動環境制御システムの長期的な機会を生み出しています。
中東・アフリカ
中東・アフリカ地域は、湾岸諸国と南アフリカ全体でのインフラ開発、鉱業拡大、建設活動に支えられ、4% の市場シェアを維持しています。自動環境制御システムの採用は、乾燥した敏感な地形で生産性の向上とコンプライアンスの強化を追求する請負業者によって増加しています。UAEとサウジアラビアのスマートシティイニシアチブが、3Dガイダンステクノロジーと先進的なモニタリングシステムの需要を刺激しています。しかし、技術的な準備のばらつきと予算制約が広範な浸透を制限しています。精密土木作業とデジタルワークフロー統合への関心の高まりが、地域を段階的で着実な採用に向けて位置づけています。
市場セグメンテーション:
機器別:
- 掘削機
- ローダー
制御システムタイプ別:
- 2D
- 3D
コンポーネント別:
- センサー
- トータルステーション
地理別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
自動環境制御市場の競争環境は、Merck、Curtiss-Wright Corporation、Liebherr International AG、Mecaer Aviation Group、Siemens AG、Meggitt PLC、Honeywell International、3M、Danaher、Thermo Fisher Scientific Inc.などのプレーヤーによって定義されており、建設および産業用途向けに高精度の自動化ソリューションを提供することに焦点を当てた技術革新者、機器メーカー、環境モニタリング専門家の混合によって特徴付けられています。企業は、高度なセンシングプラットフォーム、GNSS対応の位置決め、AIサポートのキャリブレーションツールを強調して、グレーディングの精度を向上させ、環境への影響を軽減し、一貫した規制遵守を確保しています。ベンダーは、リアルタイム分析、マルチ機器接続、クラウドベースのモニタリングシステムを製品に統合することで競争力を強化しています。R&Dへの投資の増加、重機OEMとの戦略的パートナーシップ、デジタルワークフローエコシステムの拡大は、請負業者が多様なプロジェクト環境で生産性と環境性能を向上させるために自動化ソリューションを採用するにつれて、市場の成長をさらに支援しています。
主要プレーヤー分析
- メルク
- カーチス・ライト・コーポレーション
- リープヘル・インターナショナルAG
- メカエア・アビエーション・グループ
- シーメンスAG
- メギットPLC
- ハネウェル・インターナショナル
- 3M
- ダナハー
- サーモフィッシャーサイエンティフィック社
最近の動向
- 2025年2月、ロックウェル・オートメーションの受注は前年比約10%増加し、年間経常収益(ARR)は11%上昇しました。このポジティブな需要シグナルは、四半期の売上高が18億8100万ドルに8.4%減少したことと対照的でした。
- 2024年10月、シーメンスは、モーター制御センター(MCC)向けに特別に設計された効率的で将来性のあるモーター管理製品シリーズ「SIMOCODE M-CP」を発売しました。シーメンスは、化学品および鉱業用スイッチボードを対象に、内蔵モニタリングとシングルペアイーサネット接続を備えたSIMOCODE M-CPモーター管理システムをリリースしました。
- 2024年3月、JCBとライカジオシステムズは、工場装着の2Dおよび3D対応の半自動掘削機制御ソリューションを提供するために提携しています。これらのソリューションは、ブームやティルトローテーター制御を含む機能を自動化することで、安全性、精度、生産性を向上させ、建設作業の人的エラーを削減します。
レポートのカバレッジ
この調査レポートは、機器、 制御システムの種類、コンポーネント、地理に基づく詳細な分析を提供します。主要な市場プレーヤーについて、その事業、製品提供、投資、収益源、主要なアプリケーションの概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、市場を形成する業界の市場動向、規制状況、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 市場は、グレーディングの精度を向上させ、再作業を削減するために、3Dマシン制御システムの採用が広がるでしょう。
- 自動化された環境モニタリングツールは、リアルタイムのコンプライアンス追跡のために、より高度なセンサーを統合するでしょう。
- クラウドベースの調整とリモート機器管理を優先するため、接続されたフリートが拡大するでしょう。
- GNSS対応システムは、より正確で信頼性が高まり、非常に複雑な建設ワークフローをサポートします。
- AI駆動の地形モデリングは、土工およびサイト準備のための予測的意思決定を改善します。
- 持続可能性の要件により、現場全体で低影響の自動化技術の採用が加速します。
- 大規模なインフラプロジェクトで、自律型および半自律型機械が注目を集めるでしょう。
- ソフトウェアプラットフォームは、環境データ、機械制御、報告を簡素化する統一インターフェースに進化します。
- メーカーは、既存の機器フリートのデジタルトランスフォーメーションをサポートするモジュラーアップグレードキットに注力します。
- 高度な自動制御システムのオペレーターの熟練度を高めるために、トレーニングおよび認証プログラムが拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動環境制御市場の予測成長率はどのくらいですか?
2024年から2032年の間に、自動環境制御市場はどのくらいの年平均成長率で成長すると予測されていますか?
自動環境制御市場を前進させる主要な要因は何ですか?
市場はどのような課題に直面していますか?
自動環境制御市場の主要なプレーヤーは誰ですか?
自動環境制御市場を支配している地域はどこで、今後の展望はどうなっていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動環境制御市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動環境制御市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 17,638 million → 2032: USD 27,900.51 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動環境制御市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動環境制御市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動環境制御市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動環境制御市場市場の成長要因
- 3.3 自動環境制御市場市場の抑制要因および課題
- 3.4 自動環境制御市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動環境制御市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動環境制御市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動環境制御市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動環境制御市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動環境制御市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動環境制御市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動環境制御市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動環境制御市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動環境制御市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動環境制御市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動環境制御市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動環境制御市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動環境制御市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動環境制御市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動環境制御市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動環境制御市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動環境制御市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動環境制御市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動環境制御市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
