
市場概要:
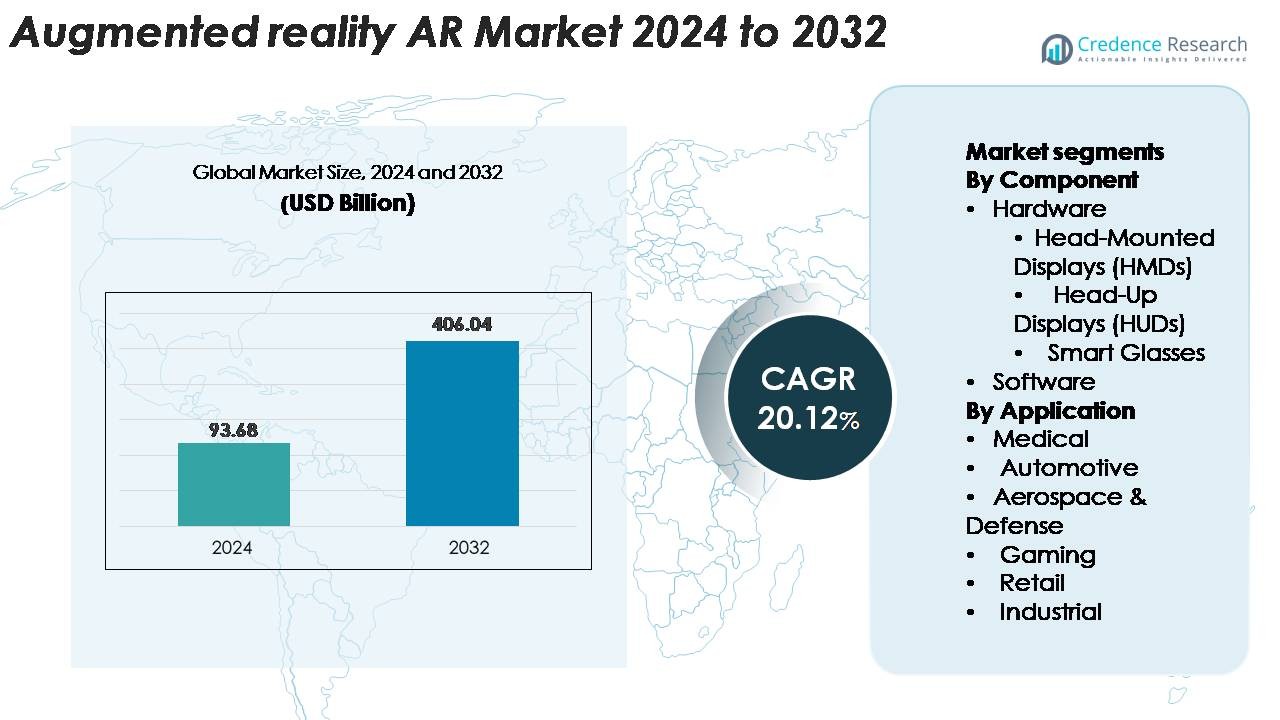
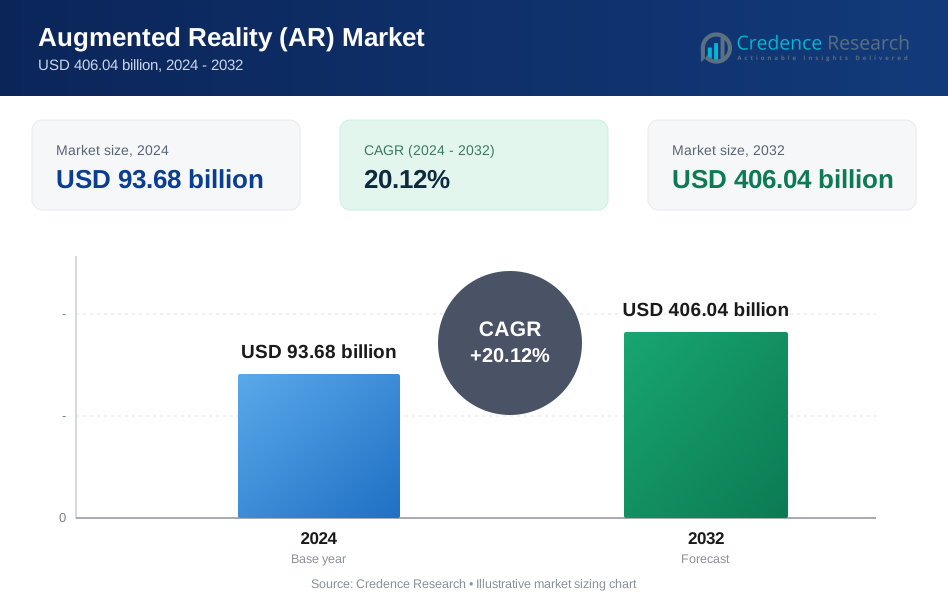
拡張現実(AR)市場は2024年に936.8億米ドルと評価され、2032年までに4060.4億米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)20.12%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 拡張現実(AR)市場規模 2024 | 936.8億米ドル |
| 拡張現実(AR)市場、CAGR | 20.12% |
| 拡張現実(AR)市場規模 2032 | 4060.4億米ドル |
拡張現実市場は、Google Inc.、Magic Leap、Qualcomm、HTC Corporation、Blippar、Microsoft Corporation、Daqri、Apple Inc.、Marxent Labs, LLC、Facebook Inc.、Wikitude GmbHなどの主要な技術革新企業間の強力な競争によって形成されています。これらの企業は、光学エンジン、軽量ヘッドセット、空間コンピューティングプラットフォーム、AI強化ARアプリケーションの進歩を推進しています。北米は、製造、医療、防衛における集中的な研究開発活動、高度な5G展開、早期の企業採用に支えられ、約38%のシェアで世界市場をリードしています。アジア太平洋地域は、強力なハードウェア生産と急速に拡大する消費者アプリケーションによって続いています。
市場の洞察:
- 拡張現実(AR)市場は2024年に936.8億米ドルに達し、2032年までに4060.4億米ドルに達すると予測されており、20.12%のCAGRで進展しています。
- 強力な市場推進要因には、企業のデジタルトランスフォーメーション、ARガイド付きトレーニングとリモートアシスタンスの採用拡大、ゲーム、小売ビジュアライゼーション、ソーシャルメディア体験における急速な消費者の取り込みが含まれます。
- 主要なトレンドには、AI強化空間コンピューティング、軽量光学ハードウェアの革新、自動車HUD、医療ビジュアライゼーション、産業ワークフローにおけるARの使用拡大が含まれます。HMDは最大のシェアを持つ主要なコンポーネントセグメントとして残っています。
- 主要プレーヤーがデバイスエコシステムとソフトウェア機能を拡大する中で競争の激化が進み、一方で制約には高いハードウェアコスト、限られたバッテリー効率、既存の企業システムとの統合の複雑さが含まれます。
- 地域的には、北米が約38%のシェアでリードし、アジア太平洋が約30%、ヨーロッパが約24%で続き、強力な研究開発投資、大規模な消費者基盤、企業採用の加速に支えられています。
市場セグメンテーション分析:
コンポーネント別
ハードウェアは、ゲーム、産業トレーニング、医療ビジュアライゼーションにおけるヘッドマウントディスプレイ(HMD)の広範な採用により、AR市場の最大のシェアを占める主要なコンポーネントセグメントとして残っています。HMDは、先進的な光学エンジン、改良された視野システム、軽量フォームファクターの展開増加により、ハードウェアカテゴリで最高の市場シェアを持っています。スマートグラスは企業のワークフローでの支持を得続けており、ヘッドアップディスプレイは自動車の安全アプリケーションで拡大しています。ソフトウェアの需要は、AR開発プラットフォーム、空間コンピューティングエンジン、ビジュアライゼーションフレームワークがより没入的でインタラクティブな体験を可能にするにつれて、着実に成長しています。
- 例えば、MicrosoftのHoloLens 2は、52度の対角視野、片目あたり2k 3:2の光エンジン、4つの可視光カメラによる完全な6自由度のトラッキングシステムを統合しており、非常に精密な企業向けの視覚化を可能にします。
アプリケーション別
ゲームは、没入型3Dコンテンツ、マルチプレイヤーAR環境、リアルタイムの空間的相互作用の急速な統合に支えられ、最も高い市場シェアを持つ主要なアプリケーションセグメントです。自動車および航空宇宙・防衛分野では、メンテナンストレーニング、パイロット支援、リアルタイムの状況認識のためにARを採用するケースが増えています。医療分野では、ARが手術計画、リモートコラボレーション、患者診断を強化します。小売業者は、顧客のエンゲージメントを高めるためにAR試着および視覚化ツールを展開しています。産業ユーザーは、効率の向上と運用エラーの削減により、組み立てガイダンス、リモートサポート、品質検査のためにARに依存しています。
- 例えば、NianticのLightship Visual Positioning System (VPS)は、世界中の10万以上のマッピングされた場所で5センチメートル未満の位置特定精度を提供し、非常に安定したARゲームの相互作用を可能にします。
主要な成長ドライバー
生産性と労働力の活用のための企業ARの急速な拡大
企業によるARの採用は、運用効率、労働力のスキル向上、リアルタイムのコラボレーションを優先する組織により加速し続けています。製造業者は、組み立て、検査、メンテナンスのためにARガイド付きの指示を使用し、エラー率とトレーニングサイクルを大幅に削減しています。物流では、ARオーバーレイがルート最適化、ハンズフリーのピッキング、在庫精度をサポートし、フルフィルメント速度を向上させます。医療施設は、リモート手術サポートとインタラクティブな医療トレーニングのためにARを統合し、臨床医の能力を向上させます。ハイブリッド職場への移行は、空間視覚化とリアルタイムのコミュニケーションを組み合わせたコラボレーティブARプラットフォームの採用をさらに促進します。デジタルトランスフォーメーションの取り組みが各分野で強化される中、企業はARを労働者の生産性を向上させ、運用コストを削減し、高度な複雑性の環境での安全性を向上させる戦略的ツールとますます見なしています。このようなフロントライン業務全体での拡大する使用は、企業ARを最も強力な市場促進要因の一つとして位置づけています。
- 例えば、ボーイングは、AR支援の配線指示を航空機プログラムで使用することで、配線生産時間を25%短縮し、エラーをほぼゼロに減少させたと報告しています。
ARハードウェアと光学技術の進歩
ハードウェアの革新は、ディスプレイ品質、装着性、全体的なユーザーの快適性を向上させることで、ARの普及を大いに強化します。ウェーブガイドディスプレイ、マイクロOLEDパネル、レーザービームスキャニングなどの新しい光学エンジンは、高輝度、低遅延、強化された色忠実度を提供し、屋内外の両方でより現実的なオーバーレイをサポートします。重量の削減と人間工学の改善により、企業および消費者環境でのヘッドセットやスマートグラスの長時間使用が可能になります。バッテリー効率の向上、熱管理の改善、統合された空間センサーがデバイスの性能を強化し、疲労や過熱の問題を軽減します。主要メーカーからの高品質な軽量デバイスの入手可能性は、ゲーム、トレーニング、医療診断、フィールドサービスでの採用を加速しています。ハードウェアの信頼性が向上し、コストが徐々に低下するにつれて、より広範なアクセスとより魅力的なユーザー体験がARの成長軌道をさらに強化します。
- 例えば、Magic Leap 2は、70度の対角視野、2,000ニットのピーク輝度に達する動的減光機能、12メガピクセルのRGBカメラを備えており、正確な企業向けビジュアライゼーションと屋外での使いやすさを向上させています。
消費者体験とデジタルコマースにおけるARの統合の増加
消費者向け産業は、パーソナライゼーション、ビジュアライゼーション、没入型エンゲージメントを向上させるためにARをますます展開しています。小売業者は、ファッション、化粧品、眼鏡、家庭用品のAR試着ソリューションを使用して、購入者が製品を高精度でプレビューし、返品率を低下させています。エンターテインメントおよびゲームプラットフォームは、空間的なインタラクション、複合現実オーバーレイ、ジェスチャー制御インターフェースを統合し、ユーザーの没入感を高めています。ソーシャルメディア企業は、ARフィルター、アバター、共同仮想空間を拡大し続け、若年層の高いエンゲージメントを促進しています。5Gの普及は、ARストリーミングとリアルタイムレンダリングを強化し、スムーズで高品質な体験を可能にします。消費者がデジタルファーストの行動を受け入れる中、ARはブランドが差別化、高いコンバージョン率、豊かなユーザージャーニーを求めるための中心的なツールとなります。このシフトは、ライフスタイル、エンターテインメント、小売エコシステム全体での堅調な成長を確実にします。
- 例えば、Snap Inc.は、毎日3億5,000万人以上がそのARレンズを使用しており、Lens Studioプラットフォームは世界中の40万人以上のクリエイターによる400万以上のAR作品をサポートしており、大規模な消費者ARエンゲージメントを可能にしています。
主要トレンドと機会:
ARとAI、空間コンピューティング、デジタルツインの融合
AR市場を再構築する主要なトレンドは、ARと人工知能、空間コンピューティング、デジタルツイン技術の融合です。AI駆動のシーン理解、物体認識、ジェスチャートラッキングは、ARの精度を向上させ、シームレスな現実世界のインタラクションを可能にします。空間コンピューティングフレームワークは、3Dマッピング、センサーフュージョン、環境理解を統合し、デバイス間で安定した永続的なAR体験を作り出します。一方、デジタルツインは、産業機器、建物、サプライチェーンシステムのリアルタイムビジュアライゼーションを可能にし、予測保守と迅速な意思決定を支援します。これらの統合は、製造業、航空、エネルギー、スマートインフラストラクチャにおける高価値の機会を解き放ちます。産業がインテリジェントで没入型、データ豊富なARプラットフォームを採用するにつれて、統合されたAR-AIエコシステムの需要は急速に拡大しています。
- 例えば、NVIDIAのOmniverseプラットフォームは、物理的に正確なレンダリングを備えた産業用デジタルツインシミュレーションを可能にし、工場環境全体でIoTセンサーからのデータをリアルタイムで同期することができます。
ヘルスケア、トレーニング、リモートコラボレーションにおける成長機会
ヘルスケア、教育、専門的トレーニングは、AR拡大の高い可能性を持つ分野です。外科医は、術前計画、術中ガイダンス、リモートテレメンタリングにARを使用し、臨床精度を向上させ、リスクを低減しています。医学生は、複雑な手順の理解を深めるインタラクティブな3D解剖モデルから恩恵を受けています。企業環境では、AR対応のリモートコラボレーションにより、専門家がリアルタイムで技術者を指導し、ダウンタイムと旅行コストを削減します。製造業、航空、防衛、緊急対応のための没入型トレーニングモジュールは、学習保持と運用準備を大幅に向上させます。これらのセグメントは、スケーラブルでコスト効果が高く、非常にインタラクティブな学習およびサポートツールを求める機関によって成長し続けています。
· 例えば、ジョンズ・ホプキンスの外科医は、脊椎手術中にAugmedics xvision ARナビゲーションシステム(Microsoft HoloLensをディスプレイハードウェアとして使用)を使用して、6本の椎弓根スクリューを高精度で配置しました。このシステムの精度に関する関連研究では、計画された軌道からのスクリュー先端の平均線形偏差が約1.98 mmであると報告されており、高い臨床精度と信頼性のある術中可視化を示しています。
自動車および小売顧客体験におけるARの拡大
ARは自動車および小売体験における主要な差別化要因になりつつあります。自動車メーカーは、ナビゲーション、安全警告、運転支援データを直接フロントガラスに投影するARヘッドアップディスプレイを組み込み、ドライバーの認識を向上させています。ショールームでは、ARアプリを使用して顧客が車両を構成し、インテリアを視覚化し、機能の組み合わせを評価するのを支援します。小売業では、ARを活用したバーチャル試着、製品視覚化、インタラクティブなマーケティングキャンペーンが購入の自信を高め、より強力なエンゲージメントを促進します。顧客体験が競争の戦場になる中、AR対応のパーソナライゼーションと没入型ストーリーテリングは、両セクターで具体的な利点を提供し、新たな収益源と顧客中心のアプリケーションを開拓します。
主要な課題:
高いハードウェアコストと限られた消費者向けアクセス
急速な革新にもかかわらず、ARデバイスは大量市場での採用には依然として高価です。高品質の光学部品、高度なセンサー、空間追跡システム、熱管理ソリューションが製造コストを大幅に引き上げます。その結果、プレミアムヘッドセットやスマートグラスは主に企業や高所得者層を対象としています。限られた手頃さが、ゲームや専門的な企業環境以外での採用を制約しています。さらに、ハードウェアの小型化の課題は、コンパクトで快適なデバイスの開発を妨げています。製造の規模の経済が改善され、部品コストが低下するまで、より広範な消費者への浸透は制限され、ARの主流の勢いを遅らせます。
技術的制限、プライバシーの懸念、および統合の複雑さ
ARは、レイテンシ、視野制限、バッテリー制約、動的環境での不一致な環境マッピングなど、持続的な技術的課題に直面しています。これらの問題は、特に手術、航空、産業検査などの高精度なアプリケーションでユーザー体験を妨げる可能性があります。ARデバイスがカメラやセンサーを統合し、周囲を継続的にキャプチャするため、プライバシーの懸念も高まり、規制の監視や公衆の抵抗が強まります。さらに、ARを既存の企業システム、3Dデータ、リアルタイム分析と統合するには、専門的なスキルと大規模なIT投資が必要です。これらの課題は、特に厳しく規制されたまたは安全性が重要なセクターでの展開を遅らせます。
地域分析:
北米
北米は、強力な技術採用、高い企業デジタルトランスフォーメーションへの投資、および米国全体における主要なARイノベーターの存在により、拡張現実市場の約38%を占めています。この地域は、先進的な5Gインフラストラクチャ、AR対応のトレーニング、物流最適化、医療視覚化に対する強い需要から恩恵を受けています。主要企業は、消費者および産業用アプリケーション向けにARハードウェアおよびソフトウェアの能力を拡大し続けています。ゲームエコシステム、自動車HUD、防衛訓練へのARの統合が地域の優位性をさらに強化しています。継続的な研究開発資金と企業展開の増加により、北米は主要な成長拠点であり続けるでしょう。
ヨーロッパ
ヨーロッパは、世界のAR市場の約24%を占めており、自動車、航空宇宙、製造、医療アプリケーションでの強力な採用によって支えられています。この地域の先進的な産業基盤は、AR支援のメンテナンス、労働者のトレーニング、リアルタイムの監視ソリューションの需要を促進しています。ドイツ、フランス、イギリスの自動車OEMは、ARヘッドアップディスプレイやショールーム可視化ツールをますます統合しています。医療システムは、手術計画や遠隔医療のためにARを採用し、主要経済国での採用を強化しています。EUが支援するデジタル化イニシアチブとスマート製造プログラムは、企業向けARの展開を加速し続け、地域全体での安定した成長を確保しています。
アジア太平洋地域 (APAC)
アジア太平洋地域は、消費者向け電子機器、製造、デジタルコマースの急速な拡大により、市場の約30%を占める最も急成長している地域の一つです。中国、日本、韓国は、強力なハードウェア生産能力と5Gネットワークの浸透の拡大に支えられ、AR技術の開発をリードしています。ゲーム、ソーシャルメディア、モバイルアプリでのAR採用は他の地域と比較して著しく高く、消費者主導の成長を促進しています。企業はますます工場の自動化、物流サポート、トレーニングのためにARに依存しています。スマートシティ、デジタル小売、自動車の革新への投資の増加は、APACを将来のAR市場拡大の中心的な推進力として位置づけています。
ラテンアメリカ
ラテンアメリカは、世界のAR市場の約5%を占めており、小売、教育、産業トレーニングアプリケーションでの採用が徐々に増加しています。ブラジルとメキシコは、デジタルコマースエコシステムの拡大とARベースの顧客エンゲージメントツールの使用拡大により、地域の需要をリードしています。企業は、リソースの制約に対抗するために、労働力トレーニング、現場メンテナンス、遠隔支援のためにARを採用しています。ゲームやエンターテインメントアプリケーションも消費者の使用を増加させています。インフラ開発の遅れやデバイスコストの高さに制約されているものの、5Gの展開とデジタルトランスフォーメーションプログラムの増加により、地域のAR採用が徐々に強化されることが期待されています。
中東・アフリカ (MEA)
中東・アフリカ地域は、スマートインフラ、リテールイノベーション、産業の近代化への投資の増加により、AR市場の約3%を占めています。UAEやサウジアラビアなどの湾岸諸国は、政府支援のデジタルイニシアチブ、AR統合観光サービス、エネルギーや航空の先進的なトレーニングプログラムを通じて採用をリードしています。小売業者はますます製品の可視化や顧客エンゲージメントのためにARを使用し、教育機関はインタラクティブな学習を改善するためにARモジュールを組み込んでいます。デバイスの手頃な価格や熟練した労働力の入手可能性に関連する課題にもかかわらず、MEAの強力なスマートシティの勢いは、新たなARの機会を創出し続けています。
市場セグメンテーション:
コンポーネント別
- ハードウェア
- ヘッドマウントディスプレイ (HMD)
- ヘッドアップディスプレイ (HUD)
- スマートグラス
- ソフトウェア
用途別
- 医療
- 自動車
- 航空宇宙・防衛
- ゲーム
- 小売
- 産業
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境:
拡張現実市場は、急速なハードウェアの革新、拡大するソフトウェアエコシステム、加速する企業導入によって、ますます競争の激しい環境が形成されています。主要なテクノロジー企業は、ハードウェアの能力を強化するために、高度な光学技術、軽量ヘッドセットデザイン、高性能プロセッサに注力しています。一方、ソフトウェア開発者は、空間コンピューティングエンジン、AI駆動のシーン理解、リアルタイム3Dレンダリングフレームワークに投資しています。ARプラットフォームプロバイダー、通信事業者、産業ソリューション統合業者間の戦略的パートナーシップは、業界横断的な展開を強化します。スタートアップは、リモートアシスタンス、トレーニング、eコマースの視覚化、医療画像におけるニッチなアプリケーションを導入することで重要な役割を果たしています。一方、主要な消費者向けブランドは、若年層を獲得するために、ゲーム、小売、ソーシャルメディアエコシステム内でAR機能を拡大し続けています。継続的な合併、買収、R&D投資は、企業がより没入的で信頼性が高く、スケーラブルなARソリューションを企業および消費者市場に提供する競争を強化します。
主要プレイヤー分析:
- Google Inc
- Magic Leap
- Qualcomm
- HTC Corporation
- Blippar
- Microsoft Corporation
- Daqri
- Apple Inc.
- Marxent Labs, LLC
- Facebook Inc
- Wikitude GmbH
最近の動向:
- 2025年10月29日、Magic LeapはARメガネのプロトタイプを発表し、Googleとの戦略的パートナーシップを拡大し、光学技術、導波路、ウェアラブルARエコシステムの開発に注力しました。
- 2025年7月、Qualcommはインドで「Snapdragon XR Day」イベントを開催し、AR/XR技術を紹介し、将来のスマートグラスプラットフォームへのコミットメントを示しました。
- 2024年5月、GoogleはシンガポールとパリでのロケーションベースのAR体験の国際パイロットプログラムを発表し、ブランドの実世界でのユースケースを検証することを目的としました。
レポートのカバレッジ:
この調査レポートは、コンポーネント、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形作る市場ダイナミクス、規制シナリオ、技術進展を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 空間コンピューティングプラットフォームが成熟し、より安定した没入型の現実世界のオーバーレイを提供するにつれて、ARはデジタルインタラクションの中核層となるでしょう。
- ARがトレーニング効率、メンテナンス精度、産業部門全体でのリモートコラボレーションを向上させるにつれて、企業の採用が加速するでしょう。
- ARデバイスはより軽量で人間工学的に優れ、省電力化され、消費者およびプロフェッショナル環境の両方での使用時間が長くなるでしょう。
- AI駆動のシーン理解がリアルタイムの物体検出、ジェスチャー認識、コンテクストに基づくパーソナライゼーションを強化します。
- ARヘッドアップディスプレイは自動車用途で急速に拡大し、安全なナビゲーションとドライバー支援ワークフローをサポートします。
- ARが手術計画、リモートテレメンタリング、医学教育を強化するにつれて、医療分野での採用が増加するでしょう。
- 小売およびeコマースは、AR試着ツール、製品の視覚化、体験型マーケティングにますます依存するようになるでしょう。
- 教育および労働力トレーニングは、学習の保持を改善し、トレーニングコストを削減するために、ARシミュレーションをますます利用するようになるでしょう。
- スマートシティの取り組みは、インフラの視覚化、公共サービス、観光体験のためにARを統合します。
- 主要なテクノロジー企業がハードウェア、ソフトウェア、クラウドプラットフォームを統一してシームレスなクロスデバイス体験を提供するにつれて、相互運用可能なARエコシステムが出現するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の拡張現実(AR)市場の規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2024年から2032年の間に、拡張現実(AR)市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた拡張現実(AR)セグメントはどれですか?
拡張現実(AR)市場の成長を促進している主な要因は何ですか?
拡張現実(AR)市場の主要企業はどこですか?
2024年に拡張現実(AR)市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 拡張現実(AR)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の拡張現実(AR)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 93.68 billion → 2032: USD 406.04 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 拡張現実(AR)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 拡張現実(AR)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における拡張現実(AR)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 拡張現実(AR)市場市場の成長要因
- 3.3 拡張現実(AR)市場市場の抑制要因および課題
- 3.4 拡張現実(AR)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 拡張現実(AR)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 拡張現実(AR)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、拡張現実(AR)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 拡張現実(AR)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 拡張現実(AR)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は拡張現実(AR)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 拡張現実(AR)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 拡張現実(AR)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 拡張現実(AR)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 拡張現実(AR)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新拡張現実(AR)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の拡張現実(AR)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の拡張現実(AR)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の拡張現実(AR)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の拡張現実(AR)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの拡張現実(AR)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の拡張現実(AR)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの拡張現実(AR)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 拡張現実(AR)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
