
藻インク市場の概要:
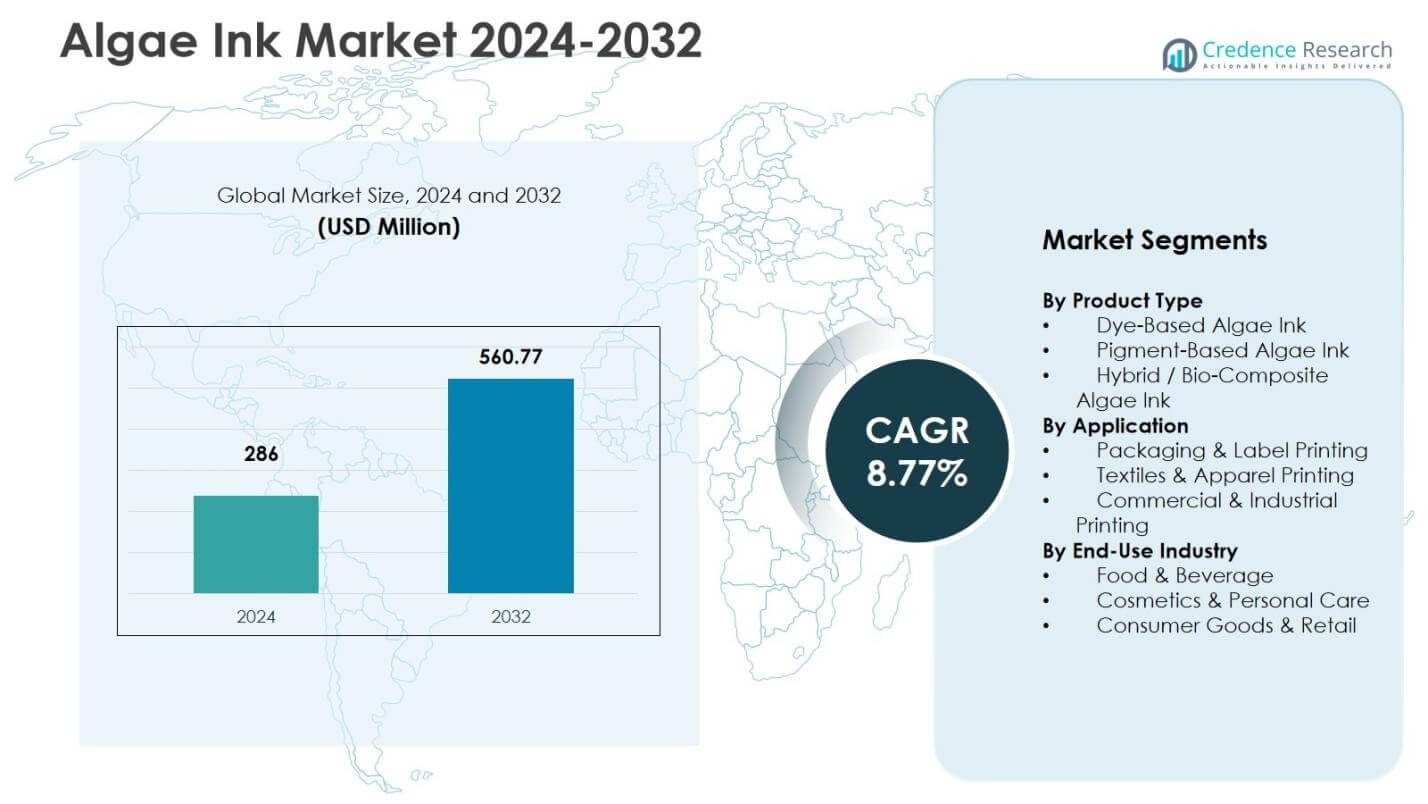
藻インク市場の規模は2024年に2億8600万米ドルと評価され、2032年までに5億6077万米ドルに達すると予測されており、予測期間中のCAGRは8.77%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 藻インク市場規模 2024 | 2億8600万米ドル |
| 藻インク市場、CAGR | 8.77% |
| 藻インク市場規模 2032 | 5億6077万米ドル |
市場には、Living Ink Technologies、Nature Coatings、Vollebak、Algix、Green Pigment Labs、BioGraphix、Advanced Algae Solutions、EcoAlgae Print Solutions、Living Carbon Ink、AlgaeTechなどのイノベーションに焦点を当てたサプライヤーが含まれています。これらの企業は、バイオ顔料の開発、生産の拡大、包装、繊維、ラベリングのためのインク性能の向上に注力しています。企業は一般的に製品開発、持続可能性を重視したパートナーシップ、産業印刷におけるユースケースの試行を通じて拡大しています。北米は2024年に36.4%のシェアで主導し、包装やアパレルブランディングでの採用に支えられ、次いでヨーロッパとアジア太平洋が続き、規制の焦点と持続可能性プログラムがバイオベース素材への関心の高まりと関連しています。
藻インク市場の洞察
- 藻インク市場は2024年に2億8600万米ドルで、2032年までに5億6077万米ドルに達すると予想され、予測期間中のCAGRは8.77%です。
- 成長は、バイオベースの印刷材料の需要、包装や繊維におけるESGの広範な採用、顔料ベースの藻インクの採用に関連しており、2024年には46.2%のシェアを占め、耐久性と印刷の安定性に位置付けられています。
- トレンドには、エコファッション、プレミアムラベリング、持続可能性主導のブランディングでの使用の増加、藻由来顔料の拡大を目指した素材革新者と包装コンバーターとのパートナーシップが含まれます。
- 制約には、生産コストの高さ、大規模製造能力の制限、従来の合成インクに対する性能の一貫性の課題が含まれ、価格に敏感な産業ユーザーの採用を遅らせる可能性があります。
- 北米は2024年に36.4%のシェアで主導し、次いでヨーロッパ(28.7%)とアジア太平洋(24.1%)が続き、持続可能性プログラムと繊維および包装の成長が採用を支えています。
藻インク市場のセグメンテーション分析:
製品タイプ別:
2024年には顔料ベースの藻類インクが46.2%のシェアを占めました。顔料ベースの製剤の需要は、色の安定性、耐久性、商業印刷の要件との互換性に関連しており、特定の用途ではUV暴露や湿気に対する耐性が向上しています。染料ベースの藻類インクは、鮮やかさが優先される小ロットやクリエイティブな印刷でより頻繁に使用されており、ハイブリッド/バイオコンポジットシステムは、サプライヤーがバイオコンテンツを増やし、循環経済や持続可能性の目標に関連した調達要件を満たすことを目指して開発されています。
- 例えば、Living Ink Technologiesは、ALGAE BLACK™顔料を使用したALGAE INK™を大豆または水ベースのキャリアと組み合わせて販売しており、ハングタグやパッケージングのオフセット印刷において83%のバイオ再生可能コンテンツを主張し、コート紙上でのインクと水のバランスを重視しています。
用途別:
2024年には包装およびラベル印刷が51.8%のシェアを占めました。このセグメントは、食品、化粧品、ブランド消費財における低影響の印刷材料の需要によって支えられており、しばしば企業のESG目標や包装の持続可能性イニシアチブに関連しています。テキスタイルおよびアパレル印刷は、ブランドがエコファッションや天然顔料のブランディングで藻類ベースのインクを試験する中で続いており、商業および産業印刷は、サイネージやプロモーション用途で持続可能性の主張が調達に影響を与える小規模ながら成長している分野です。
- 例えば、CrocsはLiving Ink TechnologiesおよびEcoEncloseと提携し、2023年8月からCMYKプロセスで藻類由来のインクを使用してJibbitzチャームボックスを印刷し、印刷されたパッケージングで石油ベースのカーボンブラックを置き換えました。
最終用途産業別:
食品および飲料は2024年に39.5%のシェアを占め、ブランドが持続可能性と「クリーンラベル」ポジショニングを強調する包装およびラベルでの採用を反映しています。化粧品およびパーソナルケアは、プレミアムブランディングとリサイクル可能なラベル戦略により、高成長セグメントとして説明されており、消費財および小売業での使用は、持続可能性のコミュニケーションを支援することを意図した包装および商品化用途に関連しています。食品接触包装の規制適合性に関する仮定は、地域の規則およびサプライヤーや認証によって異なる特定のインク製剤に依存します。
藻類インク市場の主要成長ドライバー
持続可能でバイオベースの印刷ソリューションへの需要の高まり 採用は、石油由来の顔料への依存を減らし、材料を持続可能性のコミットメントに合わせるためのブランドおよびコンバーターの取り組みによって支えられています。藻類由来の顔料は、ESG報告とブランド差別化を支援できる低影響の代替品として位置づけられています。環境に配慮した包装に対する消費者の関心は、特定のカテゴリーでの採用を強化する可能性がありますが、需要の引き込みの程度は、価格感度や性能要件によって異なります。
- 例えば、NikeのISPAサブブランドは、2024年春後半に導入された一部のフットウェアボックスにLiving Inkのフレキソグラフィック藻類インクを使用し、石油由来のカーボンブラックの代替品として黒色仕様を満たしています。
包装およびラベル用途での採用の増加
パッケージングとラベリングは、高い印刷量と目に見えるブランドの持続可能性メッセージを組み合わせるため、中心的な需要分野です。藻類インクが水性システムと互換性があり、コンバーターがターゲット基材での走行性、乾燥性、耐久性を検証できる場合、採用が支援されます。包装廃棄物に対する規制の圧力と、リサイクル可能または堆肥化可能な材料への企業の取り組みは、バイオベースのインクへの関心を高める可能性がありますが、切り替えの決定はコスト、入手可能性、認証の準備状況にも依存します。
- 例えば、パタゴニアはLiving Inkの藻類インクをパッケージングとハングタグに使用し、オフセット印刷と水性コーティングに対応したバイオベースのオプションとして位置付けています。
バイオ顔料抽出とインク配合における技術的進歩
藻類の栽培、顔料抽出、インク配合における研究開発は、従来のインクとの性能差を縮小することを目的としています。粘度制御、安定性、印刷システムの互換性の進展は、高速印刷や繊維への適用性を広げる可能性があります。ハイブリッドシステムは耐久性を向上させ、達成可能な色域を拡大するかもしれませんが、スケールアップは製造投資、プロセス収率、一貫性の管理に依存しています。
藻類インク市場の主要トレンドと機会
ファッション、テキスタイル印刷、エコブランドアプリケーションへの拡大
テキスタイルとアパレルのブランディングは、エコファッションの位置付けと自然顔料の代替品への関心により、利用ケースが拡大しています。アパレルブランドとバイオインク開発者のコラボレーションは、限定版とブランドストーリーテリングを通じて市場参入を加速させることができ、より広範なスケーリングは色の一貫性、洗濯堅牢性、コストに依存します。
例えば、ポルトガルのメーカーSILSAは、再生可能な綿と藻類廃棄物から得られるバイオベースの黒色顔料を中心に位置付けたテキスタイルスクリーン印刷コレクションで、OEKO-TEX認証の藻類インクを使用しています。
戦略的パートナーシップ、商業パイロット、グリーン印刷エコシステムのスケーリング
パートナーシップとパイロット展開は、性能を検証し、コンバーターとの信頼を築き、継続的な需要を確保する一般的なルートです。サプライヤーがバイオ製造能力に投資し、異なる基材と印刷方法の性能試験を標準化する場合、スケーリングの機会が増加します。時間が経つにつれ、競争は一貫した供給、コスト削減、検証されたライフサイクルインパクトに向かってシフトする可能性があり、持続可能性の主張はより厳しい精査を受けるでしょう。
- 例えば、Trimco GroupはLiving Inkと協力してハングタグ用の藻類インク印刷を行い、藻類バイオマス廃棄物を原料として使用しながら、商品ラベル生産への統合を示しています。
藻類インク市場の主要な課題
高い生産コストと限られた大規模製造インフラストラクチャ 従来のインクに比べて高いコストは、藻類の栽培投入、顔料抽出ステップ、および小規模な生産スケールによって引き起こされる主要な障壁です。限られた産業能力は、大規模なコンバーターに対する供給の信頼性と価格設定を制約する可能性もあります。コスト競争力が向上し、サプライチェーンが成熟するまで、採用はプレミアムブランディングやパイロットプログラムに集中する可能性があり、広範なコモディティパッケージングには及ばないかもしれません。
色域、性能の一貫性、市場認知の制限
パフォーマンスの一貫性と色の範囲は一般的な制約であり、特にブランドカラーの厳密な許容範囲、UV耐久性、基材間の再現性を必要とするアプリケーションにおいて顕著です。一部のユーザーは藻類インクを初期段階のソリューションと見なすかもしれず、これにより認証、第三者試験、透明なパフォーマンスデータの重要性が増します。より広範な採用は、標準化された仕様、アプリケーションガイダンス、コンバーターの親しみやすさに依存する可能性があります。
藻類インク市場の地域分析
北アメリカ
北アメリカは2024年に36.4%のシェアを占め、持続可能な包装、プレミアムラベリング、ブランド主導のアパレルプログラムの採用によって支えられています。市場の発展は、材料革新エコシステムの利用可能性、コンバーターパートナーシップ、特にアメリカ合衆国における強力な企業ESG活動に関連しています。
ヨーロッパ
ヨーロッパは2024年に28.7%のシェアを占め、環境規制、循環型経済イニシアチブ、持続可能な包装材料への高い重視によって支えられています。採用は、プリンター、包装コンバーター、材料開発者間の協力によって強化され、持続可能性の遵守が調達要因であるラベリングやブランド消費財に需要が集中しています。
アジア太平洋
アジア太平洋は2024年に24.1%のシェアを占め、大規模な包装および繊維製造拠点とブランドによる持続可能性への取り組みの増加により急成長地域として位置づけられています。バイオベース材料を促進する政府のイニシアチブが採用を支援する可能性があり、スケーリングは地域のコンバーターの検証と大量アプリケーションにおけるコストパフォーマンスのトレードオフに依存します。
ラテンアメリカ
ラテンアメリカは2024年に6.2%のシェアを占め、持続可能性に焦点を当てた包装イニシアチブでの採用が徐々に進んでいます。成長は、ブランド主導のエコパッケージングプログラムと国際的なサプライヤーとのパートナーシップに関連しており、工業規模での浸透はコストと供給の可用性によって制限されています。
中東およびアフリカ
中東およびアフリカは2024年に4.6%のシェアを占め、プレミアム包装、化粧品ラベリング、ニッチな繊維用途での初期段階の採用を反映しています。成長は、UAE、サウジアラビア、南アフリカなどの市場における持続可能性のイニシアチブによって支えられていますが、より広範なスケーリングは限られた地域のサプライチェーンと不均一なコンバーターの準備によって制約されています。
藻類インク市場のセグメンテーション:
製品タイプ別
- 染料ベースの藻類インク
- 顔料ベースの藻類インク
- ハイブリッド/バイオコンポジット藻類インク
用途別
- 包装およびラベル印刷
- 繊維およびアパレル印刷
- 商業および産業印刷
最終用途産業別
- 食品および飲料
- 化粧品およびパーソナルケア
- 消費財および小売
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
競争環境には、Living Ink Technologies、Nature Coatings、Vollebak、Algix、Green Pigment Labs、BioGraphix、Advanced Algae Solutions、EcoAlgae Print Solutions、Living Carbon Ink、AlgaeTechなどの専門スタートアップや素材革新者が含まれます。競争は、顔料の性能、商業印刷システムとの互換性、コストと規模の準備性、テストデータと認証による顧客検証のサポート能力に焦点を当てています。特にパイロットやブランド主導のパッケージ転換において、包装コンバーター、アパレルブランド、持続可能な素材サプライヤーとのパートナーシップが主要な商業化ルートです。採用が進むにつれ、差別化は供給の信頼性、基材全体での実績、検証可能なライフサイクル影響の主張にますます依存する可能性があります。
主要プレイヤー分析
- Living Ink Technologies
- Nature Coatings
- Vollebak
- Advanced Algae Solutions
- Living Carbon Ink
- EcoAlgae Print Solutions
- BioGraphix
- Green Pigment Labs
- Algix
- AlgaeTech
最近の展開
- 2025年12月、RyonetはLiving Ink Technologiesとの独占販売パートナーシップを発表し、スクリーン印刷用の炭素ネガティブな黒インクとして位置付けられたScreen ALGAE INKを提供します。
- 2025年12月、Living Ink TechnologiesはRyonetとのパートナーシップを発表し、ScreenPrinting.comを通じて米国でスクリーン印刷用途向けにAlgae Ink™を販売します。
- 2025年11月、Living Ink TechnologiesはGrow-NY食品およびAgTechスタートアップコンペティションに参加し、廃棄物から価値を生み出すバイオ顔料アプローチを発表し、産業パートナーシップを追求しました。
- 2025年8月、CrocsはLiving Ink Technologiesと提携し、Jibbitz™チャームボックス用にCMYKで印刷されたAlgae Ink™を使用した小売パッケージを商業的なフルカラーアプリケーションとして石油由来のカーボンブラックに代わるものとして発売しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、最終用途産業、地理による市場分析を行います。製品アプローチと商業化戦略によって主要な参加者をプロファイルし、推進要因、制約、市場動向をレビューします。また、採用に影響を与える規制の状況や技術開発を考慮し、需要に影響を与える外部要因も検討します。このレポートは、持続可能な印刷材料を扱う新規参入者と既存のサプライヤーの両方に対する戦略的考慮事項を含んでいます。
将来の展望
- 持続可能性のコミットメントと低炭素素材の採用が包装や繊維で増加するにつれて、市場は拡大すると予想されます。
- 研究開発投資は、合成インクとのギャップを減らすために、色の範囲、耐久性、印刷性能の向上に焦点を当てると予想されます。
- インク開発者、コンバーター、ブランド間のパートナーシップは、検証とスケーリングのために重要なままであると予想されます。
- 低影響材料への規制と調達のシフトは、ラベルやブランド包装の需要を支えると予想されます。
- 藻類インクが洗濯耐久性と色の一貫性の要件を満たす場合、衣料品および繊維用途は成長すると予想されます。
- コスト削減と供給の信頼性向上のために、容量拡大とプロセス改善が必要とされると予想されます。
- 市場の受け入れは、認証、パイロット、およびパフォーマンスとライフサイクル影響の明確な証拠を通じて改善されると予想されます。
- 供給者が性能要件とバイオコンテンツ目標を調和させる中で、ハイブリッドバイオコンポジットの配合が成長すると考えられます。
- ヨーロッパとアジア太平洋地域での成長は、政策の焦点と製造規模によって支えられると予想されますが、コスト競争力に依存します。
- 競争上の差別化は、検証されたライフサイクル影響、信頼できる供給、および用途特有の性能証明に向かってシフトすると予想されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
藻類インク市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に藻類インク市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた藻類インク市場のセグメントはどれですか?
藻類インク市場の成長を促進している主な要因は何ですか?
藻類インク市場の主要企業はどこですか?
2024年に藻類インク市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 藻類インク市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の藻類インク市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 286 Million → 2032: USD 560.77 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 藻類インク市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 藻類インク市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における藻類インク市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 藻類インク市場市場の成長要因
- 3.3 藻類インク市場市場の抑制要因および課題
- 3.4 藻類インク市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 藻類インク市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 藻類インク市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、藻類インク市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 藻類インク市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 藻類インク市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は藻類インク市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 藻類インク市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 藻類インク市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 藻類インク市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 藻類インク市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新藻類インク市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の藻類インク市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の藻類インク市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の藻類インク市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の藻類インク市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの藻類インク市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の藻類インク市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの藻類インク市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 藻類インク市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
