
市場概要
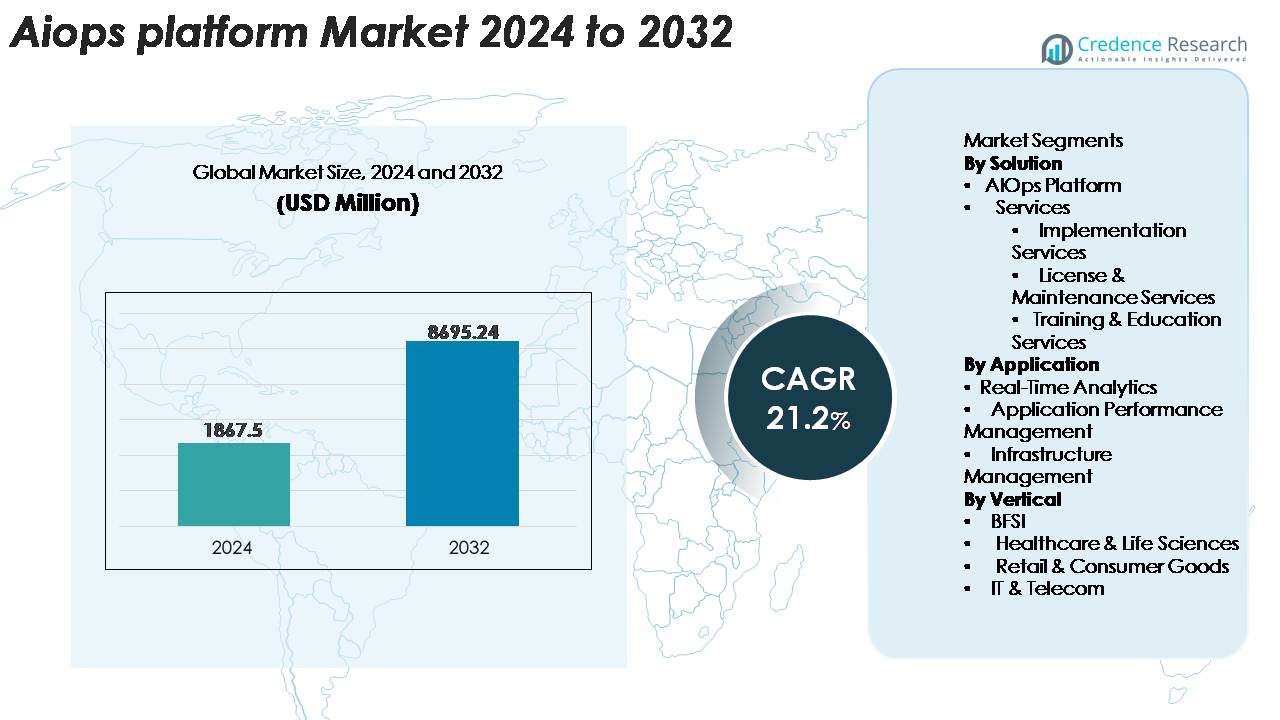
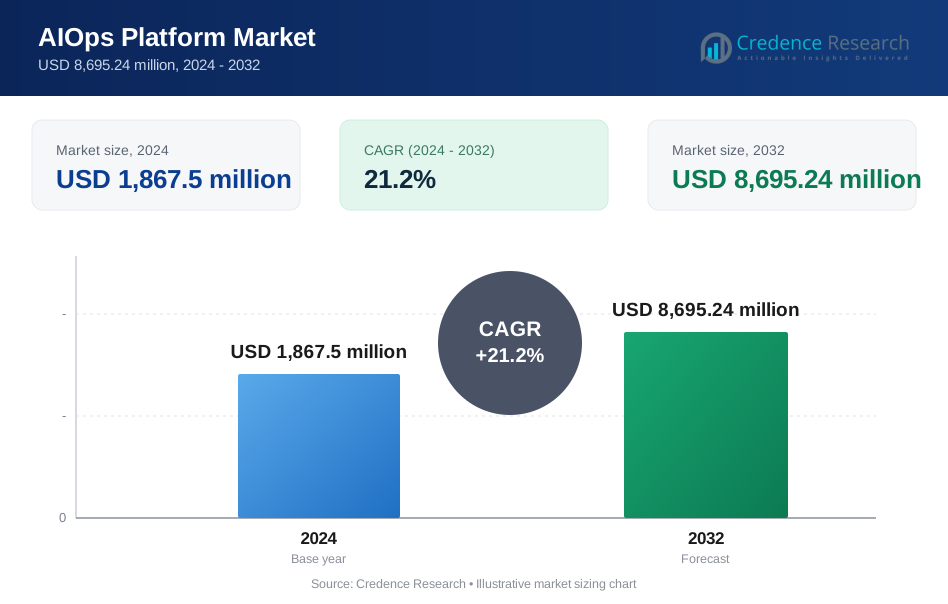
AIOpsプラットフォーム市場は2024年に18億6,750万米ドルと評価され、2032年までに86億9,524万米ドルに達すると予測されており、予測期間中のCAGRは21.2%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| AIOpsプラットフォーム市場規模 2024 | 18億6,750万米ドル |
| AIOpsプラットフォーム市場、CAGR | 21.2% |
| AIOpsプラットフォーム市場規模 2032 | 86億9,524万米ドル |
AIOpsプラットフォーム市場は、高度な可観測性、自動化、AI駆動のインシデントインテリジェンスを提供する技術リーダーによって支配されています。Broadcom、Dynatrace、HCL Technologies Limited、ProphetStor Data Services, Inc.、VMware、Splunk Inc.、IBM、Micro Focus、BMC Software、Moogsoftなどの主要プレーヤーは、予測分析、クラウドネイティブ統合、自動化された根本原因分析を通じてその能力を拡大し続けています。これらのベンダーは、リアルタイム監視の強化、生成AI機能の統合、マルチクラウド運用の可視性の強化によって競争しています。北米は、強力なデジタルトランスフォーメーション投資、成熟したIT運用環境、BFSI、通信、技術分野での早期企業採用に支えられ、世界のAIOps市場を38%のシェアでリードしています。
市場インサイト
- AIOpsプラットフォーム市場は2024年に18億6,750万米ドルと評価され、2032年までに86億9,524万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)21.2%を記録します。
- 市場成長は、ハイブリッドおよびマルチクラウドアーキテクチャの急速な採用、アプリケーションの複雑化の増加、自動化されたインシデント検出、イベント相関、インテリジェントな修復ワークフローを通じたMTTRの削減の必要性によって推進されています。
- 主要なトレンドには、AIOpsワークフローへの生成AIの統合、エッジおよび5G環境への拡大、統一された運用インテリジェンスと予測的洞察のためのAIOpsとSecOpsの収束の増加が含まれます。
- 競争環境は、Broadcom、Dynatrace、Splunk Inc.、IBM、VMware、BMC Software、Moogsoftなどの主要プレーヤーによって形成されており、AI強化された可観測性、自動分析、クラウドネイティブなスケーラビリティに焦点を当てて市場の地位を強化しています。
- 地域別では、北米が38%でリードし、次いでヨーロッパが26%、アジア太平洋が22%となっており、セグメント別では、統一されたAI駆動の運用可視性に対する企業の強い需要により、AIOpsプラットフォームソリューションセグメントが支配的です。
 市場セグメンテーション分析:
ソリューション別
AIOpsプラットフォームセグメントは、市場の支配的なシェアを保持しており、機械学習、イベント相関、自動化された根本原因分析を統一された運用ワークフローに統合する能力によって推進されています。企業はますますフルスタックの可観測性と予測的問題予防を優先し、プラットフォーム中心の展開に対する需要を強化しています。実装サービスは、企業がクラウドネイティブアーキテクチャを拡大し、レガシーIT資産を近代化する中で安定した成長を示し、ライセンス&メンテナンスサービスは継続的な更新サイクルから利益を得ています。トレーニング&教育サービスは、企業がAI駆動の分析と自動化をより効果的に利用するためにチームをスキルアップする中で注目を集めています。
- 例えば、DynatraceのGrailデータレイクハウスは、1日あたり複数ペタバイトのテレメトリを処理し、そのDavis AIエンジンはSmartscapeを通じて数十億の依存関係を分析し、複雑な企業環境全体で非常に正確な自動根本原因分析を可能にしています。
アプリケーション別
アプリケーションパフォーマンス管理(APM)は、マイクロサービス、分散アプリケーション、ハイブリッドクラウドワークロードの継続的な監視を必要とする環境での高い採用に支えられ、主要なアプリケーションセグメントを代表しています。組織は、APM対応のAIOpsを活用して異常を検出し、リソース使用を最適化し、ダウンタイムを削減しています。リアルタイム分析は、イベント駆動型アーキテクチャの台頭と即時のインシデント洞察の必要性により急速に拡大しています。インフラ管理も、企業が容量予測と構成ドリフト検出を自動化する中で強い採用を示しています。その他のカテゴリには、AIが専門的な運用ワークフローを補完するニッチなユースケースが含まれます。
· 例えば、Splunk Observability Cloudは、サンプリングなしで100%のアプリケーションスパンをキャプチャするNoSample™フルフィデリティトレーシングモデルを使用し、分散サービス全体で深いリアルタイムの可視性を提供します。このプラットフォームは、ログ、メトリクス、トレースをミリ秒単位の粒度で相関させ、複雑なAPM環境での異常検出を改善し、平均解決時間を短縮します。
業種別
BFSIセクターは、市場を支配しており、金融機関はAIOpsを導入してサービスの信頼性を向上させ、インシデントの迅速な修復を加速し、複雑で大量のトランザクション環境全体でコンプライアンスを確保しています。AIOpsプラットフォームは、銀行がダウンタイムを削減し、不正検出ワークフローを強化し、デジタルチャネルのリアルタイム監視をサポートします。ヘルスケア&ライフサイエンスは、臨床システムの稼働時間を管理し、データフローを保護するために採用が増加しています。小売&消費財は、eコマースのパフォーマンスとサプライチェーンシステムを最適化するためにAIOpsを使用しており、IT&テレコムは広範なネットワークインフラの自動化ニーズのため主要な採用者であり続けています。
主要成長要因
ハイブリッドおよびマルチクラウド環境の急速な拡大
ハイブリッドおよびマルチクラウドアーキテクチャへの加速された移行は、AIOpsプラットフォームの主要な成長要因です。パブリッククラウド、プライベートクラウド、およびオンプレミス環境でワークロードを実行する企業は、監視、アラートの相関、およびパフォーマンス管理において複雑さが増しています。従来のIT運用ツールは、分散システムから生成される膨大な量、多様性、速度のテレメトリデータを処理できません。AIOpsプラットフォームは、機械学習を適用して異常を検出し、イベントの相関を自動化し、予測的な洞察を大規模に提供することで、このギャップに対処します。マイクロサービス、Kubernetesクラスター、およびAPI駆動型アプリケーションによって促進される観測性の需要の増加は、統一されたAIOpsソリューションへの依存をさらに高めます。組織がエンドツーエンドの可視性と迅速なインシデント解決を求める中、デジタルファースト企業、金融機関、テレコムネットワーク、およびハイパースケールインフラ全体でAIOpsの採用が強化されています。
· 例えば、New Relicのテレメトリデータプラットフォームは、ハイブリッドおよびマルチクラウド環境全体で統一された相関とミリ秒レベルのクエリを可能にするペタバイト規模のアーキテクチャを通じて、リアルタイムでフルフィデリティのメトリクス、ログ、イベント、および分散トレースを処理します。
自動化されたインシデント管理とMTTR削減のニーズの高まり
ダウンタイムとサービス劣化のビジネスコストの増加は、AIOps対応の自動化に対する強い需要を引き起こしています。組織は、リアルタイムの異常検出、自動化された根本原因分析、インテリジェントなアラート抑制を通じて、検出平均時間(MTTD)と解決平均時間(MTTR)を短縮するツールを優先しています。AIOpsプラットフォームは、ログ、メトリクス、トレース、およびイベントの継続的な監視と相関を提供し、ITチームがユーザーに影響を与える前に問題を特定できるようにします。反応的なトラブルシューティングではなく、プロアクティブな運用へのシフトは、銀行、ヘルスケア、小売、テレコムなどのセクターでの運用の回復力を高めます。インシデントトリアージ、チケットの充実、修復スクリプトなどの反復タスクの自動化は、チームの効率をさらに向上させます。デジタル体験が顧客の忠誠心の中心となるにつれて、企業はAIOpsを稼働時間の維持とITサービス提供の最適化のための戦略的要件と見なすようになっています。
- 例えば、PagerDutyのオペレーションクラウドは、機械学習を適用してノイズを圧縮し、関連するアラートをグループ化し、自動応答を編成することで、企業が手動のトリアージ作業を大規模に削減できるようにします。このプラットフォームは、ペタバイトレベルのデータ取り込みとリアルタイムのイベントルーティングを設計しており、グローバル展開全体での高ボリュームのハイブリッドおよびマルチクラウド運用をサポートします。
観測性の成長、分析駆動型意思決定、およびデータ量の爆発
現代の企業エコシステムは、アプリケーション、ネットワークノード、クラウドプラットフォーム、IoTデバイス、セキュリティシステムから大量の機械データを生成します。このテレメトリーの指数関数的な増加は、AIOpsプラットフォームの急速な採用の主要な推進力です。組織は、非構造化データから実用的な洞察を引き出し、重要なシステム内の盲点を排除するために、スケーラブルなAI駆動の分析を必要としています。AIOpsプラットフォームは、可観測性、ビジネス分析、予測インテリジェンスを統合し、ITチームがシステムの挙動を予測し、業務をビジネスの成果に合わせることを可能にします。コンテキストに基づく洞察、行動のベースライン設定、自動異常検出の組み合わせにより、意思決定の速度と精度が向上します。データが分散環境で増加し続ける中、AIOpsは運用の複雑さを管理し、信頼性を向上させ、高速なデジタルトランスフォーメーションをサポートするために不可欠な存在となります。
主要なトレンドと機会
インテリジェントオートメーションのためのGenAI統合AIOpsの採用
重要な業界のトレンドは、意思決定インテリジェンスと運用自動化を強化するために、生成AI機能をAIOpsプラットフォームに統合することです。GenAI駆動のコパイロットは、ITチームを支援し、インシデントを要約し、修復スクリプトを生成し、自然言語で根本原因の洞察を説明します。ベンダーは、LLM搭載のアシスタントを可観測性ダッシュボードに組み込み、迅速なトリアージ、ガイド付きトラブルシューティング、ポリシー生成を可能にしています。このAIOpsとGenAIの融合は、自律的なインシデント対応、予測メンテナンス、コンテキストに応じたワークフローオーケストレーションの機会を開きます。このトレンドは、ITチームが限られた人的資源で大規模な分散運用を管理する企業セグメントで特に強力です。GenAIモデルの精度が向上するにつれ、組織はAI駆動の運用アシスタントをますます導入し、解決時間を短縮し、手動作業を減らし、24/7の運用継続性をサポートしています。
- 例えば、DynatraceのDavis CoPilotは、2023年7月に発表され、2024年後半から一般利用可能で、統一された可観測性、セキュリティ、ビジネスデータをエクサバイト規模で取り込み、保存し、分析するために特別に構築されたGrailデータレイクハウスを活用し、ハイブリッドおよびマルチクラウド環境全体でのコンテキスト分析を可能にします。
エッジ、5G、および分散IT環境におけるAIOpsの拡大
エッジコンピューティングと5Gネットワークの急速な成長は、AIOpsプラットフォームにとって大きな機会を提供します。エッジデバイスと低遅延アプリケーションは、リアルタイムの相関と自動修復を必要とする継続的なテレメトリーを生成します。AIOpsソリューションは、地理的に分散したインフラ全体で分散可観測性と予測インサイトを提供することで、この複雑さを管理するのに役立ちます。通信事業者、製造工場、物流拠点、スマートシティエコシステムは、エッジでの信頼性の高いサービスパフォーマンスを確保するためにAIOpsをますます統合しています。5Gの展開が加速する中、ネットワークオペレーターは、容量予測、動的構成管理、自動障害隔離のためにAIOpsを使用しています。分散型ITアーキテクチャの台頭は、AIOpsを高可用性、低遅延の運用エコシステムの重要な促進要因として位置づけています。
· 例えば、EricssonのCognitive Softwareスイートは、2024年にExplainable AIを含むように強化され、グローバルに訓練されたAIモデルを使用して、根本原因の推論、自動ネットワークイベント分析、AI駆動のネットワーク設計と最適化を提供します。これにより、通信サービスプロバイダーは、手動調整からデータ駆動のモデルベースのネットワーク最適化へと移行できます。
セキュリティ統合型AIOpsの成長機会(SecOps + AIOpsの融合)
AIOpsとセキュリティオペレーションの融合は、パフォーマンス監視と脅威検出を統一することで、組織に新たな可能性をもたらしています。サイバー攻撃が進化し、ITインフラがより分散化する中で、SecOpsチームは運用上の異常とセキュリティアラートを組み合わせたクロスドメインの洞察を必要としています。AIOpsプラットフォームは、行動の逸脱、アクセスパターン、インフラのテレメトリを相関させることで、この融合を提供します。この統合により、脅威の早期識別が強化され、インテリジェントなイベントの強化を通じて誤検知が減少します。このアプローチはゼロトラストアーキテクチャをサポートし、銀行、医療、通信などの高リスク分野でのレジリエンスを強化します。ベンダーはAI駆動の脅威インテリジェンスを含むプラットフォーム機能を拡張し、ハイブリッドAIOps–SecOpsソリューションの新たな機会を創出しています。
主要な課題
データ統合の複雑さと標準化の欠如
広範な関心にもかかわらず、多くの組織は多様な監視ツール、レガシーシステム、クラウド環境、カスタムアプリケーションからデータを統合する上で重大な課題に直面しています。AIOpsプラットフォームは高品質で構造化され、相関性の高いテレメトリに大きく依存していますが、異なるエコシステムはしばしば標準化を欠いています。ログ、メトリクス、イベント、トレースを統一されたデータレイヤーに統合するには、複雑な設定と高度なデータエンジニアリングが必要です。これにより実装のタイムラインが遅れ、機械学習の洞察の精度が制限されます。さらに、一貫性のないデータフォーマット、APIの断片化、サイロ化されたオペレーションツールが、フルスタックの可視性を達成する障壁となります。企業は、データの正規化、コネクタ開発、ガバナンスフレームワークに投資し、AIOpsを効果的に大規模に運用化する必要があります。
スキルギャップ、採用抵抗、高い導入の複雑さ
AIOpsの採用は、組織の抵抗と機械学習、自動化エンジニアリング、高度な可観測性の実践におけるスキル不足によってしばしば妨げられます。多くのITチームはAI駆動のワークフローの経験が不足しており、手動操作から自動化された意思決定への移行に対する抵抗を引き起こしています。導入の複雑さも課題となり、AIOpsはMLモデルの調整、相関ルールの設定、既存のITSMプロセスとの整合が必要です。予算の制約やベンダーロックインへの懸念も採用を遅らせます。適切なトレーニングと文化的な準備がなければ、組織はAIOpsの能力を十分に活用するのに苦労し、自動化の可能性を制限し、投資収益率を低下させます。
地域分析
北米
北米は、クラウド採用の強さ、先進的なITモダナイゼーションの取り組み、企業全体でのAI駆動の可観測性ツールの早期統合によって、AIOpsプラットフォーム市場の約38%を占めています。米国は、自動化されたインシデント対応、予測分析、ハイブリッドクラウドのパフォーマンス監視を優先する組織によって導入が進んでいます。BFSI、通信、デジタルネイティブ企業からの高い投資が採用をさらに加速し、ハイパースケールクラウドプロバイダーはAIOpsをマネージドサービスポートフォリオに統合し続けています。この地域はまた、強力なベンダーの存在、成熟したDevOps文化、大規模な企業エコシステム全体でのAI対応ITオペレーションの需要の高まりから恩恵を受けています。
ヨーロッパ
ヨーロッパは、ドイツ、英国、フランス、北欧諸国での急速なデジタルトランスフォーメーションの取り組みに支えられ、世界のAIOpsプラットフォーム市場の約26%を占めています。企業はインフラの可視性を向上させ、複雑なマルチクラウド環境を管理し、厳格な稼働時間要件を満たすためにAIOpsをますます採用しています。特にBFSIおよび重要インフラにおける運用レジリエンスに対する地域の強力な規制の焦点が、自動監視と異常検出の需要を高めています。5Gネットワークの拡大とインダストリー4.0の取り組みが投資をさらに促進しています。ヨーロッパの組織はデータガバナンスとコンプライアンスにも重点を置いており、ベンダーに対してローカライズされた分析と安全なクラウド統合AIOpsフレームワークを提供することを求めています。
アジア太平洋(APAC)
アジア太平洋は、広範なクラウド移行、デジタルサービスの拡大、通信およびフィンテックエコシステムの急速な成長により、市場シェア約22%で最も急成長している地域を表しています。中国、インド、日本、韓国などの国々は、企業がIT運用を近代化し、大量のデジタルワークロードとエッジベースのアプリケーションをサポートするにつれて、採用を加速しています。AIOpsプラットフォームは、大規模な分散インフラ全体でのリアルタイム分析、自動修復、パフォーマンス最適化のために注目を集めています。政府主導のデジタル化プログラム、eコマース活動の増加、ハイパースケールデータセンターの拡張が地域の需要を大幅に強化しています。企業全体でのAIと自動化の採用が増加しているため、APACは主要な成長エンジンとして位置付けられています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、チリ、コロンビアでの採用が徐々に増加しており、世界のAIOpsプラットフォーム市場の約8%を占めています。BFSI、通信、リテールの組織は、運用ダウンタイムを削減し、ハイブリッドクラウドのパフォーマンスを管理し、ITインシデント対応を効率化するためにAIOpsに投資しています。地域のデジタルサービスエコシステムの成長とクラウドベースのアプリケーションの統合の増加が、リアルタイムの異常検出と自動化された運用の必要性を促進しています。予算の制約が小規模企業での採用を遅らせていますが、マネージドサービスプロバイダーがコスト効率の良いAIOpsソリューションを導入するにつれて、関心が高まっています。通信の近代化とフィンテックの拡大が地域の機会をさらに強化しています。
中東およびアフリカ(MEA)
中東およびアフリカ地域は、UAE、サウジアラビア、南アフリカ、カタールでのデジタルトランスフォーメーションプログラムの増加に支えられ、世界市場の約6%を占めています。大企業や政府機関は、インフラの信頼性を向上させ、サイバーセキュリティの姿勢を強化し、クラウド移行戦略をサポートするためにAIOpsを採用しています。地域のスマートシティの取り組み、データセンター、5G展開への投資の増加が、AI駆動の運用インテリジェンスに対する新たな需要を生み出しています。自動化の成熟度が限られているため、新興市場での採用は依然として遅れていますが、グローバルなクラウドプロバイダーやシステムインテグレーターとのパートナーシップの拡大が、主要セクター全体でのAIOpsの展開を加速しています。
市場セグメンテーション:
ソリューション別
- AIOpsプラットフォーム
- サービス
- 実装サービス
- ライセンス&メンテナンスサービス
- トレーニング&教育サービス
アプリケーション別
- リアルタイム分析
- アプリケーションパフォーマンス管理
- インフラ管理
業種別
- BFSI
- ヘルスケア&ライフサイエンス
- 小売&消費財
- IT&通信
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
AIOpsプラットフォーム市場の競争環境は、グローバルなテクノロジーリーダー、クラウドプロバイダー、AI駆動の専門的な可観測性ベンダーが、高度な自動化と予測インテリジェンス機能を提供するために競争していることを特徴としています。主要なプレーヤーは、機械学習モデルの強化、統一されたデータレイヤー、ハイブリッド、マルチクラウド、エッジ環境をサポートする統合豊富なアーキテクチャで製品ポートフォリオを拡大することに注力しています。戦略的優先事項には、異常検出の強化、リアルタイム分析の改善、ローコードおよびノーコードワークフローを通じた自律的な修復の実現が含まれます。ベンダーは、クラウドハイパースケーラー、ITサービスプロバイダー、DevOpsプラットフォームとますます提携し、企業の採用を加速し、展開エコシステムを拡大しています。市場競争は、仮想アシスタントや自然言語によるインシデント分析などの生成AI機能を統合することで、ユーザーエクスペリエンスを差別化しようとする企業が増える中で激化しています。継続的なイノベーション、エコシステムパートナーシップ、スケーラブルなAIフレームワークが競争のダイナミクスを形成し、高可用性と運用の回復力を求めるBFSI、通信、ヘルスケア、デジタルネイティブ企業をターゲットにしています。
主要プレイヤー分析
- Broadcom
- Dynatrace
- HCLテクノロジーズリミテッド
- ProphetStorデータサービス株式会社
- VMware
- Splunk Inc.
- IBM
- Micro Focus
- BMCソフトウェア
- Moogsoft
最近の開発
- 2025年11月、DynatraceはMicrosoft Azure向けにAI駆動の可観測性、 自動修復ヒント、MicrosoftのAzure SREエージェントを介したより深いテレメトリを統合した専用クラウド運用ソリューションのプレビューを発表しました。
- 2025年8月、VMware(Broadcom Inc.傘下)は、「プライベートAIサービス」がVMware Cloud Foundation 9.0の標準コンポーネントになると発表しました。
- 2024年12月、Broadcomは生成AIインフラストラクチャ向けの半導体速度を向上させるための3.5D XDSiP技術を発表しました。この発表はAIOpsプラットフォームに特化したものではありませんが、彼らの広範なAI/可観測性スタックをサポートしています。
レポートのカバレッジ
この調査レポートは、ソリューション、アプリケーション、業種、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 組織が完全に自律的な監視と修復に移行するにつれて、AIOpsプラットフォームは企業のIT運用の中核要素となるでしょう。
- 生成AIは、複雑な環境全体でのインシデント要約、自動トラブルシューティング、ガイド付き修復ワークフローを大幅に強化します。
- ハイブリッドおよびマルチクラウドエコシステムは、統一された可観測性とクロスドメイン相関機能へのより深い需要を促進します。
- リアルタイム分析と予測インテリジェンスが拡大し、パフォーマンス異常や重大な障害の早期検出を可能にします。
- AIOpsの採用は、極端なデータ量と低遅延の運用要求をサポートするために、通信および5Gネットワークで加速します。
- AIOpsとSecOpsの統合が強化され、より迅速な脅威検出のための統一された運用-セキュリティインテリジェンスレイヤーを作成します。
- エッジコンピューティングの成長により、ソースでテレメトリを分析できる分散型AIOpsモデルの必要性が高まります。
- ローコードおよびノーコードの自動化が注目を集め、修復ワークフローの迅速な展開を可能にします。
- BFSI、ヘルスケア、製造業の専門的な運用要件に対応する業界特化のAIOpsフレームワークが登場します。
- ベンダーの統合とクラウドプロバイダーとの戦略的パートナーシップが競争のダイナミクスを形成し、エコシステムの能力を拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
AIOpsプラットフォーム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にAIOpsプラットフォーム市場が成長すると予測されている年平均成長率はどのくらいですか?
2024年に最も大きなシェアを持っていたAIOpsプラットフォームのセグメントはどれですか?
AIOpsプラットフォーム市場の成長を促進している主な要因は何ですか?
AIOpsプラットフォーム市場の主要な企業はどこですか?
2024年にAIOpsプラットフォーム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 AIOpsプラットフォーム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のAIOpsプラットフォーム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,867.5 million → 2032: USD 8,695.24 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 AIOpsプラットフォーム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. AIOpsプラットフォーム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるAIOpsプラットフォーム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 AIOpsプラットフォーム市場市場の成長要因
- 3.3 AIOpsプラットフォーム市場市場の抑制要因および課題
- 3.4 AIOpsプラットフォーム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 AIOpsプラットフォーム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 AIOpsプラットフォーム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、AIOpsプラットフォーム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 AIOpsプラットフォーム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. AIOpsプラットフォーム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はAIOpsプラットフォーム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 AIOpsプラットフォーム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 AIOpsプラットフォーム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 AIOpsプラットフォーム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 AIOpsプラットフォーム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新AIOpsプラットフォーム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のAIOpsプラットフォーム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のAIOpsプラットフォーム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のAIOpsプラットフォーム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のAIOpsプラットフォーム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのAIOpsプラットフォーム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のAIOpsプラットフォーム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのAIOpsプラットフォーム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. AIOpsプラットフォーム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
