
市場概要:
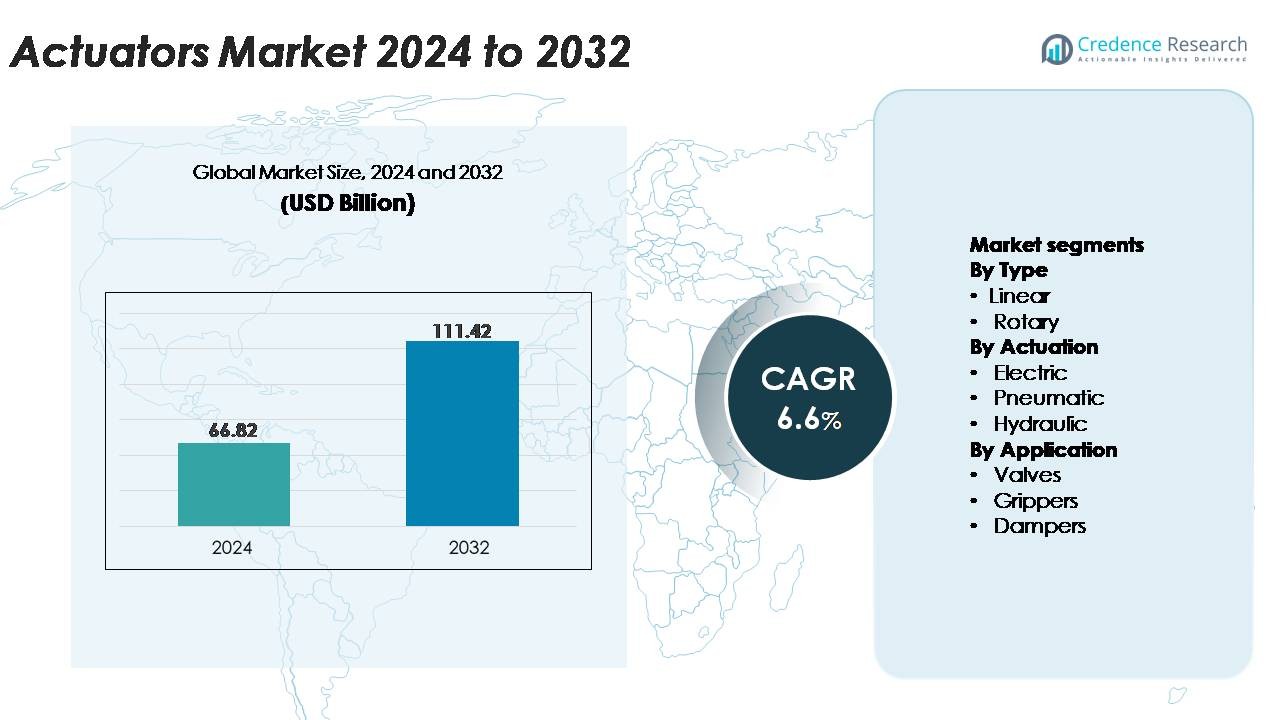
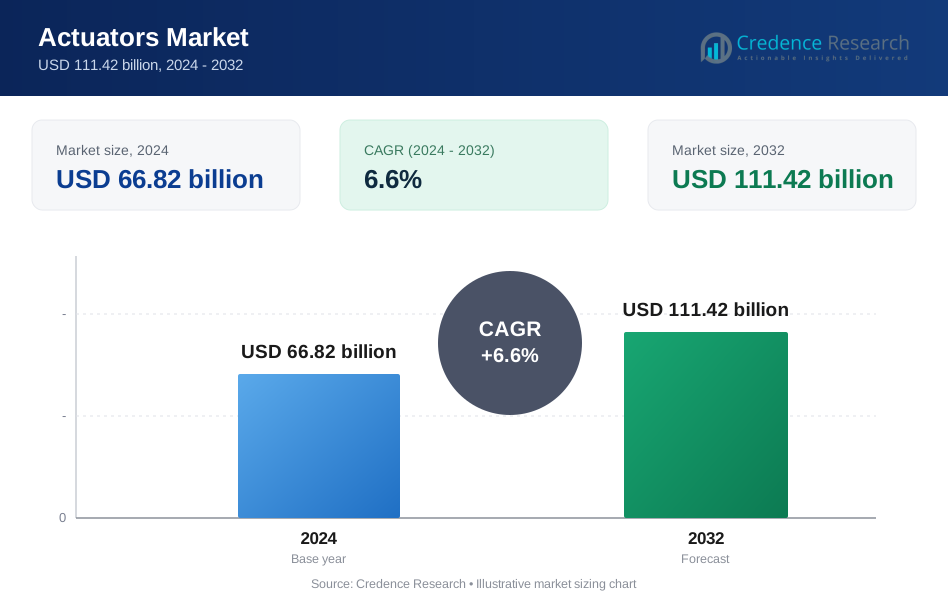
世界のアクチュエータ市場は2024年に668.2億米ドルと評価され、2032年までに1114.2億米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)6.6%を記録しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| アクチュエータ市場規模 2024 | 668.2億米ドル |
| アクチュエータ市場、CAGR | 6.6% |
| アクチュエータ市場規模 2032 | 1114.2億米ドル |
アクチュエータ市場は、Emerson Electric Co.、Siemens AG、ABB Ltd.、Parker Hannifin Corporation、Honeywell International Inc.、Rockwell Automation、Rotork plc、SMC Corporation、Curtiss-Wright Corporationなどの主要なグローバル企業によって牽引されています。これらの企業は、幅広い製品ポートフォリオ、強力な研究開発能力、産業、プロセス、インフラストラクチャ用途における電動、空気圧、油圧アクチュエータの広範な統合を通じてリードしています。スマートでセンサー対応の設計とIIoT対応プラットフォームに焦点を当てることで、競争力を強化しています。アジア太平洋地域は、急速な工業化と自動化の採用に支えられ、34%の正確な市場シェアを持つ主要地域であり、北米とヨーロッパが技術主導の強い需要に続いています。
市場の洞察:
- 世界のアクチュエータ市場は2024年に668.2億米ドルと評価され、2032年までに1114.2億米ドルに達すると予測されており、産業全体での自動化されたモーションコントロールシステムの採用の増加により、年平均成長率(CAGR)6.6%を記録しています。
- 強力な市場成長は、スマートファクトリー、ロボティクス、精密機器における電動アクチュエータの導入の増加によって支えられており、電動アクチュエーションは効率の高さとデジタル統合能力により最大のセグメントシェアを保持しています。
- 主要なトレンドには、IIoT対応のセンサー統合アクチュエータの急速な拡大、医療および電子機器用途向けの小型高精度デバイス、再生可能エネルギーシステムでの広範な使用が含まれます。
- 競争の激しさは、Emerson、ABB、Siemens、Parker Hannifin、Honeywell、Rotork、SMCなどの主要企業がスマート技術、信頼性向上、グローバルサービスの拡大に焦点を当てる一方で、サプライチェーンの変動性と材料コストの変動が制約として作用しています。
- 地域別では、アジア太平洋が34%の市場シェアでリードし、北米が32%、ヨーロッパが28%で続いており、自動化の成熟、産業投資、プロセスおよび離散製造セクターからの強い需要に支えられています。
市場セグメンテーション分析:
タイプ別
リニアアクチュエータは市場を支配しており、産業オートメーション、ロボット工学、マテリアルハンドリング、精密運動システムでの広範な使用により最大のシェアを占めています。その高い力の出力、コンパクトなデザイン、および電気、油圧、空気圧の電源との互換性が、製造業およびプロセス産業全体での採用を強化しています。包装ライン、半導体機器、自動車組立における精密制御された動きの需要の増加が、彼らのリーダーシップをさらに強化しています。回転アクチュエータは角度運動を必要とするアプリケーションで成長を続けていますが、リニアアクチュエータは多様な最終用途セクターで高負荷、高精度、再現可能な位置決めタスクのための好ましい選択肢であり続けています。
- 例えば、Parker HannifinのETH125電動リニアアクチュエータは、±0.03 mmの位置決め再現性で最大114,000 Nの推力を提供し、高負荷の自動車組立および圧入アプリケーションでの展開を可能にします。
作動方式別
電動アクチュエータは、エネルギー効率の高いデジタル制御の運動システムへの急速な移行により、支配的な市場シェアを保持しています。正確な位置決め、低メンテナンス、プログラム可能性、スマートセンサーとの統合などの利点により、ロボット工学、医療機器、先進的な産業オートメーションにおいて不可欠です。IIoT対応の工場や電動モビリティシステムの台頭が採用をさらに加速させています。空気圧アクチュエータはコストに敏感な高速アプリケーションで強い存在感を維持し、油圧アクチュエータは非常に高い力を必要とする重作業において依然として関連性があります。しかし、産業プロセスの電動化の継続により、電動アクチュエータがセグメントをリードしています。
- 例えば、SMCのLEY100電動ロッドアクチュエータは、±0.02 mmの位置決め再現性で最大12,000 Nの押力を提供し、半導体および実験室機器での高精度な動きを可能にします。
用途別
バルブは最大のアプリケーションセグメントを表しており、石油・ガス、水処理、化学、発電、HVACシステム全体での広範な使用に支えられています。自動化されたバルブ制御は、流量調整、安全管理、プロセス最適化において重要であり、複雑な産業環境でアクチュエータを不可欠にしています。精製所や処理プラントでのスマートで遠隔操作可能なバルブへのシフトが、高信頼性の電動および空気圧アクチュエータの需要を強化しています。グリッパーは協働ロボットの成長とともに急速に拡大しており、ダンパーは換気および熱管理システムで依然として重要です。それにもかかわらず、バルブの自動化は支配的なシェアを依然として指揮しています。
主要な成長要因
急速な産業オートメーションとスマート製造の拡大
産業オートメーションは、プロセスおよび個別産業におけるアクチュエータの採用を加速させる主要な力として残っています。メーカーは、生産量を向上させ、労働依存を減らし、生産プロセスの精度を向上させるために、自動化機械、ロボットシステム、PLC制御機器をますます導入しています。アクチュエータは制御された直線および回転運動を可能にし、組立ライン、包装機器、ロボットグリッパー、CNCツール、品質検査システムにおいて不可欠です。スマートファクトリーの出現は、アクチュエータがセンサー、マシンビジョンモジュール、IoTプラットフォームと統合され、リアルタイムのパフォーマンス監視と予測保守を可能にするため、この需要を増幅させます。自動車、電子機器、製薬、半導体などの産業は、オートメーションの強度を拡大し続け、コンパクトで高精度、デジタル対応のアクチュエーションシステムに対する持続的な需要を生み出しています。この迅速で柔軟かつデータ駆動型の生産環境へのシフトは、電気、空気圧、油圧アクチュエータカテゴリ全体の長期的な成長を保証します。
- 例えば、FestoのEPCO電動シリンダーは、ストローク長が400 mmに達し、繰り返し精度が±0.02 mmで、最大1,300 Nの推力を提供し、自動化された製造セルでの高精度、高速な位置決めを可能にします。
エネルギー効率の高い電動モーションシステムの採用拡大
産業界が油圧および空気圧システムから電動アクチュエーションへの移行を進めることが、市場の成長を大きく促進しています。電動アクチュエータは、流体駆動の代替品と比較して、より高いエネルギー効率、低い運用コスト、最小限の漏れリスクを提供します。その優れた精度、プログラム可能性、および高度な制御アーキテクチャとの互換性により、ロボット、医療機器、半導体ツール、自動化された実験室システムの選択肢として位置付けられています。持続可能性の義務と炭素削減政策は、産業界にレガシーシステムをクリーンでエネルギー効率の高いソリューションに置き換えることを奨励します。電動アクチュエータは、負荷、温度、サイクルの健康状態を追跡する組み込みセンサーを通じて状態監視をサポートし、予測保守を可能にします。産業界がエネルギー最適化とインテリジェントモーション制御を優先するにつれて、電動アクチュエータの採用が加速し、複数の最終用途環境での市場リーダーシップを強化しています。
- 例えば、Thomson IndustriesのElectrak® HD電動アクチュエータは、統合されたJ1939 CANbus制御とオンボード負荷監視を備え、最大10,000 Nの力を提供し、モバイルおよび産業用機器の油圧シリンダーをゼロ流体漏れで置き換えます。
ロボティクス、メカトロニクス、自律システムの成長
産業用ロボット、協働ロボット(コボット)、自律移動ロボット(AMR)、自動誘導車(AGV)の使用拡大は、高度なアクチュエータ技術への大きな需要を促進しています。アクチュエータは、正確な動き、グリップ力、操縦、位置決めを可能にし、ロボットの機能性の基盤となります。物流、倉庫、医療、国防、電子機器製造におけるオートメーションへの投資の増加は、動的で多軸のロボット操作向けに設計されたコンパクトで軽量、高トルクのアクチュエータに対する強い需要を生み出しています。特にコボットは、安全で低騒音、センサー統合型の電動アクチュエータに依存して、人間の作業者と並んで反復的で高精度なタスクを実行します。ロボットがより高いペイロード能力と動作の洗練度を獲得するにつれて、アクチュエータメーカーは高解像度モーター、モジュラーアクチュエータアセンブリ、強化された通信機能で革新を進めています。この広範なロボティクスエコシステムは、直線および回転アクチュエータソリューションの長期的で多様な需要を保証します。
主要なトレンドと機会:
スマートで接続されたセンサー統合型アクチュエータの拡大
アクチュエータ業界を形成する重要なトレンドは、自己診断とデータ報告が可能なスマートでセンサー装備のアクチュエーションシステムへのシフトです。これらの次世代アクチュエータは、荷重センサー、温度センサー、トルクフィードバック、CANbus、IO-Link、Ethernet/IPなどのデジタル通信インターフェースを組み込んでいます。接続されたアクチュエータは、継続的なパフォーマンス監視を可能にし、機器のオペレーターが部品の故障を予測し、エネルギー使用を最適化し、全体的な設備効率(OEE)を向上させることができます。この移行は、予知保全プラットフォーム、リアルタイムプロセス制御、安全性が重要な操作の自動化における機会を開きます。精度と稼働時間が重要な製薬、食品加工、半導体製造、エネルギー産業での採用が加速しています。インダストリー4.0の取り組みが世界的に拡大する中、インテリジェントアクチュエータの需要は増加し、付加価値のあるソフトウェア、リモート監視ソリューション、クラウド対応の制御アーキテクチャへの道を開いています。
· 例えば、Rotork IQ3 Pro電動アクチュエータは、最大3,000のタイムスタンプ付き診断イベントを保存し、出力での位置分解能を7.5°提供します。堅牢なトルクセンシング機能を備えており、重要な操作全体での正確な監視と予知保全を可能にします。
小型化および高精度アクチュエーションソリューションの需要増加
市場は、コンパクトな機器、医療機器、実験室自動化、マイクロアセンブリツール、ポータブルロボット用に設計された小型アクチュエータにおいて強い機会を観察しています。精度が重要な産業では、トルク密度が高く、バックラッシュが最小限で、低ノイズ、ミクロンレベルの位置精度を持つアクチュエータがますます必要とされています。メーカーは、この新たなニーズに応えるために、小型リニアアクチュエータ、圧電アクチュエータ、ボイスコイルアクチュエータ、マイクロロータリーモーターを開発しています。これらの技術は、超精密な投薬、位置決め、グリッピング、光学アライメントタスクを可能にします。電子機器、バイオテクノロジー、外科用ロボットの機器の小型化という広範なトレンドは、コンパクトで軽量なアクチュエータシステムの需要をさらに高めます。製品設計がより小さなフットプリントとより洗練された動きに進化するにつれて、アクチュエータサプライヤーは材料、メカトロニクス統合、微動制御システムでの革新の新たな機会を得ます。
- 例えば、Physik Instrumente(PI)のQ-545ミニチュア圧電モータリニアステージは、13 mmまたは26 mmの移動範囲で利用可能です。このステージはナノメートル範囲の高い位置分解能を提供し、一方向の再現性は0.050 µmまで、閉ループ操作で最大速度8 mm/s、開ループモードで最大10 mm/sです。
再生可能エネルギーおよび環境システムにおけるアクチュエータの利用増加
アクチュエータは、風力タービンのピッチ制御、ソーラーパネル追跡システム、エネルギー効率の高いHVAC機器などの再生可能エネルギーアプリケーションでの役割が増しています。クリーンエネルギーとスマート環境管理への世界的な移行の加速は、発電所、淡水化施設、水処理システム、空気品質インフラ全体での展開を広げています。精密制御されたアクチュエータは、ダンパーの位置、流量バルブ、グリッドバランス機構を調整し、運用効率と持続可能性の遵守を可能にします。ユーティリティ規模のソーラーファームとオフショア風力発電所の拡大は、耐腐食性、耐候性のアクチュエータ設計の需要を促進します。政府が脱炭素化イニシアチブを支援する中、アクチュエータはグリーン技術とスマート環境システムでの強い採用が見込まれています。
主要な課題:
レガシーシステムの高いメンテナンス要件と性能制限
広範な採用にもかかわらず、従来の空気圧および油圧アクチュエータは、メンテナンスの集約性、エネルギーの非効率性、および運用の複雑さに関連する顕著な課題に直面しています。流体漏れ、圧力損失、熱発生、および頻繁な部品交換は、レガシーシステムに大きく依存する産業にとって運用コストを増加させます。これらのアクチュエータは、現代の電動バリアントと比較して精度が限られ、応答が遅いため、高精度の自動化タスクでの使用が制限されます。電動アクチュエータへの移行には、機械および制御アーキテクチャ全体での大規模な初期投資と互換性のアップグレードが必要です。多くの産業は既存のインフラと予算の制約に縛られており、先進的なソリューションへの移行を遅らせています。このレガシーシステムの制限と近代化の必要性との不均衡は、全体的なセクターにとって大きな課題を表しています。
原材料価格の変動とサプライチェーンの混乱
アクチュエータの製造は、高品質の金属、合金、モーター、シール、電子部品、および機械加工プロセスに大きく依存しています。鋼、アルミニウム、銅、希土類磁石、半導体部品の価格変動は、直接的に生産コストに影響を与えます。地政学的緊張、物流の遅延、電子部品の不足を含むグローバルなサプライチェーンの混乱は、製造のタイムラインと在庫の安定性をさらに制約します。精密ベアリング、制御チップ、サーボモーターなどの重要な部品のリードタイムは、供給ストレスの期間中にしばしば延び、OEMの納期に影響を与えます。メーカーは、これらのリスクを軽減するために、サプライチェーンの多様化、地域調達、および在庫の最適化に投資する必要があります。持続的な原材料の価格変動は、世界中のアクチュエータ製造業者にとって大きな運用上の課題であり続けています。
地域分析:
北アメリカ
北アメリカは、製造、航空宇宙、自動車、エネルギーセクターでの強力な自動化の採用により、アクチュエータ市場の約32%を占めています。この地域は、産業機械、石油・ガス施設、プロセスプラントにおける電動およびスマートアクチュエータの広範な展開から利益を得ています。ロボット工学、IIoTインフラストラクチャ、および高度なモーションコントロールシステムへの高い投資が需要を強化しています。米国は自動化された組立ラインの広範な使用でリードし、カナダは鉱業、ユーティリティ、および再生可能エネルギーの設置の成長を通じて貢献しています。グローバルな自動化サプライヤーの強力な存在が、この地域の競争力をさらに強化しています。
ヨーロッパ
ヨーロッパは、先進的な産業自動化、強力な自動車生産、およびプロセス産業の広範な近代化に支えられ、世界のアクチュエータ市場の約28%を占めています。ドイツ、イタリア、フランスは、包装、材料ハンドリング、産業用ロボット工学での高精度アクチュエータの広範な使用を通じて需要を支配しています。この地域の持続可能性アジェンダは、特にエネルギー効率の高いHVACシステムやクリーンな製造環境での電動アクチュエータの採用を加速させています。再生可能エネルギー、廃水処理、スマートインフラへの投資が市場の成長をさらに刺激しています。確立された自動化サプライヤーの存在が、離散およびプロセス産業の両方での迅速な技術統合を可能にしています。
アジア太平洋
アジア太平洋地域は、急速な工業化、大規模な製造拡大、ロボット工学および自動車生産の強力な成長により、約34%のシェアで世界のアクチュエータ市場をリードしています。中国と日本は、電子機器、半導体、先進機械の広範な使用を通じて消費を支配しています。インドと東南アジアは、インフラ開発の増加、プロセスプラントのアップグレード、繊維、食品加工、化学品における自動化機器の採用により大きく貢献しています。政府主導の自動化イニシアチブと再生可能エネルギーやスマートファクトリーへの大規模な投資が、地域全体での電動、空気圧、および油圧アクチュエータの需要をさらに強化しています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、アルゼンチンにおける石油・ガス事業の拡大、鉱業活動、および産業施設の近代化によって成長を遂げ、アクチュエータ市場の約4%を占めています。重工業用途では空気圧および油圧アクチュエータの需要が依然として強く、電動アクチュエータは製造および自動化のアップグレードで注目を集めています。水処理、食品加工、エネルギーインフラへの地域の投資の増加が、さらなる採用を支えています。主要地域と比較して経済変動や自動化の成熟度が遅れているにもかかわらず、産業のデジタル化の進展と規制遵守の要件が市場の安定した拡大に寄与しています。
中東・アフリカ(MEA)
中東・アフリカ地域は、主に石油・ガス、石油化学、発電、淡水化産業からの大きな需要に支えられ、世界市場の約2%を占めています。アクチュエータは、大規模なエネルギーおよび水インフラプロジェクトにおけるバルブの自動化、流量制御、プロセス最適化において重要な役割を果たしています。GCC諸国は、精製所の拡張とユーティリティの近代化への継続的な投資を通じて採用をリードしています。アフリカは、鉱業、水管理、産業機器のアップグレードにおいて成長の可能性を示しています。自動化の浸透は比較的低いものの、産業の多様化とスマートインフラのイニシアチブが市場の漸進的な成長を促進しています。
市場セグメンテーション:
タイプ別
- リニア
- ロータリー
作動方式別
- 電動
- 空気圧
- 油圧
用途別
- バルブ
- グリッパー
- ダンパー
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
アクチュエータ市場は、確立されたグローバルメーカー、専門のモーションコントロールサプライヤー、および急速に革新するオートメーション技術プロバイダーによって特徴づけられる非常に競争の激しい環境を持っています。エマソン・エレクトリック、ABB、シーメンス、パーカーハネフィン、ハネウェル、ロックウェル・オートメーション、ロトルクなどの主要企業は、産業、プロセス、インフラストラクチャ用途に合わせた電気、空気圧、油圧アクチュエータを網羅する広範な製品ポートフォリオを通じて強力な地位を維持しています。これらの企業は、精度、信頼性、デジタル接続性、および高度な制御システムとの統合で競争しています。スマートでセンサー対応のアクチュエータおよびIIoTプラットフォームへの継続的な投資が、彼らの技術的優位性を強化しています。中規模のプレーヤーやニッチな専門家は、ロボット、医療機器、半導体装置向けのコンパクトなアクチュエータ、バルブオートメーションシステム、およびアプリケーション固有のソリューションに焦点を当てています。システムインテグレーターとの戦略的パートナーシップ、新興経済への進出、エネルギー効率の高いデザインへのアップグレードが競争環境をさらに形成しています。全体として、イノベーション、カスタマイズ能力、およびグローバルなサービスネットワークが市場リーダーシップにおいて決定的な要因であり続けています。
主要プレイヤーの分析:
- Curtiss-Wright Corporation
- Emerson Electric Co.
- Honeywell International Inc.
- Rotork plc
- ABB Ltd.
- Rockwell Automation, Inc.
- Siemens AG
- Parker Hannifin Corporation
- SMC Corporation
最近の展開:
- 2025年6月4日、RotorkはRockwell Automationのテクノロジーパートナープログラムに参加したことを発表し、産業オートメーションシステムにおけるEtherNet/IP接続を備えたIQ3 Pro電動アクチュエータの促進において大きな一歩を踏み出しました。
- 2023年2月1日、Curtiss-Wrightは、米国陸軍向けのDynetics「Enduring Shield」地上発射システムの最初の16プラットフォームに電気機械式アクチュエータを提供する契約を獲得したと発表しました。
- 2022年7月、Honeywellは、Archer AviationがeVTOL航空機向けにMicroVCS熱管理およびアクチュエータ/気候システム技術を供給するためにHoneywellを選定したと発表しました。
レポートのカバレッジ:
この調査レポートは、タイプ、作動、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートはまた、市場の動態、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 産業がエネルギー効率が高く、低メンテナンスのモーションコントロールソリューションに移行するにつれて、市場は電動アクチュエータの採用が加速するでしょう。
- スマートでセンサー統合型のアクチュエータが標準となり、予測保守とリアルタイムの機器性能最適化を可能にします。
- ロボット、コボット、自律システムが製造業と物流においてコンパクトで高精度なアクチュエータの強い需要を促進します。
- 小型化されたアクチュエータは、医療機器、ラボオートメーション、半導体機器で注目を集めます。
- 高度なバルブオートメーションは、石油・ガス、水処理、化学処理施設の近代化の進展に伴い拡大します。
- 産業用IoTプラットフォームはアクチュエータとますます統合され、接続性、診断、リモート操作を強化します。
- 風力や太陽光システムを含む再生可能エネルギーの用途は、耐久性と耐腐食性に優れたアクチュエータ設計の新たな機会を創出します。
- 材料の革新と改良されたモーター技術がアクチュエータのトルク密度、速度、制御精度を向上させます。
- アクチュエータのサービス、改造、およびオートメーションのアップグレードのアフターマーケットは、世界の産業全体で着実に成長します。
- 新興経済国は、製造能力の拡大とオートメーション投資の強化に伴い急速な普及を経験します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のアクチュエーター市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、アクチュエーター市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアクチュエーターセグメントはどれですか?
アクチュエーター市場の成長を促進している主な要因は何ですか?
アクチュエーター市場の主要企業はどこですか?
2024年にアクチュエーター市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アクチュエータ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアクチュエータ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 66.82 billion → 2032: USD 111.42 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アクチュエータ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アクチュエータ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアクチュエータ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アクチュエータ市場市場の成長要因
- 3.3 アクチュエータ市場市場の抑制要因および課題
- 3.4 アクチュエータ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アクチュエータ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アクチュエータ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アクチュエータ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アクチュエータ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アクチュエータ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアクチュエータ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アクチュエータ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アクチュエータ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アクチュエータ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アクチュエータ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アクチュエータ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアクチュエータ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアクチュエータ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアクチュエータ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアクチュエータ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアクチュエータ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアクチュエータ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアクチュエータ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アクチュエータ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
