
市場概要
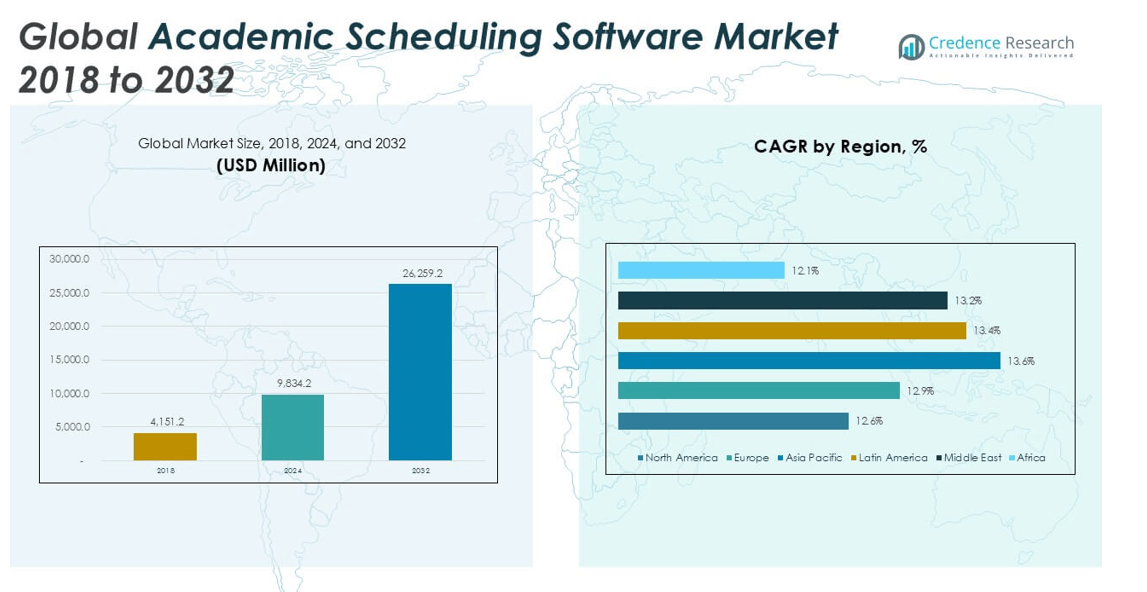
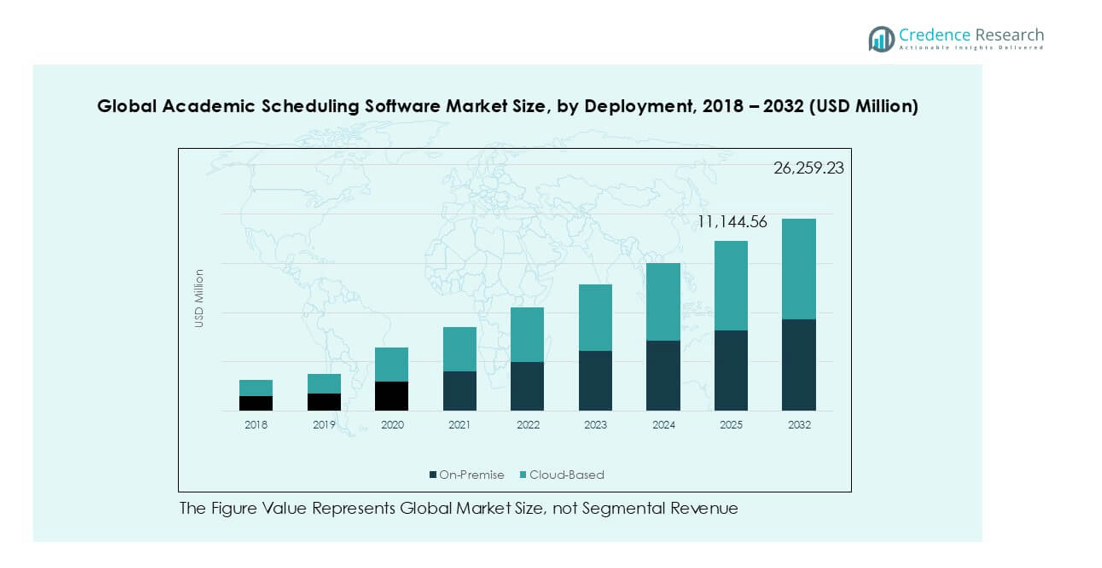
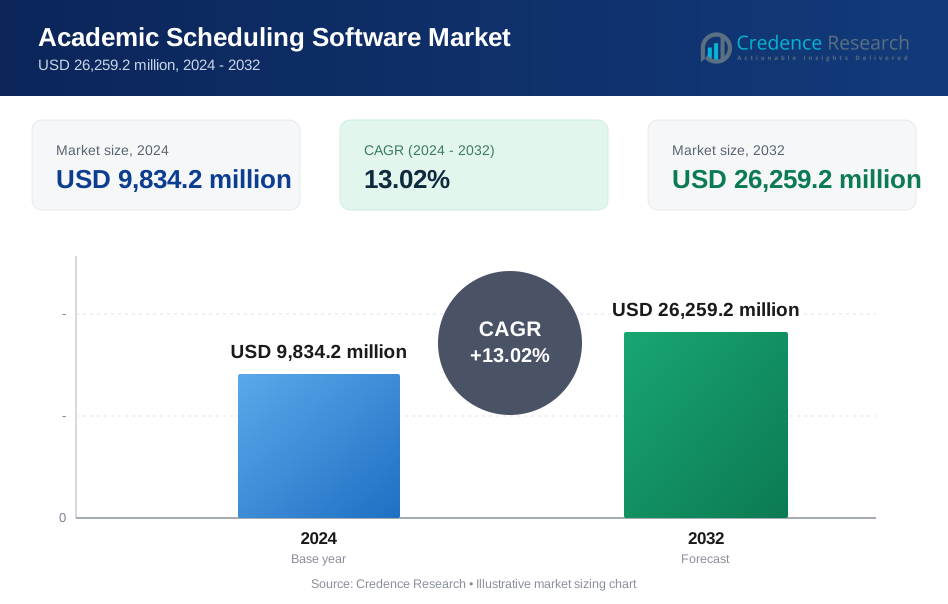
グローバルな学術スケジューリングソフトウェア市場の規模は、2018年に41億5120万米ドルから2024年には98億3420万米ドルに評価され、2032年までに262億5920万米ドルに達すると予測されており、予測期間中のCAGRは13.02%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の学術スケジューリングソフトウェア市場規模 | 98億3420万米ドル |
| 学術スケジューリングソフトウェア市場、CAGR | 13.02% |
| 2032年の学術スケジューリングソフトウェア市場規模 | 262億5920万米ドル |
グローバルな学術スケジューリングソフトウェア市場は、Ad Astra、Accruent、October Resolutions Ltd、Modern Campus USA Inc.、Coursedog Inc.、VirtoSoftware、Civitas Learning Inc.、Arlo、Creatrix Campusなどの主要プレーヤー間で強力な競争が特徴です。これらの企業は、クラウドネイティブプラットフォーム、オートメーションの深さ、機関システムとの統合力を通じて競争しています。北米は、早期のデジタル導入と複雑な高等教育ニーズにより、市場を33.1%の正確なシェアでリードしています。アジア太平洋地域は、急速な入学者数の増加と教育のデジタル化に支えられ、26.9%のシェアで続いています。ヨーロッパは、公共部門のデジタルイニシアチブと大学間での標準化された学術計画に支えられ、22.0%のシェアを持っています。
市場の洞察
- 市場は2018年の41億5120万米ドルから2024年には98億3420万米ドルに成長し、2032年までに262億5920万米ドルに達する可能性があり、CAGRは13.02%です。
- 成長は、教育のデジタル化、入学者数の増加、世界中の複雑な学術環境における自動スケジューリングの需要によって推進されています。
- クラウドベースの展開が、スケーラビリティと低コストのために展開セグメントをリードし、コースとクラスのスケジューリングが最大の機能シェアを保持しています。
- 競争は中程度であり、ベンダーはクラウドプラットフォーム、システム統合、分析、長期的な機関契約に焦点を当ててシェアを獲得しています。
- 北米が33.1%のシェアでリードし、アジア太平洋地域が26.9%、ヨーロッパが22.0%で続いていますが、アフリカやラテンアメリカの一部では予算制約が採用を抑制しています。
市場セグメンテーション分析:
展開別
展開セグメントは、クラウドベースの学術スケジューリングソフトウェアが明確に優勢であり、市場シェアの大部分を占めています。クラウドベースのソリューションは、初期費用の低さ、迅速な展開、キャンパス全体での容易なスケーラビリティのためにリードしています。機関は、リアルタイムの更新、リモートアクセス、学習管理システムや学生情報システムとのシームレスな統合のためにクラウドプラットフォームを好みます。自動ソフトウェア更新とITメンテナンスの削減が採用をさらにサポートしています。オンプレミスソリューションは厳格なデータ管理ニーズを持つ機関で需要を維持していますが、クラウドベースの展開と比較して柔軟性の制限と高いインフラコストが成長を制約しています。
- 例えば、EllucianのSaaSベースのスケジューリングおよびSISプラットフォームは、世界中の2,900以上の高等教育機関をサポートしており、ピーク登録期間中に数万件の同時学生スケジュール取引を処理するように設計されています。
機能別
コースおよびクラスのスケジューリングは、最大の収益シェアを持つ主要な機能セグメントを表しています。この優位性は、複雑な時間割、学生の登録、カリキュラム構造を効率的に管理する必要性から生じています。自動衝突検出、最適化された時間割生成、ルールベースのスケジューリングが採用を促進します。試験および評価のスケジューリングは、デジタル試験ワークフローの増加によりサポートされています。リソースおよび部屋の割り当ては、スペースの利用を最大化することを目指す機関によって注目されています。教員の作業負荷管理の採用は、コンプライアンス、透明性、バランスの取れた作業負荷計画の要件によって着実に増加しています。
- 例えば、OracleのPeopleSoft Campus Solutionsのスケジューリングエンジンは、単一のスケジューリング実行で数千のコースセクションを処理し、大規模な大学システム全体で講師、部屋、学生の衝突を防ぐために数百の学術ルールを適用できます。
エンドユーザー別
高等教育機関はエンドユーザーセグメントを支配し、世界的に最大の市場シェアを獲得しています。大学やカレッジは、大規模な学生数、多様なプログラム、共有リソースを含む複雑なスケジューリングニーズに直面しています。高度なスケジューリングツールは、運用効率と学生体験の向上に役立ちます。K–12学校は、デジタルトランスフォーメーションの取り組みと集中化された地区レベルの計画によって支えられ、着実な成長を示しています。職業訓練センターは、柔軟なコース形式と短期プログラムを管理するためにスケジューリングソフトウェアを採用しています。全体的な成長は、入学者数の増加と管理の自動化の優先事項によって推進されています。
主要な成長ドライバー
教育における急速なデジタルトランスフォーメーション
世界の教育システム全体でのデジタルトランスフォーメーションは、主要な成長ドライバーとして残っています。機関は手動スケジューリングを自動化プラットフォームに置き換えることが増えています。学術スケジューリングソフトウェアは、精度、速度、運用の透明性を向上させます。管理者はこれらのシステムを使用して、増加する学生数を効率的に管理します。デジタルツールは、時間割の衝突と管理ミスを減少させます。政府は資金と政策の取り組みを通じて教育のデジタル化を支援しています。クラウドの採用はキャンパス全体でのシステムアクセスを加速させます。学習管理システムおよび学生情報システムとの統合が価値を強化します。機関はデータ駆動型の計画と集中管理を優先します。ハイブリッドおよびオンライン学習へのシフトは、スケジューリングの複雑さをさらに増加させます。ソフトウェアソリューションは、多形式のコース配信ニーズに対応します。機関がスケーラブルなデジタルインフラを求める中、需要が高まります。この変革は、世界的な長期的な市場拡大を支えます。
- 例えば、EllucianのBannerおよびColleagueプラットフォームは、世界中で1,800万人以上の学生をサポートし、システムのダウンタイムなしでピーク登録期間中に数万件のスケジュール変更を処理できます。
入学者数の増加とプログラムの複雑化
学生の入学者数の増加は、高度なスケジューリングソリューションの需要を促進します。大学は多様なプログラム、選択科目、学際的なコースを管理しています。手動システムではこのような複雑さに対応しきれません。スケジューリングソフトウェアは、ルールに基づく時間割生成を自動化します。教育機関はクラスの収容能力とリソースの利用を最適化します。国際学生の受け入れ増加はスケジューリングの課題を追加します。複数キャンパスの運営には集中管理ツールが必要です。学術ソフトウェアは柔軟な学期構造と単位制度をサポートします。教育機関はスケジュールの競合を減らすことで学生の満足度を向上させます。教員の割り当て精度も向上します。これらの要因は高等教育市場全体での採用を強化します。複雑さに起因する需要は依然として強力な成長の触媒です。
- 例えば、Oracle PeopleSoft Campus Solutionsは、10万人以上のアクティブな学生を持つ大学をサポートし、クラス、教室、講師の競合を避けるために、1回の時間割実行で数百のスケジューリング制約を適用できます。
運用効率とコスト最適化
教育機関は運用効率に強く焦点を当てています。スケジューリングソフトウェアは管理業務の負担を大幅に軽減します。自動化により手動の労働時間への依存が減ります。教育機関はスケジューリングのエラーと再作業コストを最小限に抑えます。クラウドベースのプラットフォームはITインフラストラクチャの支出を削減します。予測スケジューリングはスペースと教員の利用を改善します。管理者は運用のリアルタイムの可視性を得られます。データ分析はより良い計画決定をサポートします。予算制約の中でコスト最適化は依然として重要です。学校はより速い投資回収を求めています。これらの効率性の利点は調達決定を直接促進します。コスト重視の採用は市場の安定した成長を支えます。
主要なトレンドと機会
クラウドベースおよびSaaSモデルの拡大
クラウドベースのスケジューリングプラットフォームは新しい導入を支配しています。SaaSモデルはサブスクリプションベースの手頃さを提供します。教育機関は大規模な初期投資を避けられます。ベンダーは頻繁な機能更新をシームレスに提供します。リモートアクセスは分散した学術環境をサポートします。スケーラビリティは小規模な学校から大規模な大学まで適しています。クラウドプラットフォームはより迅速な実装タイムラインを可能にします。サードパーティの教育システムとの統合は機能性を向上させます。データセキュリティ基準は引き続き強化されています。新興市場はクラウドソリューションを急速に採用しています。ベンダーは地域のクラウドインフラを拡大しています。このトレンドは強力な継続的収益機会を生み出します。クラウドの採用は主要な成長の道筋であり続けます。
- 例えば、Ellucian の SaaS プラットフォームは、2,900 以上の教育機関をサポートし、各学期のピーク登録期間中に数百万のスケジュール取引を管理するクラウド インフラストラクチャ上で動作します。
AI駆動のスケジューリングと予測分析
人工知能はスケジューリングの精度を高めます。AIアルゴリズムは動的に時間割を最適化します。システムは過去の登録データから学習します。予測分析はクラス需要パターンを予測します。教育機関は積極的に教員とリソースを割り当てます。AIはピーク登録期間中のボトルネックを減少させます。自動化は意思決定の精度を向上させます。高度な分析はシナリオ計画をサポートします。ベンダーはインテリジェントな機能を通じて差別化します。スマートスケジューリング機能の需要が高まっています。AI駆動のツールはプレミアム製品の機会を創出します。このトレンドは競争の位置付けを再構築します。
主要な課題
データセキュリティとプライバシーの懸念
データセキュリティは依然として重要な課題です。学術システムは敏感な学生情報を扱います。教育機関は厳しいデータ保護規制に直面しています。クラウド展開はデータ主権に関する懸念を引き起こします。侵害は教育機関の評判を損なう可能性があります。コンプライアンス要件は地域によって異なります。小規模な教育機関は強力なサイバーセキュリティリソースを欠いています。ベンダーはセキュリティフレームワークに多額の投資を行う必要があります。暗号化とアクセス制御はシステムコストを増加させます。保守的な市場では採用が遅れることがあります。信頼構築がベンダーにとって重要になります。セキュリティの課題は、フルスケールの展開を制限し続けます。
統合と変更管理の問題
システム統合は継続的な課題を呈します。教育機関は複数のレガシープラットフォームを使用しています。スケジューリングソフトウェアはシームレスに統合する必要があります。統合が不十分だとワークフローの混乱を引き起こします。データ移行のリスクは実装のタイムラインに影響を与えます。スタッフの抵抗が採用率を遅らせます。トレーニング要件が移行コストを増加させます。変更管理はリソース集約的なままです。カスタマイズのニーズは教育機関によって大きく異なります。ベンダーは長い展開サイクルに直面します。小規模な学校は技術的な準備に苦労しています。これらの課題は短期的な市場成長を抑制します。
地域分析
北米
北米は2024年に約33.1%のシェアを持つ最大の地域市場を表しています。市場は2018年に14億0685万米ドルと評価され、2024年には32億5314万米ドルに達しました。2032年までに84億0295万米ドルに拡大することが予測されており、年平均成長率は12.6%です。米国とカナダの教育機関における強力なデジタル成熟度が採用を促進しています。大学は複雑なカリキュラムを管理するためにクラウドスケジューリングを優先しています。高いIT予算が高度な統合をサポートしています。規制コンプライアンスとデータセキュリティの能力が地域の需要と長期的な市場リーダーシップをさらに強化しています。
ヨーロッパ
ヨーロッパは2024年に世界市場の約22.0%を占めています。地域市場は2018年に9億1784万米ドルであり、2024年には21億6042万米ドルに拡大しました。2032年までに57億1926万米ドルに達すると予想されており、年平均成長率は12.9%です。成長は西ヨーロッパ全体の教育デジタル化政策によって支えられています。大学は標準化された学術計画ツールに焦点を当てています。国境を越えた学生の移動がスケジューリングの複雑さを増しています。公的資金プログラムが高等教育と中等教育システム全体でのソフトウェア展開を加速させています。
アジア太平洋
アジア太平洋は約26.9%の市場シェアを持ち、最も成長が速い地域です。市場は2018年に10億8389万米ドルと評価され、2024年には26億4736万米ドルに成長しました。2032年には73億5258万米ドルに達すると予測されており、CAGRは13.6%です。急速な登録者数の増加が強い需要を促進しています。政府はデジタル教育インフラに多額の投資を行っています。クラウドベースのプラットフォームはスケーラビリティのために好まれています。拡大する私立大学やトレーニング機関が地域の成長モメンタムをさらに支えています。
ラテンアメリカ
ラテンアメリカは2024年に世界市場の約11.0%を占めました。地域市場の規模は2018年の4億4750万米ドルから2024年には10億7909万米ドルに増加しました。2032年には29億4891万米ドルに達すると予測されており、CAGRは13.4%です。機関が管理システムを近代化するにつれて採用が増加しています。クラウド導入はコストに敏感な機関をサポートします。政府主導のデジタル教育イニシアチブが採用を促進しています。高等教育アクセスの拡大がスケジューリングソフトウェアの安定した需要を生み続けています。
中東
中東は2024年に世界市場の約4.8%を占めています。市場は2018年に1億9843万米ドルと評価され、2024年には4億7513万米ドルに達しました。2032年には12億8670万米ドルに成長すると予想されており、CAGRは13.2%です。国家教育の近代化プログラムが成長を促進しています。大学はスマートキャンパスイニシアチブをサポートするためにデジタルプラットフォームを採用しています。国際支部キャンパスがスケジューリングの複雑さを増しています。クラウドインフラへの投資がより広範なソフトウェア導入をサポートしています。
アフリカ
アフリカは2024年に世界市場の約2.2%の小さなシェアを持っています。市場規模は2018年に9672万米ドルで、2024年には2億1902万米ドルに増加しました。2032年には5億4882万米ドルに達すると予測されており、CAGRは12.1%です。予算制約のため採用は緩やかに進んでいます。クラウドベースのソリューションがアクセス性を向上させます。高等教育の登録者数の拡大が需要を支えています。国際開発プログラムも学術機関全体での段階的なデジタルトランスフォーメーションに寄与しています。
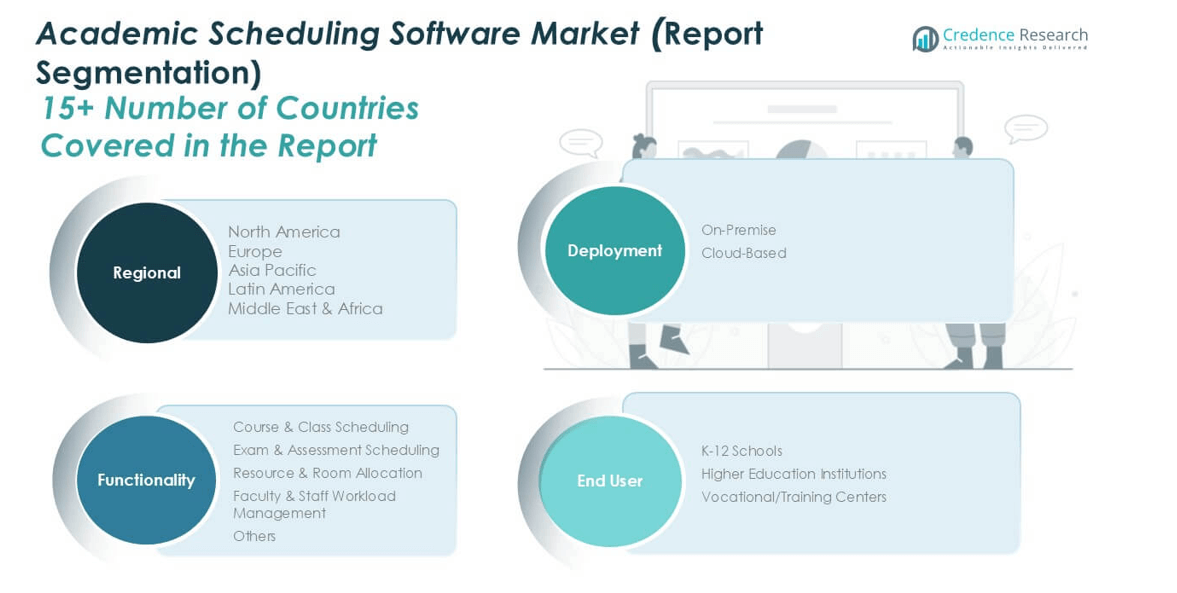
市場セグメンテーション:
導入方法別
- オンプレミス
- クラウドベース
機能別
- コース & クラススケジューリング
- 試験 & アセスメントスケジューリング
- リソース & ルーム割り当て
- 教員 & スタッフのワークロード管理
- その他
エンドユーザー別
- K–12 学校
- 高等教育機関
- 職業訓練センター
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
世界の学術スケジューリングソフトウェア市場の競争環境は、確立されたベンダーと新興技術プロバイダーが混在する中で、適度に分散しています。主要企業は、クラウドファーストプラットフォーム、高度な自動化、学生情報および学習管理システムとの強力な統合機能を通じて競争しています。ベンダーは、多様な教育機関のニーズに応えるために、使いやすさ、スケーラビリティ、コンプライアンスに焦点を当てています。教育技術プロバイダーとの戦略的パートナーシップは、市場での地位を強化します。製品の差別化は、AI駆動のスケジューリング、分析、およびワークフローの自動化にますます依存しています。ベンダーはまた、顧客サポートと導入サービスを強調し、顧客を維持します。地域拡大とサブスクリプションベースの価格モデルは、継続的な収益成長をサポートします。継続的な機能強化とプラットフォームの近代化は、競争上の重要な優先事項です。
主要プレイヤー分析
- アド・アストラ
- アクルーエント
- オクトーバー・レゾリューションズ・リミテッド
- モダン・キャンパス・USA・インク
- コースドッグ・インク
- ヴィルトソフトウェア・インク
- シヴィタス・ラーニング・インク
- アーロ
- クリエイトリックス・キャンパス
最近の動向
- 2025年8月、アクルーエントはEMS + Ellucian SIS統合のパンフレットを発表し、統一キャンパススケジューリングとリアルタイム更新に焦点を当てました。
- 2025年9月、アクルーエントは、未来の技術トレンドと接続されたソリューションを特集するAccruent Insights 2025イベントを発表しました(スケジューリングには特化していませんが、製品の方向性に関連しています)。
- 2024年、ウェブベースおよびオンデマンドの高等教育向けソリューションの主要プロバイダーの1つであるCollegeNET, Inc.は、2024年のソーシャル・モビリティ・インデックス(SMI)を発表しました。SMIは、低所得層の学生を入学させ、良い給与の仕事に就けるように卒業させる能力に基づいて、アメリカの大学を選定します。2024年のSMIには、1,205の4年制機関が含まれています。
レポートのカバレッジ
この調査レポートは、導入、機能性、エンドユーザーおよび地理に基づく詳細な分析を提供します。主要市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。さらに、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。市場成長に対する外部要因と世界経済の変化の影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者と既存企業への戦略的推奨事項を提供します。
将来の展望
- クラウドベースのプラットフォームは、世界中の機関で好まれる導入モデルであり続けるでしょう。
- 人工知能は、自動化されたコンフリクトフリーな時間割作成をますますサポートするようになるでしょう。
- 学習管理システムや学生情報システムとの統合が深まるでしょう。
- 高等教育機関からの需要が全体の採用を引き続き支配するでしょう。
- K–12学校は、地区レベルのデジタル計画イニシアチブを通じて使用を増やすでしょう。
- データ分析は、入学予測とリソース最適化の意思決定を導くでしょう。
- ベンダーは、サブスクリプションとモジュール式の価格モデルを拡大するでしょう。
- サイバーセキュリティとコンプライアンス機能がより高い投資優先度を得るでしょう。
- 新興市場は、デジタル教育の拡大に伴い、より速い採用を示すでしょう。
- 継続的なソフトウェアのアップグレードは、使いやすさとワークフローの自動化に焦点を当てるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
学術スケジューリングソフトウェア市場の予測成長率はどのくらいですか?
2024年から2032年の間に、グローバルアカデミックスケジューリングソフトウェア市場はどの程度の年平均成長率で成長すると予測されていますか?
学術スケジューリングソフトウェアの需要を促進している要因は何ですか?
どの地域が学術スケジューリングソフトウェア市場の最大のシェアを占めていますか?
どの地域が学術スケジューリングソフトウェア市場で最も高い成長を遂げると予想されていますか?
クラウドベースのソリューションは、学術スケジューリングソフトウェア市場にどのような影響を与えるでしょうか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 学術スケジューリングソフトウェア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の学術スケジューリングソフトウェア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 9,834.2 million → 2032: USD 26,259.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 学術スケジューリングソフトウェア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 学術スケジューリングソフトウェア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における学術スケジューリングソフトウェア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 学術スケジューリングソフトウェア市場市場の成長要因
- 3.3 学術スケジューリングソフトウェア市場市場の抑制要因および課題
- 3.4 学術スケジューリングソフトウェア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 学術スケジューリングソフトウェア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 学術スケジューリングソフトウェア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、学術スケジューリングソフトウェア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 学術スケジューリングソフトウェア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 学術スケジューリングソフトウェア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は学術スケジューリングソフトウェア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 学術スケジューリングソフトウェア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 学術スケジューリングソフトウェア市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 学術スケジューリングソフトウェア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 学術スケジューリングソフトウェア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新学術スケジューリングソフトウェア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の学術スケジューリングソフトウェア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の学術スケジューリングソフトウェア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の学術スケジューリングソフトウェア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の学術スケジューリングソフトウェア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの学術スケジューリングソフトウェア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の学術スケジューリングソフトウェア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの学術スケジューリングソフトウェア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 学術スケジューリングソフトウェア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
