
市場概要:
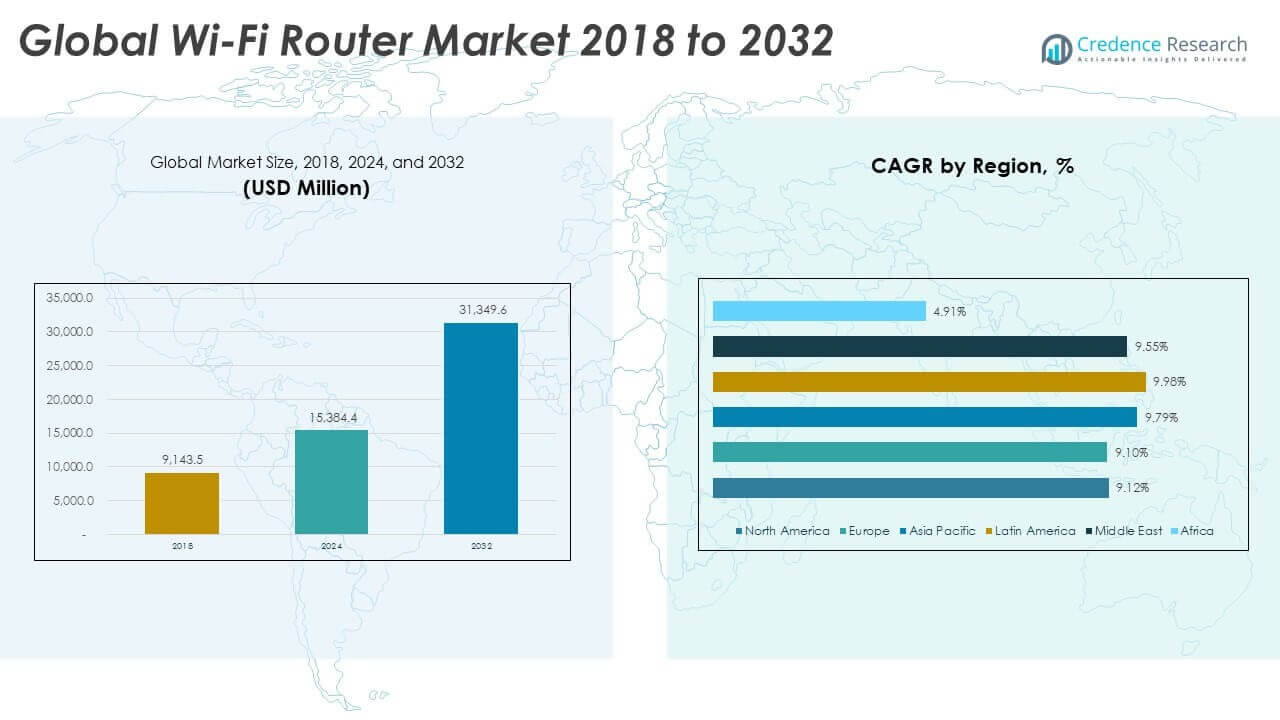
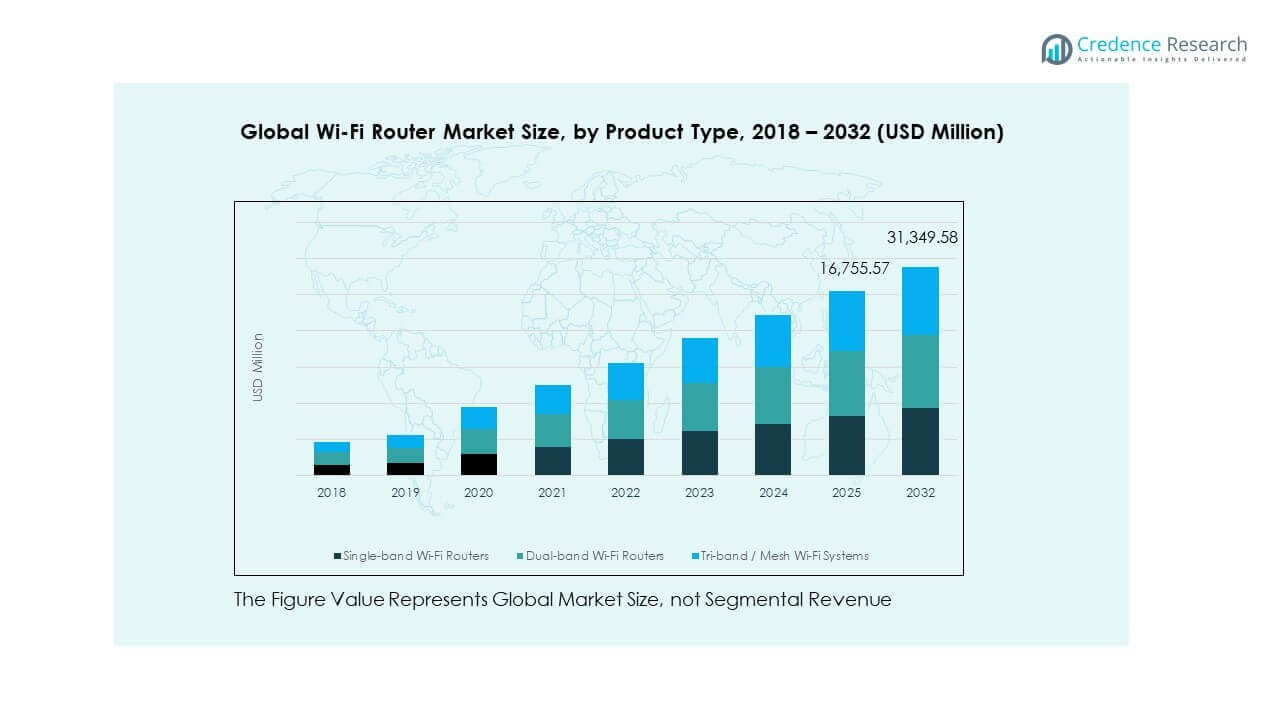
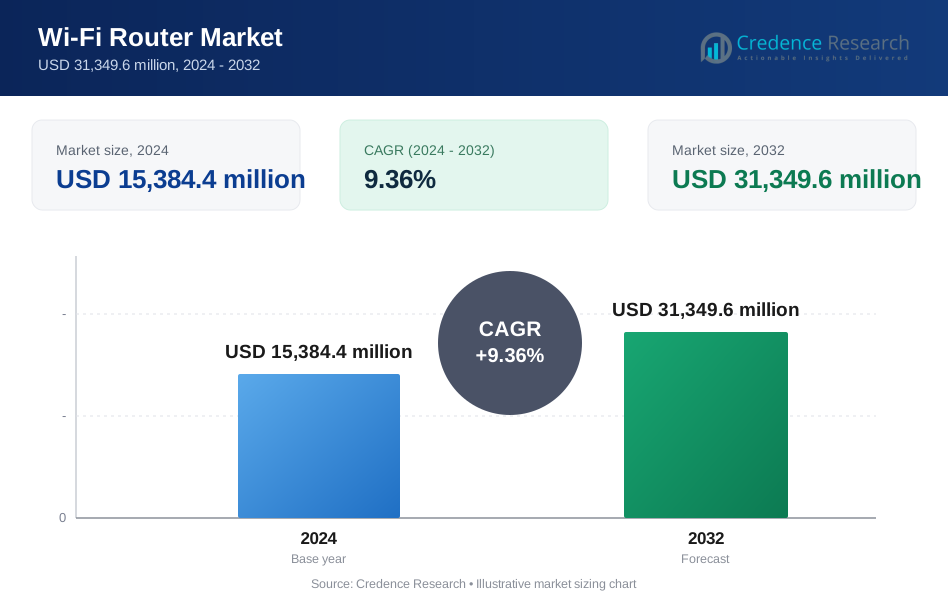
世界のWi-Fiルータ市場規模は、2018年に9,143.5百万米ドルから2024年に15,384.4百万米ドルと評価され、予測期間中に年平均成長率9.36%で2032年には31,349.6百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| Wi-Fiルータ市場規模 2024 | 15,384.4百万米ドル |
| Wi-Fiルータ市場、CAGR | 9.36% |
| Wi-Fiルータ市場規模 2032 | 31,349.6百万米ドル |
市場は、家庭、企業、公共スペースでの高速ワイヤレス接続の需要増加によって推進されています。リモートワーク、オンライン学習、コンテンツストリーミングが、消費者により良い帯域幅と信頼性を持つルータへのアップグレードを促しています。企業は、ハイブリッドオフィス、クラウドベースのツール、セキュアなリモートアクセスをサポートするために高度なルータを導入しています。接続デバイス、IoTシステム、スマートホームの増加が、デュアルバンド、トライバンド、メッシュWi-Fiルータの採用を促進しています。ベンダーは、進化する顧客ニーズに対応するために、AIベースのコントロール、モバイル管理アプリ、強化されたセキュリティ機能の統合に注力しています。
アジア太平洋地域は、中国、日本、インドなどの国々での広範なブロードバンド普及、デジタルインフラ投資、強い消費者電子機器需要により市場をリードしています。北米は、Wi-Fi 6の早期採用と強力なISPパートナーシップにより続いています。ヨーロッパは、企業のアップグレードと家庭ネットワークの拡大によって安定した成長を示しています。ラテンアメリカと中東は、インターネットアクセスの増加とモバイルファースト経済によって台頭しています。アフリカは初期開発段階にあり、地方のカバレッジと官民ブロードバンドイニシアチブに関連する潜在性があります。
市場の洞察:
- 世界のWi-Fiルーター市場規模は、2018年に91億4,350万米ドルと評価され、2024年には153億8,440万米ドルに成長し、2032年には313億4,960万米ドルに達すると予測されており、年平均成長率は9.36%です。
- アジア太平洋地域は、2024年に33.45%で最大の地域シェアを持ち、次いでヨーロッパが26.61%、北米が23.83%であり、それぞれブロードバンド普及、企業のアップグレード、スマートホームの採用によって推進されています。
- ラテンアメリカは、ブラジル、メキシコ、アルゼンチンでのモバイルファーストの使用、都市のデジタル化、インターネットアクセスの増加に支えられ、年平均成長率9.98%で最も成長が速い地域です。
- 2024年には、デュアルバンドWi-Fiルーターが製品タイプの中で最高の収益シェアを占め、住宅および中小企業ユーザーに対するバランスの取れたパフォーマンスによって推進されました。
- トライバンドおよびメッシュWi-Fiシステムは急速に成長しており、2032年までにシングルバンドルーターを超えると予測されており、その拡張性と大規模な家庭やスマート環境での需要によるものです。
市場の推進要因
新興市場におけるインターネット普及率の上昇とデジタルインフラの拡大
発展途上国におけるインターネットユーザーの増加は、ルーターの需要を押し上げています。政府は、資金提供や官民モデルを通じて、サービスが行き届いていない地域へのブロードバンド展開を支援しています。農村部や半都市部の消費者は、教育や仕事のために安定したインターネットアクセスを求めています。ISPはインフラを拡大し、Wi-Fiルーターの展開を通じて新たな収益源を創出しています。スマートシティの取り組みも、ルーターの提供を含むネットワークのアップグレードを伴います。世界のWi-Fiルーター市場では、この拡大が中価格帯およびエントリーレベルの製品の採用を促進しています。また、量に基づく供給に焦点を当てたメーカーにとってスケールを生み出します。安定した接続性は、今や地理的に重要なインフラと見なされています。
リモートワーク、学習、エンターテイメントによる家庭での接続要件
在宅勤務やハイブリッドワーク文化は、一貫した高速接続への期待を高めています。学生はバーチャル教室に依存し、家庭はビデオをストリーミングし、バーチャル会議に参加し、スマートホームデバイスを管理します。これらの行動は、住宅環境でのルーターの交換とアップグレードを促進します。デュアルバンドおよびメッシュルーターは、大規模な家庭でのデッドゾーンの問題を解決します。世界のWi-Fiルーター市場は、消費者がネットワーク品質を優先することから利益を得ています。ブロードバンドプロバイダーも、ユーザーエクスペリエンスを向上させるためにルーターをサブスクリプションプランに組み込んでいます。製品の差別化は、スループット、カバレッジ、およびデバイスの互換性に依存するようになっています。家庭はますますWi-Fiルーターを単なる電子機器ではなく、ユーティリティデバイスとして見なしています。
- 例えば、NetgearのOrbiメッシュシステムは、5,000平方フィートを超える住宅をカバーし、100以上の同時デバイスをサポートするように設計されています。
世界中の中小企業(SME)およびスタートアップからの需要の成長
グローバルな中小企業は、日常業務のためにクラウドアプリケーションやオンラインツールを採用しています。これには、コミュニケーション、給与計算、CRM、リモートアクセスプラットフォームが含まれます。中小企業は安全でスケーラブルなネットワーキングを必要とし、ビジネスグレードのWi-Fiルーターの需要を促進しています。企業はVLANサポート、ファイアウォール機能、リモート構成を採用しています。グローバルWi-Fiルーターマーケットは、ボリューム購入と定期的なアップグレードのおかげでこのセグメントから利益を得ています。ベンダーサポートと簡単なインストールはカスタマイズよりも重要です。低いIT予算は、企業に高価値で機能豊富なルーターを採用させます。中小企業はまた、VPNツールやスマートオフィスデバイスとの互換性を必要としています。
ルーターへのスマート機能、AI、サイバーセキュリティ機能の統合
Wi-Fiルーターは現在、トラフィックの優先順位付け、ペアレンタルコントロール、AI駆動の帯域幅最適化を提供しています。ファームウェアのアップグレードにより、パフォーマンスの調整とデバイス管理の向上が可能になります。サイバーセキュリティの脅威により、ベンダーはルーターにファイアウォールや脅威検出システムを組み込むようになっています。グローバルWi-Fiルーターマーケットは、安全な家庭およびオフィスネットワークの強い需要を見ています。AIは自動診断と適応信号管理に役立ちます。これらのスマート機能はサービスリクエストを減らし、満足度を高めます。クラウド管理のルータープラットフォームは、集中管理のために企業にも魅力的です。ベンダーはスマート機能を主要な競争機能として位置付けています。
- 例えば、ASUSはTrend Microによって強化されたAiProtectionを統合しており、ルーターのレベルで毎日数千の悪意のあるサイトをブロックします。AIは自動診断と適応信号管理に役立ちます。
市場動向
ネットワーク効率と速度を向上させるためのWi-Fi 6およびWi-Fi 6E標準の採用
Wi-Fi 6および6E技術は、より高速なデータ転送、低遅延、および負荷時のパフォーマンス向上を可能にします。家庭内のデバイス数が増えるとネットワークの負担が増し、これらのアップグレードが重要になります。ゲーマーやコンテンツクリエイターは、マルチギガビット速度をサポートするルーターを好みます。企業もまた、共同作業スペースや遅延に敏感なアプリケーションのためにWi-Fi 6を採用しています。グローバルWi-Fiルーターマーケットでは、これらの標準の採用が将来対応のインフラストラクチャへのシフトを示しています。製品ラインは現在、OFDMA、MU-MIMO、およびTWT機能に基づいて差別化されています。これらの標準のハードウェアサポートは、スマートフォン、ラップトップ、スマートテレビにわたって成長しています。このトレンドは長期的な価値とネットワークの寿命を向上させます。
- 例えば、ASUSのROG Rapture GT-AXE16000は、最大16 Gbpsの速度を提供するクアッドバンドWi-Fi 6Eルーターで、高帯域幅のゲームやスマートホーム環境向けに設計されています。
大空間およびマルチユーザー環境向けのメッシュネットワーキングシステムの成長
メッシュルーターは、相互接続されたノードを使用して、大規模または複数階建ての建物全体にシームレスなカバレッジを確保します。消費者はメッシュ設定において柔軟性、スケーラビリティ、美観を重視しています。Eコマースプラットフォームはメッシュルーターバンドルの販売増加を報告しています。分散チームを持つ企業は、建物内でのシームレスなローミングから利益を得ます。グローバルWi-Fiルーターマーケットは、教育、ホスピタリティ、小売セクター全体でのメッシュ採用をサポートしています。主要ブランドは現在、モバイルアプリコントロールを備えた消費者向けメッシュシステムをリリースしています。メッシュルーターはまた、自己修復ネットワークと簡素化されたインストールを特徴としています。全家庭カバレッジの需要は、このセグメントの革新をサポートしています。
- 例えば、NetgearのOrbi RBK963 Wi-Fi 6Eメッシュシステムは、9,000平方フィートのカバレッジを提供し、トライバンド接続と専用の6 GHzバックホールで200以上のデバイスをサポートします。
クラウドベースのルーター管理とサブスクリプションベースのファームウェアサポートモデル
ユーザーはモバイルアプリ、ブラウザダッシュボード、クラウドベースのインターフェースを通じてコントロールを期待しています。リモートルーター管理は、ISPが現地訪問なしで問題を解決するのに役立ちます。企業は集中管理と分析機能を持つルーターを好みます。クラウド統合により、自動更新と強化されたセキュリティパッチが可能になります。グローバルWi-Fiルーターマーケットは、SaaSベースの機能と長期的なファームウェアサポートを通じてこのシフトをサポートしています。サブスクリプションプランは現在、マルウェア保護、ペアレンタルコントロール、VPNサービスを提供しています。クラウドダッシュボードは、基本的なトラブルシューティングのために非技術的なユーザーにアピールします。このトレンドは顧客の離脱を減少させ、顧客の関与を高めます。
家庭向けバンドルWi-Fiソリューションを提供するための小売と通信の協力
小売チェーンと通信プロバイダーは、ブロードバンドパッケージとバンドルされたルーターを提供するために協力しています。通信会社は、サービスプランと統合されたルーターを提供し、顧客のオンボーディングを容易にします。デバイスのファイナンスモデルにより、高級ルーターが家庭にとってよりアクセスしやすくなります。eコマース企業とのパートナーシップにより、リーチと可用性が向上します。グローバルWi-Fiルーターマーケットは、マルチチャネルの販売とサービスのバンドルから利益を得ています。バンドルオファリングには、インストールと交換サポートが含まれることがよくあります。小売バンドルは、価格に敏感な地域での市場浸透を向上させます。通信の提携は、ブランドロイヤルティと定期的な収益ストリームを強化します。
市場の課題分析
発展途上国における価格感度と激しいコストベースの競争
新興市場の消費者は非常に価格に敏感であり、高級ルーターの採用を制限しています。多くの人々は、性能の制限があるにもかかわらず、低コストのシングルバンドモデルを選び続けています。新規ベンダーの参入により価格競争が激化し、既存のプレイヤーの利益率が低下しています。ブランドは機能よりもコストで競争し、差別化が弱まっています。グローバルWi-Fiルーターマーケットでは、このダイナミクスが中級および高級デバイスのポジショニングに課題をもたらしています。通貨の変動は、輸入依存のサプライチェーンにさらなる影響を与えます。地元の製造は、グローバルリーダーと競争する規模を持たないことがよくあります。ブランドは、競争力を維持するために、手頃な価格と性能のバランスを取る必要があります。
ネットワークデバイスに対するサイバーセキュリティの脅威と規制の圧力
ルーターは、ファームウェアの更新が不十分であったり、デフォルト設定が弱かったりするため、サイバー攻撃のターゲットになることがよくあります。規制機関は現在、より強力なセキュリティコンプライアンスとデータ保護基準を要求しています。これらの命令は、ベンダーにとって開発とテストのコストを増加させます。グローバルWi-Fiルーターマーケットでは、ファームウェアの脆弱性と古いモデルが長期的なリスクを生み出しています。数百万台のデバイスにわたる更新の管理は依然として課題です。ネットワークセキュリティに関する消費者の意識が高まり、透明性の需要が増加しています。ベンダーは、安全なオンボーディング、暗号化、タイムリーなパッチ適用を確保する必要があります。複数の地域標準へのコンプライアンスは、グローバル製品展開を複雑にします。
市場機会
IoTエコシステムの拡大とスマートホーム統合が長期的なルーター需要を促進
スマートホームは、家電、センサー、エンターテインメントシステムのために安定したマルチデバイス接続を必要とします。消費者は、干渉なく数十台のデバイスを管理できるルーターを求めています。グローバルWi-Fiルーターマーケットでは、このニーズがトラフィック管理、AIチューニング、メッシュスケーラビリティの革新を促進しています。スマートエコシステムとのシームレスな統合を提供するベンダーは優位性を得ます。音声アシスタントとの互換性も製品の魅力を高めます。
5Gとファイバーの展開が高速ルーター採用の機会を創出
通信事業者が5Gとファイバーインフラに投資することで、高度なルーターへの並行需要が刺激されます。新しい展開には、超高速ブロードバンド速度を活用するための互換性のあるハードウェアが必要です。グローバルWi-Fiルーターマーケットは、この変化からWi-Fi 6ルーターを将来対応のアクセスポイントとして提供することで利益を得ます。デュアルWANポートとLTEフェイルオーバー機能を備えたキャリアグレードのルーターは、注目を集めています。
市場セグメンテーション分析:
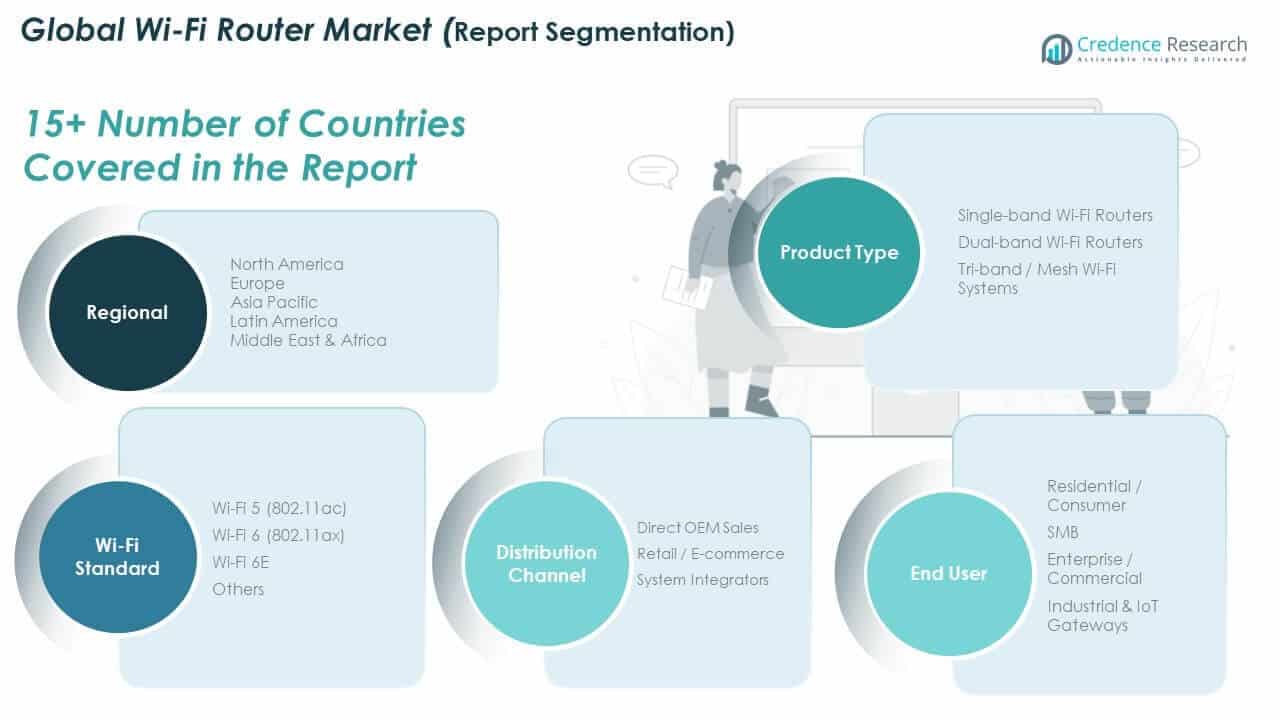
製品タイプ別では、デュアルバンドWi-Fiルーターがコストとパフォーマンスのバランスによりリードしています。これらは2.4 GHzと5 GHzの両方のバンドをサポートし、住宅およびSMB用途に適しています。シングルバンドルーターは価格に敏感な市場での関連性を維持していますが、成長は緩やかです。トライバンドおよびメッシュWi-Fiシステムは、大規模な住宅やシームレスなカバレッジと高いスループットを必要とする企業グレードのネットワークで注目を集めています。
Wi-Fi標準別では、Wi-Fi 6 (802.11ax) がその効率性、容量、低遅延により現在の採用トレンドを支配しています。グローバルWi-Fiルーターマーケットは、この標準をサポートするデバイスエコシステムの迅速なアップグレードから利益を得ています。Wi-Fi 5は、特に発展途上地域の基本的なセットアップで広く展開されています。Wi-Fi 6Eは、6 GHzバンドでの干渉のないパフォーマンスを求める高度なユーザーや企業から関心を集めています。
- 例えば、Netgear Nighthawk RAXE500は、トライバンド接続と最大10.8 Gbpsの速度を提供するWi-Fi 6Eルーターで、新たに利用可能になった6 GHzスペクトラムを使用して高密度の家庭や企業のセットアップでの混雑を軽減するように設計されています。
流通チャネル別では、小売とeコマースが消費者購入の増加とバンドルされたブロードバンドオファリングによりボリュームを牽引しています。直接OEM販売は、大企業やISPにカスタム構成と大量展開をサポートします。システムインテグレーターは、複雑な商業環境での採用を可能にし、カスタマイズされたネットワーキングソリューションを必要とします。
エンドユーザー別では、在宅勤務、ストリーミング、スマートホームの成長により、住宅消費者が最大のセグメントを形成しています。SMBや商業企業は、より高いセキュリティ、スケーラビリティ、管理ツールを備えたルーターを採用しています。産業およびIoTゲートウェイアプリケーションは、工場や物流拠点での堅牢でインテリジェントなネットワークデバイスの需要とともに重要なセグメントとして浮上しています。市場は使用プロファイルと展開規模にわたって明確な多様化を示しています。
- 例えば、UbiquitiのUniFi Dream Machine Proは、ゲートウェイ、セキュリティコンソール、管理スイッチを組み合わせ、100以上の同時クライアントをサポートし、企業ネットワークをセグメント化するためのVLANサポートを提供し、Ciscoの堅牢なルーターはスマート産業環境でエッジデバイスとして機能します。
セグメンテーション:
製品タイプ別
- シングルバンドWi-Fiルーター
- デュアルバンドWi-Fiルーター
- トライバンド / メッシュWi-Fiシステム
Wi-Fi規格別
- Wi-Fi 5 (802.11ac)
- Wi-Fi 6 (802.11ax)
- Wi-Fi 6E
- その他
流通チャネル別
- 直接OEM販売
- 小売 / Eコマース
- システムインテグレーター
エンドユーザー別
- 住宅 / 消費者
- 中小企業 (SMB)
- 企業 / 商業
- 産業 & IoTゲートウェイ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカのグローバルWi-Fiルーターマーケット規模は、2018年に22億449万米ドルから2024年に36億6171万米ドルに評価され、2032年までに73億3267万米ドルに達すると予測されており、予測期間中のCAGRは9.12%です。北アメリカは2024年に世界市場の23.83%を占めています。高いインターネット普及率とWi-Fi 6規格の早期採用が需要を支えています。アメリカは企業向けインフラと接続された家庭エコシステムにより地域消費をリードしています。消費者はゲーム、ストリーミング、在宅勤務のニーズに合わせて高速ルーターを優先しています。通信事業者はルーターをファイバーや5Gの提供とバンドルしています。カナダとメキシコはブロードバンドの拡大により安定した成長を示しています。小売、医療、教育の各企業は高スループットネットワーキングに投資しています。北アメリカ全体で強力なチャネル流通と高いブランド認知度がグローバルWi-Fiルーターマーケットを支えています。
ヨーロッパ
ヨーロッパのグローバルWi-Fiルーターマーケット規模は、2018年に24億6874万米ドルから2024年に40億9446万米ドルに評価され、2032年までに81億8224万米ドルに達すると予測されており、予測期間中のCAGRは9.10%です。ヨーロッパは2024年に世界市場の26.61%を占めています。ドイツ、イギリス、フランスが消費者および企業セグメントでのルーター需要を牽引しています。EU支援のブロードバンド展開と5Gの準備がインフラの近代化を促進しています。西ヨーロッパでのスマートホームの普及がデュアルバンドとメッシュシステムの販売を支えています。東ヨーロッパは手頃な小売モデルと地域ISPのカバレッジ拡大で追いついています。金融および教育分野の企業は、安全でクラウド管理されたWi-Fiソリューションを展開しています。公共Wi-Fiゾーンやコワーキングスペースも製品浸透を高めています。ヨーロッパのグローバルWi-Fiルーターマーケットは、迅速で安全なデジタル接続への依存度の高まりを反映しています。
アジア太平洋
アジア太平洋地域のグローバルWi-Fiルータ市場の規模は、2018年に29億8,718万米ドルから2024年には51億4,741万米ドルと評価され、2032年までに108億1,874万米ドルに達すると予測されており、予測期間中のCAGRは9.79%です。アジア太平洋地域は2024年に33.45%の最大の世界シェアを占めています。中国は強力なeコマース、デジタル教育、政府のブロードバンドプログラムに支えられ、地域の需要を牽引しています。インドでは都市部でのデュアルバンドルータの使用が急速に成長しています。日本と韓国は先進的なWi-Fi 6Eの展開に注力しています。東南アジアはモバイルファーストのデジタル採用とファイバー拡張を通じて新たな機会を提供しています。消費者はアプリ制御機能を備えた手頃な価格で高性能なルータを求めています。スマートシティと5Gインフラはさらに展開量を押し上げます。この地域のグローバルWi-Fiルータ市場は、ボリューム、価格帯の多様性、積極的なISPパートナーシップにより繁栄しています。
ラテンアメリカ
ラテンアメリカのグローバルWi-Fiルータ市場の規模は、2018年に8億97万米ドルから2024年には13億9,647万米ドルと評価され、2032年までに29億7,821万米ドルに達すると予測されており、予測期間中のCAGRは9.98%です。ラテンアメリカは2024年に9.07%の世界市場シェアを占めています。ブラジルは住宅およびSMBセグメントでルータの販売を牽引しています。メキシコとアルゼンチンはデュアルバンドデバイスの需要と小売チャネルの成長で続いています。消費者はストリーミング、教育、ソーシャルメディアアクセスのためにWi-Fiに依存しています。ISPはブロードバンドサブスクリプションと一緒にルータを提供するためにブランドと提携しています。コロンビアのような国々の農村接続プログラムは新たなルータ需要を生み出しています。eコマースプラットフォームは先進的なメッシュシステムへのアクセスを拡大しています。ラテンアメリカのグローバルWi-Fiルータ市場は、都市のデジタル化とコスト効果の高い接続性の需要から恩恵を受けています。
中東
中東のグローバルWi-Fiルータ市場の規模は、2018年に4億3,706万米ドルから2024年には7億4,329万米ドルと評価され、2032年までに15億3,613万米ドルに達すると予測されており、予測期間中のCAGRは9.55%です。2024年には4.83%の市場シェアを持っています。UAEやサウジアラビアのような湾岸諸国は、スマートホームや商業スペースでのプレミアムルータの採用でリードしています。Wi-Fi 6の展開は企業パークや新しいインフラゾーンで成長しています。ISPはより高速なプランと一緒にバンドルWi-Fiソリューションを提供しています。メッシュネットワークはヴィラや多階建ての建物で注目を集めています。イスラエルはテックスタートアップやR&Dセンター向けに安全な企業ルータに投資しています。公共部門の近代化は、安全なワイヤレスネットワークの調達量を増加させています。中東のグローバルWi-Fiルータ市場は、スマートインフラとデジタルエコシステムのアップグレードから恩恵を受けています。
アフリカ
アフリカのグローバルWi-Fiルータ市場の規模は、2018年に2億4,505万米ドルから2024年には3億4,109万米ドルと評価され、2032年までに5億159万米ドルに達すると予測されており、予測期間中のCAGRは4.91%です。アフリカは2024年に2.22%の世界市場を占めています。成長はインターネット普及率の低さと所得制約のため、緩やかです。南アフリカは都市部でのWi-Fi展開でリードし、エジプトとケニアが続いています。需要は基本的なシングルバンドとエントリーレベルのデュアルバンドルータに集中しています。地元のISPは小売チェーンと提携して分割払いでのハードウェアアクセスを提供しています。政府やNGOプログラムの下でのネットワーク拡張努力が将来の可能性を築いています。公共Wi-Fiゾーンやインターネットカフェは、サービスが行き届いていない地域で依然として重要です。アフリカのグローバルWi-Fiルータ市場は、徐々に進むインフラ整備とデジタルアクセスの向上を反映しています。
主要プレイヤー分析:
- TP-Link Technologies
- Netgear
- ASUS
- Huawei Technologies
- Ubiquiti
- D-Link Corporation
- Cisco Systems, Inc.
- Belkin International, Inc.
- Edimax Technology Co., Ltd
- その他の主要プレイヤー
競争分析:
世界のWi-Fiルータ市場は、革新、価格設定、流通に焦点を当てたグローバルおよび地域プレイヤー間で激しい競争が特徴です。TP-Link、Netgear、ASUS、Huawei、およびCiscoは、市場シェアでリードしており、デュアルバンド、トライバンド、およびメッシュシステムの幅広いポートフォリオを提供しています。市場は特定のエンドユーザーや地域をターゲットにするブランドによって分断されています。プレイヤーは進化する性能基準を満たすためにWi-Fi 6および6E対応製品に投資しています。通信事業者やeコマースプラットフォームとの戦略的パートナーシップにより、顧客へのリーチを拡大しています。UbiquitiとD-Linkは、SMBおよび住宅セクターで強い存在感を維持しています。企業はクラウド管理、サイバーセキュリティ統合、アプリベースのコントロールを使用して提供を差別化しています。世界のWi-Fiルータ市場は、高い信頼性、使いやすさ、競争力のある価格対性能比を持つ製品ラインを評価します。ベンダーの成功は、グローバルなサプライチェーンの機敏性とISPの成長戦略との整合性に依存しています。スマートホームおよび企業向け接続ニーズに対応するブランドは引き続き注目を集めています。
最近の動向:
- 2025年1月、TP-LinkはCES 2025で拡張されたWi-Fi 7ラインナップを発表しました。これには、最大24.4 Gbpsの速度を提供するArcher BE900クアッドバンドルータと、家庭および屋外用の新しいメッシュシステムが含まれます。これらの製品は、シームレスな4K/8Kストリーミング、AR/VRゲーム、およびポータブル接続をターゲットにしており、2025年を通じて展開されます。
- 2024年9月(2025年の関連性あり)、Netgearは、超高速速度、低レイテンシ、およびスマートホーム向けの強力なセキュリティを提供する3つの新しいWi-Fi 7ルータ—Nighthawk RS600、RS500、およびRS200—を発表しました。2026年1月には、Netgearは旅行者向けに強化されたセキュリティ、eSIMマーケットプレイスのサポートを備えたNighthawk M7ポータブルWi-Fi 7ホットスポットの予約注文を開始し、1月27日から出荷を開始しました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、Wi‑Fi標準、流通チャネル、エンドユーザー、および地域に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。加えて、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形作る市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- デュアルバンドおよびトライバンドルーターの需要の増加が、住宅および商業のアップグレードを促進します。
- スマートホームデバイスとIoTシステムの拡大により、帯域幅とパフォーマンスのニーズが増加します。
- Wi-Fi 6およびWi-Fi 6E標準の採用が製品開発サイクルを引き続き形作ります。
- 小売およびeコマースプラットフォームは、消費者向けルーターモデルの重要な販売チャネルであり続けます。
- 通信バンドル戦略が、ファイバーおよび5Gブロードバンド市場でのルーター浸透を促進します。
- クラウド管理ルーターは、集中管理のために企業および中小企業ネットワークで好まれるようになります。
- サイバーセキュリティ機能とAIベースのネットワーク最適化が、プレミアムオファリングを差別化します。
- 新興経済国では、手頃な価格のシングルバンドおよびデュアルバンドユニットによるボリューム成長が見られます。
- メッシュシステムは、大規模な住宅、共有スペース、スマートオフィス環境で急速に成長します。
- 地域競争と低コストの製造拠点が、グローバルなサプライチェーンのダイナミクスを再構築します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルWi-Fiルーター市場の規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバルWi-Fiルーター市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルWi-Fiルーター市場のセグメントはどれですか?
グローバルWi-Fiルーター市場の成長を促進している主な要因は何ですか?
グローバルWi-Fiルーター市場の主要企業はどこですか?
2024年にグローバルWi-Fiルーター市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 Wi-Fiルーター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のWi-Fiルーター市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 15,384.4 million → 2032: USD 31,349.6 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 Wi-Fiルーター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. Wi-Fiルーター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるWi-Fiルーター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 Wi-Fiルーター市場市場の成長要因
- 3.3 Wi-Fiルーター市場市場の抑制要因および課題
- 3.4 Wi-Fiルーター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 Wi-Fiルーター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 Wi-Fiルーター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、Wi-Fiルーター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 Wi-Fiルーター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. Wi-Fiルーター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はWi-Fiルーター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 Wi-Fiルーター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 Wi-Fiルーター市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 Wi-Fiルーター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 Wi-Fiルーター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新Wi-Fiルーター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のWi-Fiルーター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のWi-Fiルーター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のWi-Fiルーター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のWi-Fiルーター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのWi-Fiルーター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のWi-Fiルーター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのWi-Fiルーター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. Wi-Fiルーター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
