
市場概要
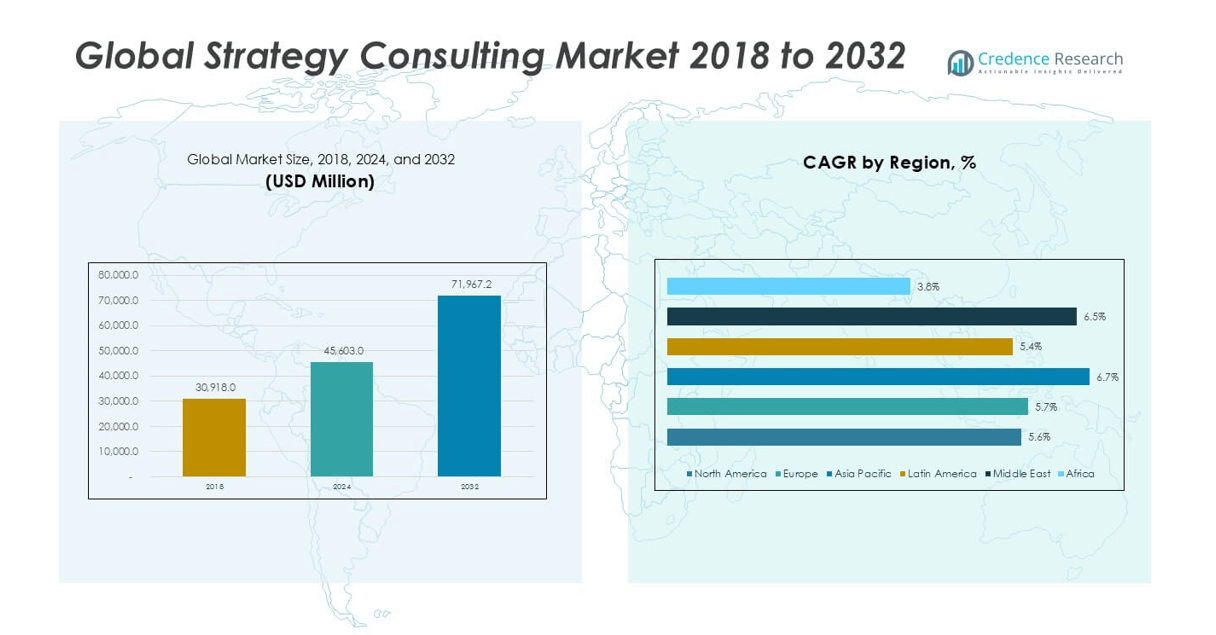
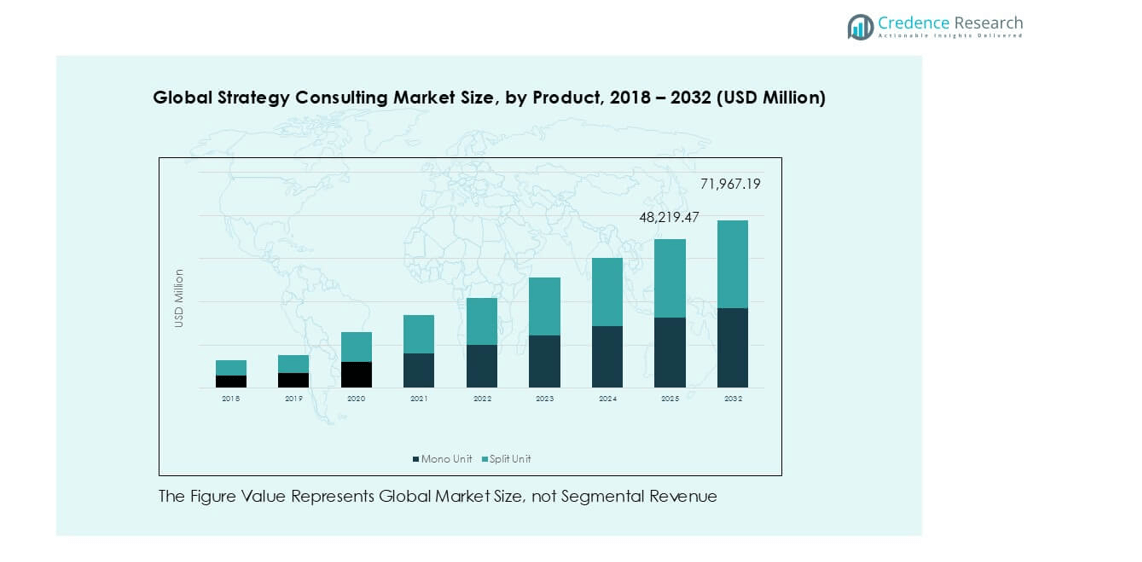
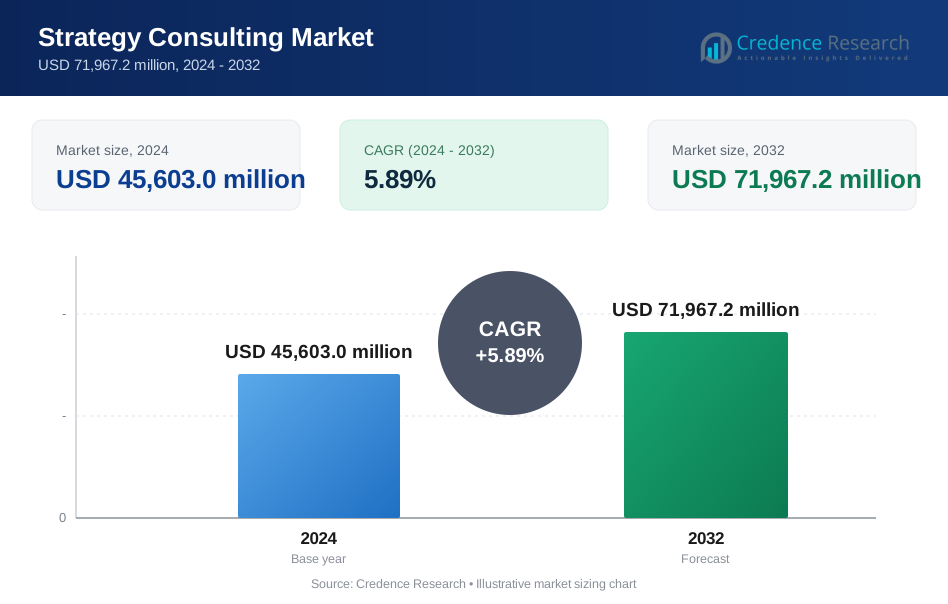
グローバル戦略コンサルティング市場の規模は、2018年に30,918.0百万米ドルから2024年に45,603.0百万米ドルと評価され、予測期間中にCAGR 5.89%で成長し、2032年には71,967.2百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の戦略コンサルティング市場規模 | USD 45,603.0 百万 |
| 戦略コンサルティング市場、CAGR | 5.89% |
| 2032年の戦略コンサルティング市場規模 | USD 71,967.2 百万 |
グローバル戦略コンサルティング市場は、マッキンゼー・アンド・カンパニー、ボストン・コンサルティング・グループ、ベイン・アンド・カンパニー、デロイト、PwC、アクセンチュア、アーンスト・アンド・ヤングなどの主要企業によって主導されています。これらの企業は、グローバルなリーチと深い業界専門知識を通じて、大規模で複雑な契約を支配しています。ヨーロッパは、成熟した企業戦略の採用と規制アドバイザリーの需要により、約34.2%の市場シェアを持つ主要な地域です。北米は、デジタルトランスフォーメーションとM&Aアドバイザリーの強い需要に支えられ、約27.9%の市場シェアを持っています。アジア太平洋地域は、急速な企業拡大と市場参入活動を反映し、約23.5%の市場シェアを占めています。これらの地域は、グローバル戦略コンサルティング収益の大部分を集中させています。
市場インサイト
- グローバル戦略コンサルティング市場は2024年に45,603.0百万米ドルに達し、予測期間中にCAGR 5.89%で成長し、2032年には71,967.2百万米ドルに達すると予測されています。
- 市場の成長は、デジタルトランスフォーメーション、M&A活動、企業再構築のニーズによって推進されており、成長とコスト戦略の高い需要により、戦略とオペレーションが35%以上のサービスシェアを保持しています。
- 主要なトレンドには、アジャイルコンサルティングモデルの採用の増加と成果ベースの契約が含まれ、プロジェクトベースのコンサルティングが大規模な変革イニシアティブで約45%のセグメントシェアを持つコンサルティングモデルをリードしています。
- 競争環境には、マッキンゼー、BCG、ベイン、デロイト、PwC、アクセンチュアなどのグローバル企業が含まれ、業界の専門知識、分析能力、実行力で多国籍クライアントに競争しています。
- 地域的には、ヨーロッパが約34.2%の市場シェアでリードし、次いで北米が27.9%、アジア太平洋が23.5%を占めており、新興地域は安定したが遅い採用率を示しています。
市場セグメンテーション分析:
サービス別
サービスセグメントは、アドバイザリー能力の多様化を強く示しています。戦略とオペレーションは依然として支配的なサブセグメントであり、市場シェアの35%以上を保持しています。大企業は成長計画とコスト最適化のためにこのサービスに依存しています。デジタルトランスフォーメーションや再構築プログラムからの需要が増加しています。M&A、リスク管理、コンプライアンスのニーズにより、ファイナンシャルコンサルティングが続きます。人材資本コンサルティングは、労働力の変革により注目を集めています。テクノロジーとITコンサルティングは、クラウドとデータ戦略により着実に成長しています。戦略主導の価値創造は、業界全体でのサービス需要を引き続き支えています。
- 例えば、マッキンゼー&カンパニーは、世界の100大企業のうち70以上を毎年サポートしており、戦略とオペレーションのエンゲージメントは、多くの場合、50人以上のコンサルタントチームが複数月にわたる変革プログラムに関与しています。
コンサルティングモデル別
コンサルティングモデルセグメントは、進化するクライアントエンゲージメントの好みを反映しています。プロジェクトベースのコンサルティングが約45%の市場シェアで支配的です。クライアントは、定義された範囲、タイムライン、成果物を好みます。このモデルは、変革、市場参入、ターンアラウンドプロジェクトに適しています。リテイナーベースのコンサルティングは、大企業からの継続的なアドバイザリーサポートの需要により安定した需要を維持しています。アジャイルコンサルティングは、デジタルネイティブ企業からの急成長を示しています。アジャイルモデルは、迅速な反復とクロスファンクショナルなコラボレーションをサポートします。柔軟なデリバリーと成果ベースのエンゲージメントへのシフトは、現代のコンサルティングモデルの採用を強化しています。
- 例えば、アクセンチュアのアジャイルコンサルティングエンゲージメントは、2週間のスプリントサイクルで運営されることが多く、10~15人の専門家からなるクロスファンクショナルチームを展開し、企業のデジタルトランスフォーメーションプログラム全体での継続的なデリバリーを可能にしています。
クライアントタイプ別
クライアントタイプセグメントは、企業クライアントが主導しており、市場シェアの60%以上を占めています。企業は競争力と株主価値のために戦略コンサルティングを求めています。グローバリゼーション、ポートフォリオ最適化、技術採用が推進要因です。政府コンサルティングは、政策改革とインフラ計画に支えられて続きます。公共部門のデジタル化も需要を押し上げています。非営利団体とNGOコンサルティングは小さなシェアを持っていますが、着実に成長しています。NGOはインパクト測定と資金調達戦略のサポートを求めています。複雑なステークホルダー環境がクライアントタイプ全体での長期的なアドバイザリーのニーズを支えています。
主要な成長要因
企業のデジタルトランスフォーメーションと技術統合
デジタルトランスフォーメーションは、戦略コンサルティング企業の主要な成長要因であり続けています。企業は運営モデルの近代化を迫られています。多くの企業がクラウドプラットフォーム、分析、オートメーションを採用しています。戦略コンサルタントは、ロードマップの設計と実行の順序付けを指導します。クライアントは技術とビジネス目標の整合性を必要としています。コンサルタントはプラットフォームの選択と価値追跡をサポートします。データ駆動型の意思決定ニーズから需要が増加しています。サイバーリスクとAIの採用が複雑さを増しています。企業はベンダー選定のために中立的なアドバイザーを求めています。レガシーシステムの置き換えが複数年のエンゲージメントを促進します。デジタルプログラムは変革管理のサポートを必要としています。これにより、クロスファンクショナルなコンサルティングの需要が増加しています。戦略企業は取締役会レベルの支援から利益を得ています。変革予算は経済サイクルにもかかわらず堅調に推移しています。デジタルの緊急性が長期的なコンサルティングパイプラインを支えています。
- 例えば、アクセンチュアは、世界中で9,000以上の企業クライアントに対して大規模なデジタルトランスフォーメーションプログラムを提供しており、多くのクラウドおよびデータ関連のプロジェクトが複数年にわたるタイムラインで実施され、クライアントごとに100人を超えるコンサルタントチームが関与しています。
市場の変動性と戦略的リスク管理
経済の不確実性は戦略的アドバイザリーサービスの需要を強化します。企業はサプライチェーンのショックや価格圧力に直面しています。地政学的リスクがグローバルな業務に影響を与えます。戦略コンサルタントはシナリオプランニングとストレステストをサポートします。クライアントは市場参入と撤退の決定を再評価します。ポートフォリオの最適化が優先事項となります。コスト再構築プログラムが注目を集めます。リスク調整された成長計画が経営陣の関与を促進します。コンサルティング会社は独立した市場情報を提供します。データに基づく洞察が資本配分の決定をサポートします。取締役会は不確実性の中で外部の検証を求めます。規制の変更も戦略的リスクを追加します。コンサルタントはコンプライアンスと成長目標の整合を支援します。変動する市場は専門家の判断への依存を高めます。これはセクター全体での需要を支えます。
M&Aと企業再編活動の拡大
M&A活動は戦略コンサルティングサービスの需要を促進します。企業は規模と能力アクセスのために無機的成長を追求します。コンサルタントはターゲットスクリーニングと評価ロジックをサポートします。商業的デューデリジェンスは重要なサービス分野です。合併後の統合計画が後続の業務を推進します。再編アドバイザリーは売却とカーブアウトをサポートします。プライベートエクイティ企業はコンサルティングの利用を増やしています。競争の激しい取引ではスピードと正確さが重要です。戦略会社はセクターの専門知識とベンチマークを提供します。クロスボーダー取引はアドバイザリーの複雑さを増します。統合リスクは運用の整合性の需要を高めます。シナジーの実現には構造化された実行が必要です。これらは取引サイクル全体でのコンサルティングの関与を持続させます。
主要なトレンドと機会
アジャイルおよび成果ベースのコンサルティングモデルの台頭
クライアントはますますアジャイルなコンサルティング提供モデルを好むようになっています。従来の長期プロジェクトはROIの観点から精査されています。アジャイルモデルは迅速なスプリントと測定可能な成果に焦点を当てています。コンサルタントはクライアントチームと共に活動します。これにより実行速度と所有権が向上します。成果ベースの価格設定が受け入れられています。クライアントは料金を価値提供にリンクします。デジタルネイティブ企業は柔軟なエンゲージメント構造を好みます。アジャイルコンサルティングは継続的な戦略の洗練をサポートします。これは急速に変化する市場と一致します。コンサルティング会社は能力構築に投資しています。ツールキットとデジタルアクセラレーターが提供を強化します。小規模なチームはコスト効率を改善します。このトレンドは新たな中規模市場の機会を開きます。アジャイルの採用は競争上の差別化を再構築します。
- 例えば、アクセンチュアは、典型的なアジャイル原則に基づいてアジャイル戦略の取り組みを構築することが多く、2週間のスプリントサイクルを頻繁に利用し、8〜12人のコンサルタントからなるクロスファンクショナルチームを展開して、各スプリントの終了時に具体的な作業プロトタイプや意思決定フレームワークを提供することを目指しています。
新興市場と中規模企業からの需要の増加
新興市場は新たな成長機会を生み出します。企業はアジア、アフリカ、ラテンアメリカに進出します。戦略的サポートは現地市場参入において重要です。規制のナビゲーションがアドバイザリーの需要を高めます。中規模企業はプロフェッショナルな戦略フレームワークを求めています。これらの企業はスケーリングの課題に直面しています。コンサルタントはコスト効率の高いモジュラーサービスを提供します。デジタルチャネルはアクセス障壁を低くします。現地のパートナーシップは市場のリーチを拡大します。公共部門の改革も需要を押し上げます。インフラと工業化プログラムには計画サポートが必要です。これによりクライアントベースが広がります。新興市場はより高い成長率を提供します。コンサルティング会社は価格設定と提供モデルを適応させます。大企業以外への拡大が市場の成長を加速させます。
- 例えば、ベイン&カンパニーは、40か国以上でクライアントにサービスを提供し、中規模企業を含むさまざまな規模の企業に対して市場参入とオペレーティングモデルの設計を支援する戦略的取り組みを行っていると報告しています。このプロジェクトチームの規模と期間は、クライアントのニーズに基づいて大きく異なります。
主要な課題
価格圧力と測定可能なROIに対するクライアントの要求
クライアントはコンサルティング料金に対してますます疑問を持っています。調達チームは積極的な価格設定を推進します。購入者は明確な価値の正当化を求めます。成果の測定が重要になります。長期の取り組みは精査されます。企業はアドバイスを結果に結びつけなければなりません。これによりコンサルタントの提供リスクが高まります。人材コストは上昇し続けます。利益率の圧力が収益性に影響を与えます。小規模企業が競争を激化させます。クライアントは内部戦略チームを構築します。これにより外部依存が減少します。差別化が難しくなります。企業は分析に投資して影響を証明します。透明な価値指標が不可欠です。価格圧力は持続的な課題として残ります。
高度なコンサルティング分野における人材の維持とスキルギャップ
人材の可用性が戦略コンサルティング会社にとって課題です。デジタルおよび分析スキルの需要が増加しています。経験豊富なコンサルタントは高い燃え尽き症候群のリスクに直面しています。離職率は高止まりしています。トップ人材の競争が激化しています。テクノロジー企業は同様のプロファイルを引き付けます。コンサルティング会社のトレーニングコストが増加します。知識の喪失がクライアントの提供に影響を与えます。ジュニア人材は長い立ち上げ時間を必要とします。専門的な専門知識はプレミアム報酬を要求します。グローバルな移動制約がスタッフの柔軟性に影響を与えます。企業は学習プラットフォームに投資します。ハイブリッドワークがチームのダイナミクスを変えます。文化の維持が難しくなります。人材の制約が成長能力を制限する可能性があります。
地域分析
北米
北米は2018年に約27.9%の市場シェアを持ち、価値は8,623.03百万米ドルでした。この地域は主要な収益貢献者であり続けています。大企業が強いコンサルティング需要を牽引しています。戦略コンサルティングはデジタルトランスフォーメーションとM&A活動をサポートします。市場は2024年に12,501.74百万米ドルに達しました。2032年までに19,272.81百万米ドルに達すると予測されています。この地域は5.6%のCAGRで成長しています。グローバルなコンサルティング会社の強い存在感が成長を支えています。ボードレベルのアドバイザリー需要は高いままです。イノベーション主導の産業が長期的なコンサルティングの取り組みを支えています。
ヨーロッパ
ヨーロッパは2018年に約34.2%の最大シェアを占め、10,577.05百万米ドルと評価されました。この地域は成熟した企業戦略の採用から利益を得ています。規制の複雑さがアドバイザリーの需要を促進します。コンサルティングは再構築と持続可能性の計画を支援します。市場は2024年に15,426.84百万米ドルに達しました。2032年までに23,979.47百万米ドルに達すると予測されています。ヨーロッパは5.7%のCAGRで成長しています。公共部門の改革が勢いを加えます。国境を越えた戦略作業は依然として強力です。産業変革が安定したコンサルティング収益の成長を支えています。
アジア太平洋
アジア太平洋は2018年に約23.5%の市場シェアを持ち、7,250.27百万米ドルと評価されました。この地域は最も急速な成長を示しています。新興経済国からのコンサルティング需要が増加しています。市場参入と拡大戦略が関与を促進します。市場は2024年に11,198.14百万米ドルに達しました。2032年までに18,733.06百万米ドルに達すると予想されています。この地域は6.7%のCAGRで成長しています。デジタル採用がコンサルティングのニーズを加速させます。家族経営の企業が専門的な戦略支援を求めています。アジア太平洋は依然として高成長のコンサルティング先です。
ラテンアメリカ
ラテンアメリカは2018年に約7.5%の市場シェアを獲得し、2,303.39百万米ドルと評価されました。経済改革がアドバイザリーの需要を促進します。コンサルティングはコスト最適化と成長計画を支援します。市場は2024年に3,315.34百万米ドルに達しました。2032年までに5,059.29百万米ドルに達すると予測されています。この地域は5.4%のCAGRで成長しています。多国籍企業の拡大が戦略作業を促進します。民間部門の近代化が需要を支えます。政治的不確実性がシナリオ計画のニーズを増加させます。コンサルティング企業は地域に特化した提供モデルに注力しています。
中東
中東は2018年に約4.7%の市場シェアを占め、1,443.87百万米ドルと評価されました。政府主導の多様化プログラムが成長を促進します。戦略コンサルティングは国家ビジョンプランを支援します。市場は2024年に2,201.97百万米ドルに達しました。2032年までに3,627.15百万米ドルに達すると予想されています。この地域は6.5%のCAGRで成長しています。公共部門のコンサルティングが需要を支配しています。インフラとエネルギーの移行がプロジェクトを促進します。国際企業が地域の存在を拡大しています。高価値の関与が強力な収益成長を支えています。
アフリカ
アフリカは2018年に約2.3%の市場シェアを持ち、720.39百万米ドルと評価されました。この地域はまだ初期段階ですが、発展しています。公共部門の改革からコンサルティング需要が増加しています。市場は2024年に958.97百万米ドルに達しました。2032年までに1,295.41百万米ドルに達すると予測されています。アフリカは3.8%のCAGRで成長しています。インフラ計画がアドバイザリーのニーズを促進します。ドナー資金によるプログラムがコンサルティング活動を支援します。市場参入戦略が多国籍企業を引き付けます。長期的な開発イニシアチブが緩やかなコンサルティング成長を支えています。
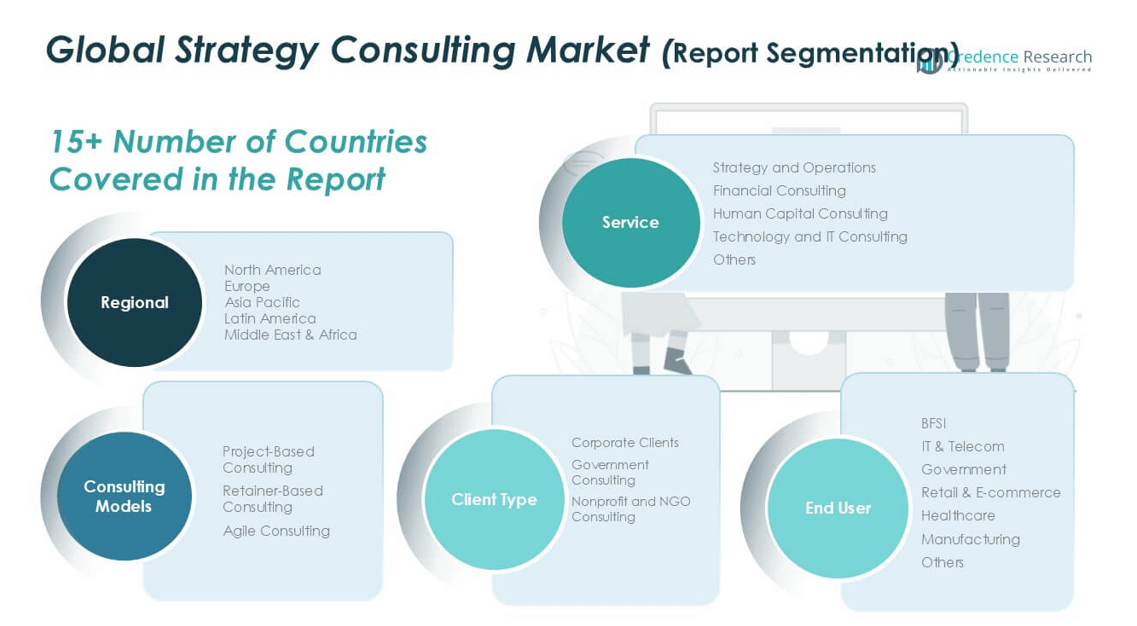
市場セグメンテーション:
サービス別
- 戦略とオペレーション
- 財務コンサルティング
- 人的資本コンサルティング
- 技術とITコンサルティング
- その他
コンサルティングモデル別
- プロジェクトベースのコンサルティング
- リテイナーベースのコンサルティング
- アジャイルコンサルティング
クライアントタイプ別
- 企業クライアント
- 政府コンサルティング
- 非営利団体およびNGOコンサルティング
エンドユーザー別
- BFSI
- IT & テレコム
- 政府
- 小売 & Eコマース
- ヘルスケア
- 製造業
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
世界の戦略コンサルティング市場は、非常に競争が激しく、断片化された状況を示しています。大手多国籍企業が高価値の案件を支配しています。これらの企業は、深い業界専門知識とグローバルなデリバリーネットワークを活用しています。競争は、思想的リーダーシップと実行能力に集中しています。デジタル戦略と変革アドバイザリーが差別化を生み出します。企業は分析とAIツールに多額の投資を行っています。合併とパートナーシップはサービスの幅を拡大します。中規模企業はニッチな専門性で競争します。価格圧力が競争の激しさを増しています。クライアントは測定可能な成果と迅速な納品を求めています。ブランドの評判がクライアントの選択に影響を与えます。人材の質は重要な競争要因です。企業は新興市場に進出しています。アジャイルなデリバリーモデルが重要性を増しています。継続的な革新が競争力の維持に寄与します。
主要プレイヤー分析
- ベイン・アンド・カンパニー
- ボストン・コンサルティング・グループ (BCG)
- アーンスト・アンド・ヤング (EY)
- マッキンゼー・アンド・カンパニー
- デロイト
- CGIグループ
- PwC
- アクセンチュア
- レッドシアー・ストラテジー・コンサルタント
最近の動向
- 2025年9月、ビジネスインサイダーはAIが基礎的なタスクを自動化することで、コンサルティングの人員が数十年にわたり減少する可能性があると警告しました。
- 2025年8月、エコノミストはマッキンゼーの戦略的岐路を評価し、競争と評判の課題を指摘しました。
- 2025年7月、アクセンチュアはメアリービル・コンサルティング・グループを買収し、専門的な戦略アドバイザリーの深さを強化しました。
レポートのカバレッジ
この調査レポートは、サービス、コンサルティングモデル、クライアントタイプ、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 企業がより速い市場の混乱に直面するにつれて、戦略コンサルティングの需要が高まるでしょう。
- デジタルトランスフォーメーションプログラムは、長期的なコンサルティング契約の基盤であり続けるでしょう。
- AI駆動の戦略設計が業界全体で広く採用されるようになるでしょう。
- コンサルティング会社は、アジャイルおよび成果ベースのデリバリーモデルを拡大するでしょう。
- 中規模企業は、ますます専門的な戦略アドバイザリーサービスを採用するようになるでしょう。
- 新興市場が新たなコンサルティング需要の増加分を担うでしょう。
- 持続可能性とESG戦略アドバイザリーが主要なサービス領域となるでしょう。
- M&Aおよびリストラクチャリングアドバイザリーは、安定した収益源であり続けるでしょう。
- 人材の育成と保持が企業の競争力を形作るでしょう。
- データ主導の意思決定支援が将来のコンサルティングの差別化を定義するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
戦略コンサルティング市場の現在の市場規模はどのくらいで、2030年の予測規模はどのくらいですか?
2025年から2030年の間に、戦略コンサルティング市場はどのくらいの年平均成長率で成長すると予測されていますか?
戦略コンサルティング市場の成長を促進している主な要因は何ですか?
戦略コンサルティング市場の主要企業はどこですか?
2024年にグローバル戦略コンサルティング市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 戦略コンサルティング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の戦略コンサルティング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 45,603.0 million → 2032: USD 71,967.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 戦略コンサルティング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 戦略コンサルティング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における戦略コンサルティング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 戦略コンサルティング市場市場の成長要因
- 3.3 戦略コンサルティング市場市場の抑制要因および課題
- 3.4 戦略コンサルティング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 戦略コンサルティング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 戦略コンサルティング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、戦略コンサルティング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 戦略コンサルティング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 戦略コンサルティング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は戦略コンサルティング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 戦略コンサルティング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 戦略コンサルティング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 戦略コンサルティング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 戦略コンサルティング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新戦略コンサルティング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の戦略コンサルティング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の戦略コンサルティング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の戦略コンサルティング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の戦略コンサルティング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの戦略コンサルティング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の戦略コンサルティング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの戦略コンサルティング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 戦略コンサルティング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
