
市場概要
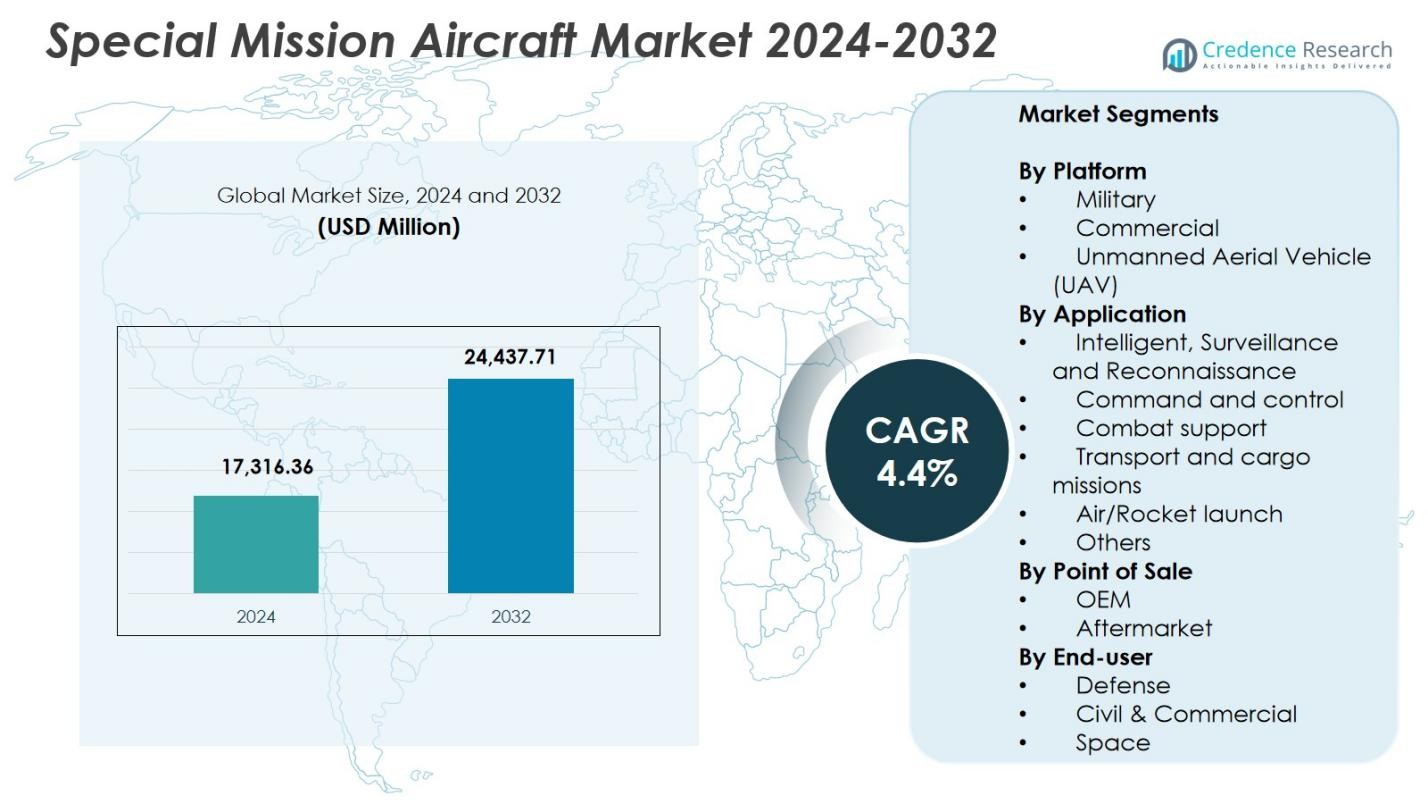
特別任務航空機市場の規模は2024年に173億1,636万米ドルと評価され、予測期間中に年平均成長率4.4%で2032年には244億3,771万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年特別任務航空機市場規模 | 173億1,636万米ドル |
| 特別任務航空機市場、CAGR | 4.4% |
| 2032年特別任務航空機市場規模 | 244億3,771万米ドル |
特別任務航空機市場は、Airbus SE、BAE Systems、Bombardier Inc.、Elbit Systems Ltd.、Israel Aerospace Industries Ltd.、AeroVironment Inc.、Kratos Defense & Security Solutions Inc.、L3 Harris Technologies、Dassault Aviation SA、General Atomics Aeronautical Systems Inc.などの主要プレーヤーによって形成されており、それぞれがISR、海上パトロール、防衛作戦における先進的なプラットフォームとミッションシステムを提供しています。北米は強力な防衛支出と近代化プログラムの増加に支えられ、42.6%のシェアで市場をリードしており、ヨーロッパは国境警備とISRのアップグレードへの投資の増加により27.4%で続いています。アジア太平洋地域は急速な艦隊拡大と地域的な監視ニーズの高まりを反映して19.8%を占めています。
市場洞察
- 特別任務航空機市場は2024年に173億1,636万米ドルに達し、2032年までに年平均成長率4.4%で成長します。
- 防衛の近代化の進展と軍事プラットフォームセグメントが62.4%のシェアを持つことが、ISR、海上パトロール、多目的航空機の強い需要を牽引しています。
- 主要なトレンドには、UAVの採用拡大、モジュラー型ミッション構成、AI対応の監視と分析の統合が含まれます。
- Airbus SE、BAE Systems、Elbit Systems Ltd.、General Atomicsなどの主要プレーヤーは、先進的なセンサー、多目的機能、長期的な艦隊アップグレードプログラムに注力しています。
- 北米は42.6%のシェアでリードし、ヨーロッパが27.4%、アジア太平洋が19.8%で続いており、これらの地域でのISR投資の強化とUAV配備の拡大を反映しています。
市場セグメンテーション分析:
プラットフォーム別
特別任務航空機市場は、プラットフォーム別では軍事セグメントが2024年に62.4%のシェアを占め、防衛の近代化、国境警備、電子戦能力への投資の増加によって支配されています。各国は情報、監視、偵察作戦のために艦隊を拡大しており、改造および新造のミッション対応航空機の需要を促進しています。無人航空機(UAV)セグメントは23.1%を占め、高リスクミッションのための自律運用が注目されています。一方、商業セグメントは海上パトロール、環境モニタリング、空中救急サービスでの利用を支えに14.5%を占めています。地政学的緊張の高まりが軍事調達を強化し続けています。
- 例えば、General Atomics MQ-9 Reaperは、30時間の耐久性で無武装または23時間のフル装備でISRを実施し、リアルタイムの画像と信号情報を通じて地上部隊を支援します。
用途別
インテリジェンス、監視、偵察(ISR)セグメントは、リアルタイムの状況認識、高度なセンサー群、マルチドメインインテリジェンスプラットフォームへの依存が高まる中で、47.8%の市場シェアをリードしています。海上、陸上、空中の各ドメインでの持続的な監視の需要が強い採用を支えています。電子攻撃、通信中継、脅威評価ミッションによって駆動される戦闘支援は18.6%を占め、指揮統制は14.2%を占めています。輸送および貨物ミッションは10.9%、空中/ロケット発射は4.1%、医療避難や校正タスクなどの特殊ミッションによって支えられるその他は合計で4.4%を占めています。
- 例えば、L3HarrisのAMORPHOUSソフトウェアは、ドメインを超えた数千の異種ドローンを制御するための単一のインターフェースを提供し、陸軍および防衛革新ユニットのテストでマルチアセットミッションにおいて実証されています。
販売地点別
販売地点別の市場は、統合アビオニクス、高度なレーダーペイロード、ISR技術を備えた次世代ミッション航空機の調達が増加する中で、OEMセグメントが71.3%のシェアで支配しています。OEMは、大規模な防衛契約と進化するミッション要件に合わせた継続的なプラットフォームのアップグレードから利益を得ています。アフターマーケットセグメントは28.7%を占め、メンテナンス、修理、改造、ライフサイクル延長プログラムの持続的な需要によって支えられています。ミッション特化のカスタマイズ、センサーの強化、性能最適化の取り組みの成長が、運用者が艦隊の有用性と運用準備を最大化することを目指す中で、アフターマーケット活動を強化しています。
主要な成長要因
防衛の近代化と国境警備プログラムの拡大
世界の防衛部隊は、マルチドメインの状況認識を強化するために近代化プログラムを加速しており、高度なISR、電子情報、海上哨戒能力を備えた特殊ミッション航空機の強い需要を促進しています。地政学的緊張の高まりと国境監視への注目の増加が、有人および無人プラットフォームの調達を促進しています。政府は迅速な対応と脅威検出を強化するためにミッション特化の航空機に投資しており、一貫した市場拡大を推進しています。さらに、いくつかの国での老朽化した艦隊が交換需要を生み出し、アップグレードされ技術的に進化したミッション航空機の長期採用をさらに支えています。
- 例えば、ボンバルディア・ディフェンスは、ISR作戦のためにオーストラリアに拠点を置く主要金融会社に2機のチャレンジャー650特殊ミッション航空機を納入することを発表しており、2026年の引き渡しが予定されています。
UAVベースの特殊ミッション運用の拡大
無人航空機(UAV)は、人的リスクを伴わずに高リスクのミッションを実行できるため、特殊ミッション運用を変革しています。偵察、目標取得、持続的監視のための中高度長時間滞空UAVの採用が増加し、市場の成長を促進しています。そのコスト効率、延長された耐久性、AI対応の分析との統合により、UAVは軍事および国内安全保障機関の両方にとって好ましい選択肢となっています。自律航行、ペイロードの小型化、センサーフュージョンの継続的な進歩がUAVの能力をさらに強化し、インテリジェンス、環境モニタリング、捜索救助ミッションにおける役割を拡大しています。
- 例えば、イスラエルのIAIヘロンUAVは、33,000フィートのサービス上限と52時間の耐久性を持ち、アフガニスタンでのオーストラリア空軍のミッションを監視、偵察、セキュリティ、戦闘損害評価のために支援しました。
センサーとミッションシステムの技術的進歩
合成開口レーダー、電気光学システム、信号情報ペイロードを含むセンサー技術の急速な革新は、特殊ミッション航空機の価値提案を大幅に向上させます。データ処理の強化、オンボード分析、そして安全な通信リンクにより、リアルタイムのインテリジェンス提供が可能になり、ミッションの効果が向上します。オープンアーキテクチャシステムの採用により、新しいペイロードの容易な統合が可能となり、アップグレードの複雑さが軽減されます。さらに、推進力、アビオニクス、電子戦スイートの進歩は多目的ミッションの多様性をサポートし、これらの航空機を防衛、商業、科学的な運用に不可欠なものとし、市場拡大を加速させます。
主要なトレンドと機会
マルチロールおよびモジュラーミッション構成の採用の増加
オペレーターは、ISR、監視、海上パトロール、または貨物輸送のために航空機を迅速に再構成できるモジュラーミッション構成にますますシフトしています。このトレンドは、単一の航空機が複数のミッションプロファイルをサポートできるため、艦隊の最適化とコスト効率を可能にします。モジュラーオープンシステムアーキテクチャは、インクリメンタルアップグレードを促進し、プラットフォームがより長いライフサイクルにわたってミッションに関連性を持ち続けることを可能にします。このシフトは、OEMやシステムインテグレーターにとって、進化する防衛および商業運用ニーズに対応するプラグアンドプレイペイロード、センサーモジュール、およびソフトウェア定義ミッションシステムを開発する機会を提供します。
- 例えば、ノースロップ・グラマンのMQ-4Cトライトンは、AN/ZPY-3多機能アクティブセンサーや電気光学/赤外線システムのようなモジュラーペイロードを備えたオープンアーキテクチャを採用し、80%の有効時間を持つ24/7の海上ISRを提供し、51,000時間の機体寿命を持っています。
AI、クラウド分析、デジタルミッション管理の統合
人工知能、機械学習、クラウド対応分析は、ミッション計画とリアルタイムの意思決定を強化する新たな機会を創出しています。AI駆動の脅威認識、予測保守、自律航法、データ融合能力は、ISRおよび監視ミッションのパフォーマンスを大幅に向上させます。クラウドベースのミッション管理プラットフォームは、指令センター間での安全なデータ共有を可能にし、協力的な運用を改善します。防衛機関がネットワーク中心の戦争とデジタルトランスフォーメーションを優先する中、シームレスなデジタル統合が可能な航空機の需要が増加し、技術サプライヤーやアビオニクスの革新者に新たな機会を提供します。
- 例えば、C3.aiの予測保守ソリューションは、2020年に国防革新ユニットを通じてF-35ライトニングIIのような空軍および陸軍の航空機に移行され、優先度の高いサブシステムの予期しない保守を40%削減しました。
主要な課題
高い調達およびライフサイクルコスト
特殊ミッション航空機は、高度なセンサー、通信スイート、およびミッションクリティカルなシステムを必要とするため、特に予算が限られた国々では採用を制限する高い取得コストが発生します。調達を超えて、オペレーターは保守、システムアップグレード、および規制遵守に関連する多大なライフサイクル費用に直面します。古い航空機に高度なミッションペイロードを統合することは、構造的および互換性の課題のためにコストをさらに増加させる可能性があります。これらの財政的障壁は、艦隊の近代化プログラムをしばしば遅らせ、オペレーターが旧式のプラットフォームに長く依存することを強いるため、運用要件が増加しているにもかかわらず市場の成長を制約します。
UAVの規制および空域統合の制約
UAVの採用が増加し続ける一方で、規制上の課題が特定の特殊任務の運用を妨げています。視界外飛行、国境を越えた監視、民間空域への統合に関連する制限が、運用の柔軟性を制限しています。認証基準の変動や地域間での規制調和の遅れが、防衛および商業ユーザーの調達と展開戦略をさらに複雑にしています。UAVと有人航空機の安全な共存を確保するには、高度な交通管理システムと広範な政策改革が必要であり、UAVベースの任務拡大にとって大きな課題となっています。
地域別分析
北米
北米は42.6%のシェアを持ち、強力な防衛支出、大規模なISR近代化プログラム、および有人・無人の任務プラットフォームの強力な採用により、特殊任務航空機市場をリードしています。米国は、国内の安全保障と世界的な軍事作戦を強化するために、先進的な監視航空機、海上パトロールシステム、高性能UAVの調達を加速しています。AI対応の任務システム、電子戦スイート、オープンアーキテクチャのアビオニクスへの継続的な投資が、地域の技術的優位性を高めています。さらに、主要なOEMおよびシステムインテグレーターの存在が、安定した生産、改修活動、長期的な艦隊拡大を支えています。
ヨーロッパ
ヨーロッパは市場の27.4%を占め、NATO加盟国間での国境警備、対テロ作戦、海上監視への関心の高まりによって支えられています。フランス、英国、ドイツなどの国々は、戦略的情報能力を強化するために次世代ISR航空機およびUAVプラットフォームに投資しています。この地域はまた、多国籍艦隊共有イニシアチブや国境を越えた防衛プロジェクトを含む強力な協力プログラムから利益を得ています。地中海および北海での海上パトロール航空機の需要の高まりが市場成長をさらに強化しています。進行中のデジタル化およびセンサーの近代化プログラムも、主要なヨーロッパ艦隊での採用拡大に寄与しています。
アジア太平洋
アジア太平洋は19.8%のシェアを持ち、防衛予算の拡大、領土監視の必要性、空軍および海軍の近代化によって推進されています。中国、インド、日本、韓国は、地域の緊張に対応し、広範な海岸線を確保するために、ISRおよび海上パトロール能力を大幅に強化しています。UAVおよび多目的特殊任務航空機の調達の増加が急速な成長を支えています。地域の自国製航空機開発および技術パートナーシップへの投資が製造能力を強化しています。災害管理、環境監視、捜索救助活動を支援する任務航空機の需要も増加しており、アジア太平洋は急速に進展する市場となっています。
ラテンアメリカ
ラテンアメリカは市場の6.1%を占め、広大な森林地帯および沿岸地域での国境監視、密輸対策、環境監視の要求の増加によって支えられています。ブラジル、メキシコ、チリなどの国々は、航空パトロール、海上安全保障、緊急対応能力を強化するために、任務構成された航空機に投資しています。予算の制約が調達量を抑制していますが、レガシー艦隊の近代化への継続的な努力が改修およびセンサーアップグレードの需要を促進しています。違法採掘、森林伐採、麻薬密輸ルートの監視のためにUAVの採用が増加しており、政府および安全保障機関全体での任務航空機の利用が徐々に拡大しています。
中東・アフリカ
中東・アフリカは、ISR、国境警備、反乱鎮圧作戦の需要増加により4.1%の市場シェアを保持しています。湾岸諸国は、地域防衛の準備を強化するために、高度なレーダー、SIGINT、電子戦システムを備えた特殊任務機に多額の投資を行っています。アフリカの需要は、野生動物保護、海賊対策、災害管理に関連する監視ニーズによって促進されています。地域の一部では予算が限られているため大規模な調達は遅れていますが、既存の艦隊のアップグレードや、費用対効果の高いUAVへの関心の高まりが、防衛および国内安全保障機関を中心に市場への持続的な参加を支えています。
市場セグメンテーション:
プラットフォーム別
- 軍事
- 商業
- 無人航空機 (UAV)
用途別
- 情報収集、監視、偵察
- 指揮統制
- 戦闘支援
- 輸送および貨物任務
- 空中/ロケット発射
- その他
販売ポイント別
- OEM
- アフターマーケット
エンドユーザー別
- 防衛
- 民間・商業
- 宇宙
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
特殊任務機市場には、Airbus SE、BAE Systems、Bombardier Inc.、AeroVironment Inc.、Elbit Systems Ltd.、Israel Aerospace Industries Ltd.、Kratos Defense & Security Solutions Inc.、L3 Harris Technologies、Dassault Aviation SA、およびGeneral Atomics Aeronautical Systems Inc.といった主要企業が含まれています。競争環境は、ISR、海上パトロール、指揮統制、戦闘支援任務に合わせたセンサー技術、ミッションシステム、多目的プラットフォームの継続的な革新によって特徴付けられています。OEMは、迅速なミッション再構成と費用対効果の高いアップグレードを可能にするモジュラーおよびオープンアーキテクチャ設計の拡大に注力しています。航空機メーカー、アビオニクスサプライヤー、防衛機関間の戦略的パートナーシップは、製品ポートフォリオと世界市場へのリーチを強化します。企業は、高度なミッションパフォーマンスの需要に対応するため、無人システム、AI駆動の分析、データ処理能力の向上にますます投資しています。さらに、買収による拡大と長期的な防衛契約が競争の持続に寄与し、プレーヤーは世界市場全体での艦隊の近代化とライフサイクルサポートソリューションを優先しています。
主要プレイヤー分析
- ダッソー・アビエーションSA
- クレイトス・ディフェンス&セキュリティ・ソリューションズ社
- エアバスSE
- エルビット・システムズ社
- L3ハリス・テクノロジーズ
- イスラエル・エアロスペース・インダストリーズ社
- ボンバルディア社
- ジェネラル・アトミクス・エアロノーティカル・システムズ社
- エアロバイロンメント社
- BAEシステムズ
最近の動向
- 2025年7月、エルビット・システムズ社は、ドイツ空軍が運用する23機のエアバスA400M輸送機向けにJ-MUSIC DIRCM自己防護システムを供給するため、約2億6千万米ドルの契約を獲得しました。
- 2025年10月、L3ハリス・テクノロジーズは、韓国空軍向けにグローバル6500プラットフォームに基づく4機の空中早期警戒管制(AEW&C)機を供給するため、22億6千万米ドルの契約を獲得しました。
- 2025年12月、エアバスは、オーストラリア国内で2,000キロメートル以上にわたる成功したデモツアーの後、乗客輸送ミッション向けにリンフォックスからH160多目的ヘリコプターの初のオーストラリア注文を獲得しました。
レポートのカバレッジ
この調査レポートは、プラットフォーム、アプリケーション、販売ポイント、 エンドユーザー、 および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に分析し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 各国がリアルタイムの状況認識と国境警備を優先する中、ISR対応航空機の需要が増加します。
- UAVベースの特殊任務プラットフォームは、改善された自律性と長時間持続能力により急速に拡大します。
- 柔軟なミッションプロファイルとコスト効率の良い艦隊利用をサポートするため、モジュラーで多目的な構成の採用が増加します。
- AI、データ融合、先進的な分析の統合により、防衛および商業運用全体でミッションの効果が強化されます。
- 電子戦、SIGINT、レーダー技術への投資が増加し、新たな脅威に対抗します。
- 運用者が老朽化した航空機を次世代のミッションプラットフォームに置き換えるため、艦隊の近代化プログラムが加速します。
- 国境を越えた防衛協力と共同調達イニシアチブが将来の市場パートナーシップを形成します。
- 沿岸警備の要件が高まる中、海上哨戒および密輸対策航空機の需要が増加します。
- レトロフィットやセンサーのアップグレードを含むアフターマーケットサービスが、ライフサイクル性能を向上させるために勢いを増します。
- 開発途上地域での現地生産の成長を促進するため、国産製造および技術移転プログラムが拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
特別任務機市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、特殊任務機市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた特殊任務機市場のセグメントはどれですか?
特別任務機市場の成長を促進している主な要因は何ですか?
特別任務機市場の主要企業はどこですか?
2024年に特別任務機市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 特殊任務機市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の特殊任務機市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 17,316.36 Million → 2032: USD 24,437.71 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 特殊任務機市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 特殊任務機市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における特殊任務機市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 特殊任務機市場市場の成長要因
- 3.3 特殊任務機市場市場の抑制要因および課題
- 3.4 特殊任務機市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 特殊任務機市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 特殊任務機市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、特殊任務機市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 特殊任務機市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 特殊任務機市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は特殊任務機市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 特殊任務機市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 特殊任務機市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 特殊任務機市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 特殊任務機市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新特殊任務機市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の特殊任務機市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の特殊任務機市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の特殊任務機市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の特殊任務機市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの特殊任務機市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の特殊任務機市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの特殊任務機市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 特殊任務機市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
