
市場概要
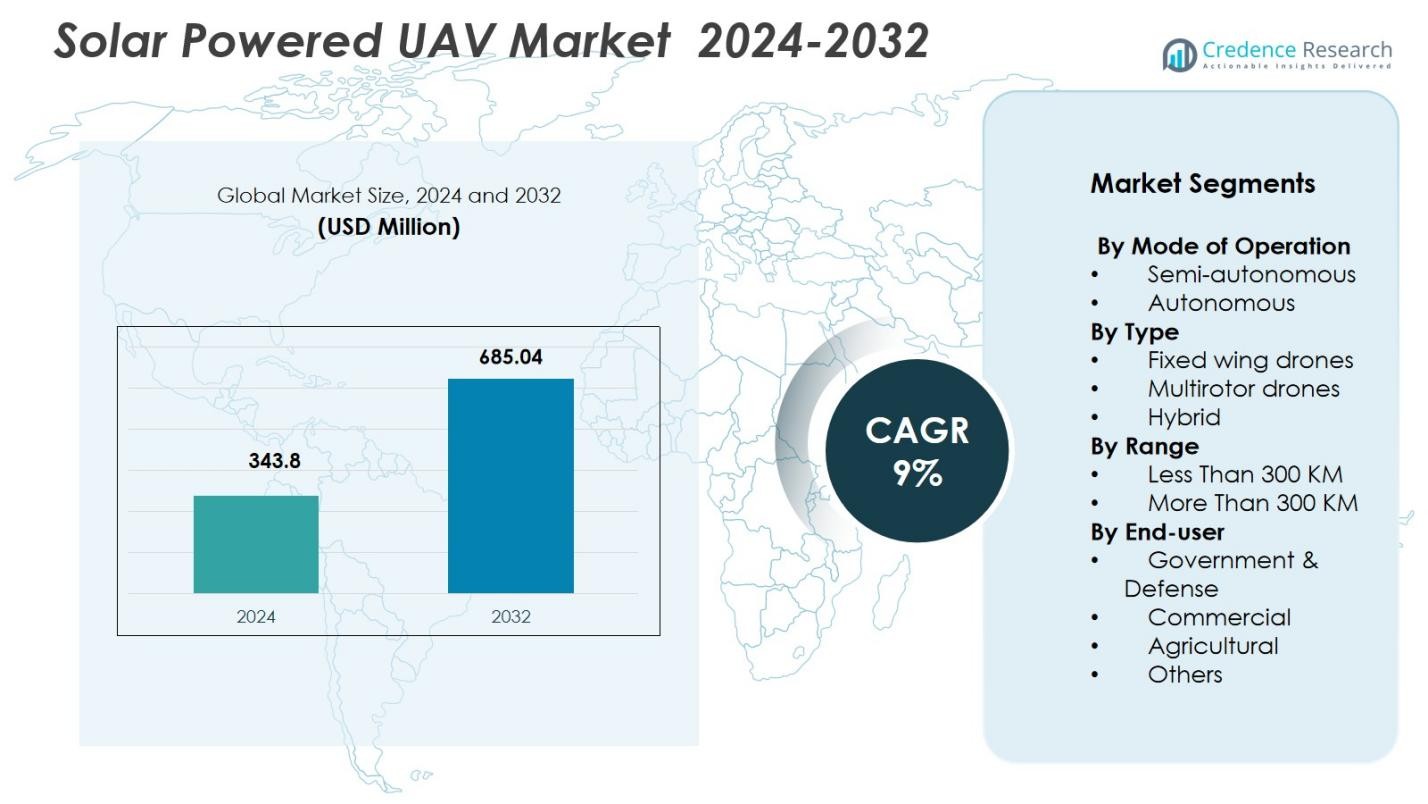
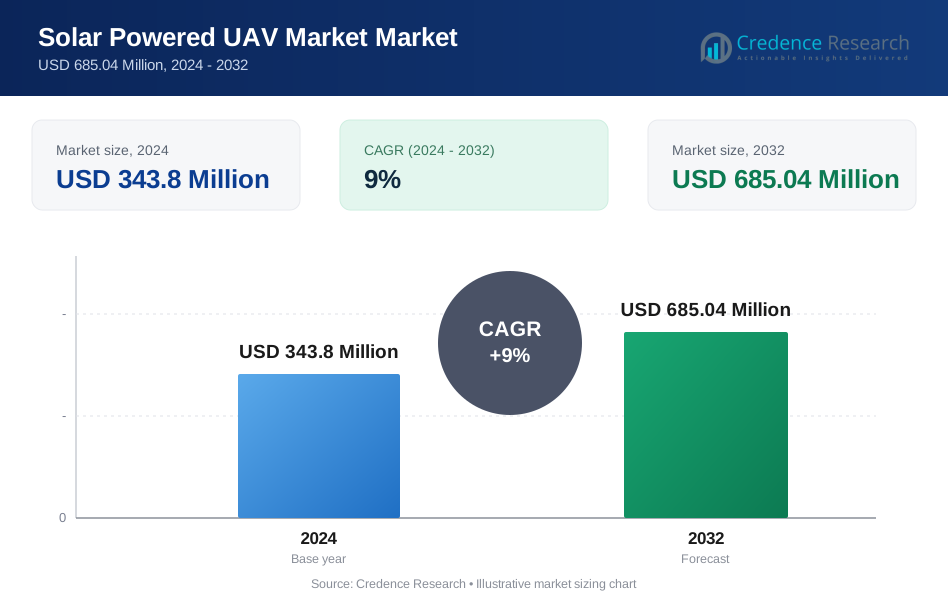
ソーラーパワーUAV市場の規模は2024年に3億4380万米ドルと評価され、2032年までに6億8504万米ドルに達すると予測されており、予測期間中のCAGRは9%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のソーラーパワーUAV市場規模 | 3億4380万米ドル |
| ソーラーパワーUAV市場、CAGR | 9% |
| 2032年のソーラーパワーUAV市場規模 | 6億8504万米ドル |
ソーラーパワーUAV市場は、AeroVironment Inc.、Airbus SE、Aurora Flight Sciences、Atlantik Solar、Avy、BAE Systems、DJI、Elektra、Eos Technologie、中国航空航天力学研究院などの主要企業の強力な参加が特徴であり、これらの企業は長時間持続プラットフォーム、高度なソーラー統合、自律機能に積極的に投資しています。これらの企業は、軽量素材、高効率の太陽光発電システム、成層圏飛行技術の革新を通じてポートフォリオを拡大しています。地域的には、北米が2024年に34.6%のシェアで市場をリードしており、強力な防衛支出、広範な研究開発活動、高高度ソーラーパワーUAVの監視、通信、環境モニタリング用途での強力な採用に支えられています。
市場インサイト
- ソーラーパワーUAV市場は2024年に3億4380万米ドルと評価され、2032年までに6億8504万米ドルに達すると予測されており、CAGRは9%で成長しています。
- 市場の成長は、長時間持続監視の需要増加、環境モニタリングでの採用拡大、農業、インフラ検査、通信などの商業セクターでの利用拡大によって推進されています。
- 主要なトレンドには、高効率ソーラーセル、軽量複合材料、AI対応の自律航法の進展が含まれ、複数日の飛行能力を可能にし、業界全体でのミッションの多様性を向上させています。
- AeroVironment Inc.、Airbus SE、Aurora Flight Sciences、BAE Systemsなどの主要企業は、研究開発投資、高高度UAVの開発、防衛および研究機関との戦略的コラボレーションを通じて市場を強化しています。
- 北米が34.6%のシェアでリードし、次いでヨーロッパが28.3%、アジア太平洋が24.7%を占め、固定翼UAVが優れた持久力とエネルギー収集効率により58.7%のセグメントシェアを占めています。
 市場セグメンテーション分析
運用モード別
ソーラーパワーUAV市場における運用モード別では、自律システムが2024年に62.4%の市場シェアを占めています。彼らの優位性は、長時間耐久ミッションの需要増加、リアルタイムの意思決定能力、防衛、環境モニタリング、監視業務における人間の介入の削減に起因しています。自律型UAVは、ミッションの効率と運用の安全性を向上させる高度なセンサー、AIベースのナビゲーション、自動飛行制御システムを統合しています。半自律型UAVは、精密なアプリケーションのためにハイブリッドな人間と機械の制御を採用する産業が増える中で着実に成長していますが、完全な自律性は優れた信頼性と拡張された運用能力のために依然として好まれています。
- 例えば、エアバスのゼファーSは、ソーラーパワーの高高度擬似衛星(HAPS)であり、2018年にアメリカのアリゾナで25日を超える初の自律飛行を完了し、気象の影響を受けない21kmの高度で運用されました。
タイプ別
固定翼ドローンは、2024年に58.7%の市場シェアを占め、優れた耐久性、空力効率、高高度・長距離ミッションへの適合性によってソーラーパワーUAV市場を支配しています。これらのドローンは、国境監視、大気研究、大規模な地図作成に広く採用されています。マルチロータードローンは、高い機動性を必要とする短距離の商業用途で注目を集めており、VTOL機能と固定翼の耐久性を組み合わせたハイブリッドUAVは、緊急対応や物流オペレーターの間で採用が増えています。しかし、固定翼プラットフォームは、優れた飛行効率とソーラーエネルギー収集の最大化能力により、リーダーシップを維持しています。
- 例えば、ETHチューリッヒのアトランティックソーラー固定翼UAVは、2,338kmにわたる81.5時間の連続ソーラーパワー飛行を達成し、低高度の地図作成や大気測定アプリケーションにおける複数日の耐久性を実証しました。
レンジ別
300km以上のレンジを持つソーラーパワーUAVは、2024年に64.1%の市場シェアを確保し、主に戦略的防衛ミッション、長時間の監視、災害評価、科学データ収集での広範な使用によるものです。より大きな翼幅は、ソーラーパネルの統合を改善し、燃料補給なしでの複数日の耐久性を可能にします。300km未満のレンジを持つUAVは、農業、インフラ検査、商業モニタリングなど、短いミッションが十分なセクターにサービスを提供していますが、途切れない飛行と広域カバレッジを要求するミッションクリティカルなオペレーションには、長距離プラットフォームが依然として好まれています。
主要成長要因
長時間持続監視とモニタリングの需要増加
ソーラーパワーUAV市場は、防衛、環境モニタリング、災害管理分野における長時間持続監視の必要性の高まりによって大きく牽引されています。政府や安全保障機関は、燃料補給なしで数日間飛行できる能力から、国境警備、海上監視、持続的な情報収集のためにソーラーパワーUAVをますます導入しています。広大な地域でのリアルタイムデータ取得をサポートするその拡張された運用能力は、気候研究、野生動物追跡、森林火災検出に非常に効率的です。持続可能性が戦略的優先事項となる中、ソーラーパワーUAVは、運用経費を削減し、炭素排出を最小限に抑える、燃料ベースのUAVに対するコスト効率の高いエネルギー効率の良い代替手段を提供します。地政学的緊張の継続的な高まりと環境モニタリングの義務化は採用をさらに促進し、市場の成長の基本的な推進力として長時間持続能力を確立しています。
- 例えば、エアバスのゼファーは25〜30日を超える連続飛行の耐久試験を完了し、米国陸軍などの機関に対する持続的な国境監視と軍事ISR作戦を可能にしました。
ソーラー効率と軽量素材の技術革新
光電変換効率、バッテリー貯蔵、軽量複合材料の急速な進歩が、次世代ソーラーパワーUAVの開発を加速しています。薄膜や多接合セルなどの改良された太陽電池技術は、低照度条件下でも高いエネルギー変換率を可能にし、さまざまな地理での飛行時間を延ばします。同時に、リチウム硫黄電池や全固体電池の革新はエネルギー密度を向上させ、充電サイクルを減らして長距離ミッションをサポートします。軽量のカーボンファイバーと先進ポリマーは、耐久性と空力性能を向上させながら構造重量を削減します。これらの技術的改善により、メーカーはより大きな翼幅、優れたエネルギー収集能力、強化されたペイロード容量を持つUAVを設計することができます。研究機関や航空宇宙企業が次世代ソーラーUAVプラットフォームへの投資を増やす中、これらの進歩は商業、産業、防衛用途を広げる主要な推進力となっています。
- 例えば、BAEシステムズのPHASA-35ソーラーUAVは、超軽量の太陽電池と長寿命のバッテリーパックを35メートルの複合材翼幅に組み合わせ、環境モニタリングや国境監視などのミッションで最大12か月の成層圏耐久性を目指しています。
商業および民間用途での採用の増加
商業および市民セクターは、その運用効率、低エネルギーコスト、高頻度の監視タスクへの適合性から、ソーラーパワーUAVを急速に採用しています。農業、インフラ、通信、再生可能エネルギーなどの産業は、作物の健康評価、送電線の検査、土地のマッピング、資産の監視などの活動にソーラーUAVを利用しています。頻繁なバッテリー交換や燃料補給なしで運用できる能力は、遠隔地や危険な場所に理想的です。政府機関は、災害対応、洪水評価、環境コンプライアンスの追跡にこれらのUAVをますます依存しています。特に発展途上地域でのブロードバンド接続の提供や遠隔通信ネットワークのサポートにおけるUAVの役割の拡大は、市場需要をさらに高めています。企業が予測分析、自動化、持続可能性を優先する中、ソーラーパワーUAVプラットフォームは、継続的でコスト効率の高い空中インテリジェンスを可能にする不可欠なツールとなり、多様なセクターでの広範な採用を促進しています。
主要なトレンドと機会
AI、自律性、先進データ分析の統合
ソーラーパワーUAV市場を形成する主要なトレンドは、AI駆動の自律性、オンボード分析、エッジコンピューティングの急速な統合です。これらの技術は、リアルタイムの意思決定、自動ルート最適化、インテリジェントなミッション管理を可能にし、地上制御の監視を常に必要としません。AI対応の物体認識、異常検出、予測保守機能は、セキュリティ監視、精密農業、産業資産監視における新たな機会を開きます。ソーラーエネルギーと自律能力の組み合わせにより、継続的で自立的なUAV運用が保証され、大規模で長期間のプロジェクトに対する魅力が高まります。業界がより正確でリアルタイムの洞察を求める中、AIとソーラーパワーUAVの融合は、データ駆動型企業のための戦略的ツールに変革しています。
- 例えば、Skydweller AeroのMAPSドローンは、17,000枚以上の太陽電池で覆われた236フィートの翼幅を持ち、100kWまで発電し、ThalesのAI駆動のAirMaster Sレーダーを統合して、数週間の飛行中に自律的なターゲット分類と海上監視を行います。
通信および接続性拡大での利用増加
ソーラーパワーUAVは、特に遠隔地やサービスが行き届いていない地域での通信ネットワーク拡大の有望な解決策として浮上しています。高高度長時間滞空(HALE)ソーラーUAVは、空中通信中継として機能し、緊急事態、自然災害、大規模な公共イベント時に一時的または補完的な接続を提供します。通信事業者は、これらのUAVを農村部のブロードバンドカバレッジやIoTネットワーク拡大のためのコスト効率の高い代替手段として展開するためのパートナーシップを模索しています。成層圏の高度で長期間運用できる能力により、安定した視線通信が可能となり、5Gバックホールやリアルタイムセンサーエコシステムをサポートします。このトレンドは、国がデジタル格差を埋め、デジタルインフラのレジリエンスを強化することに焦点を当てる中で、重要な商業機会を提供します。
- 例えば、エアバスのゼファーは、英国国防省などの防衛および通信パートナーと協力して評価され、ミッション中の強靭な接続性をサポートする成層圏通信中継能力を実証しています。
主要な課題
エネルギー貯蔵の制約と天候依存性
急速な技術進歩にもかかわらず、エネルギー貯蔵の制約と天候依存性は、太陽光発電UAVの運用における大きな障壁として残っています。雲の覆い、季節の変動、日照不足はエネルギー収集を大幅に減少させ、ミッションの持続時間を制限し、運用の信頼性に影響を与えます。極端な温度下ではバッテリー性能が低下し、過酷な環境でのUAVの機能をさらに制約します。夜間の運用は完全に蓄えられたエネルギーに依存しており、冬季や高緯度での展開中のミッションの持続時間を制限します。これらの課題は、メーカーにハイブリッド推進システムや超効率的な材料の探求を強いる一方で、自然環境の制約を克服することは市場の拡大性に影響を与える複雑な技術的障壁として残ります。
高い開発コストと規制の制約
太陽光発電UAVの開発には、高度な光電システム、軽量構造材料、長時間持続設計の要件、洗練されたナビゲーション技術のために高いコストがかかります。このような投資集約的な開発は、中小企業の採用をしばしば制限します。さらに、視界外飛行(BVLOS)運用、高高度飛行、国境を越えたUAVミッションに関連する規制の制約は、商業展開における重大な課題を引き起こします。空域の許可、安全認証、データプライバシー規制は地域によって異なり、市場の浸透を遅らせます。国家安全保障、無許可の監視、データの悪用に対する懸念の高まりは、さらなる監視を強化します。これらの財政的および規制の制約は、太陽光発電UAVプラットフォームの広範な採用と商業化を集団的に妨げています。
地域分析
北アメリカ
北アメリカは、強力な防衛近代化プログラム、長時間持続UAVプラットフォームへの投資の増加、先進的な航空宇宙メーカーの存在により、2024年に34.6%のシェアで太陽光発電UAV市場をリードしています。米国国防総省とNASAは、国境監視、大気研究、通信中継ミッションのために太陽光UAVを積極的に採用し、地域の需要を強化しています。災害対応、森林火災監視、インフラ検査における応用の拡大は、市場の成長をさらにサポートします。UAVのテストと革新に対する好意的な規制の枠組みと継続的な技術進歩が相まって、北アメリカを長時間持続する太陽光UAV開発の主要な拠点として位置づけています。
ヨーロッパ
ヨーロッパは2024年に28.3%の市場シェアを持ち、大規模な研究開発イニシアチブ、環境監視プログラム、次世代のソーラーUAVプラットフォームに焦点を当てた航空宇宙リーダーの強力な参加によって支えられています。この地域は、厳しい持続可能性と排出削減政策により、気候研究、海洋監視、国境を越えた安全保障作戦のためにソーラーUAVをますます展開しています。ドイツ、フランス、英国などの国々は、民間および防衛用途のための長時間耐久UAV技術に投資しています。高高度プラットフォームシステム(HAPS)プロジェクトの強力な存在とEU航空規制の支援により、ヨーロッパは世界のソーラーUAVの進展における重要な貢献者としての地位をさらに強化しています。
アジア太平洋
アジア太平洋は2024年にソーラーパワーUAV市場の24.7%を占めており、防衛予算の拡大、急速な技術採用、農業、インフラ、災害管理におけるUAVの利用拡大によって推進されています。中国、日本、韓国、インドは、国境監視、通信支援、環境監視のための長時間耐久UAVに焦点を当てた主要な採用国です。この地域の自然災害への脆弱性は、継続的な空中監視ソリューションの需要を高め、政府主導のドローン近代化プログラムが採用を加速させています。ソーラー技術製造とUAVエコシステム開発への投資の増加は、アジア太平洋を急成長する地域市場としてさらに強化しています。
ラテンアメリカ
ラテンアメリカは2024年に市場の6.4%を占めており、環境監視、農業管理、森林保護のためのUAVへの依存が増加しています。ブラジル、チリ、メキシコなどの国々は、森林破壊の監視、大規模農業運営の最適化、災害評価の実施のためにソーラーパワーUAVを展開しています。遠隔地の限られたインフラは、燃料補給なしで長時間のミッションを実行できる長時間耐久UAVへの関心を促進します。予算制約や規制の課題が急速な採用を遅らせる一方で、気候監視や国境監視に対する政府の関心の高まりが、この地域全体でのソーラーUAV展開の安定した機会を生み出しています。
中東・アフリカ
中東・アフリカ地域は2024年に6%の市場シェアを持ち、需要は主に防衛監視ニーズ、国境安全保障作戦、遠隔地のインフラ監視によって推進されています。湾岸地域の国々は、石油パイプラインの検査、砂漠の監視、戦略的通信のためにソーラーパワーUAVに投資しています。アフリカでは、広大な景観にわたる野生動物の監視、密猟防止プログラム、農業評価のためにソーラーUAVがますます採用されています。厳しい気候条件は、長時間耐久飛行が可能なソーラーUAVを好み、再生可能技術と国家安全保障の近代化プログラムへの関心の高まりが、緩やかではありますが着実な市場拡大を支えています。
市場セグメンテーション
運用モード別
- 半自律型
- 自律型
タイプ別
- 固定翼ドローン
- マルチロータードローン
- ハイブリッド
範囲別
- 300 KM未満
- 300 KM以上
エンドユーザー別
- 政府および防衛
- 商業
- 農業
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ソーラーパワーUAV市場は、継続的な革新、戦略的な協力、長時間耐久プラットフォームの開発に重点を置いたダイナミックな競争環境を特徴としています。AeroVironment Inc.、Airbus SE、Aurora Flight Sciences、Atlantik Solar、Avy、BAE Systems、DJI、Elektra、Eos Technologie、および中国航空航天力学研究院などの主要企業は、光電統合、軽量構造、高高度飛行能力の進展を推進しています。これらの企業は、太陽光効率、バッテリー貯蔵、自律航行システムを強化するためにR&Dに多大な投資を行い、数日間のミッション耐久性を可能にしています。防衛機関、環境研究機関、通信事業者とのパートナーシップは、監視、気候モニタリング、通信中継アプリケーションにおける製品展開をさらに加速させます。新規参入者は、ハイブリッドVTOL-ソーラーUAVや特殊ペイロードシステムなどのニッチなソリューションに焦点を当て、競争を激化させています。政府の持続可能な航空情報に対する需要が高まる中、企業は市場のリーダーシップを維持するために、スケーラビリティ、信頼性、技術的差別化を優先しています。
主要プレイヤー分析
最近の開発
- 2025年7月、スカイドウェラー・エアロはタレスと提携し、超長時間の海上監視用に設計された太陽光発電ドローン「スカイドウェラー」を発表し、最大90日間連続飛行が可能です。
- 2025年7月、XSunとH3ダイナミクスは、太陽光、燃料電池、バッテリーを組み合わせた世界初のUAVを構築するための協力を発表し、長時間の飛行と低排出を目指しています。
- 2025年2月、ケア・エアロスペースは、太陽光発電UAV「ケア・アトモス」で初の成層圏飛行を達成し、高度56,284フィートに到達し、8時間20分で420kmを飛行しました。これは長時間の太陽光飛行に向けた重要なマイルストーンです。
レポートの範囲
この調査レポートは、運用モード、タイプ、範囲、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、技術の進歩が業界をどのように形成しているかについても検討しています。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 市場は、防衛、環境モニタリング、戦略的通信ミッションのための長時間飛行UAVの採用が増加するでしょう。
- 高効率の太陽電池の進歩により、エネルギー収集が向上し、運用飛行時間が延長されます。
- AIと自律航行システムの統合により、ミッションの精度が向上し、人間の制御への依存が減少します。
- 高高度プラットフォームシステム(HAPS)は、接続性と監視のための衛星の代替として注目を集めるでしょう。
- ハイブリッド太陽電気推進設計が、天候の制約を克服し、一貫した性能を確保するために登場します。
- 農業、鉱業、インフラ検査などの商業部門は、太陽光発電UAVの利用を拡大します。
- 政府は、持続可能性と排出削減目標を達成するために、再生可能航空技術への投資を増やします。
- 軽量素材と空力革新により、より大きな翼幅と改善されたペイロード能力が可能になります。
- 通信事業者は、農村地域のブロードバンド展開と緊急通信支援のために、太陽光UAVを探求します。
- 規制の枠組みは、BVLOS運用と高高度UAVの国家空域への統合をサポートするために徐々に進化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の太陽光発電無人航空機市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、太陽光発電のUAV市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたソーラー駆動UAV市場のセグメントはどれですか?
太陽光発電無人航空機市場の成長を促進している主な要因は何ですか?
ソーラー駆動UAV市場の主要企業はどこですか?
2024年にソーラー駆動UAV市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ソーラーパワー無人航空機市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のソーラーパワー無人航空機市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 343.8 Million → 2032: USD 685.04 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ソーラーパワー無人航空機市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ソーラーパワー無人航空機市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるソーラーパワー無人航空機市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ソーラーパワー無人航空機市場市場の成長要因
- 3.3 ソーラーパワー無人航空機市場市場の抑制要因および課題
- 3.4 ソーラーパワー無人航空機市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ソーラーパワー無人航空機市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ソーラーパワー無人航空機市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ソーラーパワー無人航空機市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ソーラーパワー無人航空機市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ソーラーパワー無人航空機市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はソーラーパワー無人航空機市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ソーラーパワー無人航空機市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ソーラーパワー無人航空機市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ソーラーパワー無人航空機市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ソーラーパワー無人航空機市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ソーラーパワー無人航空機市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のソーラーパワー無人航空機市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のソーラーパワー無人航空機市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のソーラーパワー無人航空機市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のソーラーパワー無人航空機市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのソーラーパワー無人航空機市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のソーラーパワー無人航空機市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのソーラーパワー無人航空機市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ソーラーパワー無人航空機市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
