
市場概要
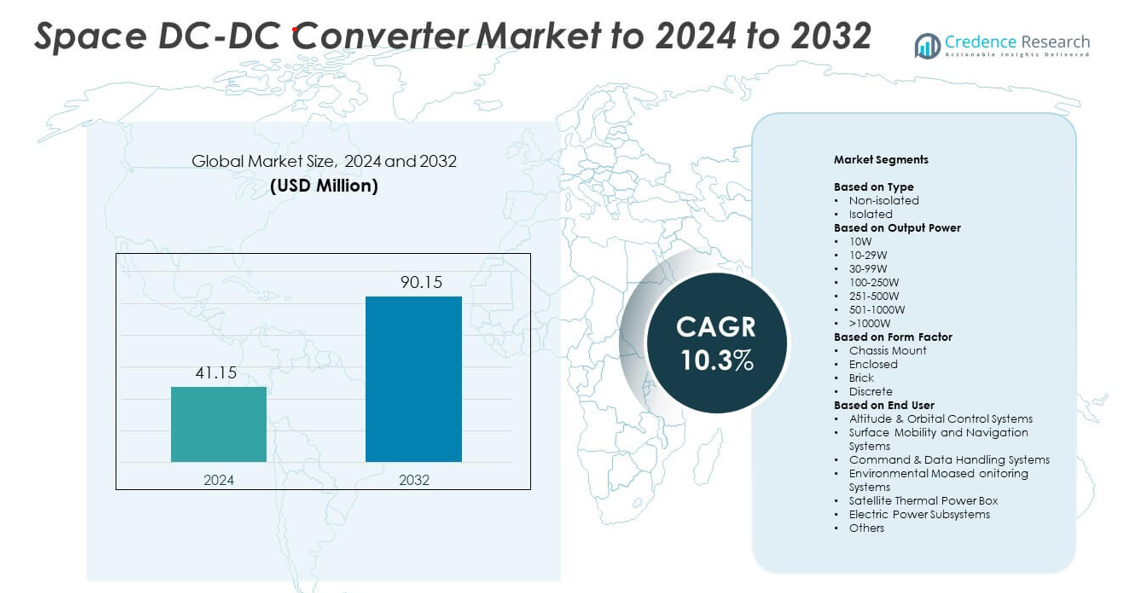
スペースサイバーセキュリティ市場の規模は2024年に4,787.5百万米ドルと評価され、2032年までに9,680.32百万米ドルに達すると予測されており、予測期間中に9.2%のCAGRで成長すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のスペースサイバーセキュリティ市場規模 | 4,787.5百万米ドル |
| スペースサイバーセキュリティ市場、CAGR | 9.2% |
| 2032年のスペースサイバーセキュリティ市場規模 | 9,680.32百万米ドル |
スペースサイバーセキュリティ市場は、Thales Group、Airbus Defence and Space、Northrop Grumman、Lockheed Martin、RTX、Boeing、L3Harris Technologies、BAE Systems、Leonardo S.p.A.、General Dynamicsなどの主要プレーヤーによって形成されています。これらの企業は、先進的な暗号化、保護された通信リンク、AI対応の脅威検出を通じて、衛星および地上ネットワーク全体の宇宙ミッションのセキュリティを強化しています。ゼロトラストモデルとセキュアバイデザインの宇宙船に焦点を当てることで、政府、防衛、商業オペレーターからの需要の高まりをサポートしています。北米は2024年に約41%のシェアを占め、セキュアな衛星ネットワークと国家防衛宇宙プログラムへの強力な投資によって牽引されました。
市場インサイト
- スペースサイバーセキュリティ市場は2024年に4,787.5百万米ドルに達し、2032年までに9,680.32百万米ドルに達すると予測され、CAGRは9.2%です。 • 衛星および地上システムへのサイバー脅威の増加が、安全な通信リンク、暗号化ツール、リアルタイムの脅威検出の強い需要を促進しています。 • AIベースの監視、ゼロトラストセキュリティモデル、セキュアバイデザインの衛星アーキテクチャが主要なトレンドを形成し、オペレーターはミッションの回復力を強化し、サイバーセキュリティ機能を自動化しています。 • 主要プレーヤーは、先進的な宇宙グレードのセキュリティソリューション、より強力なソフトウェア保護、統合プラットフォームを通じて競争しており、ソリューションセグメントは2024年に約64%のシェアを保持しています。 • 北米は市場をリードし、約41%のシェアを占め、続いてヨーロッパが約27%、アジア太平洋が約21%で、衛星艦隊の拡大とミッション保護への投資の増加によって支えられています。
市場セグメンテーション分析:
提供内容別
ソリューションセグメントは2024年にスペースサイバーセキュリティ市場をリードし、約64%のシェアを占めました。暗号化、安全な通信リンク、侵入検知、脅威監視の需要の高まりから強力な採用がありました。エージェンシーやオペレーターは、衛星制御システムへの頻繁なサイバー侵入とミッションデータへのリスクの増加により、先進的なソリューションに投資しました。サービスは、オペレーターがシステムの回復力を維持するために管理されたセキュリティ、脆弱性評価、継続的な監視に依存するにつれて、安定したペースで成長しました。リアルタイムの宇宙脅威インテリジェンスへのシフトが、ソリューションに焦点を当てた支出をさらにサポートしました。
- 例えば、タレスはガリレオナビゲーションシステムを保護しており、これは最大38基の第1世代衛星を計画しており、2つのセキュリティ監視センター、2つのシステム制御センター、および軌道制御と時計同期のための16のステーションによってサポートされています。
プラットフォーム別
2024年には衛星プラットフォームが約58%のシェアで支配的な地位を占めました。成長は衛星艦隊の拡大、ソフトウェア定義衛星の利用増加、およびテレメトリ、追跡、指令チャネルを標的とするサイバーリスクの増加から来ています。オペレーターは、ミッションの継続性を保護するために強力な暗号化、安全なアップリンクプロトコル、およびオンボードサイバーセキュリティに注力しました。地上局も、機密指令データを扱うため、安全なゲートウェイの需要が高まりました。打ち上げ機と宇宙港は、フライトソフトウェア、ミッション自動化システム、および運用ネットワークを標的としたサイバー脅威から保護するためにサイバーセキュリティツールを採用しました。
- 例えば、エアバスはEutelsat Quantumソフトウェア定義衛星を構築しました。この衛星は、8つの独立して再構成可能なビームを使用し、安全な地上指令を通じて軌道上で形状変更および再指向が可能です。
エンドユーザー別
2024年には政府部門が市場をリードし、約46%のシェアを占めました。国家宇宙機関や公共部門のオペレーターが重要な宇宙資産、軍事通信衛星、ナビゲーションネットワークのサイバー防御を強化するにつれて需要が増加しました。政府は、強靭なアーキテクチャ、安全なクロスドメインデータ転送、およびコンプライアンス主導のセキュリティフレームワークを優先しました。防衛ユーザーは、戦略的ミッションを保護し、宇宙ベースのISRネットワーク全体での脅威検出を強化するための投資を拡大しました。商業オペレーターは、商業宇宙システムへのサイバー攻撃が増加し続ける中、衛星コンステレーション、帯域幅配信プラットフォーム、およびデータサービスを保護するためにサイバーセキュリティを採用しました。
主要な成長要因
宇宙システムへのサイバー攻撃の増加
宇宙資産が通信、ナビゲーション、および地球観測サービスの中心となるにつれて、衛星、地上局、および指令ネットワークへのサイバー攻撃が増加しました。アップリンクチャネルへの攻撃、GNSSスプーフィングイベント、および衛星オペレーターに対するランサムウェア事件が、機関にサイバーセキュリティプログラムの拡大を促しました。この増大する脅威の状況は、強力な暗号化、安全なプロトコル、およびミッションに強靭なアーキテクチャへの投資を促しました。成長する商業コンステレーションと防衛ミッションも露出レベルを高め、政府および民間オペレーター全体で高度なサイバー保護が優先事項となりました。
- 例えば、2022年2月のKA-SAT事件の後、Viasatとそのパートナーは、影響を受けたヨーロッパの顧客のサービスを復旧するために、約30,000台の交換用衛星モデムをディストリビューターに出荷しました。
衛星コンステレーションの拡大とデジタル化
LEOにおける大規模なコンステレーションとソフトウェア定義衛星へのシフトは、システムの複雑さを増し、新たなサイバー侵入点を生み出しました。オペレーターは、自動化されたネットワーキング、クラウドベースのミッションシステム、および仮想化された地上インフラストラクチャを採用し、より強力なサイバーセキュリティの統合を求めました。デジタル化された衛星はリモートアップデートと柔軟なペイロードを使用し、安全なソフトウェア経路とリアルタイムの監視の必要性を高めました。この拡大は、動的な衛星ネットワークを保護するための脅威検出、安全なデータルーティング、および強靭な通信フレームワークへの支出を支えました。
- 例えば、SpaceXのStarlinkネットワークは2025年10月末時点で8,811基の衛星が軌道上にあり、そのうち8,795基が稼働しており、大規模なソフトウェア駆動のコンステレーションのサイバー露出を浮き彫りにしています。
宇宙資産への防衛依存の増加
防衛組織は、監視、安全な通信、ミサイル警告作戦のために宇宙システムの利用を拡大しました。この依存は、国家安全保障ミッションを妨害する可能性のあるサイバー脆弱性に対する懸念を引き起こしました。政府は、ミッションの保証を確保するために、高度な侵入検知、保護された指令チャンネル、機密ネットワーク保護に投資しました。共同の軍事宇宙プログラムも、強化されたサイバーセキュリティシステムの需要を支えました。この防衛依存の増加は、サイバーセキュリティを現代の宇宙プログラム全体で支援的な機能ではなく戦略的な要件として位置づけました。
主要なトレンドと機会
AI駆動の宇宙脅威検出の採用
AIと機械学習は、衛星ネットワーク、地上システム、ミッションデータフロー全体での異常活動の検出において強い勢いを得ました。自動化された分析は、オペレーターが手動監視よりも速くサイバーパターンを特定するのを助けました。リアルタイムの行動モデリングは、指令チャンネルとペイロードデータのより良い保護をサポートしました。機会は、AI駆動のエンジンをミッションコントロールに統合し、複雑な攻撃に対する回復力をサポートする予測アラートを可能にすることにあります。
- 例えば、Microsoftのセキュリティプラットフォームは、2024年のデジタル防衛報告書で報告された78兆の信号から増加し、現在では毎日100兆以上のセキュリティ信号を処理しています。
宇宙ミッションにおけるゼロトラストアーキテクチャの成長
ゼロトラストの原則は、オペレーターが境界ベースのモデルからアイデンティティ中心のセキュリティに移行するにつれて、政府および商業宇宙プログラム全体で進展しました。このトレンドは、衛星、クラウドネットワーク、ミッションシステム全体でのユーザー、デバイス、データパスの継続的な検証をサポートしました。セキュアバイデザインの宇宙船とゼロトラストの地上局が新たな機会として浮上し、より安全な指令アクセスを可能にし、マルチベンダーミッション環境での侵害リスクを低減しました。採用は、マルチオービットネットワークの増加とグローバルな衛星通信の拡大とともに加速しました。
- 例えば、Cloudflareは、2025年末の最近のデータに基づいて、毎秒平均約8100万のHTTPリクエストを検査していると報告しています。
宇宙とクラウドのセキュリティ統合の拡大
より多くのオペレーターが、データ処理とミッション自動化のために衛星をクラウドプラットフォームに接続しました。この統合は、クラウドネイティブの暗号化、安全なAPI管理、保護された地上からクラウドへの経路の新たな機会を生み出しました。宇宙-クラウドエコシステムは、より速い分析とスケーラブルな運用を可能にしましたが、不正アクセスを防ぐために厳格なサイバーセキュリティが必要でした。このトレンドは、クラウドの回復力と強力なサイバー層を使用して、機密の宇宙データの安全な取り扱いを確保するハイブリッドミッションプラットフォームの開発をサポートしました。
主要な課題
相互接続された宇宙インフラからの高い脆弱性
現代の宇宙ネットワークは、衛星、地上局、クラウドシステム、ミッションコントロールを接続しています。この相互接続モデルは、潜在的なサイバー侵入点を増加させ、オペレーターを連鎖的な障害にさらします。1つのノードの弱点が、ナビゲーションネットワーク、通信リンク、または地球観測サービスに影響を与える可能性があります。多様なハードウェア、レガシーシステム、急速なコンステレーションの成長のため、大規模な攻撃面を管理することは困難です。オペレーターは、混合艦隊とマルチベンダープラットフォーム全体で統一されたセキュリティフレームワークを確立するのに苦労しています。
標準化されたグローバルな宇宙サイバーセキュリティ規制の欠如
各国は、衛星運用、暗号化、データ処理、脅威報告に関して異なるセキュリティルールに従っています。この調和の欠如は、グローバルなオペレーターや共同ミッションにとって課題を生み出します。一貫性のないコンプライアンスフレームワークは、強力なサイバーセキュリティ慣行の採用を遅らせ、攻撃に関する情報共有を制限します。商業オペレーターは、国境を越えたデータフローや多軌道サービスを保護する際に複雑さに直面します。統一された基準の欠如は、協調的な脅威対応を遅らせ、グローバルな宇宙エコシステムにとって長期的なリスクを増大させます。
地域分析
北アメリカ
北アメリカは、2024年に宇宙サイバーセキュリティ市場で約41%のシェアを持ち、リーダー的地位を占めました。成長は、政府機関、防衛プログラム、主要な商業衛星オペレーターによる強力な投資から生まれました。通信衛星、GPSネットワーク、宇宙ベースの防衛資産に対するサイバー脅威の増加が、先進的な保護ツールの迅速な採用を支えました。アメリカは、国家宇宙ミッションや大規模なLEOコンステレーションのためのセキュリティフレームワークを拡大し、支出を主導しました。カナダは、安全な衛星通信と強靭な地上システムに焦点を増やしました。高い規制の成熟度と強力な産業の存在が、地域を支配的に保ちました。
ヨーロッパ
ヨーロッパは、2024年に約27%のシェアを占め、ESAメンバーや国の宇宙機関からの強力なイニシアチブによって支えられました。地域は、安全な衛星通信プログラム、保護されたナビゲーションシステム、将来のミッションのための強靭性基準を通じてサイバーセキュリティの採用を進めました。フランス、ドイツ、英国などの国々は、二重用途の衛星や地球観測ネットワークのためのサイバー防御を強化しました。商業オペレーター向けの安全なデータリンク、暗号化されたコマンドチャネル、リスク評価システムへの投資が増加しました。多軌道コンステレーションの展開と共同宇宙ミッションの増加が、地域の安定した拡大を支えました。
アジア太平洋
アジア太平洋は、2024年に約21%のシェアを持ち、衛星打ち上げの増加と商業宇宙プログラムの拡大により牽引されました。中国、日本、インドは、通信衛星、ナビゲーションシステム、リモートセンシングネットワークを高度なサイバー脅威から保護するために、サイバーセキュリティへの支出を増やしました。地域のオペレーターは、大規模なコンステレーションプロジェクトのために、より強力な暗号化、安全なテレメトリシステム、監視ツールを採用しました。防衛機関との協力の増加が、先進的なセキュリティ統合を支えました。地上システムの急速なデジタル化とミッション自動化プラットフォームが需要を加速させ、アジア太平洋を市場で最も成長が速い地域の一つにしました。
ラテンアメリカ
ラテンアメリカは、2024年に約6%のシェアを獲得し、政府、通信、環境モニタリング機関全体での衛星通信の利用拡大に支えられました。各国は、サイバー侵入の試みの増加に対抗するために、保護された地上インフラと安全なデータ処理ツールへの投資を増やしました。ブラジルとアルゼンチンは、国家衛星プログラムと安全なミッションコントロールのアップグレードを通じて採用を主導しました。限られたサイバーセキュリティ予算が広範な展開を遅らせましたが、デジタル接続性の向上と地域協力プログラムが着実な進展を促しました。グローバルな衛星サービスへの参加の増加も、強靭なサイバーフレームワークへの需要を強化しました。
中東とアフリカ
中東およびアフリカは、2024年に約5%のシェアを占め、国防、エネルギー、政府サービスのための安全な衛星通信の採用が増加したことが要因です。湾岸地域の国々は、国家安全保障ミッションを支援するために、保護された地上システムと暗号化通信チャネルに投資しました。アフリカは商業衛星帯域幅への依存を高め、オペレーターはより強力なサイバー監視ツールを採用するようになりました。他の地域と比較して支出は少ないものの、成長する宇宙プログラムと戦略的通信のニーズが、地域全体のサイバーセキュリティ能力の漸進的な改善を支えました。
市場のセグメンテーション:
提供内容別
- ソリューション
- サービス
プラットフォーム別
- 衛星
- 打ち上げ機
- 地上局
- 宇宙港 & 発射施設
- 指令 & 制御センター
- その他
エンドユーザー別
- 政府
- 防衛
- 商業
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
宇宙サイバーセキュリティ市場には、Leonardo S.p.A.(イタリア)、RTX(アメリカ)、Airbus Defence and Space GmbH(ドイツ)、General Dynamics(アメリカ)、Thales Group(フランス)、Boeing(アメリカ)、BAE Systems(イギリス)、Northrop Grumman(アメリカ)、L3Harris Technologies(アメリカ)、Lockheed Martin(アメリカ)などの主要プレーヤーがいます。この市場の企業は、ミッションデータと指令チャネルを保護するために、強力な暗号化システム、安全な衛星通信リンク、先進的な脅威検出ツールの開発に注力しています。ベンダーは、AI駆動の監視、ゼロトラストセキュリティモデル、複数軌道のコンステレーションと防衛ミッションをサポートする堅牢なアーキテクチャに投資しています。政府機関や商業オペレーターとの戦略的パートナーシップは、ソリューションポートフォリオの拡大と、衛星、地上、クラウドシステム全体の統合改善に役立ちます。企業はまた、新興のサイバーセキュリティ基準への準拠を強調し、グローバルな競争力を強化しています。ソフトウェア定義衛星と自動化された地上ネットワークの継続的なアップグレードが、競争環境全体のイノベーションをさらに推進しています。
主要プレイヤー分析
- レオナルド S.p.A.(イタリア)
- RTX(レイセオン)(米国)
- エアバス ディフェンス アンド スペース GmbH(ドイツ)
- ジェネラル・ダイナミクス(米国)
- タレス・グループ(フランス)
- ボーイング(米国)
- BAEシステムズ(英国)
- ノースロップ・グラマン(米国)
- L3ハリス・テクノロジーズ(米国)
- ロッキード・マーティン(米国)
最近の動向
- 2025年に、L3ハリスはKSV-650スペースハブエンド暗号化ユニットに対してNSAサイバーセキュリティディレクター認証を取得し、新たなサイバー脅威に対抗する安全で再プログラム可能なSATCOMを実現しました。
- 2024年に、エアバスはドイツのサイバーセキュリティプロバイダーINFODASを買収し、衛星ミッションを含む高度に接続された航空宇宙および防衛プラットフォームのサイバー能力を強化しました。
- 2023年に、タレス アレニア スペースはガリレオ第2世代地上ミッションシステムのためのESA契約を獲得し、ナビゲーションインフラストラクチャのための高度なサイバーセキュリティの統合を含みました。
レポートのカバレッジ
調査レポートは、提供、プラットフォーム、エンドユーザーおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場の動態、規制の状況、業界を形作る技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- LEO、MEO、GEOにわたる衛星コンステレーションの成長に伴い、市場は拡大します。
- AI駆動の脅威検出が衛星および地上のセキュリティシステムで標準となります。
- ゼロトラストアーキテクチャが政府および商業ミッションで広く採用されるでしょう。
- サイバーリスクが増大する中、セキュアバイデザインの衛星の需要が増加します。
- クラウド統合の増加に伴い、宇宙からクラウドへのサイバーセキュリティフレームワークが強化されます。
- 国々はナビゲーション、通信、防衛衛星の保護への投資を強化します。
- 宇宙サイバーセキュリティ基準に関する国境を越えた協力が勢いを増します。
- 洗練された攻撃に対抗するために暗号化と安全なアップリンク技術が進化します。
- 商業オペレーターはコンステレーションのレジリエンスのために継続的な監視ツールを採用します。
- 運用の自動化が進む中、打ち上げ機や宇宙港のサイバーセキュリティが成長します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
宇宙サイバーセキュリティ市場の現在の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2024年から2032年の間に、宇宙サイバーセキュリティ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた宇宙サイバーセキュリティ市場のセグメントはどれですか?
宇宙サイバーセキュリティ市場の成長を促進している主な要因は何ですか?
宇宙サイバーセキュリティ市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 宇宙サイバーセキュリティ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の宇宙サイバーセキュリティ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4787.5 million → 2032: USD 9680.32 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 宇宙サイバーセキュリティ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 宇宙サイバーセキュリティ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における宇宙サイバーセキュリティ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 宇宙サイバーセキュリティ市場市場の成長要因
- 3.3 宇宙サイバーセキュリティ市場市場の抑制要因および課題
- 3.4 宇宙サイバーセキュリティ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 宇宙サイバーセキュリティ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 宇宙サイバーセキュリティ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、宇宙サイバーセキュリティ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 宇宙サイバーセキュリティ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 宇宙サイバーセキュリティ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は宇宙サイバーセキュリティ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 宇宙サイバーセキュリティ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 宇宙サイバーセキュリティ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 宇宙サイバーセキュリティ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 宇宙サイバーセキュリティ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新宇宙サイバーセキュリティ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の宇宙サイバーセキュリティ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の宇宙サイバーセキュリティ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の宇宙サイバーセキュリティ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の宇宙サイバーセキュリティ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの宇宙サイバーセキュリティ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の宇宙サイバーセキュリティ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの宇宙サイバーセキュリティ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 宇宙サイバーセキュリティ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
