
市場概要
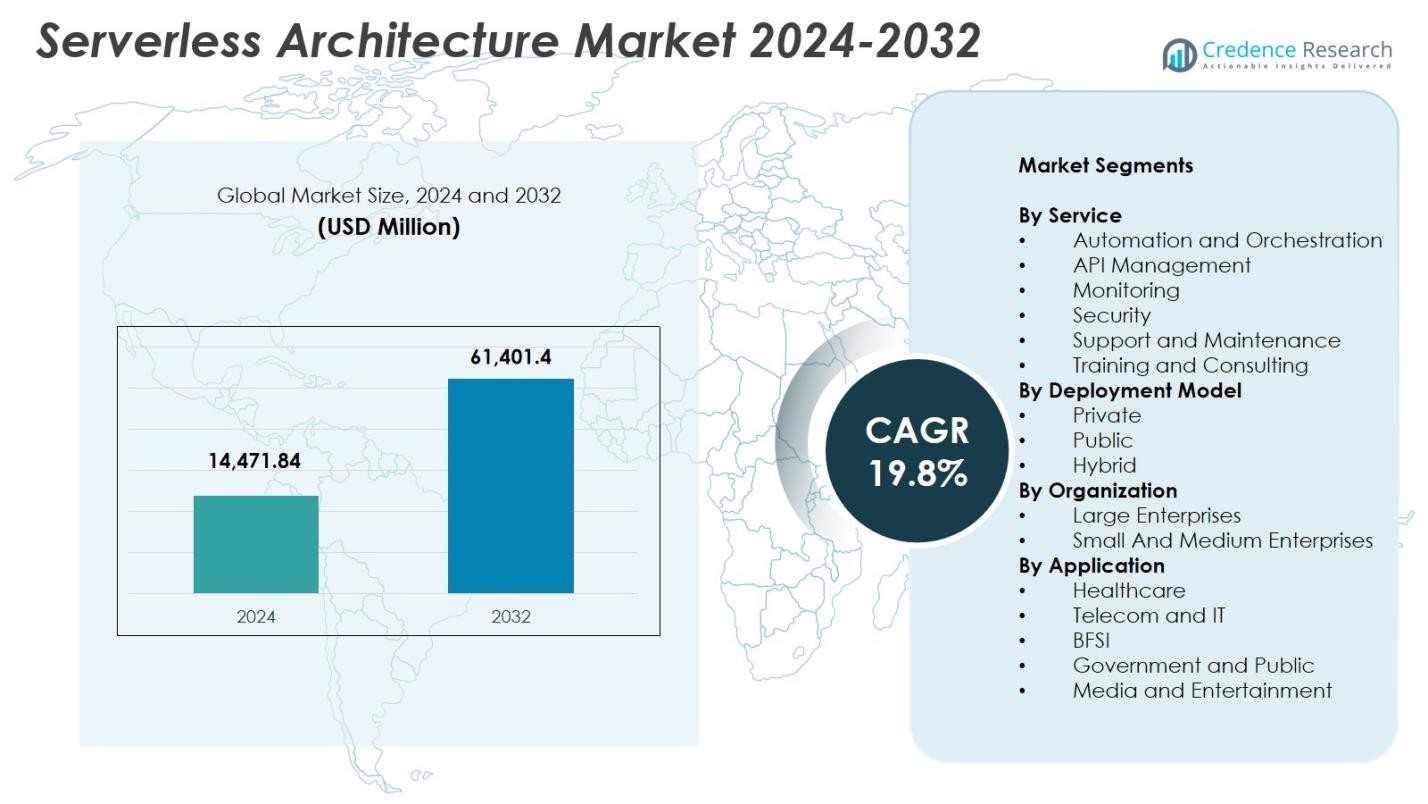
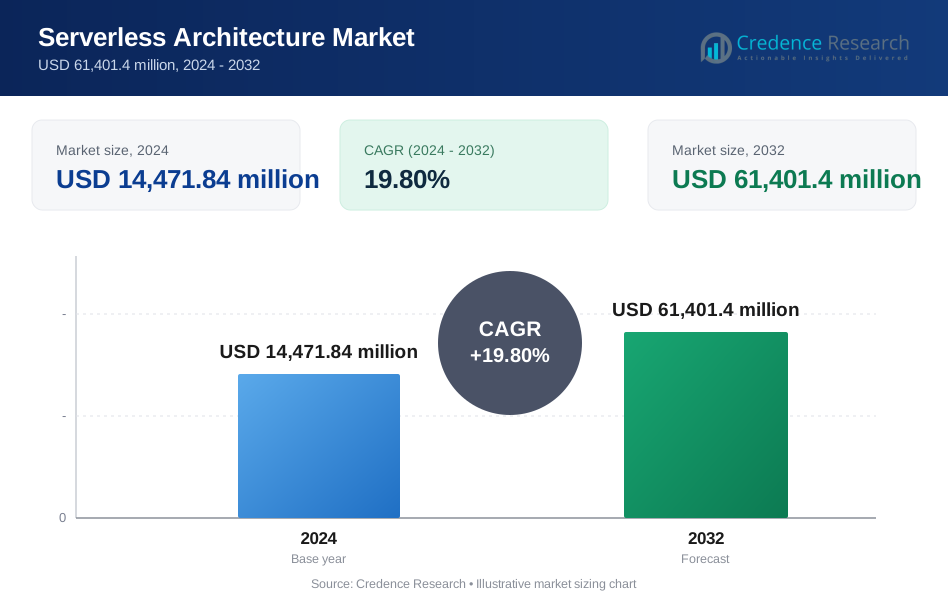
サーバーレスアーキテクチャ市場の規模は2024年に144億7,184万ドルと評価され、2032年までに614億140万ドルに達すると予測されており、予測期間中のCAGRは19.8%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のサーバーレスアーキテクチャ市場規模 | 144億7,184万ドル |
| サーバーレスアーキテクチャ市場、CAGR | 19.8% |
| 2032年のサーバーレスアーキテクチャ市場規模 | 614億140万ドル |
サーバーレスアーキテクチャ市場は、Amazon Web Services、Microsoft Corporation、Google LLC、IBM Corporation、Alibaba Cloud、Dynatrace、Joyent Inc.、Fiorano Software、Galactic Fog IP, Inc.などの主要プレーヤーによって形成されており、これらはすべて現代のクラウドネイティブアプリケーションをサポートするために自動化、API管理、リアルタイム実行能力の向上に注力しています。北米は2024年に41.6%のシェアで市場をリードし、成熟したクラウド採用とハイパースケールプロバイダーからの強力なイノベーションにより推進されました。ヨーロッパは27.4%のシェアで続き、規制主導のデジタルトランスフォーメーションによって支えられ、アジア太平洋は22.8%のシェアを持ち、急速なデジタル化とクラウド投資の拡大により最も成長が速い地域として浮上しました。
市場の洞察
- サーバーレスアーキテクチャ市場は2024年に144億7,184万ドルと評価され、2032年までに614億140万ドルに達すると予測されており、CAGRは19.8%です。
- 成長はマイクロサービスの採用の増加、クラウド移行の増加、コスト効率の高いスケーラブルなアプリケーション展開モデルに対する企業の需要によって推進されています。
- 主要なトレンドには、AI/MLワークロード、オートメーションパイプライン、イベント駆動型アプリケーションにおけるサーバーレスの使用拡大、マルチクラウドおよびハイブリッド展開の採用の増加が含まれます。
- AWS、Microsoft、Google、IBM、Alibaba Cloudなどの主要プレーヤーは、プラットフォームの強化、エコシステムの拡大、統合を通じて存在感を強化しており、API管理は2024年に32.4%のシェアでサービスセグメントをリードしました。
- 北米は41.6%のシェアを持ち、ヨーロッパは27.4%、アジア太平洋は22.8%を持ち、デジタルトランスフォーメーションの取り組みと強力なクラウドインフラ開発によって支えられ、最も成長が速い地域です。
市場セグメンテーション分析
サービス別
サービス別のサーバーレスアーキテクチャ市場は、API管理セグメントが2024年に32.4%のシェアを占め、マイクロサービスの採用拡大、アプリケーションの近代化、クラウドネイティブ環境全体でのシームレスな統合の必要性により牽引されています。API管理は、開発者がAPIを効率的に作成、セキュリティ確保、スケールすることを可能にし、迅速な展開サイクルをサポートし、運用負担を軽減します。モニタリングは、組織がリアルタイムの可視性とパフォーマンス最適化を優先する中で急成長しているセグメントです。複雑なマルチクラウドインフラストラクチャにおけるワークフロー自動化の需要が増加しているため、自動化とオーケストレーションも注目されています。セキュリティとサポート&メンテナンスは、分散環境での信頼性とコンプライアンスを確保するために不可欠です。
- 例えば、Google CloudはCloud RunをCloud MonitoringやOpenTelemetryベースの可観測性スタックと組み合わせ、チームがリアルタイムでメトリクス、ログ、トレースを収集し、ハイブリッドおよびマルチクラウド環境全体でサーバーレスサービスのパフォーマンスを最適化できるようにしています。
展開モデル別
パブリッククラウド展開モデルは、コスト効率、オンデマンドのスケーラビリティ、デジタルファースト企業間での広範な採用に支えられ、2024年に市場の58.7%のシェアを占めました。パブリッククラウドベンダーは広範なサーバーレスツールセットを提供し、インフラ管理要件を削減し、アプリケーション開発を加速します。ハイブリッド展開は、セキュリティに敏感なワークロードとスケーラブルなクラウドリソースをバランスさせる柔軟な環境を求める組織によって急速に台頭しています。プライベート展開は、データガバナンスとコンプライアンスが重要な規制されたセクターでの関連性を維持しています。全体として、クラウド移行の取り組みの増加と分散アプリケーションアーキテクチャの成長が、展開モデル全体での需要を促進し続けています。
- 例えば、Amazon Web Services (AWS) は、パブリッククラウド展開の世界的な採用を引き続きリードしています。
組織別
大企業は、積極的なデジタルトランスフォーメーション戦略、マイクロサービスフレームワークの採用、運用の俊敏性の優先によって、2024年に市場の64.1%のシェアを占めました。これらの企業は、インフラコストを削減し、スケーラビリティを向上させ、DevOpsの実践を合理化するためにサーバーレスプラットフォームを活用しています。中小企業(SME)は、初期コストの低さ、使用量に応じた支払いモデル、簡素化されたアプリケーション展開環境の恩恵を受けて急速に拡大しています。開発者に優しいサーバーレスツールの利用可能性の増加とメンテナンス負担の軽減が、SME間での採用をさらに加速させ、このセグメントを将来の市場成長への強力な貢献者として位置づけています。
主要な成長要因
マイクロサービスとクラウドネイティブ開発の急速な採用
マイクロサービスとクラウドネイティブ開発フレームワークの台頭は、サーバーレスアーキテクチャ市場の主要な成長要因となっています。組織は、アジリティ、スケーラビリティ、展開効率を向上させるために、モノリシックなアプリケーションからモジュラー化されたコンテナ化されたイベント駆動型アーキテクチャへと移行しています。サーバーレスプラットフォームは、基盤となるインフラストラクチャの管理を不要にすることでマイクロサービスとシームレスに連携し、開発者がコードの実行と機能の革新に完全に集中できるようにします。これにより、運用の複雑さが軽減され、リリースサイクルが加速し、インフラストラクチャのコストが最小限に抑えられます。企業はまた、分散システムを統合し、動的なワークロードをサポートするためにサーバーレスを活用しており、このアプローチはデジタルトランスフォーメーションプログラムに適しています。高性能なクラウドネイティブアプリケーションへの需要が高まるにつれ、サーバーレスは自動化の改善、CI/CDパイプラインの有効化、最新のDevOpsモデルのサポートの基盤となっています。
- 例えば、コカ・コーラは、API GatewayとLambdaを介してAWSサーバーレス機能を使用してフリースタイル自動販売機を稼働させ、200以上の飲料オプションからのリアルタイムのトランザクションとデータを処理しています。
企業におけるコスト効率と運用の簡素化
サーバーレスアーキテクチャは運用費用を大幅に削減し、業界全体での採用を促進する強力な要因となっています。使用した分だけ支払う料金モデルは、アイドルリソースのコストを排除し、実際の使用パターンに基づいてアプリケーションを動的にスケールさせることができます。これにより、従来の環境やコンテナベースの環境と比較して、コストの予測可能性と効率が大幅に向上します。サーバーレスはまた、インフラストラクチャのプロビジョニング、パッチ適用、キャパシティプランニングの責任を軽減し、ITの作業負荷を削減し、小規模なチームでも複雑なシステムを容易に管理できるようにします。大企業はワークフローの合理化と市場投入までの時間の短縮から利益を得る一方、中小企業は大規模な資本投資なしで高性能コンピューティングにアクセスできます。企業がクラウド支出を最適化し、技術的負債を最小限に抑えようとする中で、サーバーレスはイノベーションを加速するための好ましいアーキテクチャとして浮上しています。
- 例えば、Google Cloudは、Cloud Runのリクエストベースの課金が、常時オンのコンテナ展開と比較して最大50%のコンピュートコスト削減を顧客に提供したと強調しています。
リアルタイムデータ処理とイベント駆動型アプリケーションの需要の高まり
リアルタイム分析、自動化、イベント駆動型ワークフローの必要性の高まりは、サーバーレスアーキテクチャ市場を推進する主要な要因です。企業は、IoTデバイス、デジタルトランザクション、ストリーミングプラットフォーム、接続されたアプリケーションを通じて大量のデータを生成し、瞬時にスケールし、ミリ秒単位でトリガーに応答するコンピュートモデルを必要としています。サーバーレスプラットフォームは、詐欺検出、パーソナライゼーションエンジン、予測保守、チャットボット、リアルタイム監視システムのためのイベント駆動型実行を可能にします。業界がAI、機械学習、エッジコンピューティングを採用する中で、サーバーレスは分散型で高応答性のワークロードを調整するために不可欠です。低遅延で数千の同時イベントを実行する能力は、次世代企業アーキテクチャの中核要素としてサーバーレスを強化します。
主要なトレンドと機会
AI/MLと自動化のサーバーレスプラットフォームへの統合
サーバーレスアーキテクチャ市場における最も変革的なトレンドの一つは、人工知能、機械学習、そして高度な自動化の統合です。クラウドプロバイダーは現在、サーバーレスAIパイプライン、自動モデルトレーニング、推論機能を提供しており、企業がインフラを管理することなくインテリジェントなアプリケーションを展開できるようにしています。この融合は、自律的な意思決定、リアルタイム最適化、高速データ処理をサポートします。AIの採用が各セクターで増加する中、サーバーレスはMLワークロードに対してコスト効率が高くスケーラブルな実行レイヤーを提供します。インテリジェントな顧客エンゲージメント、自動化されたサプライチェーン分析、サイバーセキュリティ監視、デジタル労働ソリューションにおいて機会が生まれます。このトレンドは、迅速なイノベーションのためのアクセス可能でインフラ不要な環境を提供することでAIを民主化します。
- 例えば、Amazon SageMakerは2024年11月にサーバーレス推論エンドポイントの「ゼロへのスケールダウン」機能を導入しました。これは、推論リクエストが来ない場合、エンドポイントがゼロインスタンスにスケールダウンし、断続的または予測不可能なAIワークロードのコストを最小化することを意味します。
マルチクラウドおよびハイブリッドサーバーレス展開の急増
マルチクラウドおよびハイブリッドサーバーレスアーキテクチャは、柔軟性、回復力、ベンダーからの独立性を優先する組織において勢いを増しています。企業はロックインを避け、地政学的コンプライアンスを強化し、パフォーマンスを最適化するために複数のクラウドにワークロードを展開します。ハイブリッドサーバーレスモデルは、イベント駆動型機能のためにパブリッククラウドの弾力性を活用しながら、機密性の高いワークロードをプライベートインフラに残すことを可能にします。KnativeやOpenFaaSなどのオープンソースフレームワークの台頭は、クラウドエコシステム全体でのワークロードの移植性と標準化されたオーケストレーションをさらに可能にします。このトレンドは、レガシーシステムの近代化、スムーズなクラウド移行、統一されたガバナンスをサポートします。スケーラブルで相互運用可能、将来に備えたアーキテクチャを構築しようとする企業にとって強力な機会を提供します。
- 例えば、Knativeを基に構築されたRed Hat OpenShift Serverlessは、真のマルチクラウド/ハイブリッド移植性を提供します。これにより、組織はオンプレミス、プライベートクラウド、またはパブリッククラウド全体でサーバーレスワークロードを一貫して実行できます。
主要な課題
セキュリティ、コンプライアンス、可視性の制限
サーバーレスは、その分散型、動的、そして高度に抽象化された実行モデルのため、独自のセキュリティ課題をもたらします。基盤となるインフラへの可視性の欠如は、監視、脆弱性評価、異常検出を複雑にします。誤った設定、不安全なAPI、弱いIAMポリシーは、脅威への露出を増加させます。マルチテナンシーは、データプライバシー、隔離、規制コンプライアンスに関連する懸念を追加します。従来のセキュリティツールは、ミリ秒単位でスピンアップする短命のサーバーレス機能と互換性がありません。組織は、これらのリスクに対処するために、専門のランタイムセキュリティ、API保護、自動ポリシー施行ツールを採用する必要があります。これらの複雑さは、コンプライアンスと追跡可能性が最重要視される高度に規制されたセクターでの採用を遅らせます。
ベンダーロックインと限定的な相互運用性
ベンダーロックインは、サーバーレスの普及における主要な障壁として残っています。ほとんどの主要なクラウドプロバイダーは、独自のランタイム、緊密に統合されたサービス、およびプラットフォーム間の移植性を制限する独自のAPIを提供しています。プロバイダー固有のアーキテクチャを使用してアプリケーションが構築されると、移行は高価で技術的に複雑になり、組織の柔軟性が低下します。異種環境間でサーバーレス機能を統合する際にも相互運用性の課題が生じ、オーケストレーション、監視、およびライフサイクル管理が複雑になります。オープンソースのサーバーレスフレームワークは存在しますが、主要なクラウドオファリングの成熟度とエコシステムの深さに欠けることが多いです。企業がマルチクラウド戦略をますます追求する中、ロックインの懸念に対処することは、長期的なスケーラビリティと戦略的自由を確保するために不可欠です。
地域分析
北アメリカ
北アメリカは2024年にサーバーレスアーキテクチャ市場で41.6%のシェアを占め、強力なクラウド採用、成熟したITインフラストラクチャ、およびマイクロサービスベースのアプリケーションに対する高い需要によって牽引されました。AWS、Google、Microsoftを含む主要な技術プロバイダーは、広範なサーバーレスオファリングと継続的なプラットフォームの強化を通じて革新を促進しています。BFSI、小売、ヘルスケア、メディアの各企業は、コストを最適化し開発サイクルを加速するためにサーバーレスを迅速に採用しています。この地域はまた、AI、自動化、リアルタイム分析の広範な利用から利益を得ており、需要をさらに増加させています。デジタルトランスフォーメーションへの投資の増加は、北アメリカのリーディングポジションを強化しています。
ヨーロッパ
ヨーロッパは2024年に27.4%のシェアを占め、クラウドの近代化、データセキュリティ、スケーラブルなITアーキテクチャに対する企業の関心の高まりによって支えられています。この地域の厳格な規制環境は、ガバナンスを強化し、運用の複雑さを軽減するサーバーレスモデルの採用を促進しています。自動車、製造、金融サービスなどの産業は、自動化とIoT駆動のプロセスをサポートするためにサーバーレスコンピューティングをますます統合しています。クラウドプロバイダーは、ドイツ、英国、フランス、北欧諸国にデータセンターのフットプリントを拡大し、パフォーマンスとアクセス性を向上させています。持続可能なクラウド運用への継続的な強調は、市場の成長をさらに促進します。
アジア太平洋
アジア太平洋地域は、2024年に22.8%のシェアを持つ最も成長が速い地域として浮上し、中国、インド、日本、東南アジア全体での急速なデジタル化、拡大するeコマースエコシステム、およびクラウド投資の増加によって牽引されています。中小企業やスタートアップは、インフラストラクチャコストを削減し、市場投入までの時間を短縮するためにサーバーレスプラットフォームを採用し、大企業はAI駆動のアプリケーション、モバイルプラットフォーム、および高ボリュームのトランザクション処理をサポートするためにそれを採用しています。政府支援のデジタルトランスフォーメーションプログラムは、公共および民間セクター全体での採用をさらに促進しています。ハイパースケールクラウド施設の拡張と成長する開発者エコシステムは、アジア太平洋地域を持続的な高成長に位置付けています。
ラテンアメリカ
ラテンアメリカは2024年に5.1%のシェアを獲得し、パブリッククラウドサービスの採用の増加と、企業におけるコスト効率の高いITアーキテクチャの必要性の高まりによって支えられています。ブラジル、メキシコ、チリなどの国々では、フィンテック、小売、通信業界でサーバーレスソリューションの需要が増加しています。クラウドプロバイダーは引き続き現地インフラに投資し、サービスの信頼性を向上させ、レイテンシーを低減しています。予算制約や技術的専門知識の不足が課題となる一方で、デジタルトランスフォーメーションの取り組みや開発者コミュニティの拡大が、地域全体での市場の安定した進展を支えています。
中東・アフリカ
中東・アフリカ地域は2024年に3.1%のシェアを保持し、UAE、サウジアラビア、南アフリカでのクラウド採用の増加によって成長が促進されています。サーバーレスアーキテクチャは、スマートシティプログラム、電子政府サービス、デジタルインフラの近代化を支えるためにますます利用されています。通信事業者や金融機関は、オートメーション、モバイルアプリケーション、リアルタイムデータ処理のためにサーバーレスを活用しています。一部の国でのクラウド普及の制限が迅速な採用を妨げているものの、グローバルクラウドプロバイダーからの継続的な投資と国家デジタル戦略が、MEA全体で市場機会を徐々に拡大しています。
市場セグメンテーション
サービス別
- オートメーションとオーケストレーション
- API管理
- モニタリング
- セキュリティ
- サポートとメンテナンス
- トレーニングとコンサルティング
導入モデル別
- プライベート
- パブリック
- ハイブリッド
組織別
- 大企業
- 中小企業
用途別
- ヘルスケア
- 通信とIT
- BFSI
- 政府と公共
- メディアとエンターテインメント
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
サーバーレスアーキテクチャ市場は、グローバルなクラウドサービスプロバイダーや専門技術ベンダーによる継続的な革新によって駆動される、動的で急速に進化する競争環境を特徴としています。Amazon Web Services、Microsoft Corporation、Google LLC、IBM Corporation、Alibaba Cloudなどの主要企業は、広範なサーバーレスプラットフォーム、強力な開発者エコシステム、クラウドネイティブ環境全体での広範な統合能力を通じて市場を支配しています。これらのプレーヤーは、企業のスケーラビリティとアジリティの要求を満たすために、自動化、API管理、オーケストレーション、リアルタイムモニタリング機能の強化を優先しています。Dynatrace、Joyent Inc.、Fiorano Software、Galactic Fog IP, Inc.のような新興ベンダーは、高度な可観測性、クラウド最適化、コンテナレスコンピューティングソリューションを提供することで市場の成長に貢献しています。戦略的パートナーシップ、製品の強化、マルチクラウドサポートは、競争力の強化において重要な役割を果たしています。マイクロサービス、AI駆動の機能、ハイブリッド展開の需要が増加するにつれ、競争は激化し、企業はグローバルインフラストラクチャの拡大、セキュリティ機能の強化、コスト効率の高いサーバーレスソリューションの提供を推進しています。
主要プレイヤー分析
- Galactic Fog IP, Inc.
- Google LLC
- Amazon Web Services, Inc.
- Joyent Inc.
- Microsoft Corporation
- CA Technologies
- Fiorano Software, Inc.
- IBM Corporation
- Alibaba Cloud
- Dynatrace
最近の開発
- 2025年12月、Akamai TechnologiesはFermyonを買収しました。これはサーバーレスWebAssembly(Wasm)機能を提供する企業であり、AkamaiのグローバルエッジプラットフォームにFermyonのクラウドネイティブWasm FaaSとオープンソースツールを統合するためです。
- 2025年10月、Amazon Web Services(AWS)のプレミアティアパートナーであるCaylentは、同じくAWSパートナーであるTrek10 Inc.を買収し、Caylentのマネージドサービスのポートフォリオを拡大し、エンドツーエンドのAWS(サーバーレスを含む)サービスを提供する能力を強化しました。
- 2025年5月、Databricksは、開発者とデータベースワークロード向けにAI駆動のサーバーレスPostgresを提供するため、サーバーレスPostgres企業であるNeonを買収する意向を発表しました。
レポートのカバレッジ
この調査レポートは、サービス、デプロイメントモデル、組織、 アプリケーション および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳細に説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、技術の進歩が業界を形成していることを探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 企業がクラウドネイティブとマイクロサービスの採用を加速するにつれて、市場は強い成長を遂げるでしょう。
- サーバーレスプラットフォームは、アプリケーションのインテリジェンスを向上させるためにAI、ML、自動化をますます統合するでしょう。
- 組織が柔軟性とベンダー依存の軽減を求める中で、マルチクラウドおよびハイブリッドサーバーレスの展開が拡大するでしょう。
- リアルタイムデータ処理とイベント駆動型アーキテクチャが、業界全体での幅広い利用を促進するでしょう。
- サーバーレスツールがより直感的で自動化駆動になるにつれて、開発者の生産性が向上するでしょう。
- サーバーレスワークロードの可観測性、監視、およびセキュリティソリューションへの投資が増加するでしょう。
- エッジコンピューティングの統合が進み、IoTエコシステムでの低遅延サーバーレスアプリケーションを可能にするでしょう。
- 企業はインフラ管理の負担を軽減し、コスト最適化のためにサーバーレスを採用するでしょう。
- オープンソースのサーバーレスフレームワークが普及し、相互運用性と移植性をサポートするでしょう。
- 簡素化されたデプロイメントとスケーラブルな従量課金モデルにより、中小企業の間での採用が増加するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
サーバーレスアーキテクチャ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、サーバーレスアーキテクチャ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたサーバーレスアーキテクチャ市場のセグメントはどれですか?
サーバーレスアーキテクチャ市場の成長を促進している主な要因は何ですか?
サーバーレスアーキテクチャ市場の主要企業はどこですか?
2024年にサーバーレスアーキテクチャ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 サーバーレスアーキテクチャ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のサーバーレスアーキテクチャ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 14,471.84 million → 2032: USD 61,401.4 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 サーバーレスアーキテクチャ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. サーバーレスアーキテクチャ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるサーバーレスアーキテクチャ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 サーバーレスアーキテクチャ市場市場の成長要因
- 3.3 サーバーレスアーキテクチャ市場市場の抑制要因および課題
- 3.4 サーバーレスアーキテクチャ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 サーバーレスアーキテクチャ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 サーバーレスアーキテクチャ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、サーバーレスアーキテクチャ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 サーバーレスアーキテクチャ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. サーバーレスアーキテクチャ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はサーバーレスアーキテクチャ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 サーバーレスアーキテクチャ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 サーバーレスアーキテクチャ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 サーバーレスアーキテクチャ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 サーバーレスアーキテクチャ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新サーバーレスアーキテクチャ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のサーバーレスアーキテクチャ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のサーバーレスアーキテクチャ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のサーバーレスアーキテクチャ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のサーバーレスアーキテクチャ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのサーバーレスアーキテクチャ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のサーバーレスアーキテクチャ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのサーバーレスアーキテクチャ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. サーバーレスアーキテクチャ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
