
市場概要
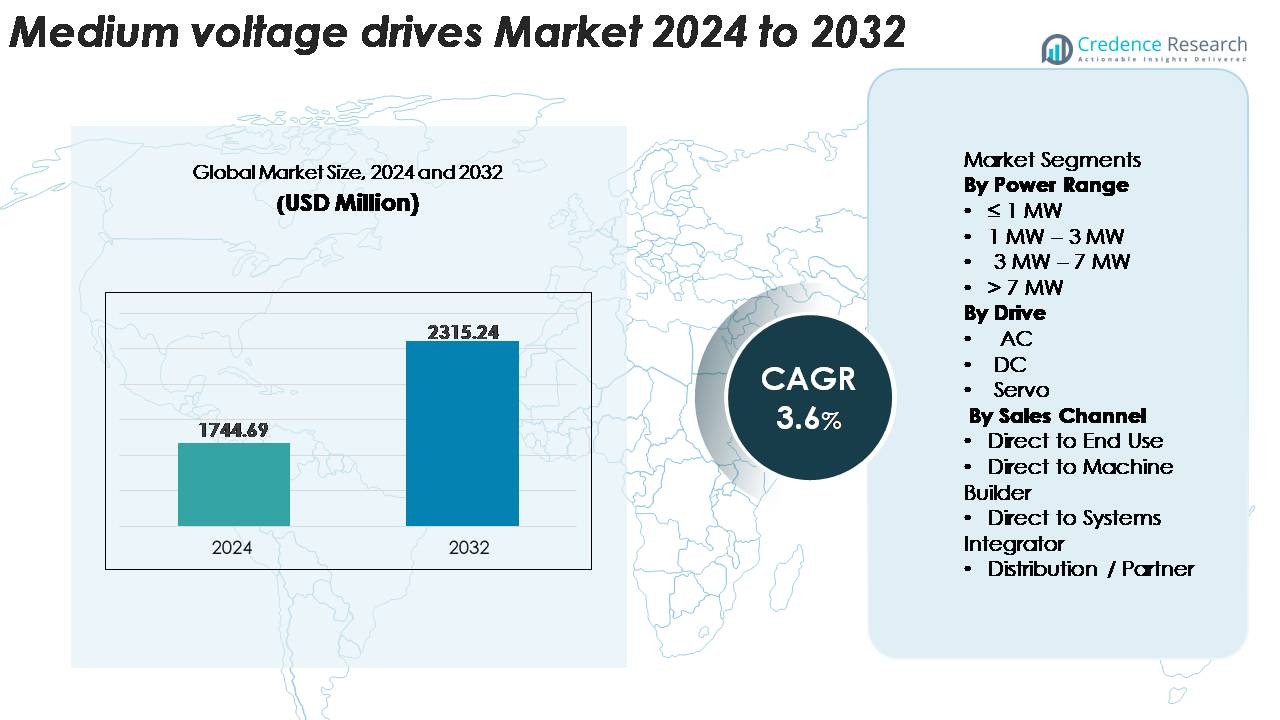
世界の中電圧ドライブ市場は2024年に17億4,469万米ドルと評価され、2032年までに23億1,524万米ドルに達すると予測されており、予測期間(2025年~2032年)中に年平均成長率3.6%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 中電圧ドライブ市場規模 2024 | 17億4,469万米ドル |
| 中電圧ドライブ市場、CAGR | 3.6% |
| 中電圧ドライブ市場規模 2032 | 23億1,524万米ドル |
中電圧ドライブ市場は、Johnson Controls、Delta Electronics、Ingeteam、富士電機、Danfoss、日立ハイレルパワーエレクトロニクス、General Electric、CG Power & Industrial Solutions、Eaton、ABBなどの多様なグローバルおよび地域のリーダーによって形成されています。これらの企業は、先進のモーター制御技術、省エネルギーアーキテクチャ、予測保守と高信頼性の運用をサポートするデジタル化されたドライブプラットフォームを通じて競争しています。彼らはOEM、EPC請負業者、システムインテグレーターとの強力なパートナーシップを維持し、産業セグメント全体での展開を拡大しています。アジア太平洋地域は、製造業、電力、プロセス産業における大規模な工業化、インフラ開発、および自動化ソリューションの急速な採用により、世界市場を約33~35%のシェアでリードしています。
市場の洞察
- 中電圧ドライブ市場は2024年に17億4,469万米ドルと評価され、2032年までに23億1,524万米ドルに達すると予測されており、予測期間中に年平均成長率3.6%で拡大しています。
- 産業がポンプ、圧縮、コンベヤーシステムを近代化するにつれて需要が増加し、1–3 MWドライブの強力な採用が見られます。このパワーレンジセグメントは、連続稼働アプリケーションにおける効率と信頼性のバランスが取れているため、支配的です。
- 主要なトレンドには、デジタル診断、予知保全、低高調波アーキテクチャの統合が含まれ、インダストリー4.0のアップグレードに合わせたスマートでエネルギー効率の高いモーター制御を可能にしています。
- 競争は、ABB、イートン、ダンフォス、富士電機、GE、ジョンソンコントロールズ、デルタ電子、CGパワーなどのプレーヤーによる技術差別化によって推進されており、高効率コンバータとサービス中心のデジタルプラットフォームに焦点を当てています。
- 地域別では、アジア太平洋が33〜35%のシェアでリードし、次いで北米が32〜34%、ヨーロッパが26〜28%を占めています。一方、ラテンアメリカと中東・アフリカはニッチながら拡大する市場機会を共同で提供しています。
 市場セグメンテーション分析:
パワーレンジ別
1 MW–3 MWセグメントは、中電圧ドライブ市場で最大のシェアを持ち、石油・ガス、水処理、金属加工プラントにおける産業用ポンプ、圧縮、ファンアプリケーションでの強力な採用によって推進されています。このレンジは、効率、トルク出力、システムコストの最適なバランスを提供し、中規模の連続稼働操作において好まれる選択肢となっています。≤1 MWセグメントは、公共施設やHVACシステムでのレトロフィットの増加により成長を続けており、3–7 MWおよび>7 MWシステムは、高信頼性と強力な負荷処理を必要とする重作業プロセスでの採用が進んでいます。
· 例えば、ロックウェルオートメーションのPowerFlex 6000T中電圧ドライブは、最大11,000 kWの電力定格をサポートし、2.3 kVから11 kVのグローバル電圧クラス向けに設計されています。このドライブは、ロックウェルのStudio 5000およびControlLogixアーキテクチャに基づく統一制御プラットフォームを特徴としており、一貫したモーター制御ロジックとプラントシステム全体での簡素化された統合を可能にしています。
ドライブタイプ別
ACドライブは、市場を支配しており、優れた効率、適応速度制御、高負荷産業用モーターシステムとの互換性により、大部分のシェアを獲得しています。コンプレッサー、コンベヤー、高馬力ポンプでの広範な使用がそのリーディングポジションを強化しています。DCドライブは、固定速度制御と高始動トルクが依然として重要なレガシー産業インフラでの関連性を保持しています。サーボドライブはシェアは小さいものの、先進的な製造、高精度ポジショニング、高速応答と動的トルク性能を必要とする自動生産ラインのために、産業が精密モーションソリューションを採用するにつれて着実に拡大しています。
- 例えば、シーメンスのSINAMICS DCM DCドライブプラットフォームは、最大3,000 Aの定格出力電流を提供し、マルチメガワットアプリケーションにまで及ぶ広範なパワーレンジをサポートしています。このシステムは、依然として大規模なDCモーターに依存する重工業プロセスで世界中で使用されており、レガシーDCインフラが稼働している金属および加工プラントを含みます。
販売チャネル別
エンドユーザーへの直接販売セグメントは市場をリードしており、大規模な産業オペレーターがシステムのカスタマイズ、ライフサイクルサポート、統合サービス、性能検証のためにメーカーとの直接的な関与を好むため、最も高いシェアを保持しています。直接販売により、ベンダーはクライアント固有の負荷プロファイルに適したドライブ構成を提供することができます。機械メーカーへの直接販売チャネルは、パッケージ化された機器ソリューションで勢いを増しており、システムインテグレーターは複雑な自動化や既存施設の近代化において重要な役割を果たしています。分配/パートナーネットワークは、市場のリーチを拡大し、特に産業能力が分散している地域やアフターサービスの需要が高い地域での市場拡大を支援しています。
主要な成長要因
産業の電化と効率化の義務の増加
産業施設は、政府が電力消費、炭素強度、運用排出に関する規制を強化する中で、エネルギー効率の高いモーター制御ソリューションを優先するようになっています。中電圧ドライブは、正確な速度調整、機械的ストレスの低減、電気損失の低下を可能にし、プロセス産業全体の近代化プログラムにおいて中心的な役割を果たしています。公共事業、淡水化プラント、鉱業オペレーターは、過酷な条件下で継続的に動作するポンプ、ブロワー、コンベア負荷を最適化するためにMVドライブを採用しています。固定速度モーターシステムから可変速度アーキテクチャへの移行は、特に既存施設での採用をさらに加速させています。石油・ガス圧縮、廃水曝気、セメント粉砕における電化のトレンドは、堅牢な熱設計、ハーモニック軽減、グリッドに優しい始動機能を提供する高度なMVドライブシステムの必要性を押し進め続けています。これらの性能向上は、ライフサイクルコストの削減、機器の耐用年数の延長、プラントの信頼性の向上に直接寄与し、新規設置やエネルギー効率の向上のための改修におけるMVドライブの役割を強化しています。
· 例えば、GE VernovaのMV7シリーズ中電圧ドライブは、多レベル電圧源インバータ設計を採用し、単一構成で最大40 MWの高出力アプリケーションをサポートします。このプラットフォームは、精密な速度制御と高い信頼性が求められるコンプレッサー、ポンプ、材料処理システムなどの過酷な産業プロセスで展開されています。
自動化とインテリジェントモーター制御の拡大
自動化、予知保全、デジタルツイン技術の浸透が進む中、インテリジェントな中電圧ドライブへの持続的な需要が生まれています。現代のMVドライブは、高度な診断、リアルタイムの振動解析、自己調整アルゴリズム、状態ベースのモニタリングを統合しており、資産の信頼性と運用の可視性を向上させます。精製、石油化学、鉄鋼製造、発電などのミッションクリティカルなプロセスを持つ産業は、ダウンタイムを最小限に抑え、スループットを最適化するためにこれらのソリューションを採用しています。インダストリー4.0への推進も、PROFINET、EtherNet/IP、Modbus TCPなどの組み込み通信プロトコルを備えたMVドライブの展開を加速させ、プラント全体のシームレスな統合を可能にしています。これらのデジタル機能は、オペレーターが異常を早期に検出し、負荷バランスを最適化し、動的な運用環境全体で電力品質を安定させるのに役立ちます。プラントがより高い自動化成熟度を追求する中で、インテリジェントなトルク制御、組み込み安全機能、リモートフリート管理を提供するMVドライブは、世界の産業バリューチェーン全体で不可欠な資産となっています。
- 例えば、SiemensのSINAMICS Perfect Harmony GH180は、低電圧のパワーセルを直列に接続してクリーンな中電圧出力を生成するセルベースの多段インバータ設計を採用しています。このドライブには、パワーセルが故障しても動作を継続できるセルバイパス機能が内蔵されており、重工業プロセスでの稼働時間の維持に役立ちます。
水、エネルギー、交通におけるインフラの近代化
大規模なインフラプログラムは特に水処理、再生可能エネルギーの統合、そして大量輸送の電化において、中電圧ドライブの対象市場を拡大し続けています。都市の配電網、淡水化ユニット、近代化を進める処理プラントにおける高容量ポンプシステムのために、地方自治体の水道事業者はMVドライブを導入しています。風力発電所、水力発電所、そしてグリッド接続型の蓄電システムを含む再生可能エネルギー施設は、タービン制御、補助モーターシステム、そして電力調整操作のためにMVドライブを必要とします。鉄道運営者や地下鉄システムは、電化された移動手段が拡大する中で、牽引変電所や換気ネットワークにMVドライブをますます組み込んでいます。これらのインフラ開発は、高い信頼性、熱的な強靭性、そしてグリッド安定性の特徴を持つ機器を要求し、長期的な需要を強化しています。電力伝送のリハビリテーションや産業回廊への政府資金による資本投資は、大容量モーターの設置と長い運転サイクルを設計された近代化された電気システムを可能にすることで、MVドライブの採用をさらに支援しています。
主要なトレンドと機会
デジタルエコシステムとの中電圧ドライブの統合
市場を形成する顕著なトレンドは、予測保守、適応負荷管理、そしてクラウドベースの運用分析をサポートする統一されたデジタルエコシステムへのMVドライブの統合です。メーカーは、機械学習に基づく故障予測、サイバーセキュリティを備えたリモート診断、そして埋め込まれた資産健康スコアリングで製品ポートフォリオを強化しています。この統合は、長期保守契約、リモートモニタリング契約、そして分析駆動の最適化サービスを含むサービス中心のビジネスモデルの機会を開きます。産業オペレーターは、ダウンタイムの削減と計画精度の向上から利益を得て、デジタル対応のMVドライブをスマートプラントアーキテクチャの中心的なコンポーネントにしています。5G対応の産業通信ネットワークの拡大は、リアルタイムのモーターパフォーマンスモニタリングとグリッドインタラクティブな操作に不可欠な低遅延、高帯域幅の接続を可能にすることで、このトレンドをさらに加速させます。
- 例えば、ABBのAbility™コンディションモニタリングサービスは、ACS580MVやACS6080のような中電圧ドライブのモータースピード、トルク、電流、熱状態などのリアルタイムパラメータを追跡します。このプラットフォームは、ABBのクラウド分析を通じてリモート診断と予測保守をサポートし、産業現場での予期しないダウンタイムを削減するのに役立ちます。
電動重機における中電圧ドライブへの移行の拡大
鉱山トラック、海洋船舶、大型建設機械の電動化のトレンドは、MVドライブ供給者に新たな機会を生み出しています。重機や船舶は、信頼性の高い中電圧モーター制御を必要とする電動推進システムをますます採用しており、高トルク密度と強力な過負荷能力を備えています。この移行は、従来の固定産業環境を超えた新しい市場スペースを開きます。OEMが電動パワートレインを中心に重機プラットフォームを再設計するにつれて、可変トルク操作に最適化されたコンパクトで統合されたMVドライブシステムの需要が高まっています。特にSiCベースのスイッチングデバイスにおける半導体材料の進歩は、新たな効率レベル、熱性能の利点、コンバータのフットプリントの削減を可能にし、モバイルまたはハイブリッド電動プラットフォームでのMVドライブの適用性を拡大します。
- 例えば、TMEICのTMdrive-MVe2中電圧ドライブは、最大11 kVの出力電圧をサポートし、7,350 kVAに達する定格で要求の厳しい産業負荷に対応しています。その多段インバータ設計は低高調波歪みと高効率を提供し、鉱業やプロセス産業における大型ポンプ、コンベア、コンプレッサーなどの重負荷用途に適しています。
グリッド安定性、電力品質、ハーモニック削減における機会
産業界がより多くの可変速モーターシステムを採用するにつれて、電力品質向上技術の必要性が大幅に増加しています。アクティブフロントエンド(AFE)整流器、ハーモニックフィルター、動的VAR補償、再生ブレーキ機能を備えた中電圧ドライブは、電気ネットワークを安定化させようとする施設に戦略的な利点を提供します。これらの機能は、変動する負荷や不良なグリッド条件に対処するセクター、例えば遠隔地の鉱山作業やオフショアプラットフォームで新たな機会を開きます。ユーティリティや大規模産業施設は、グリッドコードの遵守を確保し、罰則を回避するために、ハーモニック緩和と低THD性能を備えたMVドライブをますます調達しています。この移行は、MVドライブを単なるモーションコントロール機器としてだけでなく、重要な電力品質資産として位置づけます。
主要な課題
高い資本投資とレトロフィットの複雑さ
中電圧ドライブは、特に特殊な変圧器、冷却インフラ、ハーモニック緩和システムを必要とする高電力産業負荷に配備される場合、かなりの初期資本支出を必要とします。多くのブラウンフィールド施設では、固定速モーターをMVドライブにレトロフィットすることは、複雑な配線変更、スイッチギアのアップグレード、補助システムの強化、ダウンタイムの計画などを伴い、迅速な採用を妨げます。所有総コストは、厳しい生産スケジュールや限られた近代化予算に直面する産業にとって重要な障壁となります。さらに、適切な統合、試運転、安全コンプライアンスを確保するためには、専門的なエンジニアリングの専門知識が必要であり、展開が長期化し、資源集約的になります。これらの課題は、産業電化が進んでいるが資本の利用可能性が制約されている発展途上地域で特に顕著です。
技術スキルの不足と増大するサイバーセキュリティリスク
現代のMVドライブの高度なデジタル機能は、リモート監視、IoT接続、クラウドベースの分析を可能にし、労働力の準備とサイバーセキュリティに関連する課題をもたらします。多くの産業プラントは、デジタル対応のMVドライブを設定、プログラム、および維持する能力を持つ人材が不足しており、導入が遅れ、外部の技術サポートへの依存が増加しています。同時に、MVドライブがネットワーク接続されるにつれて、サイバー侵入のリスクが高まり、強力な暗号化、安全なファームウェア、および継続的なパッチ適用が必要です。オペレーターは、デジタルイノベーションと厳格なサイバーセキュリティガバナンスをバランスさせる必要があります。これらの要因は、特に機密性の高い産業データを扱うか、厳しい規制フレームワークの下で運営される重要なインフラセクターにとって、運用およびコンプライアンスの課題を生み出します。
地域分析
北米
北米は中電圧ドライブ市場の約32〜34%を占めており、強力な産業電化、先進的なオートメーションの採用、および確立されたエネルギー、石油&ガス、廃水処理インフラによって支えられています。米国は、精製、LNG処理、および鉱業運用におけるポンプ、圧縮、およびコンベヤーシステムの近代化に高額を投じてリードしています。ユーティリティは、エネルギー効率とグリッド接続モーターの信頼性を向上させるために、MVドライブをますます展開しています。この地域はまた、予測保守プラットフォームとのデジタル化されたドライブシステムの迅速な統合から利益を得ており、重工業アプリケーション全体でインテリジェントで高効率なMVドライブアーキテクチャの需要を強化しています。
ヨーロッパ
ヨーロッパは世界市場の約26〜28%を占めており、厳しいエネルギー効率規制、強力な再生可能エネルギーの拡大、および産業資産の継続的な近代化によって推進されています。ドイツ、英国、フランス、北欧は、水処理、化学処理、および信頼性の高い中電圧モーター制御を必要とする地域暖房インフラへの強力な投資により、採用をリードしています。この地域は、脱炭素化および電化プログラムの一環として、低ハーモニックでグリッド準拠のMVドライブシステムを重視しています。自動車の電化の進展とデジタルファクトリーの取り組みが組み合わさり、インテリジェントな診断とリモートモニタリング機能を備えた先進的なMVドライブの展開をさらに加速させています。
アジア太平洋
アジア太平洋は最大かつ最も急成長している地域であり、33〜35%の市場シェアを持ち、巨大な産業拡大と製造、発電、および公共インフラへの多額の投資によって支えられています。中国とインドは、製鉄所、セメント工場、鉱山現場、および高容量の水ポンプシステム全体でMVドライブの大きな需要を牽引しています。特に水力、風力、グリッド接続ストレージを含む再生可能エネルギーの急速な展開は、中電圧モーター制御ソリューションの採用をさらに増加させています。急速な都市化と政府主導の産業回廊開発が、HVAC、ユーティリティ、および大規模プロセス産業におけるMVドライブの展開に持続的な機会を生み出しています。
ラテンアメリカ
ラテンアメリカは市場の約6〜7%を占めており、需要はブラジル、メキシコ、チリ、アルゼンチンに集中しています。鉱業、石油採掘、自治体の水管理の拡大が、高馬力ポンプ、クラッシャー、コンプレッサー用の中電圧ドライブの安定した採用を促進しています。地域産業は、稼働時間の向上とエネルギー消費の削減を目的に、老朽化したモーターシステムの近代化を進めています。資本投資サイクルは依然として不均一ですが、新しいインフラプロジェクトと再生可能エネルギーの開発により成長が強化されています。ベンダーは、産業オペレーターが分散施設全体での近代化と効率向上を追求する中で、デジタル対応のMVドライブにおける機会の増加を見込んでいます。
中東・アフリカ
中東・アフリカ地域は、主に石油・ガス処理、淡水化、大規模産業コンプレックスによって支えられ、世界シェアの4〜5%を占めています。湾岸諸国は、運用効率を向上させ、メンテナンスコストを削減するために、高容量ポンプ、ガス圧縮、地区冷房システムにMVドライブをますます導入しています。アフリカでは、鉱業の拡大と都市水分配プロジェクトによって需要が増加しています。エネルギー効率への地域的な焦点と、石油化学プラントや発電資産への投資が、漸進的な市場成長を支えています。産業界が過酷な運用環境に適した信頼性の高い頑丈なMVドライブシステムにアップグレードするにつれて、採用は引き続き増加しています。
市場セグメンテーション:
電力範囲別
- ≤ 1 MW
- 1 MW – 3 MW
- 3 MW – 7 MW
- > 7 MW
ドライブ別
- AC
- DC
- サーボ
販売チャネル別
- エンドユーザーへの直接販売
- 機械メーカーへの直接販売
- システムインテグレーターへの直接販売
- 流通/パートナー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
中電圧ドライブ市場は、効率性、デジタル統合、高信頼性のパフォーマンスを通じて差別化を図るグローバルな自動化および電力技術リーダー間の激しい競争が特徴です。ABB、シーメンス、シュナイダーエレクトリック、ロックウェルオートメーション、東芝、三菱電機などの企業は、ポンプ、コンプレッサー、ファン、重工業用負荷に最適化されたMVドライブをカバーする広範なポートフォリオで重要な存在感を維持しています。これらのベンダーは、運用の可視性を向上させ、ダウンタイムを削減するために、先進的な半導体技術、アクティブフロントエンドアーキテクチャ、予測分析プラットフォームに投資しています。EPCコントラクター、システムインテグレーター、産業OEMとのパートナーシップにより市場のリーチが強化され、リモート診断や長期保守プログラムなどのサービス中心のビジネスモデルが顧客維持にますます利用されています。競合他社も、モジュラーデザイン、低高調波性能、グリッド適合性を強調し、セクター固有の要件に対応しています。地域プレーヤーは、コスト競争力のある製品と現地生産を通じて新興市場での足跡を拡大し、グローバルなMVドライブエコシステム全体で競争圧力を強化しています。
主要プレイヤー分析
最近の開発
- 2024年11月、ABBは新しい中電圧空冷ドライブACS8080の発売を発表しました。このドライブは、産業用途向けに高効率(最大98%)、低高調波歪み、迅速な診断を約束します。
レポートのカバレッジ
この調査レポートは、電力範囲、ドライブ、販売チャネルおよび地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、その事業、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する産業の市場動向、規制状況、技術進歩についても探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 中電圧ドライブは、産業が電化を加速し、高効率の可変速ソリューションで固定速度モーターシステムを置き換えるにつれて、より広く採用されるでしょう。
- 診断、分析、リモートモニタリングを内蔵したインテリジェントな中電圧ドライブは、工場が完全に接続されたデジタルオペレーションに向かうにつれて標準となるでしょう。
- 特にSiCベースのパワーデバイスを用いた半導体の進歩により、厳しい産業環境でのドライブの効率、熱安定性、コンパクトさが向上します。
- 再生可能エネルギーインフラおよびエネルギー貯蔵システムとの中電圧ドライブの統合が強化され、柔軟で高容量のモーター制御が求められるグリッドに対応します。
- 水、廃水、淡水化プロジェクトが、発展途上地域での大規模ポンピングシステムにおける中電圧ドライブの持続的な需要を促進します。
- 鉱業、海洋、重機械の電化が、頑丈で高トルクの中電圧ドライブシステムの新たな成長の道を開きます。
- サービス中心のビジネスモデルが拡大し、ベンダーはライフサイクルメンテナンス、リモートサポート、パフォーマンス最適化契約を提供します。
- より多くの産業が、厳しい電力品質および排出規制を満たすために、低高調波でグリッドに適合した中電圧ドライブを採用します。
- モジュラーでスケーラブルな中電圧ドライブプラットフォームが、設置時間を短縮し、グリーンフィールドおよびブラウンフィールドプロジェクトの統合を簡素化するために注目を集めます。
- 地域製造およびローカライゼーション戦略が競争力を強化し、サプライヤーはコスト最適化された中電圧ドライブソリューションで新興市場をターゲットにします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の中電圧ドライブ市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、中圧ドライブ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた中圧ドライブセグメントはどれですか?
中圧ドライブ市場の成長を促進している主な要因は何ですか?
中電圧ドライブ市場の主要企業はどこですか?
2024年に中圧ドライブ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 中電圧ドライブ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の中電圧ドライブ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,744.69 million → 2032: USD 2,315.24 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 中電圧ドライブ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 中電圧ドライブ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における中電圧ドライブ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 中電圧ドライブ市場市場の成長要因
- 3.3 中電圧ドライブ市場市場の抑制要因および課題
- 3.4 中電圧ドライブ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 中電圧ドライブ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 中電圧ドライブ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、中電圧ドライブ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 中電圧ドライブ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 中電圧ドライブ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は中電圧ドライブ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 中電圧ドライブ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 中電圧ドライブ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 中電圧ドライブ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 中電圧ドライブ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新中電圧ドライブ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の中電圧ドライブ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の中電圧ドライブ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の中電圧ドライブ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の中電圧ドライブ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの中電圧ドライブ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の中電圧ドライブ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの中電圧ドライブ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 中電圧ドライブ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
