
市場概要
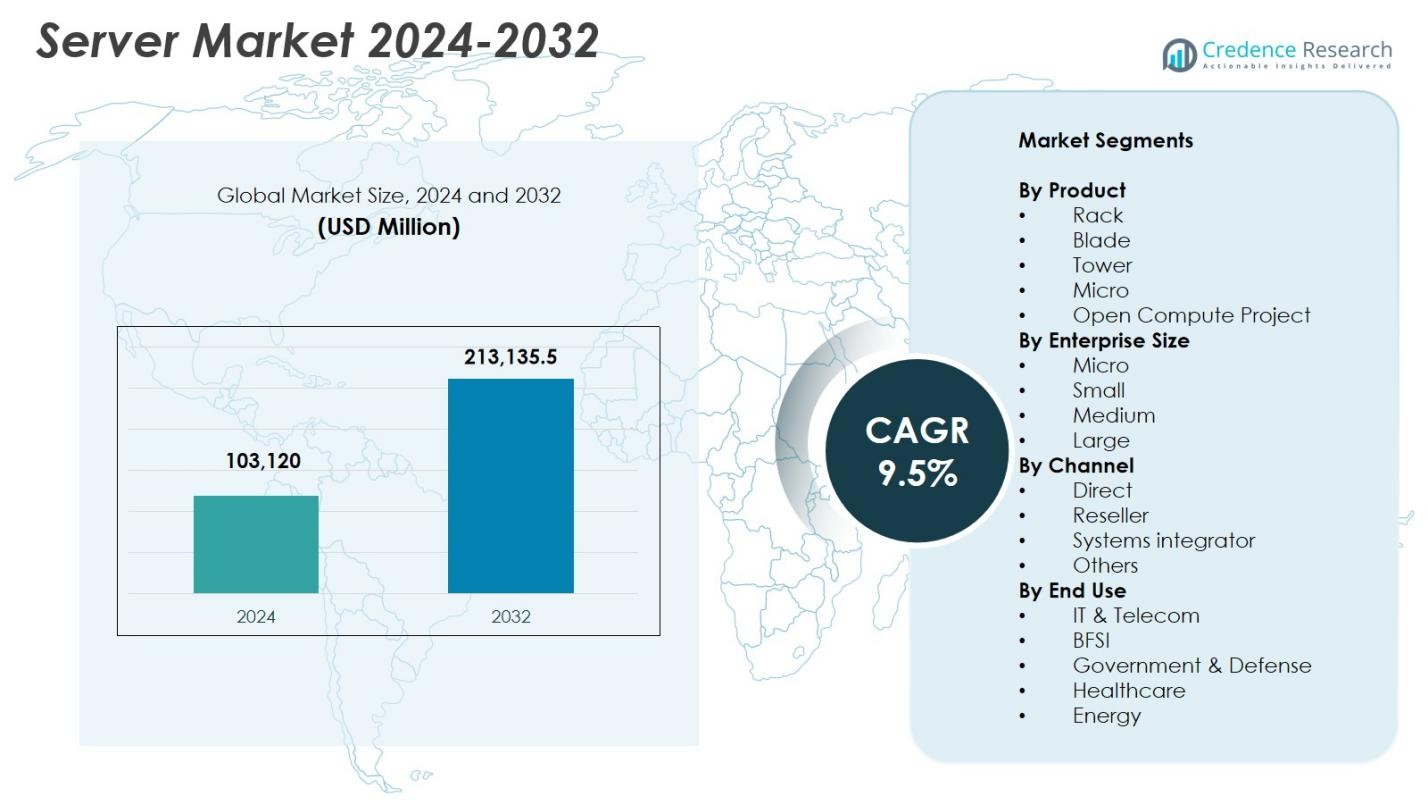
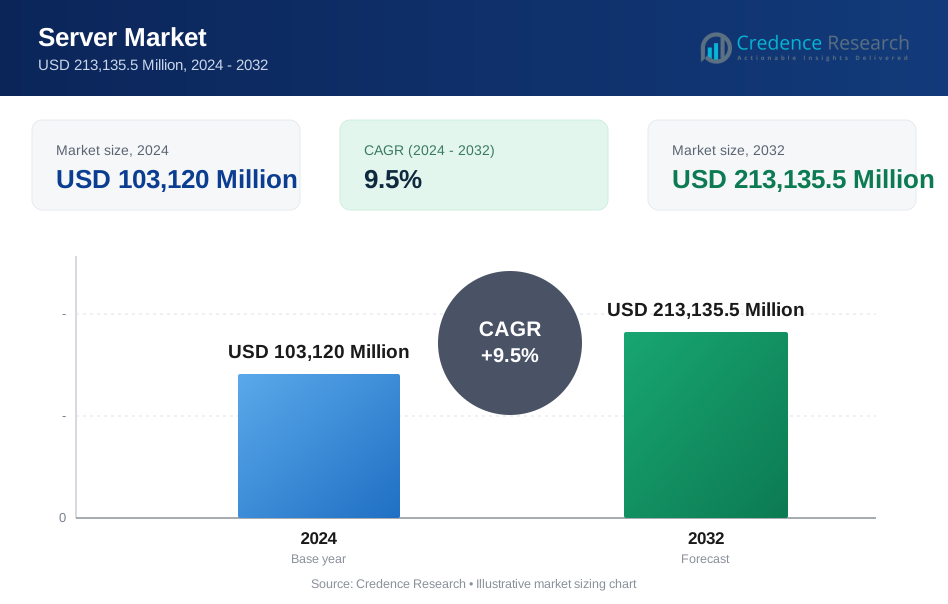
サーバー市場の規模は2024年に1,031億2,000万米ドルと評価され、2032年までに2,131億3,550万米ドルに達すると予測されており、予測期間中のCAGRは9.5%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| サーバー市場規模 2024 | 1,031億2,000万米ドル |
| サーバー市場、CAGR | 9.5% |
| サーバー市場規模 2032 | 2,131億3,550万米ドル |
サーバー市場の成長は、Dell Inc.、Hewlett Packard Enterprise Development LP、Lenovo、Cisco Systems Inc.、Super Micro Computer Inc.、IBM Corporation、Nvidia Corporation、Inspur、Hitachi Vantara LLC、Fujitsuを含む主要プレーヤーによる強力なイノベーションと拡張努力によって推進されています。これらの企業は、AI、分析、ハイブリッドクラウドのワークロードに合わせた高度なGPU加速システム、モジュラーサーバーデザイン、クラウド対応インフラストラクチャソリューションを通じてその存在感を強化しています。北米は、広範なデータセンター開発と企業のデジタルトランスフォーメーションイニシアチブに支えられ、2024年にサーバー市場で36.8%のシェアを持ってリードしています。アジア太平洋地域は、急速なクラウド採用と大規模なIT近代化により、28.7%のシェアで最も急成長している地域です。
市場インサイト
- サーバー市場は2024年に1,031億2,000万米ドルと評価され、2032年までに2,131億3,550万米ドルに達すると予測されており、CAGRは9.5%です。
- AI、機械学習、データ集約型アプリケーションの展開が増加しており、企業やハイパースケール環境での高性能およびGPU加速サーバーの需要が加速しています。
- エッジコンピューティングの拡大、モジュラーサーバーデザイン、エネルギー効率の高いアーキテクチャの採用などのトレンドが、グローバルなワークロード管理とデータセンターの最適化を再構築しています。
- Dell、HPE、Lenovo、Cisco、Super Micro、IBM、Nvidia、Inspur、Fujitsu、Hitachi Vantaraを含む主要プレーヤーは、イノベーション、戦略的パートナーシップ、AI駆動のサーバーポートフォリオを通じて市場での存在感を強化しています。
- 北米は2024年に36.8%のシェアで市場をリードし、アジア太平洋地域が28.7%で続き、ラックサーバーがクラウドと企業のIT近代化での強力な採用に支えられ、製品セグメントで42.6%のシェアを占めました。
市場セグメンテーション分析
製品別
製品別のサーバー市場は、2024年に42.6%以上のシェアを占めるラックサーバーセグメントがリードしており、その優れたスケーラビリティ、高密度のコンピュート能力、現代の仮想化およびクラウドネイティブワークロードへの適合性によって推進されています。企業は、管理の簡素化、モジュラー拡張、エネルギー効率の向上のためにラックソリューションを好みます。ブレードサーバーは高密度データセンターでの採用が進んでおり、タワーサーバーは限られたITインフラストラクチャニーズを持つ中小企業にとって依然として関連性があります。マイクロサーバーとオープンコンピュートプロジェクト(OCP)デザインも、カスタマイズ可能でコスト効率の高いアーキテクチャを求めるハイパースケールオペレーターによって着実に拡大しています。
- 例えば、Nvidiaは2025年に、RTX Pro 6000 Blackwell Server Edition GPUがDell、HPE、Lenovoなどのパートナーから2Uラックマウントシステムで出荷され、ラックユニットあたりのAI性能とエネルギー効率が大幅に向上することを発表しました。
企業規模別
大企業セグメントは、AI加速コンピューティング、ハイブリッドクラウドワークロード、先進的なストレージ集約型アプリケーションへの投資の増加に支えられ、2024年にサーバー市場で48.9%のシェアを占めました。これらの組織は、高性能サーバーを導入して、拡大するデータセット、リアルタイム分析、ミッションクリティカルな業務を管理しています。中規模企業は、デジタルトランスフォーメーションの取り組みをサポートするために、スケーラブルなサーバークラスターをますます採用しており、小規模およびマイクロ企業は、SaaS、エッジコンピューティング、リモートITインフラの近代化の採用が進むにつれて、徐々に導入を進めています。
- 例えば、LenovoはThinkSystem V3ラックサーバーを拡張し、メモリ帯域幅とPCIe 5.0サポートを強化し、中規模企業がハイブリッドクラウドワークロードと分析を低遅延でスケールするのを支援しています。
チャネル別
チャネル別のサーバー市場は、主に直接販売セグメントが主導しており、2024年に41.3%のシェアを獲得しています。大企業やハイパースケールデータセンターは、カスタマイズ、迅速な展開、統合サポートサービスのために直接調達を好みます。リセラーは、バンドルソリューションと競争力のある価格設定を通じて中小企業にサービスを提供する上で重要な役割を果たしており、システムインテグレーターは、BFSI、通信、政府などの特定のアーキテクチャを必要とするセクターでの採用を促進しています。他のチャネルも、マネージドサービスやクラウド対応インフラへの需要の高まりに支えられ、新興市場で成長しています。
主要な成長要因
AI、ML、HPCワークロードの急速な拡大
企業が人工知能、機械学習、高性能コンピューティングの採用を加速させ、複雑な分析、オートメーション、シミュレーションのワークロードを管理するため、サーバー市場は力強い成長を遂げています。現代のAIアプリケーションは、GPU加速サーバー、高帯域幅メモリ、先進的なインターコネクトを必要とし、組織はレガシーシステムを置き換え、高密度データセンター環境をスケールすることを促しています。医療、自動車、BFSI、製造業などの産業は、診断、詐欺検出、自律システム、予測保守にAIを依存しています。ハイパースケールプロバイダーも、生成AIや大規模モデルのトレーニングをサポートするためにAIスーパーコンピューティングクラスターに多額の投資を行っています。液冷、先進的な熱管理、CPU、GPU、NPUを組み合わせた異種コンピュートシステムなどの革新が市場拡大を加速させています。このシフトは、高性能でエネルギー効率の高いサーバーインフラの長期的な需要を強化しています。
- 例えば、NVIDIAは、GB200 Grace-Blackwell Superchipを含むBlackwellアーキテクチャを導入し、トレーニングスループットを大幅に向上させ、次世代の企業およびハイパースケールサーバーの展開を支えるマルチノードAIクラスターを可能にしています。
企業のデジタルトランスフォーメーションとクラウド採用の増加
デジタルトランスフォーメーションの取り組みにより、ハイブリッドクラウド、マルチクラウド、エッジ環境をサポートするためにITシステムを近代化する組織が増え、サーバーの需要が大幅に増加しています。クラウドネイティブアプリケーション、マイクロサービス、コンテナ化されたワークロードを採用する企業は、スケーラブルで柔軟なサーバー展開と高度なオーケストレーション機能を必要としています。リモートワーク、自動化、データ駆動型の意思決定へのシフトにより、通信、BFSI、小売、政府などの業界で、回復力のあるコンピュートインフラストラクチャの必要性がさらに高まっています。SaaS、PaaS、IaaSモデルの採用により、企業は柔軟性、データ主権、運用の継続性をバランスさせるハイブリッドサーバーアーキテクチャへの投資を促進しています。デジタルサービスの継続的な拡大、サイバーセキュリティのニーズ、ミッションクリティカルなアプリケーションが、世界中でサーバーのアップグレードと近代化プログラムを強化し、強力で持続的な市場成長を促進しています。
- 例えば、Amazon Web ServicesはGraviton3ベースのEC2ポートフォリオを拡大し、コンテナ化されたワークロードを実行する顧客が最大25%のコンピュートパフォーマンス向上とクラウドネイティブアプリケーションのオーケストレーション効率の改善を達成できるようにしています。
IoT、5G、エッジコンピューティングによるデータ成長の増加
IoTデバイス、5Gネットワーク、産業自動化、デジタルコマースからのデータの爆発的な成長が、エッジとコアの両方でスケーラブルなサーバーインフラストラクチャの需要を促進しています。企業は、データをソースに近い場所で処理し、遅延を減らし、自動運転車、スマートファクトリー、スマートグリッド、精密医療などのアプリケーションのためにリアルタイム分析を可能にするためにエッジサーバーを展開しています。一方で、集中型データセンターは、増加するデータ量を管理するために、ストレージ、コンピュート容量、仮想化レイヤーを拡大しています。この二重のインフラストラクチャの進化は、高密度でエネルギー効率の高いサーバーの採用を促進し、高度な接続性を提供します。Industry 4.0、デジタルツイン、予測インテリジェンス、接続された消費者エコシステムの拡大は、高速処理、最適化された帯域幅使用、高いサービス信頼性を提供できる分散コンピュートアーキテクチャの需要をさらに加速させています。
主要なトレンドと機会
モジュラー、OCP、エネルギー効率の高いサーバーデザインの台頭
サーバー市場における主要なトレンドは、カスタマイズ、コスト効率、持続可能性を求めるハイパースケールバイヤーによって推進される、モジュラーサーバーデザインとOpen Compute Project (OCP)ベースのアーキテクチャの採用の増加です。モジュラーシステムは、柔軟なスケーリング、簡素化されたコンポーネント交換、メンテナンスの複雑さの軽減を可能にし、クラウド、AI、大規模データセンター環境に最適です。エネルギー保存と炭素削減に対する世界的な関心の高まりが、先進的な冷却ソリューション、低消費電力プロセッサ、最適化されたエアフローエンジニアリングを備えたサーバーの需要を加速させています。ベンダーは、エネルギー消費を削減しながらパフォーマンスを最大化する液体冷却、高密度システムをますます開発しています。ESGコンプライアンスが地域全体で義務化される中、組織はエネルギー効率の高いサーバー展開を優先しています。このトレンドは、熱管理、リサイクル可能な材料、グリーンデータセンターモデルにおける革新のための重要な機会を開きます。
- 例えば、MetaはAIと大規模クラウドワークロードに最適化された次世代のオープンラックデザインを導入し、OCPに準拠したハードウェアポートフォリオを拡大し、熱効率を改善し、運用エネルギー消費を削減しました。
業界全体でのエッジサーバーの採用拡大
エッジサーバーの展開は、企業がデータ生成地点に近いリアルタイム処理能力を求める中で急速に拡大しています。通信、車両、ヘルスケア、小売、産業製造などの業界は、低遅延の操作、自動化、ローカライズされた分析のためにエッジコンピュートノードにますます依存しています。5Gネットワークの展開はこのシフトを加速させ、ミッションクリティカルで遅延に敏感なアプリケーションに対して高速で信頼性のある接続を可能にします。ベンダーは、遠隔地、高温、またはスペースが制約された環境で動作するように設計されたコンパクトで頑丈、かつAI最適化されたエッジサーバーを開発しています。エッジコンピューティングは、自律システム、拡張現実(XR)、次世代IoT、スマートインフラストラクチャなどの新しいビジネスモデルもサポートします。これにより、集中型データセンターと分散型エッジエコシステムを組み合わせたハイブリッドアーキテクチャの長期的な機会が生まれます。
- 例えば、HPEは、通信および産業AIワークロードに最適化された頑丈で短深度のエッジサーバーを備えたEdgeline EL8000ポートフォリオを拡大し、過酷でスペースが制約されたサイトでのリアルタイムデータ処理を可能にしています。
主要な課題
インフラコストとエネルギー消費の増加
サーバー市場における主要な課題の一つは、先進的なコンピュート環境の構築と運用にかかるコストの上昇です。高性能サーバーは、電力、冷却、ラック、物理スペースへの多額の投資を必要とし、企業やハイパースケール施設の運用費用を押し上げます。GPUベースのAIサーバーの採用が増えることで、電力密度と電力消費がさらに増加し、予算と持続可能性の目標に負担をかけています。電力網の容量が限られている地域や高い公共料金の地域では、データセンターの拡張に追加の障害が生じます。組織は、パフォーマンス要件と環境責任をバランスさせる必要があり、ベンダーはエネルギー効率の高いハードウェア、液体冷却システム、再生可能エネルギーを利用したデータセンターの革新を推進しています。増加する炭素排出、熱負荷、長期的なTCOの管理は、業界にとって依然として重要な課題です。
サプライチェーンの混乱と半導体不足
サーバー市場は、世界的な半導体不足、部品供給の遅延、製造拠点に影響を与える地政学的緊張によって引き起こされる混乱を引き続き経験しています。CPU、GPU、メモリモジュール、電力部品、ネットワークチップの供給が限られているため、サーバーベンダーや購入者にとってリードタイムが延び、コストが変動しています。輸出制限、輸送のボトルネック、少数の半導体製造施設への依存が問題をさらに悪化させています。これらの制約は、ハイパースケールクラウドプロバイダーやデジタルトランスフォーメーションを進める大企業からの需要を満たすベンダーの能力に影響を与えます。この課題を軽減するために、メーカーはサプライヤーベースの多様化、地域生産への投資、在庫戦略の最適化を行っています。しかし、長期的な半導体の生産能力拡大は、安定したサーバー市場の成長を確保するために不可欠です。
地域分析
北米
北米は2024年にサーバー市場の最大のシェアを占め、36.8%を記録しました。これは、データセンターの拡張、AIの早期採用、主要プロバイダーによる強力なハイパースケールクラウド投資によって推進されました。BFSI、ヘルスケア、小売、政府などの企業は、ハイブリッドクラウドと高度な分析ワークロードをサポートするためにインフラを近代化し続けています。米国は、技術革新の集中、GPU加速サーバーの迅速な展開、高性能コンピュート環境への需要の高まりにより、この地域をリードしています。5G、サイバーセキュリティ、デジタルトランスフォーメーションへの継続的な投資が、北米をサーバーインフラストラクチャの主要な成長拠点としてさらに強化しています。
ヨーロッパ
ヨーロッパは2024年にサーバー市場の26.4%を占め、企業の近代化の増加、厳しいデータ主権規制、地域のクラウドインフラへの投資の増加によって支えられました。ドイツ、英国、フランスは、強力な産業オートメーション、IoT統合、製造業および自動車部門全体でのエッジコンピューティングの採用拡大により、サーバー展開を支配しています。この地域は、持続可能性目標を達成するために、エネルギー効率の高いサーバー技術とグリーンデータセンターを優先しています。企業がAI駆動のアプリケーションを実装し、デジタル公共サービスを拡大し、ハイブリッドクラウドアーキテクチャに移行するにつれて、需要は増加し続け、ヨーロッパの次世代コンピューティングインフラストラクチャの勢いを強化しています。
アジア太平洋
アジア太平洋は、急速なデジタル化、大規模なクラウド拡張、企業のIT支出の増加により、2024年にサーバー市場で28.7%のシェアを持ち、最も成長が速い地域として浮上しました。中国、日本、インド、韓国は、データセンターの強力な建設、5Gの採用の増加、AIおよびIoTアプリケーションの加速展開により成長をリードしています。地元のハイパースケーラーや通信事業者は、オンラインサービス、eコマース、フィンテックソリューション、産業オートメーションへの需要の急増に対応するため、高密度サーバーの展開に多額の投資を続けています。スタートアップエコシステムの拡大とデジタルインフラに対する政府の強力な支援が、アジア太平洋の長期的な成長見通しをさらに強化しています。
ラテンアメリカ
ラテンアメリカは2024年にサーバー市場の4.1%を占め、クラウドの採用の増加、企業のデジタルトランスフォーメーション、地域のデータセンターへの投資の増加によって支えられました。ブラジルとメキシコは、データ量の増加、サイバーセキュリティのニーズ、AI駆動の分析を処理するためにITインフラを近代化する組織として展開をリードしています。この地域の拡大するフィンテック、通信、eコマースセクターは、スケーラブルでコスト効率の高いサーバーアーキテクチャへの需要を促進しています。インフラの課題は残るものの、接続性の向上、クラウドサービスの可用性、支援的な規制改革が市場浸透を加速しています。ラテンアメリカはハイブリッドIT環境への移行を続けており、サーバー市場の着実な拡大を促進しています。
中東およびアフリカ
中東・アフリカ地域は、2024年にサーバー市場の4.0%のシェアを占めており、スマートシティの取り組み、クラウドデータセンター、デジタル政府プログラムへの投資の増加によって推進されています。UAE、サウジアラビア、南アフリカなどの国々は、強力なITの近代化努力とAI、IoT、サイバーセキュリティソリューションの急速な採用を支援するサーバー展開をリードしています。5Gネットワークを拡大する通信事業者は、エッジおよび高性能サーバーの需要をさらに促進しています。この地域はインフラの成熟度に関連する課題に直面していますが、企業のデジタル採用の増加と国家変革アジェンダが市場成長の機会を強化し続けています。
市場セグメンテーション
製品別
- ラック
- ブレード
- タワー
- マイクロ
- オープンコンピュートプロジェクト
企業規模別
- マイクロ
- 小規模
- 中規模
- 大規模
チャネル別
- 直接
- リセラー
- システムインテグレーター
- その他
エンドユース別
- IT & テレコム
- BFSI
- 政府 & 防衛
- ヘルスケア
- エネルギー
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
サーバー市場は、高性能コンピューティング、AI最適化アーキテクチャ、クラウド対応インフラの継続的な革新によって形作られる多様で進化する競争環境を特徴としています。Dell Inc.、Hewlett Packard Enterprise Development LP、Lenovo、Cisco Systems Inc.、Super Micro Computer Inc.、IBM Corporation、Nvidia Corporation、Inspur、Hitachi Vantara LLC、Fujitsuなどの主要プレーヤーは、エネルギー効率の高いサーバー、GPU加速システム、モジュール型データセンターソリューションでポートフォリオを積極的に拡大しています。ベンダーは、ハイパースケールクラウドプロバイダー、企業、エッジコンピューティング環境の増大するニーズに対応するため、戦略的パートナーシップ、AIエコシステム統合、カスタマイズされた展開にますます注力しています。液体冷却、オープンコンピュートプロジェクト設計、高度なセキュリティ組み込みサーバーへの継続的な投資が市場の差別化を強化しています。競争が激化する中、企業はパフォーマンスの向上、持続可能性、所有総コストの削減を強調し、ハイブリッドクラウド、マルチクラウド、データ集約型ワークロード全体で拡大する機会を捉えようとしています。
主要プレイヤー分析
- レノボ (中国)
- スーパー・マイクロ・コンピュータ, Inc. (米国)
- ヒューレット・パッカード・エンタープライズ・デベロップメント LP (米国)
- 日立ヴァンタラ, LLC (日本)
- シスコシステムズ, Inc. (米国)
- エヌビディア・コーポレーション (米国)
- デル, Inc. (米国)
- インスパー (中国)
- 富士通 (日本)
- IBMコーポレーション (カナダ)
最近の展開
- 2024年5月、エリクソンとデル・テクノロジーズは、通信サービスプロバイダー(CSP)のクラウド変革の旅と無線アクセスネットワーク(RAN)を監督するために、深い業界の専門知識を通信ソリューション、ソフトウェア、サポートと組み合わせるために提携しました。
- 2024年5月、GIGABYTEは、HGX H100 8 x SXM5をサポートするNVIDIAの5U AIサーバー、G593-SD0を発売しました。同社は、グレース・ホッパー・スーパー・チップとAMD MI300X GPUおよび次世代MI300A APUスーパー・チップをサポートするAIサーバーを発表することで、AIスーパーサーバーのラインナップを拡大し続けています。
- 2024年4月、ヒューレット・パッカード・エンタープライズは、「メイド・イン・インディア」サーバーがインドの顧客の高まる需要を満たし、さまざまなアプリケーションを設計するために大規模に設置されていると発表しました。
レポートのカバレッジ
この調査レポートは、製品、企業規模、チャネル、エンドユース および地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 企業がAI、ML、データ集約型ワークロードの採用を加速するにつれて、サーバー市場は強い成長を遂げるでしょう。
- GPU最適化および異種コンピューティングアーキテクチャの需要は、クラウドおよびオンプレミス環境全体で拡大するでしょう。
- IoT、5G、および産業オートメーションにとって低遅延処理が不可欠になるため、エッジサーバーの展開が増加するでしょう。
- モジュラー、エネルギー効率の高い、液体冷却サーバー設計が、電力消費を削減するために広く採用されるでしょう。
- ハイブリッドおよびマルチクラウド戦略は、企業のサーバーインフラストラクチャの継続的なアップグレードを促進します。
- AI駆動の自動化は、サーバー管理、ワークロード分配、データセンター運用を最適化します。
- 地域のデータ主権規則により、ローカライズされた安全なサーバー展開の採用が増加します。
- 半導体の進歩により、サーバーの処理速度、効率、スケーラビリティが向上します。
- ハイパースケールデータセンターの拡張は、世界的に主要な需要の原動力であり続けるでしょう。
- 持続可能性とカーボンニュートラルの取り組みが、組織をより環境に優しいサーバー技術とインフラストラクチャへと推進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
サーバーマーケットの現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、サーバー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたサーバーマーケットセグメントはどれですか?
サーバー市場の成長を促進している主な要因は何ですか?
サーバーマーケットの主要企業はどこですか?
2024年にサーバー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 サーバーマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のサーバーマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 103,120 Million → 2032: USD 213,135.5 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 サーバーマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. サーバーマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるサーバーマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 サーバーマーケット市場の成長要因
- 3.3 サーバーマーケット市場の抑制要因および課題
- 3.4 サーバーマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 サーバーマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 サーバーマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、サーバーマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 サーバーマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. サーバーマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はサーバーマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 サーバーマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 サーバーマーケット市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 サーバーマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 サーバーマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新サーバーマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のサーバーマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のサーバーマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のサーバーマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のサーバーマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのサーバーマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のサーバーマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのサーバーマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. サーバーマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
