
市場概要:
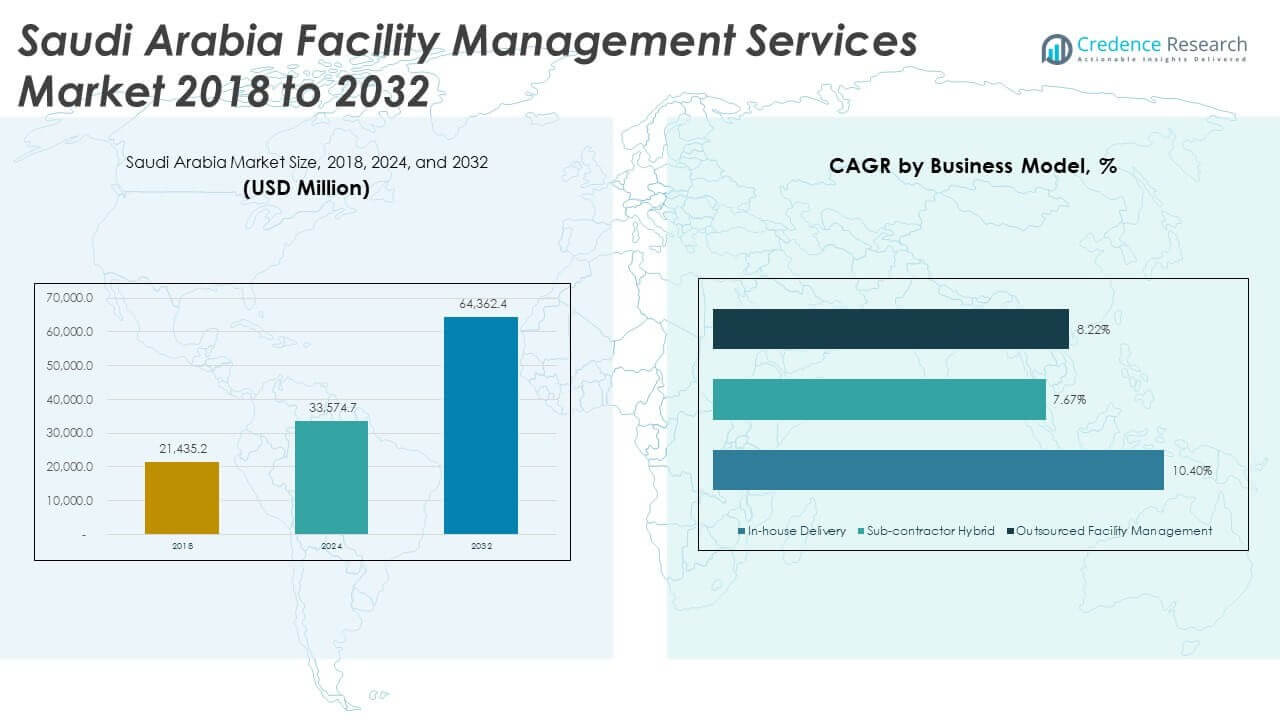
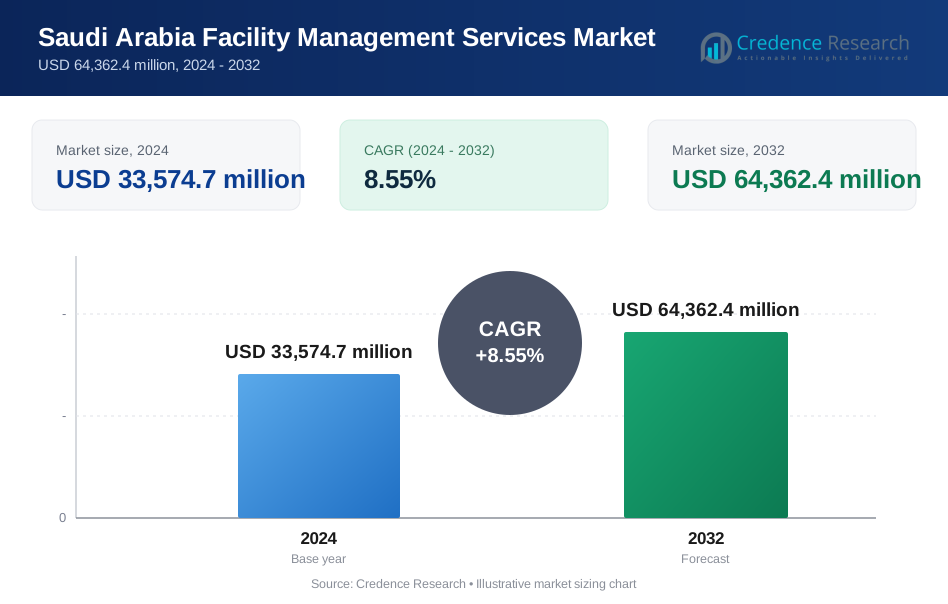
サウジアラビアの施設管理サービス市場規模は、2018年に21,435.2百万米ドルから2024年に33,574.7百万米ドルと評価され、2032年までに64,362.4百万米ドルに達すると予測されており、予測期間中のCAGRは8.55%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年サウジアラビア施設管理サービス市場規模 | USD 33,574.7 million |
| サウジアラビア施設管理サービス市場、CAGR | 8.55% |
| 2032年サウジアラビア施設管理サービス市場規模 | USD 64,362.4 million |
市場は、インフラの成長、大規模な建設プロジェクト、公共および民間部門におけるアウトソーシングの増加により急速に拡大しています。NEOMやビジョン2030のイニシアチブ、商業不動産の成長などのギガプロジェクトが、統合施設管理の需要を増加させています。クライアントは、コスト効率、運用管理、パフォーマンスベースのサービス提供を求めています。エネルギー効率、デジタルツール、持続可能性への注目が高まる中、医療、輸送、教育などの資産集約型セクターでの高度な施設サービスの必要性がさらに高まっています。
中央地域は、リヤドの商業、政府、機関の建物ストックにより市場を支配しています。西部地域は、ジェッダ、メッカ、メディナのホスピタリティや宗教観光の拠点に支えられています。東部地域は、特にダンマームやジュバイルの石油・ガス地帯での産業需要が強いです。北部および南部地域は、住宅、医療、スマートシティ開発を通じて注目を集めている新興市場です。都市の拡大と地域の多様化が、王国全体のサービス需要を再構築し続けています。
市場の洞察
- サウジアラビアのファシリティマネジメントサービス市場は、2018年に21,435.2百万米ドル、2024年に33,574.7百万米ドルと評価されており、予測期間中に8.55%のCAGRで成長し、2032年には64,362.4百万米ドルに達すると予測されています。
- 中央地域は、リヤドの高密度な商業および政府開発により38%のシェアで市場をリードしています。西部地域は宗教観光の拠点により32%、東部地域は石油とガスのゾーンにおける産業需要から20%を占めています。
- 南部地域は、公共インフラの拡大、住宅開発、ビジョン2030の下でのスマートシティイニシアチブに支えられ、10%のシェアで最も成長が速い地域です。
- アウトソーシングされたファシリティマネジメントは、外部の専門知識に対する強い顧客の好みを反映し、10.40%の最高CAGRを記録しており、インハウスデリバリーの8.22%およびサブコントラクターハイブリッドの7.67%と比較されています。
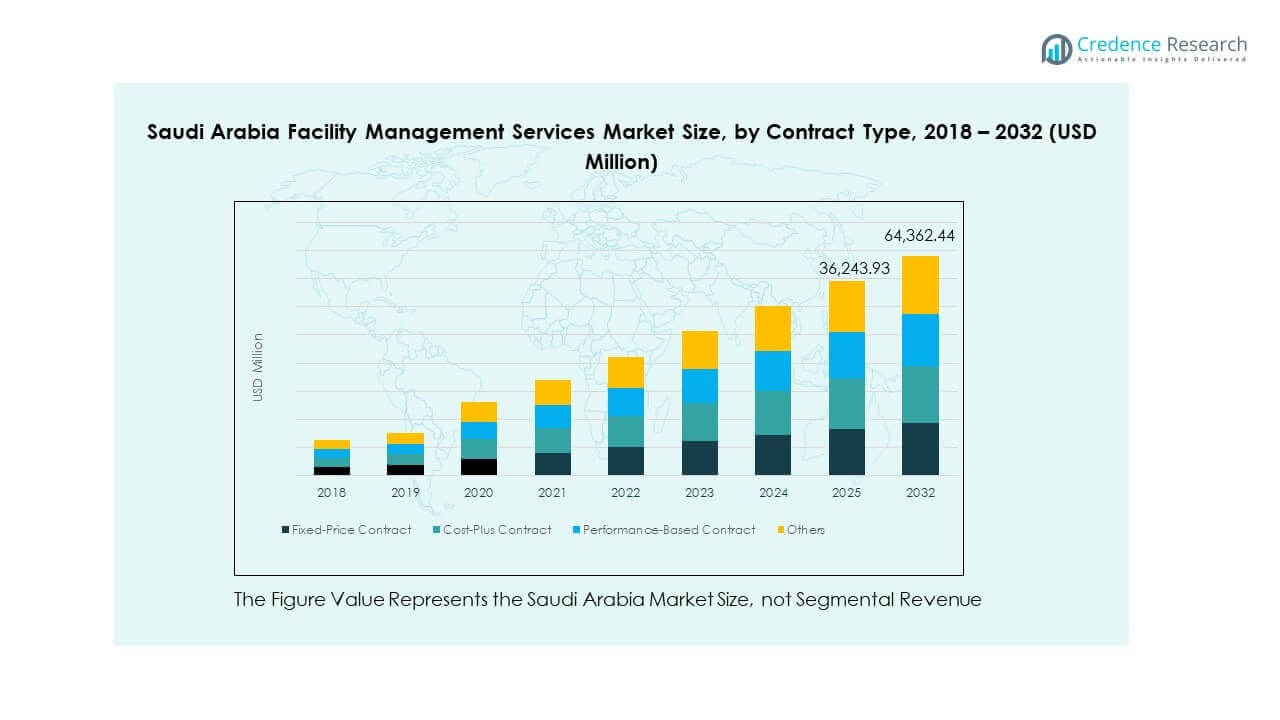
- 契約タイプの中では、固定価格契約が市場を支配しており、次いでコストプラス契約と成果ベース契約が続いており、2032年のセグメント分布で観察されています。
市場の推進要因
都市および商業ゾーン全体でのインフラの近代化が長期サービス契約を推進
サウジアラビア全体で大規模な都市開発と不動産の拡大が主要な需要推進要因です。国はNEOM、Qiddiya、紅海プロジェクトのようなギガプロジェクトを実行しており、これらは長期的なファシリティマネジメントフレームワークを統合しています。これらのメガプロジェクトは、継続的なメンテナンス、エネルギー最適化、資産ライフサイクル管理を必要とします。サウジアラビアのファシリティマネジメントサービス市場は、都市全体のこの構造的変革から利益を得ています。高層ビル、ホテル、空港、小売モールは、清掃、MEP、造園、セキュリティをカバーする統合ソリューションを必要としています。クライアントは24時間体制のサポートを期待しており、これが継続的なサービスモデルを促進しています。集中調達とデジタルモニタリングシステムが効率とコンプライアンスを向上させます。サービスの信頼性に対する需要が、クライアントとファシリティマネジメントベンダー間の長期的なパートナーシップを奨励しています。
- 例えば、Zahran Facility Managementは、2024年にキングファイサル専門病院やダンマーム空港会社のプロジェクトを含む、100以上の施設でデジタルCAFMツールを統合し、4.7億SAR以上の複数年契約を獲得しました。
非コアビルディング機能におけるアウトソーシングモデルの民間セクター採用
サウジアラビアの企業や民間開発者は、コスト削減と運用の集中を改善するために、ますますファシリティサービスをアウトソーシングしています。銀行、製造業、医療などのセクターは、HVAC、電気メンテナンス、清掃サービスなどの機能のアウトソーシングを好みます。このアプローチは、品質を向上させながら、インハウスマネジメントの資本コストを削減します。サウジアラビアのファシリティマネジメントサービス市場は、サービスプロバイダーが成果ベースのSLAの下でバンドル契約を提供することで勢いを増しています。ソフトウェアツールの統合がサービス提供、資産追跡、メンテナンススケジューリングを改善します。管理されたオフィススペースや商業タワーの成長が、マルチテナントの要件を増加させています。クライアントは、一貫した提供のためにスケーラブルな人材とデジタルシステムを備えたベンダーを好みます。アウトソーシングは、Tier-1都市の中規模および大規模企業全体で拡大を続けています。
- 例えば、EFSIMは2025年に医療や教育などの分野をカバーする7億5千万サウジリヤルを超える契約を確保し、SLAコンプライアンスと労働力スケジューリングを管理するために8,500人以上の人員とデジタルプラットフォームを展開しました。
公共建築物における健康、安全、持続可能性基準の規制執行
政府の健康と安全に関する義務は、規制されたセクター全体でのプロフェッショナルな施設サービスの需要を促進します。規制の枠組みは、学校、病院、交通ハブにおける衛生、火災安全、エネルギー効率の遵守を促進します。これらの規則は説明責任と文書化を強化し、構造化されたベンダーの関与を奨励します。サウジアラビアの施設管理サービス市場は、公共サービスの提供を強化するという国家目標に沿っています。機関は、室内空気の質、設備の安全性、廃棄物処理を確保するために定期的な点検とデジタル監査を実施します。ドメイン認証と訓練を受けたスタッフを持つサービスプロバイダーが優先されます。スマートビルディングのコンプライアンスは、予測保守とリアルタイム制御をさらにサポートします。新しい建築基準と認証は、所有者に大規模施設の高品質な維持を優先させます。
ホスピタリティ、医療、小売セクターの施設拡大とサービス品質向上
観光、医療、組織化された小売の急速な成長は、施設サービスの強い需要を生み出します。ホテル、ショッピングモール、病院は、重要なシステムとゲストエリア全体で24時間365日のサービス提供を必要とします。サウジアラビアの施設管理サービス市場は、これらの高トラフィックサイトでの品質管理、スタッフの調整、エネルギー節約をサポートします。ホスピタリティチェーンは、ブランド化された体験と清潔さに依存しており、プロフェッショナルなFMベンダーが測定可能な価値を追加します。医療施設は、規制された感染制御、廃棄物処理、保守監査を必要とします。小売業者は、モールやスーパーマーケット全体での照明、HVAC、セキュリティカバレッジの調整を必要とします。これらのセクターはしばしばベンダーのパフォーマンスを追跡するためにKPIを採用します。ユーザーの期待の高まりは、応答性の高い技術統合されたFMソリューションの需要を押し上げます。
市場動向
リアルタイムモニタリングとエネルギー最適化のためのスマート施設管理ツールの採用
施設管理ベンダーは、資産の利用を最適化し、パフォーマンスを追跡し、エネルギーコストを削減するためにデジタルプラットフォームを統合しています。IoT対応センサーとCAFMシステムは、HVAC、照明、水、エレベーターシステムをリアルタイムで監視するのに役立ちます。これは、サイト全体での予測保守とリモート診断をサポートします。サウジアラビアの施設管理サービス市場は、国家の持続可能性目標に沿ったエネルギー管理プラットフォームを採用しています。クライアントは、アラート、エネルギーダッシュボード、占有ベースの制御を提供するツールを優先します。ベンダーは現在、競争力の差別化のためにソフトウェアを人材サービスとバンドルしています。クラウドベースのダッシュボードは透明性と応答時間を向上させます。スペース分析とワークフローのスケジューリングのためのAIツールの採用は、労働生産性と資源利用を改善します。
大規模商業サイト全体での統合施設管理(IFM)契約の利用拡大
IFM契約は、大手開発業者、モール運営者、公共機関の間で人気が高まっています。顧客は、サービス提供、報告、責任を簡素化する単一ベンダーモデルを好みます。サウジアラビアの施設管理サービス市場では、清掃、HVAC、害虫駆除、アクセスシステムを含むバンドルサービスの需要が増加しています。IFMはベンダーの調整を改善し、管理の負担を軽減します。また、調達を簡素化し、迅速なインシデント解決を保証します。顧客は統一されたKPIとカスタマイズされたダッシュボードを受け取ります。アウトソーシングされた提供モデルへの信頼が高まるにつれて、契約期間が拡大しています。IFMの採用は、特に空港、政府キャンパス、病院ネットワークで顕著です。
- 例えば、Nesma Facility Managementは、サウジアラビアの商業、住宅、産業施設全体で統合された運用、保守、技術サービスを提供し、個別のバンドル契約の勝利を分割せずに包括的なソリューションを強調しています。
FMセクターにおける労働力の訓練、現地化、スキル開発の重要性の高まり
FM職の現地化と労働力開発は、国家雇用イニシアチブの下での重要な優先事項です。雇用主は技術者、エンジニア、サポートスタッフのための構造化された訓練プログラムに投資しています。これは、サービスの質をサポートし、サウジ化政策に準拠しています。サウジアラビアの施設管理サービス市場では、ベンダーが技術認定のために職業訓練機関と提携しています。顧客は、資格を持ち、ライセンスを受けた人材を持つベンダーを好みます。ホスピタリティクリーニングやコンシェルジュの役割などのソフトサービスは、ますます現地化されています。健康と安全のプロトコルは、特に医療および産業現場で専門知識を必要とします。労働力の信頼性、多技能能力、言語訓練は、顧客満足度と保持を向上させます。
ロボティクス、ドローン、自動化機器による技術主導の差別化
サービスプロバイダーは、新しい技術を導入して効率を向上させ、手作業への依存を減らしています。清掃ロボット、自律型スクラバー、ドローンを使用した検査ツールがプレミアムサイトで登場しています。サウジアラビアの施設管理サービス市場は、大規模なエリア、高い天井、重要なインフラストラクチャを処理するために自動化から利益を得ています。ドローンは、ファサード検査、熱画像、屋上評価をサポートします。ロボットツールは、一貫性を高め、コストを削減し、職場のリスクを最小限に抑えます。自動化ツールは、サービスのスピードを向上させ、熟練労働者を優先タスクに解放します。採用は、企業顧客や大規模会場でより高くなっています。早期導入者は、長期契約を獲得するために技術に投資しています。
- 例えば、MitieとRezayat Groupの合弁会社であるInterserve Rezayatは、サウジアラビア東部州で大規模な産業FM業務を引き続きサポートしており、サウジアラムコのような主要顧客によって推進されるデジタルおよび自動化資産管理技術への国家的な推進と一致しています。
市場の課題分析
断片化されたベンダーの景観と低い参入障壁が品質と価格の一貫性に影響を与える
サウジアラビアのファシリティマネジメントサービス市場は、ベンダー基盤が断片化しているため、品質のギャップに直面しています。多くの中小企業は、標準化されたトレーニング、設備、デジタルツールを欠いています。参入障壁が低いため、組織化されていない業者がサービス基準を満たさずに価格で競争することができます。これにより、信頼性、文書化、専門的なコンプライアンスが求められるセクターでのパフォーマンスが損なわれます。高級商業施設や重要なインフラのクライアントは、しばしば不安定なサービス提供に直面します。統一された認証システムの欠如は、ベンダーの選定と品質保証に影響を与えます。プロのFM企業は、短期契約で低コストのオペレーターと競争するのに苦労しています。この価格圧力は、革新、スタッフトレーニングへの投資、技術導入を制限します。
長期契約へのクライアントの抵抗とライフサイクルFMの利点に対する認識不足
一部のクライアントは、ライフサイクルファシリティソリューションに投資するよりも、反応的なメンテナンスや短期的な取り決めを好みます。これにより、FMベンダーが効率的に計画、配分、リソースを最適化する能力が制限されます。サウジアラビアのファシリティマネジメントサービス市場は、予防的または予測的なメンテナンスモデルを推進する際に障壁に直面しています。多くの不動産所有者は、積極的なサービス契約の長期的な節約を過小評価しています。予算の制約や時代遅れの調達慣行が革新をさらに制限します。公共部門のクライアントは、しばしば長期的な価値よりも初期コストを重視します。エネルギー監査、資産タグ付け、ライフサイクルコストに関する認識の欠如が、デジタルFMの採用を遅らせます。サービスプロバイダーは、強いクライアントの関与がなければROIを証明するのに苦労します。
市場機会
ギガプロジェクト、スマートシティ、観光インフラの拡大がプレミアムFM需要を促進
NEOM、The Line、Diriyah Gateなどの大規模インフラプロジェクトは、世界クラスのFMサービスに対する長期的な需要を生み出します。これらのサイトは、スマートシステム、省エネルギー建物、高度なセキュリティを組み込んでおり、熟練したFMプロバイダーが必要です。サウジアラビアのファシリティマネジメントサービス市場は、この変革から利益を得ることができます。クライアントは、大規模で複雑な資産を管理できる統合された技術対応のベンダーを求めています。ビジョン2030の下での観光セクターの急速な拡大は、ホスピタリティ中心のFMソリューションの成長を提供します。文化的なサイト、空港、ラグジュアリーリゾートは、24時間365日のメンテナンス、セキュリティ、ゲストサービスを必要とします。
公共部門のデジタル化と持続可能性目標が戦略的FM関与を可能にする
政府機関は、サービスの透明性、信頼性、持続可能性を向上させるためにインフラをデジタル化しています。これにより、グリーン認証、エネルギートラッキング、ライフサイクルモニタリングをサポートするFMベンダーに対する需要が生まれます。CAFM、BMS、ESGコンプライアンスツールを提供するベンダーにとってのスペースが開かれます。サウジアラビアのファシリティマネジメントサービス市場は、専門的でパフォーマンスにリンクされたサービスへの好みの高まりから利益を得るでしょう。スマートな政府建物、eヘルス施設、学習センターは、技術対応のFM契約に対するスケーラブルな機会を提供します。
市場セグメンテーション分析
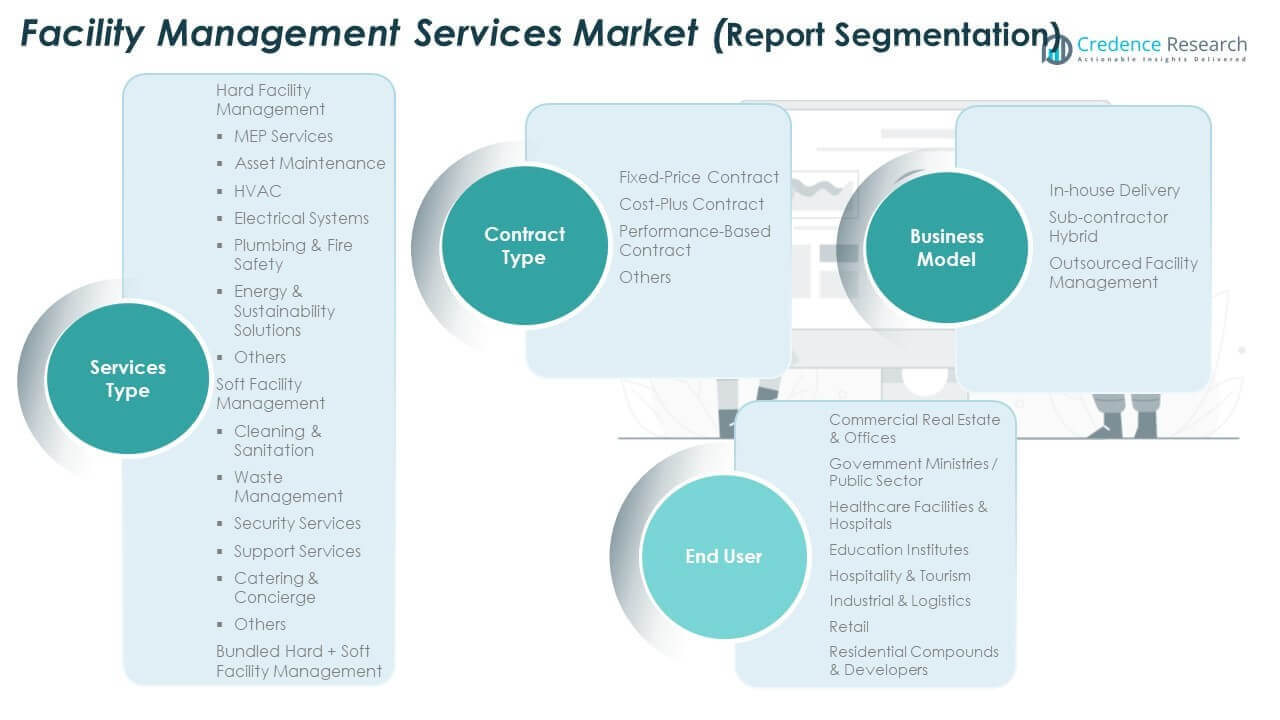
サービスタイプ別
ハードファシリティマネジメントは、工業地帯、政府の建物、医療機関などの資産が多い環境での重要性から支配的です。MEP、HVAC、電気システム、配管、火災安全などのサービスは、継続的な監視、技術的なスキル、コンプライアンスを必要とします。資産のメンテナンスとエネルギーの持続可能性ソリューションは、公共インフラ全体で重要性を増しています。複雑な建物ストックを持つ都市では強い需要があり、ベンダーは技術認証と予測メンテナンス能力で差別化を図ります。
ソフトファシリティマネジメントは、商業オフィス、ホスピタリティ、教育分野で安定した需要があります。清掃と衛生は、衛生規制と顧客体験の優先事項のため、このセグメントをリードしています。セキュリティサービスは、監視要件の増加に支えられ、続いています。廃棄物管理、ケータリング、コンシェルジュの役割は、交通量の多い施設で拡大し続けています。このセグメントは労働集約的で価格に敏感です。サービスの質、信頼性、労働力の可用性に依存しています。
ハードとソフトの要素を組み合わせたバンドルファシリティマネジメントサービスは、大規模契約で勢いを増しています。統合サービスモデルは、ベンダーの断片化を減らし、サービスの調整を改善します。サウジアラビアのファシリティマネジメントサービス市場では、モール、空港、公立キャンパスでのバンドルFMへの関心が高まっています。クライアントは、統一されたダッシュボード、単一ポイントの報告、パフォーマンスにリンクしたKPIから利益を得ます。このセグメントは、長期契約とデジタルシステムの統合をサポートします。
- 例えば、Khidmah LLCとInitial Saudi Groupは、サウジアラビアで主要なソフトFMプロバイダーとして認識されており、オフィスビル、大学、小売複合施設で清掃、セキュリティ、サポートサービスを提供しています。
契約タイプ別
固定価格契約は、予測可能なサービスコストと明確な成果物のために支配的です。商業不動産、ホスピタリティ、公共部門の建物で好まれています。コストプラス契約は、コストが変動する進化するプロジェクトスコープで使用されます。パフォーマンスベースの契約は、クライアントが稼働時間、エネルギー使用、または応答時間に結びついた結果を求めるため、増加しています。これらの契約は、説明責任とベンダーの関与を高めます。他には、コストとパフォーマンス要素を組み合わせたハイブリッド形式があります。
- 例えば、サウジアラビアの大規模な統合FM入札では、エネルギー目標と応答性ベンチマークに結びついたパフォーマンス指標が特徴であり、市場のパフォーマンスリンクされたデリバリーモデルへのシフトを反映しています。
ビジネスモデル別
アウトソーシングされたファシリティマネジメントは、コスト効率、柔軟性、専門知識へのアクセスによって最大のシェアを持っています。クライアントは、非中核機能を委託して運用に集中します。専門的な取引を含む大規模なインフラ契約では、サブコントラクターハイブリッドモデルが一般的です。社内提供は、直接監督が好まれる管理された環境や高セキュリティ施設で依然として関連性があります。ニッチなセクターをサポートしますが、スケーラビリティとイノベーションを制限します。
エンドユーザー業界別
商業不動産とオフィスが需要を牽引し、次いで医療、ホスピタリティ、政府省庁が続きます。高い占有率の建物は、日々のサポートサービスと計画的な技術メンテナンスを必要とします。工業および物流ゾーンは、機械とコンプライアンスのためのハードFMを優先します。小売施設と住宅団地は、清掃、セキュリティ、エネルギーサービスのミックスを必要とします。教育機関は、キャンパス全体での衛生、メンテナンス、資産の安全性に焦点を当てています。
セグメンテーション
サービスタイプ別
- ハード施設管理
- MEPサービス
- 資産メンテナンス
- HVAC
- 電気システム
- 配管 & 火災安全
- エネルギー & 持続可能性ソリューション
- その他
- ソフト施設管理
- 清掃 & 衛生
- 廃棄物管理
- セキュリティサービス
- サポートサービス
- ケータリング & コンシェルジュ
- その他
- バンドル施設管理
- ハード + ソフトサービス(統合)
契約タイプ別
- 固定価格契約
- コストプラス契約
- 成果ベース契約
- その他
ビジネスモデル別
- 社内配信
- サブコントラクターハイブリッド
- アウトソーシング施設管理
エンドユーザー業界別
- 商業不動産 & オフィス
- 政府省庁 / 公共部門
- 医療施設 & 病院
- 教育機関
- ホスピタリティ & 観光
- 工業 & 物流
- 小売
- 住宅団地 & 開発者
地域分析
サウジアラビアの施設管理サービス市場は中央地域に強い集中を示しており、市場シェアの約38%を占めています。リヤドは、密集した商業オフィス、政府省庁、複合用途開発によりこの優位性を支えています。大規模な企業キャンパスと公共インフラプロジェクトが安定した需要を維持しています。長期のアウトソーシング契約と統合サービスモデルの恩恵を受けています。スマートシティのイニシアチブとデジタルビルの採用が成長をさらに支えています。サービスプロバイダーは、この地域を規模と契約の安定性のために優先しています。
西部地域は、ジェッダ、メッカ、メディナを中心に市場シェアの約32%を占めています。ホスピタリティ、宗教観光、空港、小売資産がサービス需要を牽引しています。高い人の流れのある施設は、継続的な清掃、セキュリティ、MEPサービスを必要とします。サウジアラビアの施設管理サービス市場は、ホテルの拡張と交通のアップグレードからここで勢いを増しています。季節的な需要のピークが柔軟なサービス契約の機会を生み出します。施設運営者は、世界的な訪問者の露出により、コンプライアンス、衛生、サービス品質に焦点を当てています。
東部地域は、ダンマーム、コーバル、ジュベイルの工業地帯に支えられ、約20%の市場シェアを占めています。石油、ガス、物流、製造資産には、専門的なハード施設サービスが必要です。予防保全と安全重視のサービスモデルが好まれます。残りの10%は、依然として新興市場である北部および南部地域からのものです。政府の住宅プロジェクト、地域病院、教育施設が徐々に需要の成長を支えています。インフラの拡大により、これらの地域全体で長期的なサービスの可視性が向上します。
主要プレイヤー分析
- アル・オライヤン・グループ
- サウジ・ビンラディン・グループ
- ザハラン・ファシリティ・マネジメント
- SETEサウジア
- レザヤット・グループFM & ネスマ・トレーディング・ファシリティ・マネジメント
- ザミル・グループ
- アルマジャルG4S
- その他の主要プレイヤー
競争分析
サウジアラビアのファシリティ・マネジメント・サービス市場における競争は、大規模な多様化グループと専門的な国内オペレーターの混合を反映しています。主要なプレイヤーは、契約の規模、技術的深さ、労働力の規模、コンプライアンス能力で競争しています。アル・オライヤン・グループ、ザハラン・ファシリティ・マネジメント、ザミル・グループなどの企業は、強力なエンジニアリングの背景を活かしてハードFM契約を獲得しています。アルマジャルG4Sは、ブランドの信頼と全国的なカバレッジに支えられ、セキュリティと統合ソフトサービスで強力な地位を占めています。サウジ・ビンラディン・グループとSETEサウジアは、公共部門との関係と大規模なインフラへの露出から利益を得ています。長期契約は確立されたプレイヤーを優遇する関係主導の市場です。ベンダーは、統合ファシリティ・マネジメントの提供、デジタル報告プラットフォーム、KPIに基づく提供を通じて差別化を図っています。労働力の現地化、トレーニングの質、安全記録が契約の授与に影響を与えます。中規模プレイヤーは、医療やホスピタリティなどのニッチセグメントに焦点を当ててマージンを守っています。コモディティ化されたソフトサービスでは価格競争が激しいです。戦略的パートナーシップ、技術の採用、バンドルサービスモデルが地域全体の競争ポジショニングを形成しています。
最近の進展
- 2025年1月、Catrion(旧サウジ航空ケータリング会社)は、リヤド航空との画期的な5年間のケータリングおよびホスピタリティサポート契約をSAR 23億で締結し、ソフトサービスポートフォリオを多様化しました。
- 2024年2月、THE RIG.の背後にある公共投資基金の子会社であるOil Park Development Company(OPDC)は、サウジ施設管理会社(FMTECH)と覚書を通じて提携しました。この協力は、OPDCのCEO Raed BakhrjiとFMTECHのCEO Adel Ibrahim Alroeshedyによって署名され、THE RIG.での施設、プロパティ、および資産管理の戦略に焦点を当て、運用効率、安全性、および先進技術の統合を強化します。
レポートのカバレッジ
この調査レポートは、サービスタイプ、契約タイプ、ビジネスモデル、エンドユーザー産業に基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場ダイナミクス、規制の状況、および技術の進歩を探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- インフラ主導のサービス需要は、ギガプロジェクトと官民投資によって安定的に成長します。
- ビジョン2030に対する政府の注力は、各省庁、学校、医療施設でのFMアウトソーシングを加速させます。
- エネルギー効率の高い建物への需要が、持続可能性に関連したFM契約と監査の使用を増加させます。
- IoT、CAFM、およびAIベースの予測メンテナンスツールの採用が、契約設計と提供モデルを再形成します。
- 統合施設管理(IFM)モデルは、空港、モール、複合用途開発での好みを得るでしょう。
- 労働の現地化とスキル開発が、ベンダーの競争力と労働力の拡張性を形作ります。
- パフォーマンスベースのSLAが商業および機関契約でより一般的になります。
- 民間開発者は、ベンダーの重複を減らし、説明責任を改善するために、バンドルされたFMサービスを優先します。
- ホスピタリティおよび観光セクターの成長が、24/7のソフトおよびコンシェルジュサービスの需要を拡大します。
- スマートシティとグリーンビルディングのイニシアチブが、地域および第2層の場所での長期的な成長を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
サウジアラビアのファシリティマネジメントサービス市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、サウジアラビアのファシリティマネジメントサービス市場は、どの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたサウジアラビアの施設管理サービス市場のセグメントはどれですか?
サウジアラビアのファシリティマネジメントサービス市場の成長を促進している主な要因は何ですか?
サウジアラビアのファシリティマネジメントサービス市場における主要企業はどこですか?
2024年にサウジアラビアのファシリティマネジメントサービス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 サウジアラビアのファシリティマネジメントサービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のサウジアラビアのファシリティマネジメントサービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 33,574.7 million → 2032: USD 64,362.4 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 サウジアラビアのファシリティマネジメントサービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. サウジアラビアのファシリティマネジメントサービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるサウジアラビアのファシリティマネジメントサービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 サウジアラビアのファシリティマネジメントサービス市場市場の成長要因
- 3.3 サウジアラビアのファシリティマネジメントサービス市場市場の抑制要因および課題
- 3.4 サウジアラビアのファシリティマネジメントサービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 サウジアラビアのファシリティマネジメントサービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 サウジアラビアのファシリティマネジメントサービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、サウジアラビアのファシリティマネジメントサービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 サウジアラビアのファシリティマネジメントサービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. サウジアラビアのファシリティマネジメントサービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はサウジアラビアのファシリティマネジメントサービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 サウジアラビアのファシリティマネジメントサービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 サウジアラビアのファシリティマネジメントサービス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 サウジアラビアのファシリティマネジメントサービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 サウジアラビアのファシリティマネジメントサービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新サウジアラビアのファシリティマネジメントサービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のサウジアラビアのファシリティマネジメントサービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のサウジアラビアのファシリティマネジメントサービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のサウジアラビアのファシリティマネジメントサービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のサウジアラビアのファシリティマネジメントサービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのサウジアラビアのファシリティマネジメントサービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のサウジアラビアのファシリティマネジメントサービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのサウジアラビアのファシリティマネジメントサービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. サウジアラビアのファシリティマネジメントサービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
