
市場概要
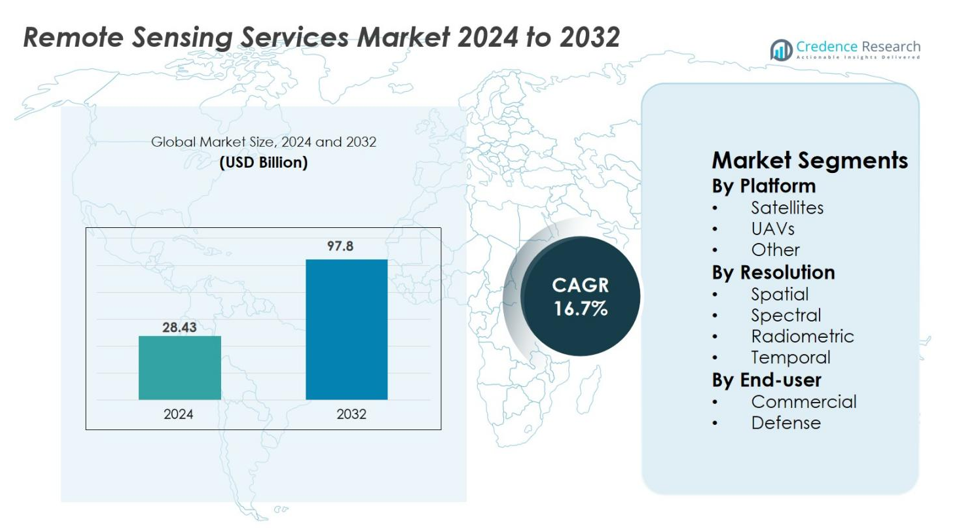
リモートセンシングサービス市場の規模は2024年に2,843億米ドルと評価され、予測期間中に年平均成長率16.7%で2032年には9,780億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| リモートセンシングサービス市場規模 2024 | 2,843億米ドル |
| リモートセンシングサービス市場、CAGR | 16.7% |
| リモートセンシングサービス市場規模 2032 | 9,780億米ドル |
リモートセンシングサービス市場は、Maxar Technologies、Planet Labs、Airbus、DigitalGlobe、Antrix Corporation、Remote Sensing Solutions、Satellite Imaging Corporation、EKOFASTBA、Geo Sense、Mallon Technologyなどの主要企業による強力な参加が特徴です。これらの企業は、高解像度の衛星画像、UAVベースのデータ取得、高度な地理空間分析を通じて市場の成長を促進しています。北米は2024年に36.8%のシェアで世界市場をリードしており、防衛、農業、環境モニタリングにおける広範な採用に支えられています。ヨーロッパは気候イニシアチブとスマートインフラプロジェクトにより27.5%で続き、アジア太平洋地域は衛星プログラムと精密農業への強力な投資により24.3%を占めています。
市場の洞察
- リモートセンシングサービス市場は2024年に284.3億米ドルと評価され、2032年までに978億米ドルに達すると予測されており、CAGRは16.7%です。
- 市場の成長は、農業、防衛、エネルギー、環境モニタリングにおける採用の増加によって牽引されており、高解像度の画像、UAVベースのデータ収集、AI対応の地理空間分析の需要増加によって支えられています。
- 主なトレンドには、低軌道衛星コンステレーションの急速な拡大、マルチセンサー統合、先進的なマッピングと予測インサイトのためのハイパースペクトル、LiDAR、SAR技術の利用拡大があります。
- 市場には、Maxar Technologies、Planet Labs、Airbus、DigitalGlobe、Antrix Corporation、Remote Sensing Solutions、Satellite Imaging Corporation、EKOFASTBA、Geo Sense、Mallon Technologyが強力に参加しており、革新と戦略的パートナーシップを通じて能力を拡大しています。
- 北米が36.8%のシェアでリードし、次いでヨーロッパが27.5%、アジア太平洋が24.3%を占めています。プラットフォーム別では、衛星が62.4%のシェアで支配しており、解像度セグメントでは空間解像度が48.7%のシェアでリードしています。
市場セグメンテーション分析
プラットフォーム別
リモートセンシングサービス市場は、広範なカバレッジ、高解像度のイメージング能力、大規模な環境、農業、防衛アプリケーションに適したため、2024年に62.4%のシェアを占めた衛星セグメントによって主導されています。衛星は、気候分析、資源マッピング、災害管理をサポートする継続的なモニタリングと長期的なデータ収集を可能にします。UAVは、その柔軟性、低運用コスト、局所的で高頻度のデータキャプチャに適しているため、急速に成長しています。「その他」のカテゴリーには、有人航空機や地上システムが含まれ、特殊なセンサーと高精度のマッピングを必要とするニッチなアプリケーションに対応しています。
- 例えば、PlanetのDove衛星は3〜5メートルの解像度で画像をキャプチャし、複数の国にわたる森林や農地の毎日のモニタリングを可能にしています。
解像度別
空間解像度セグメントは、都市計画、精密農業、インフラモニタリングにおける詳細な画像の需要増加に支えられ、2024年に48.7%のシェアでリモートセンシングサービス市場を支配しました。高空間解像度データは、正確なマッピング、土地利用分類、資産検査を可能にし、商業および政府ユーザーにとって不可欠です。スペクトル解像度は、マルチおよびハイパースペクトルセンサーが作物の健康、鉱物組成、環境変化を分析するのに役立つため、着実に成長しています。放射および時間解像度も、画像の明瞭さ、変化検出の精度、動的な風景のモニタリング頻度を向上させることで大きく貢献しています。
- 例えば、MaxarのWorldView-3は31cmのパンクロマチック画像を提供しており、市当局は道路ネットワークの更新や建物のフットプリント抽出に使用しています。
エンドユーザー別
商業セグメントは、農業、エネルギー、鉱業、建設、環境モニタリングにおける採用の拡大により、2024年にリモートセンシングサービス市場で57.9%のシェアを持ち、主導的な地位を占めました。企業は、技術の進歩とセンサーコストの低下に支えられ、運用の最適化、リスク評価、リアルタイムの意思決定のためにリモートセンシングにますます依存しています。防衛セグメントは依然として重要であり、監視、国境警備、偵察、ミッション計画のためにリモートセンシングを活用しています。高解像度の画像、レーダーベースのセンシング、地理空間分析への投資の増加は、商業および防衛の両方のアプリケーションにおける需要を引き続き強化しています。
主要な成長要因
商業および政府セクターにおけるアプリケーションの拡大
リモートセンシングサービス市場は、商業および政府セクターが重要な意思決定のために高解像度の地理空間データをますます利用する中で、強力な成長を遂げています。農業、エネルギー、建設、鉱業、環境管理などの産業は、運用効率を向上させ、資産を監視し、リスクを軽減するために、衛星およびUAVベースの画像に依存しています。政府は、土地利用計画、インフラ開発、気候モデリング、災害管理のためにリモートセンシングを使用しています。大規模でリアルタイム、かつ歴史的なデータを収集する能力は、予測の精度と資源配分を向上させます。さらに、持続可能性の義務と気候行動プログラムは、森林伐採、排出量、天然資源の枯渇を追跡するためにリモートセンシングの採用を促進しています。地理空間インテリジェンスが近代化努力とデジタルトランスフォーメーションに不可欠になるにつれて、公共および民間セクターからの需要が加速し、リモートセンシングを高度な分析と長期計画のための戦略的ツールとして強化しています。
- 例えば、欧州宇宙機関のSentinel-2画像は、土地利用計画、植生分析、インフラ開発をサポートするためにCopernicus Land Monitoring Serviceで積極的に使用されています。
精密農業と環境モニタリングの需要の加速
精密農業は、食料生産性の向上、資源使用の最適化、気候関連リスクの管理に対する圧力の高まりにより、リモートセンシングサービス市場の主要な成長促進要因となっています。リモートセンシングは、農家が作物の健康を評価し、土壌水分を監視し、害虫の発生を検出し、収量をより正確に予測するのを可能にします。高解像度の画像とマルチスペクトルおよびハイパースペクトルデータの組み合わせは、精密農業の意思決定を改善し、投入コストを削減し、持続可能性を向上させます。さらに、森林伐採、干ばつ、汚染、生物多様性の喪失などの環境問題の増加により、政府や国際機関はリモートセンシングベースのモニタリングシステムへの投資を促しています。これらのシステムは、早期警報、復元計画、規制遵守をサポートします。気候変動が激化する中、継続的な環境監視の必要性が市場の見通しを強化し、組織が持続可能な土地と水の管理を支援するために、より高度なリモートセンシングツールを採用するよう促しています。
- 例えば、ジョン・ディアのオペレーションセンターは、衛星やドローンの画像を統合して、可変施肥や灌漑の決定を導き、フィールドレベルの効率を向上させます。
センサー、AI、データ処理における技術革新
技術革新は、リモートセンシングサービス市場の拡大において中心的な役割を果たしています。ハイパースペクトル、LiDAR、SAR、熱画像を含むセンサー技術の進歩は、リモートセンシングアプリケーションの精度と範囲を大幅に向上させています。これらのセンサーは、24時間監視、雲の透過、微妙な環境および構造の変化の検出を可能にします。AIと機械学習は、画像分類の自動化、異常検出、予測モデリングによってリモートセンシングの価値をさらに高めます。クラウドプラットフォームを通じた高速データ処理により、ほぼリアルタイムの分析が可能になり、災害対応、インフラ評価、重要なミッションの操作においてリモートセンシングが非常に価値のあるものとなります。センサーの小型化とUAVプラットフォームのコスト低下もアクセス性を高め、中小企業がリモートセンシングソリューションを採用できるようにします。これらの進歩により、データ品質が向上し、処理時間が短縮され、新しいユースケースが拡大し、市場全体の採用が強化されます。
主要なトレンドと機会
AI駆動の地理空間分析の採用拡大
AI駆動の地理空間分析は、大規模なデータセットのより迅速で正確な解釈を可能にし、リモートセンシングサービス市場を再構築しています。機械学習モデルは、土地利用分類、環境予測、地形マッピング、自動オブジェクト検出を強化します。農業、防衛、エネルギー、都市計画などの産業は、AI搭載プラットフォームをますます展開し、実行可能な洞察を引き出し、予測的意思決定を改善しています。衛星、UAV、IoT、地上データを組み合わせたデータ融合は、風景や資産の多次元的理解を提供します。クラウドベースの地理空間インテリジェンスプラットフォームは、スケーラブルな処理と協力的なワークフローをサポートします。AIの能力が進化するにつれて、リアルタイム監視、自動報告、デジタルツイン、早期警告システムなどの新しい機会が生まれ、リモートセンシングは複雑でデータ駆動の操作に欠かせないものとなります。
- 例えば、GoogleのEarth Engineは、ペタバイト規模の衛星アーカイブを使用して土地被覆を分類し、環境変化を検出するAIアルゴリズムを統合し、グローバルな保全と計画の取り組みを支援しています。
低軌道(LEO)コンステレーションとUAVエコシステムの拡大
低軌道衛星コンステレーションの拡大とUAVエコシステムの急速な成長は、リモートセンシングサービス市場に変革的な機会を生み出しています。LEO衛星は、より速い画像更新、改善された解像度、高い再訪頻度を提供し、土地、海洋、気象システム、セキュリティ環境の継続的な監視を可能にします。小型衛星ネットワークを展開する企業は、リモートセンシングをより手頃でアクセスしやすくしています。一方、UAVの採用は、規制のサポート、バッテリー効率の向上、高度なセンサーペイロードにより加速しています。UAVは、精密農業、インフラ検査、災害評価、都市開発に理想的な超局所的で高頻度のデータを提供します。LEOコンステレーションとUAVは、グローバルカバレッジと精密レベルのインテリジェンスを組み合わせたハイブリッドセンシングモデルを作成し、新しい商業および科学的応用を開きます。
- 例えば、ICEYE SARコンステレーションは、洪水マッピング、船舶追跡、自然災害評価を全天候型の画像を通じて可能にする複数の日次再訪を提供しています。UAVの採用も、規制の進展とセンサー搭載の改善により加速しています。
主要な課題
高い運用コストとデータ管理の複雑さ
高い運用コストと膨大なデータセットの管理の複雑さは、リモートセンシングサービス市場における重要な障壁として残っています。衛星の開発、打ち上げ運用、メンテナンスには多額の資本投資が必要であり、競争を制限し、特に発展途上国での市場参入を遅らせています。UAVの運用も、高度なセンサー、熟練したパイロット、規制遵守、継続的なメンテナンスにかかるコストが伴います。さらに、現代のセンサーによって生成される膨大なデータ量は、高度なクラウドインフラ、強固なサイバーセキュリティ、高度な処理能力を要求します。組織は、マルチソースのデータセットの統合、精度の検証、リアルタイムの洞察の実現において課題に直面しています。これらの財務的および運用上の制約は、スケーラビリティを妨げ、デジタルインフラが限られたセクターでの採用を遅らせることがよくあります。
規制の制約、プライバシーの懸念、標準化の欠如
規制の複雑さは、リモートセンシングサービス市場にとって大きな課題です。多くの国が、航空画像、衛星データの解像度、国境を越えたデータ転送、UAVの飛行運用に厳しい規則を施行しており、データの利用可能性と運用の柔軟性をしばしば制限しています。プライバシーの懸念は、特に人口密集地域や敏感な場所の高解像度画像において、状況をさらに複雑にします。さらに、地理空間データのフォーマット、放射測定のキャリブレーション、品質評価のための普遍的な標準の欠如は、プラットフォームや地域間での相互運用性を困難にしています。これらの規制および標準化のギャップは、国際的な協力を制限し、プロジェクト承認を遅らせ、商業オペレーターに不確実性をもたらします。進化するコンプライアンス基準とデータガバナンスポリシーは、リモートセンシング技術が世界的にどのように展開されるかに影響を与え続けています。
地域分析
北アメリカ
北アメリカは、2024年に36.8%のシェアでリモートセンシングサービス市場を支配しました。これは、衛星技術、防衛監視システム、高度な地理空間分析への強力な投資によって推進されています。アメリカ合衆国は、農業、エネルギー、環境モニタリング、緊急対応アプリケーション全体での広範な採用により、需要を牽引しています。精密マッピング、インフラ検査、気候レジリエンスイニシアチブのためのUAVの使用の増加は、市場の拡大をさらに強化しています。地球観測を支援する政府プログラムと、成熟したサービスプロバイダーと技術革新者のエコシステムが組み合わさり、北アメリカをリモートセンシングの進歩と商業展開の主要な拠点として位置付け続けています。
ヨーロッパ
ヨーロッパは、2024年にリモートセンシングサービス市場の27.5%のシェアを占め、広範な環境モニタリングプログラム、スマートシティ開発、防衛の近代化努力によって支えられています。この地域は、気候研究、農業、災害対応のための高品質な地球観測データへのアクセスを加速するコペルニクスなどの強力な政府支援のイニシアチブから恩恵を受けています。ドイツ、フランス、イギリスを含む国々は、エネルギーグリッド管理、都市計画、生物多様性評価のためにリモートセンシングをますます利用しています。UAVベースのサービスの採用は、支援的な規制と産業の自動化によって促進され、ヨーロッパを地理空間インテリジェンスソリューションの主要市場としての地位を強化しています。
アジア太平洋
アジア太平洋は2024年にリモートセンシングサービス市場で24.3%のシェアを獲得し、急速な都市化、農業活動の拡大、衛星インフラへの投資の増加により最も成長が速い地域として浮上しました。中国、インド、日本、韓国が環境モニタリング、スマートインフラ、防衛アプリケーションの広範なプログラムで需要を牽引しています。この地域の大規模な農業基盤は、精密農業のためのUAVおよび衛星画像の大幅な採用を促進しています。政府は気候レジリエンス、災害管理、水資源モニタリングを優先しており、市場の成長をさらに加速させています。民間セクターの参加の増加と小型衛星ミッションの拡大が、アジア太平洋の長期的なリモートセンシング能力を強化しています。
ラテンアメリカ
ラテンアメリカは2024年にリモートセンシングサービス市場で6.1%のシェアを保持し、環境モニタリング、農業最適化、天然資源管理の需要の高まりにより成長しています。ブラジル、メキシコ、チリなどの国々は、森林伐採の追跡、山火事の検出、鉱業活動、水管理のためにリモートセンシングソリューションをますます導入しています。UAVとマルチスペクトルイメージングの利用拡大は、大規模な農業経済における精密農業を支援しています。政府主導の持続可能性イニシアチブと気候モニタリングのための国際協力が採用を促進し続けています。インフラの制約が残る一方で、デジタル化の進展と衛星データへのアクセスの増加が、地域の世界市場における役割を徐々に強化しています。
中東・アフリカ
中東・アフリカは2024年にリモートセンシングサービス市場で5.3%のシェアを占め、石油・ガスモニタリング、水資源管理、農業、防衛監視における応用の増加に支えられています。湾岸地域の国々はインフラ計画、気候適応、環境評価のためにリモートセンシングを利用しており、アフリカ諸国は干ばつモニタリング、作物予測、野生生物保護のために衛星画像を採用しています。UAV技術への投資と国際的な地球観測パートナーシップが地域の能力を拡大しています。採用は国によって異なるものの、持続可能性、安全性、資源最適化への関心の高まりが、高度なリモートセンシングサービスの需要を引き続き促進しています。
市場セグメンテーション
プラットフォーム別
- 衛星
- UAV
- その他
解像度別
- 空間
- スペクトル
- 放射
- 時間
エンドユーザー別
- 商業
- 防衛
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
リモートセンシングサービス市場は、世界の衛星運営者、地理空間インテリジェンス企業、UAVサービスプロバイダー、分析会社によって形成された多様で拡大する競争環境を特徴としています。Maxar Technologies、Planet Labs、Airbus、DigitalGlobe、Antrix Corporation、Remote Sensing Solutions、Satellite Imaging Corporation、EKOFASTBA、Geo Sense、Mallon Technologyなどの主要企業は、高解像度のイメージング、マルチセンサーのデータ提供、先進的な分析プラットフォームを通じて市場の成長を促進しています。これらの企業は、衛星コンステレーションの拡大、再訪率の向上、AIベースの処理ツールの統合に注力し、より迅速で正確なインサイトを提供しています。政府機関、防衛組織、商業企業とのパートナーシップは、サービスポートフォリオとグローバルカバレッジを強化するための中心的な要素です。小型衛星運営者、クラウドベースの地理空間プラットフォーム、UAVベースのサービスプロバイダーによる地域に特化したコスト効果の高いデータ取得の提供が競争をさらに激化させています。農業、エネルギー、環境、安全保障分野での需要が増加する中、企業は市場のリーダーシップを維持し、グローバルな存在感を拡大するために、イノベーション、センサーのアップグレード、戦略的なコラボレーションに継続的に投資しています。
主要プレイヤー分析
- ジオセンス
- マクサー・テクノロジーズ
- リモートセンシングソリューションズ
- マロン・テクノロジー
- プラネット・ラボ
- デジタルグローブ
- アンタリクス・コーポレーション
- サテライト・イメージング・コーポレーション
- エアバス
- EKOFASTBA
最近の動向
- 2025年10月、ICEYEとIHI株式会社は、将来のSARベースのリモートセンシング能力を拡大するために、地球観測衛星コンステレーションを構築する契約を締結しました。
- 2025年8月、ネオスペースグループ(NSG)は、最近取得したUP42プラットフォームを活用して、クラウドベースのEOデータアクセスと分析を提供するサウジアラビア初の地球観測マーケットプレイスプラットフォームを立ち上げました。
- 2025年7月、ネオスペースグループ(NSG)は、UP42(エアバス・ディフェンス・アンド・スペースから)を買収し、UP42の地球観測/地理空間サービスをNSGに統合しました。
レポートのカバレッジ
この調査レポートは、プラットフォーム、解像度、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 商業および政府部門全体でリアルタイムで高解像度の地理空間インテリジェンスの需要が増加するにつれて、市場は持続的な成長を遂げるでしょう。
- 衛星の小型化と低軌道コンステレーションの進歩により、再訪率と世界的なカバレッジが大幅に向上します。
- UAVベースのリモートセンシングは、運用コストの低下と農業、インフラ、災害管理への採用の増加により急速に拡大します。
- AI駆動の分析は、画像処理の自動化、異常検出、予測モデリングにおいて中心的な役割を果たします。
- ハイパースペクトル、LiDAR、SARなどのマルチセンサ技術の統合が、先進的な環境および産業アプリケーションをサポートします。
- 気候レジリエンスの取り組みにより、森林伐採、水不足、汚染、自然災害の監視のためのリモートセンシングの使用が増加します。
- 防衛および安全保障機関は、監視およびミッション計画のために高精度の地理空間インテリジェンスにますます投資します。
- クラウドベースの地理空間プラットフォームは、組織がスケーラブルで協力的、かつ迅速なデータ処理ソリューションを求める中で成長します。
- 衛星打ち上げとデータサービスへの民間セクターの参加が競争と革新を激化させます。
- 新興経済国は、デジタルインフラ、規制の枠組み、地球観測技術への投資が強化される中で、採用を加速させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
COVID-19は世界のリモートセンシングサービス市場にどのような影響を与えていますか?
リモートセンシングサービス市場は2025年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたリモートセンシングサービス市場のセグメントはどれですか?
リモートセンシングサービス市場の成長を促進している主な要因は何ですか?
リモートセンシングサービス市場の主要企業はどれですか?
2024年にリモートセンシングサービス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 リモートセンシングサービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のリモートセンシングサービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 28.43 Billion → 2032: USD 97.8 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 リモートセンシングサービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. リモートセンシングサービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるリモートセンシングサービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 リモートセンシングサービス市場市場の成長要因
- 3.3 リモートセンシングサービス市場市場の抑制要因および課題
- 3.4 リモートセンシングサービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 リモートセンシングサービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 リモートセンシングサービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、リモートセンシングサービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 リモートセンシングサービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. リモートセンシングサービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はリモートセンシングサービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 リモートセンシングサービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 リモートセンシングサービス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 リモートセンシングサービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 リモートセンシングサービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新リモートセンシングサービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のリモートセンシングサービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のリモートセンシングサービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のリモートセンシングサービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のリモートセンシングサービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのリモートセンシングサービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のリモートセンシングサービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのリモートセンシングサービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. リモートセンシングサービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
