
市場概要
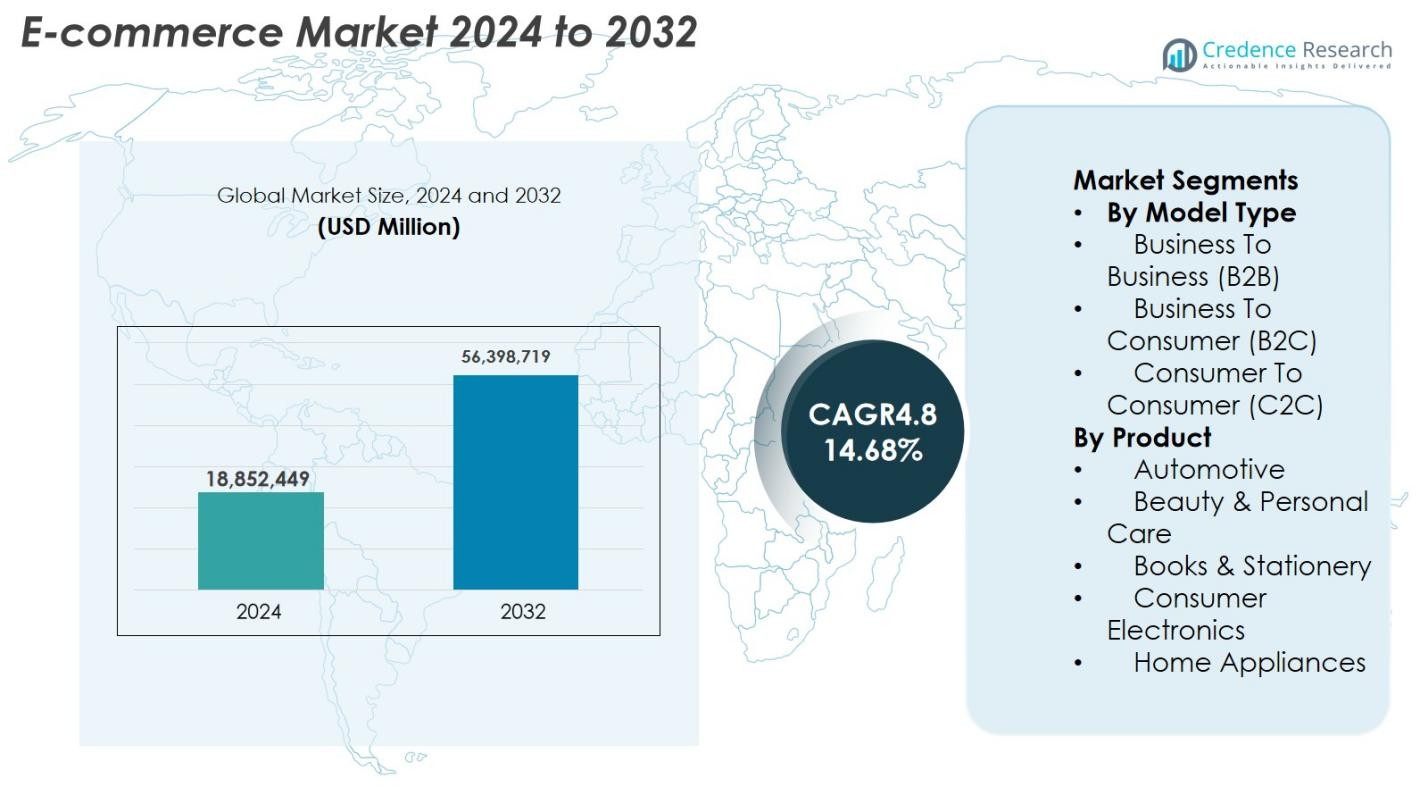
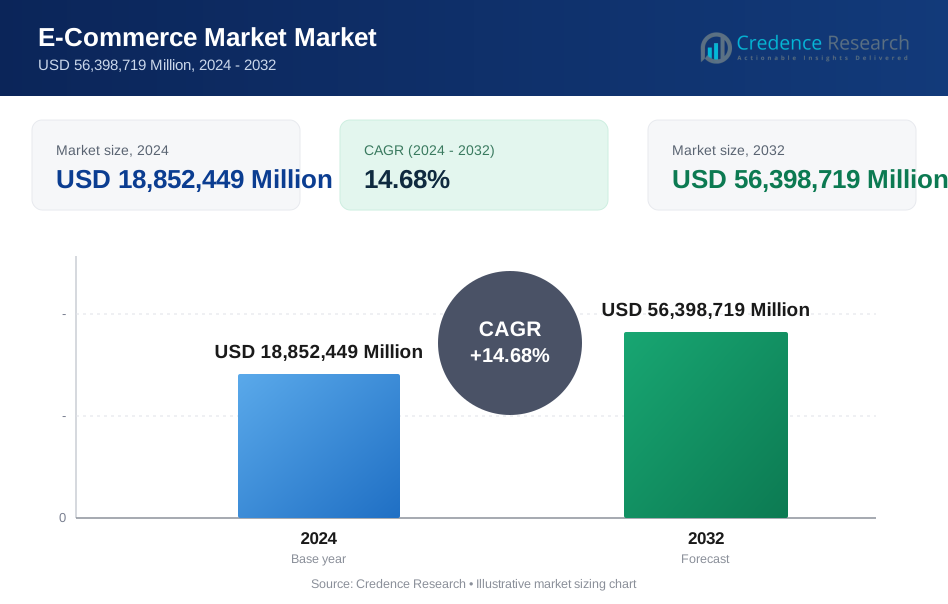
Eコマース市場の規模は2024年に18,852,449百万米ドルと評価され、2032年までに56,398,719百万米ドルに達すると予想されており、予測期間中のCAGRは14.68%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のEコマース市場規模 | 18,852,449百万米ドル |
| Eコマース市場、CAGR | 14.68% |
| 2032年のEコマース市場規模 | 56,398,719百万米ドル |
Eコマース市場は、Amazon.com, Inc.、Alibaba.com、JD.com、eBay Inc.、Flipkart、Mercado Libre、ASOS、Lazada、Costco Wholesale Corporation、Dangdangなどの主要プレーヤーの強力な参加により急速に拡大し続けています。これらの企業は、先進的な物流、パーソナライズ技術、広範な製品エコシステムを通じてその存在感を強化しています。これらの企業は、より速い配達、安全な支払いシステム、向上したユーザーエクスペリエンスに焦点を当て、カテゴリ全体で増加するオンライン需要を捉えています。アジア太平洋地域は、2024年に38.7%のシェアで世界市場をリードしており、大規模なデジタル消費者基盤と強力なプラットフォーム浸透によって支えられています。次いで北米が28.6%のシェアを持ち、高い購買力と成熟したデジタルインフラから利益を得ています。
市場の洞察
- Eコマース市場は2024年に18,852,449百万米ドルに達し、2032年までに56,398,719百万米ドルに成長し、CAGRは14.68%です。
- 成長は、スマートフォンの普及率の上昇、デジタル決済の採用、迅速な配達、幅広い製品選択、シームレスなオンラインショッピングへの消費者の嗜好の増加によって推進されています。
- 主要なトレンドには、AI対応のパーソナライズ、ソーシャルコマースの急速な拡大、オムニチャネル統合、2024年に22.8%のシェアを持つ主要な製品セグメントとしての電子機器への強い需要が含まれます。
- Amazon、Alibaba、JD.com、Flipkart、MercadoLibre、ASOS、Lazadaなどの主要プレーヤーは、サイバーセキュリティ、返品管理、ラストマイル配送の課題にもかかわらず、物流のアップグレード、サブスクリプションモデル、技術主導のサービス強化を通じて拡大しています。
- アジア太平洋地域は、デジタル採用の大規模な進展により38.7%のシェアで支配し、次いで北米が28.6%、ヨーロッパが22.3%のシェアを持ち、強力な越境Eコマースと成熟したデジタルインフラによって支えられています。
市場セグメンテーション分析
モデルタイプ別
Eコマース市場はモデルタイプ全体で堅調な拡大を示しており、B2Cが2024年に約67.4%のシェアを持つ支配的なサブセグメントとして浮上しています。そのリーダーシップは、スマートフォンの普及率の上昇、加速された配達エコシステム、グローバルプラットフォームによる広範なデジタルマーケティングの取り組みによって推進されています。幅広い製品の提供、シームレスなチェックアウト、多様な支払いソリューションも顧客維持を強化します。B2Bは企業がデジタル調達に移行するにつれて拡大を続け、C2Cは成長する再販経済とソーシャルコマースの統合から利益を得ています。
- 例えば、ウォルマートは2024年にAIを活用した検索とパーソナライゼーションのアップグレードを導入し、商品発見と顧客エンゲージメントをカテゴリ全体で向上させました。
製品別
製品カテゴリ内では、コンシューマーエレクトロニクスが2024年に22.8%の市場シェアで依然として主要なセグメントであり、スマートフォン、ウェアラブル、ラップトップ、スマートホームデバイスに対する強いオンライン需要に支えられています。頻繁な製品リフレッシュサイクル、競争力のある価格設定、保証付きの提供が大量のオンライン購入者を引き付けています。ビューティー&パーソナルケアおよび家電も、消費者がオンライン比較、インフルエンサーによる推奨、ドアステップの利便性を好むため、急速に拡大しています。自動車部品、本、日用品は、地域全体で物流効率が向上するにつれて、着実に成長を続けています。
- 例えば、2024年には、AI対応機能とバンドル交換オファーにより、サムスンのGalaxy S24シリーズが主要なマーケットプレイスで強力なオンライン予約注文量を記録しました。
主要成長要因
急速なデジタル化とインターネット普及の拡大
急速なデジタル化は、インターネット普及の上昇、スマートフォンへのアクセスの拡大、先進国と新興国の両方でのデジタル意識の高まりに支えられ、Eコマース市場を推進し続けています。4Gおよび5Gネットワークによる高速接続は、特に半都市部および農村地域でのオンライン小売へのアクセスを拡大します。UPI、モバイルウォレット、BNPLなどのデジタル決済システムは取引の摩擦を減らし、頻繁なオンライン購入を促進します。政府主導のデジタルイニシアチブとIDシステムは信頼性とアクセス性を高め、消費者と販売者のスムーズなオンボーディングを可能にします。同時に、MSMEはデジタルストアフロントを採用して可視性を拡大し、より広範な顧客基盤にリーチします。これらの要因が組み合わさって、長期的なEコマースの拡大を強化する好環境を作り出しています。
- 例えば、インドのUPIは2023年8月に月間取引件数が100億件を超え、小売購入のためのオンライン決済の採用を促進しました。
利便性とオムニチャネル体験に対する消費者の好みの高まり
消費者行動は急速に利便性主導のショッピングにシフトしており、強力なEコマース市場の成長を促進しています。オンラインプラットフォームは、幅広い商品品揃え、簡単な価格比較、迅速な配送、シンプルな返品ポリシーを提供し、シームレスな購入体験をサポートすることに優れています。オムニチャネルモデルは、モバイルアプリ、実店舗、デジタル接点を統合することで、プラットフォーム全体で一貫したインタラクションを提供し、エンゲージメントをさらに高めます。同日および翌日配送の進展は、マイクロフルフィルメントセンターと最適化された物流によって支えられ、世界中の顧客の期待を高めます。食料品、ファッション、必需品のサブスクリプションサービスはブランドロイヤルティを強化し、継続的な需要を確保します。AI対応の推奨、バーチャル試着、音声コマースツールは、パーソナライゼーションと購入の自信をさらに高め、利便性をすべての人口層における主要な成長レバーにしています。
- 例えば、Flipkartは2024年8月に「Flipkart Minutes」という「クイックコマース」サービスを開始し、特定の顧客に日常必需品を10〜15分で配達することで、サブスクリプションのような利便性と迅速な配達が高まる消費者需要に応える具体例を示しました。
グローバルサプライチェーンと越境Eコマースの拡大
越境Eコマースは、消費者が地元市場で入手できない国際ブランドや専門商品をますます求める中で強化されています。グローバルプラットフォームは、多通貨対応、透明な輸入プロセス、ローカライズされたチェックアウトシステムを通じて国際取引を簡素化します。ボンデッド倉庫、自動化された配送センター、ルート最適化などのグローバル物流の改善により、国際配送の時間とコストが大幅に削減されます。貿易規制の緩和と政府の支援政策が越境フローを円滑にします。中小企業も、物理的な店舗拡大の必要なく、デジタルマーケットプレイスを通じてグローバルな顧客にリーチすることで利益を得ています。製品発見がよりグローバルになり、物流インフラが成熟するにつれて、越境Eコマースは市場成長の重要な推進力としての役割を強化しています。
主要なトレンドと機会
AI、オートメーション、パーソナライゼーション技術の採用加速
AI駆動のイノベーションは、運用効率、顧客体験、意思決定の精度を向上させることでEコマース市場を変革しています。AIアルゴリズムは、製品推薦、動的価格設定、在庫予測、自動化された顧客サポートを強化します。ロボティクスとオートメーションは倉庫運営を効率化し、エラーを減らし、フルフィルメントを加速します。ARとビジュアル検索ツールは、仮想試用を可能にすることで製品発見を改善し、購入の自信を高めます。音声対応ショッピングと会話型コマースは、ハンズフリーで直感的なインタラクションを生み出し、エンゲージメントを高めます。機械学習による不正検出システムはプラットフォームのセキュリティを強化し、信頼を強化します。生成AIが進化するにつれて、将来の機会には自動化された製品カタログ作成、ハイパーパーソナライズされたマーケティング、高度なバーチャルアシスタントが含まれます。これらの進歩は、差別化と運用の卓越性に大きな機会を創出します。
- 例えば、IKEAの「IKEA Place」アプリは、顧客が実際の空間で家具を98%のスケール精度で視覚化できるようにし、コンバージョン率を向上させ、返品量を減少させています。
ソーシャルコマースとインフルエンサー主導のショッピングエコシステムの成長
ソーシャルコマースは、消費者が製品発見、レビュー、ライブデモンストレーションのためにソーシャルメディアにますます依存する中で、大きな機会として浮上しています。アジアで人気のライブストリームショッピングモデルは、現在グローバルに急速に拡大しており、リアルタイムのエンゲージメントと即時購入を促進します。インフルエンサーとコンテンツクリエイターは、特に若い世代が求める本物の製品洞察を提供することで、購買決定において重要な役割を果たします。ソーシャルプラットフォームは、視聴から購入へのシームレスな移行を可能にする摩擦のないアプリ内チェックアウトを統合しています。小規模ビジネスは、ターゲット広告やクリエイターパートナーシップを通じてより高い視認性を得ます。ユーザー生成コンテンツとコミュニティ主導のショッピング体験は、信頼とブランドロイヤルティを高めます。分析、クリエイターツール、ソーシャルマーケットプレイスの統合が進化するにつれて、ソーシャルコマースは強力で持続的な成長のための位置を確立しています。
- 例えば、Rodeoは2024年にローンチされ、このソーシャルショッピングアプリはユーザーがフィードをスクロールし(TikTokに似ています)、購入可能なコンテンツを閲覧し、直接購入することができます。AWSやGoogle VisionなどのAIツールを使用して、ユーザー生成コンテンツ内の製品を識別します。
主要な課題
物流コストの上昇とラストマイル配送の制約
物流とラストマイル配送は、燃料価格の上昇、配送期待、地域間のインフラ格差により、Eコマース市場にとって依然として大きな課題です。都市の混雑、地方のアクセス制限、規制の制約が運用の複雑さを増しています。倉庫、オートメーション、配送車両、労働力の訓練への投資がコストをさらに上昇させます。無料返品や注文キャンセルによるリバースロジスティクスは、製品の検査、再入庫、リサイクルが必要なため、大きな財政負担をもたらします。季節的な需要の急増は、遅延や非効率を避けるためにスケーラブルなサプライチェーンシステムを必要とします。持続可能性への期待も、企業に対してグリーンパッケージングや電動車両の採用を促し、資本支出を増加させます。これらの物流課題は、戦略的な計画、技術の導入、物流プロバイダーとの協力的なパートナーシップを必要とします。
データプライバシーリスク、サイバーセキュリティの脅威、消費者信頼の問題
サイバーセキュリティのリスクは、Eコマースプラットフォームが大量の取引と機密個人データを扱うため、大きな課題となっています。データ漏洩、フィッシング攻撃、アカウントハッキング、支払い詐欺の増加は、消費者の信頼を損ないます。GDPRやCCPAなどのグローバルなデータ保護規制への準拠は、強固なセキュリティインフラと継続的な監視を要求します。ターゲット広告のための消費者データの誤用は、倫理的な懸念を生み出し、ブランドの評判を損なう可能性があります。企業は、暗号化、多要素認証、安全な支払いシステム、AIを活用した詐欺検出に投資してユーザーデータを保護する必要があります。データ使用とセキュリティポリシーに関する透明なコミュニケーションは、信頼を維持するために不可欠です。デジタルコマースが拡大する中で、強靭なサイバーセキュリティフレームワークを確保することが、持続的な市場成長にとって重要です。
地域分析
北アメリカ
北アメリカは2024年にEコマース市場の28.6%を占め、強力なデジタルインフラ、高い消費者支出、先進的な支払いシステムの広範な採用によって推進されています。米国は主要プラットフォームがフルフィルメントネットワークと即日配送能力を拡大し続けることで支えられ、支配的な貢献者であり続けています。高いスマートフォン普及率、AIを活用したパーソナライゼーション、サブスクリプションコマースが採用をさらに加速させます。小売業者はますますオムニチャネルモデルを統合し、カーブサイドピックアップや店内デジタルタッチポイントを通じて顧客体験を向上させています。利便性、迅速な配送、プレミアムなオンラインオファリングへの需要の高まりが、地域市場の成長を支えています。
ヨーロッパ
ヨーロッパは2024年に22.3%の市場シェアを獲得し、成熟したデジタルエコシステム、高いインターネット普及率、安全で透明なオンライン取引を促進する強力な規制によって支えられています。英国、ドイツ、フランスは、効率的な物流システムとEU内での越境オンラインショッピングの強い嗜好により成長をリードしています。デジタルウォレットやBNPLサービスによって支えられ、モバイルコマースの採用が引き続き増加しています。持続可能性に焦点を当てたパッケージングと拡大するオンライン食料品セグメントも勢いを加速させています。自動化された倉庫、AI駆動の小売ツール、オムニチャネル体験への投資が、ヨーロッパのEコマース拡大をさらに強化しています。
アジア太平洋
アジア太平洋は、2024年に38.7%のシェアでEコマース市場を支配しました。これは、膨大なデジタル消費者基盤、急速な都市化、広範なスマートフォンと低コストのインターネットアクセスによって推進されています。中国、インド、東南アジアは、ソーシャルコマース、デジタルウォレット、スーパーアプリを活用してエンゲージメントを高める大規模プラットフォームを通じて成長を牽引しています。強化された物流ネットワーク、即日配送サービス、大規模なショッピングフェスティバルが取引量を大幅に引き上げています。可処分所得の増加、越境購入の拡大、電子機器、ファッション、パーソナルケア製品への強い需要が、アジア太平洋を最も成長の早い地域市場としての地位を強化しています。
ラテンアメリカ
ラテンアメリカは、2024年に6.8%のシェアを記録しました。これは、デジタル決済の採用拡大、物流能力の向上、オンライン小売に対する消費者の信頼の高まりによって支えられています。ブラジルとメキシコは、モバイルファーストの購買行動と、分割払いなどのローカライズされた支払いオプションを提供するプラットフォームによって、最も強力な貢献者であり続けています。成長は、電子機器、ファッション、家庭用品などのカテゴリへの需要の高まりによって支えられています。物流の断片化は依然として課題ですが、ラストマイル配送、新しいフルフィルメントセンター、地域パートナーシップへの投資が効率を改善しています。フィンテックの革新とデジタルリテラシーの向上により、ラテンアメリカは高い潜在力を持つ市場として浮上し続けています。
中東・アフリカ
中東・アフリカは、2024年に3.6%のシェアを占めました。これは、インターネット普及率の向上、若いテクノロジーに精通した人口、デジタル決済インフラの拡大によって推進されています。UAE、サウジアラビア、南アフリカ、エジプトが、政府がデジタルトランスフォーメーションと小売の近代化を推進する中で、採用をリードしています。物流ハブ、越境Eコマース、ラストマイルソリューションへの投資が、地域およびグローバルプラットフォームの成長を支えています。電子機器、ファッション、美容、ライフスタイル製品への強い需要がオンラインショッピングの普及を促進しています。物流と支払いの信頼に関する課題は残るものの、デジタルインクルージョンの向上が、この地域を持続的な長期的なEコマースの発展に向けた位置づけとしています。
市場セグメンテーション
モデルタイプ別
- 企業間取引 (B2B)
- 企業対消費者取引 (B2C)
- 消費者間取引 (C2C)
製品別
- 自動車
- 美容・パーソナルケア
- 書籍・文房具
- 家電製品
- 家庭用電化製品
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
電子商取引市場は、多様で急速に進化する競争環境を特徴としており、グローバルな大手企業と強力な地域プレーヤーがデジタルエコシステムを継続的に拡大しています。Amazon.com, Inc.、Alibaba.com、JD.com、eBay Inc.、Walmart、Flipkart、MercadoLibre、ASOS、Lazadaなどの主要企業は、物流能力の強化、ラストマイル配送の向上、AI駆動のパーソナライズの採用に注力し、顧客体験を向上させています。これらのプラットフォームは、成長と運営効率を維持するために、自動化、クラウドインフラストラクチャ、オムニチャネル小売統合に多額の投資を行っています。フィンテックプロバイダーとの提携、デジタル決済システムの拡大、サブスクリプションベースのサービスの展開は、顧客の忠誠心をさらに強化します。地域プレーヤーは、ローカライズされた製品の品揃え、迅速な配送モデル、競争力のある価格戦略を通じて差別化を図っています。ソーシャルコマースの利用増加、インフルエンサー主導のマーケティング、越境電子商取引も競争を形成し、プラットフォームがより広いオーディエンスにリーチすることを可能にしています。市場の成熟度が高まるにつれ、企業はデータ分析、持続可能性の取り組み、戦略的買収に重点を置き、この非常にダイナミックなセクターでのリーダーシップを維持しています。
主要プレーヤー分析
- JD.com
- Amazon.com, Inc.
- ASOS
- Lazada
- MercadoLibre S.R.L.
- Flipkart.com
- Alibaba.com
- Costco Wholesale Corporation
- eBay Inc.
- Dangdang
最近の動向
- 2025年7月、Global‑eはReturnGoを買収し、商人向けの購入後の返品および交換技術を強化しました。
- 2024年2月、Flipkartは新しい全国即日配送イニシアチブを通じて物流部門Ekartを拡大し、プレミアム電子商取引配送セグメントを強化しました。
- 2023年1月、WalmartはSalesforceと提携し、先進的なAIとデータソリューションを電子商取引業務に統合し、在庫計画とオムニチャネルの履行を改善しました。
レポートのカバレッジ
この調査レポートは、モデルタイプ、製品、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制の状況、業界を形成する技術の進歩について探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 消費者がすべてのカテゴリーでオフラインからデジタル購入に移行するにつれて、Eコマース市場は引き続き強力に成長します。
- AI駆動のパーソナライゼーションと自動化が顧客体験を向上させ、運用効率を改善します。
- ソーシャルコマースとインフルエンサー主導のショッピングは、特に若い消費者の間でより大きな支持を得るでしょう。
- 物流能力の進展に伴い、即日配送やハイパーローカル配送モデルが拡大します。
- グローバルブランドがデジタルマーケットプレイスを通じてより広いオーディエンスに到達することで、越境Eコマースが増加します。
- スマートフォンの普及とスーパーアプリの成長により、モバイルコマースはさらに強化されます。
- サブスクリプションベースのサービスが顧客維持を促進し、安定した継続的な収益源を創出します。
- 小売業者は、物理的チャネルとデジタルチャネルをシームレスに統合するオムニチャネルエコシステムにより多く投資します。
- エコフレンドリーな包装やグリーン物流を含む持続可能性の取り組みが業界の優先事項となります。
- 企業がサイバーセキュリティ対策を強化して消費者の信頼を維持するため、データセキュリティとプライバシー保護は依然として重要です。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のEコマース市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、Eコマース市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたEコマース市場セグメントはどれですか?
Eコマース市場の成長を促進している主な要因は何ですか?
Eコマース市場の主要企業はどこですか?
2024年にEコマース市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 電子商取引市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の電子商取引市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 18,852,449 Million → 2032: USD 56,398,719 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 電子商取引市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 電子商取引市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における電子商取引市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 電子商取引市場市場の成長要因
- 3.3 電子商取引市場市場の抑制要因および課題
- 3.4 電子商取引市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 電子商取引市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 電子商取引市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、電子商取引市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 電子商取引市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 電子商取引市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は電子商取引市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 電子商取引市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 電子商取引市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 電子商取引市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 電子商取引市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新電子商取引市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の電子商取引市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の電子商取引市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の電子商取引市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の電子商取引市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの電子商取引市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の電子商取引市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの電子商取引市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 電子商取引市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
