
市場概要
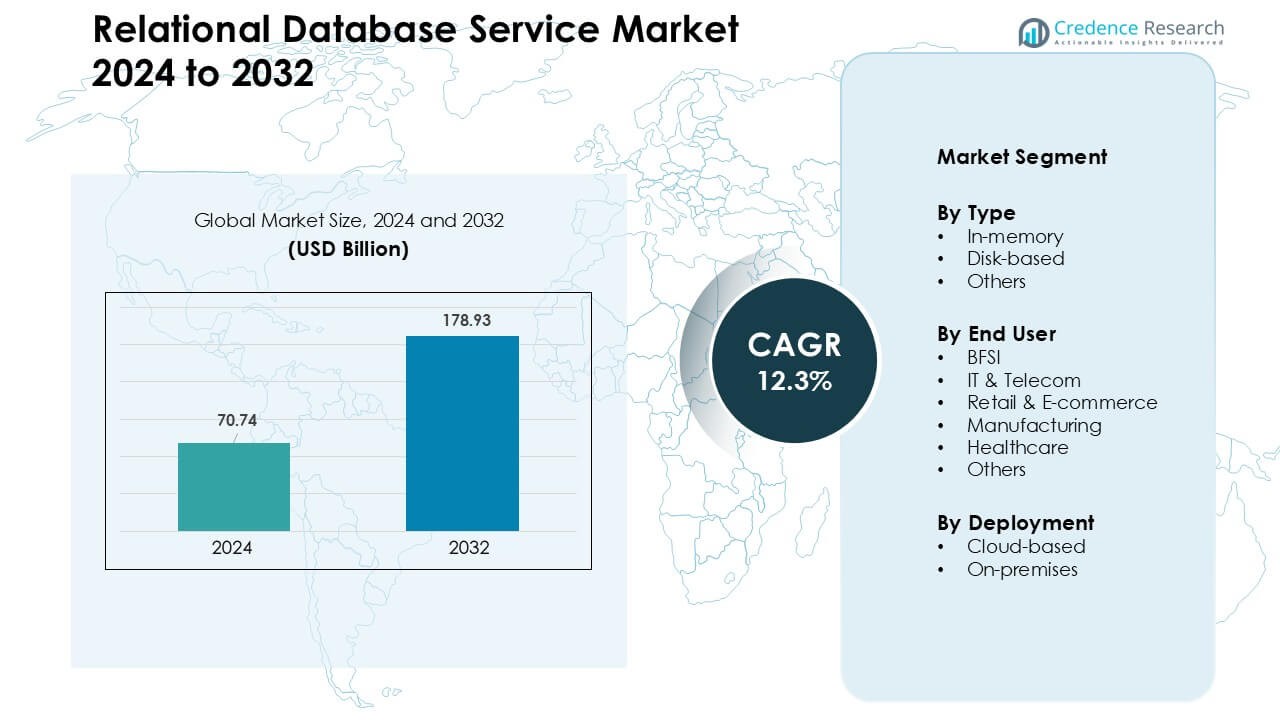
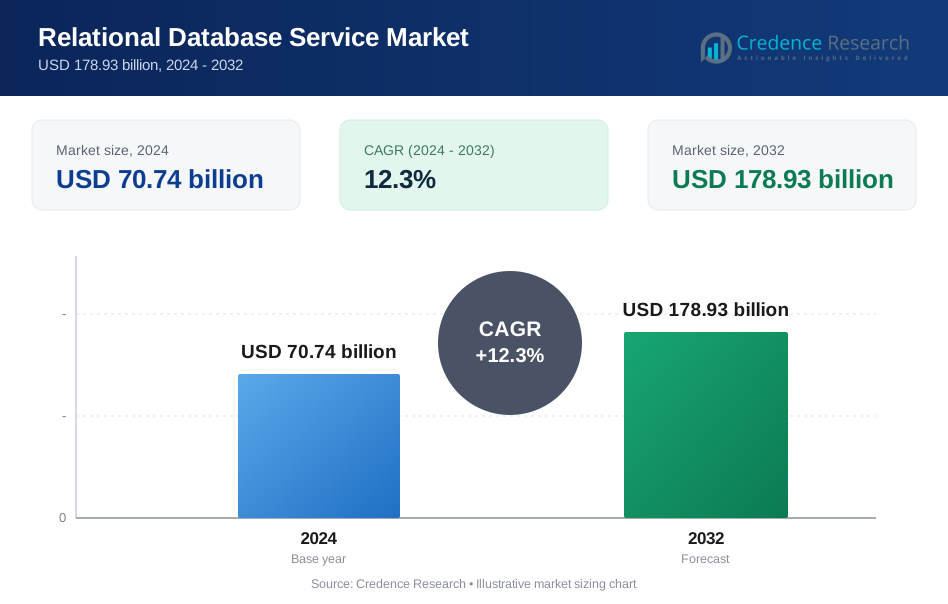
リレーショナルデータベースサービス市場は2024年に707.4億米ドルと評価され、2032年までに1789.3億米ドルに達すると予測されており、予測期間中に年平均成長率12.3%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| リレーショナルデータベースサービス市場規模 2024 | 707.4億米ドル |
| リレーショナルデータベースサービス市場、CAGR | 12.3 % |
| リレーショナルデータベースサービス市場規模 2032 | 1789.3億米ドル |
リレーショナルデータベースサービス市場の主要プレイヤーには、Alibaba Cloud、Microsoft、Nutanix、Teradata、Google LLC、Amazon Web Services, Inc.、IBM Corporation、SAP SE、MongoDB, Inc.、Oracleが含まれ、各社は大規模なトランザクションおよび分析ワークロードをサポートするためにクラウドネイティブアーキテクチャと自動化機能を拡大しています。これらの企業は、拡張されたスケーラビリティ、強化されたセキュリティフレームワーク、AIおよびマルチクラウドエコシステムとの広範な統合を通じて競争しています。北米は、BFSI、通信、ヘルスケア、デジタルコマース全体での急速なクラウド移行に支えられ、2024年に38%のシェアで主要地域として浮上し、イノベーションと採用を推進し続けるグローバルハイパースケーラーの強力な存在に支えられています。
市場の洞察
- リレーショナルデータベースサービス市場は2024年に707.4億米ドルに達し、2032年までに1789.3億米ドルに達すると予測されており、予測期間中に年平均成長率12.3%で成長しています。
- 成長はクラウド移行の増加、リアルタイム分析のニーズ、BFSI、小売、通信におけるトランザクション負荷の増加によって推進され、企業は自動化された、安全で高可用性のデータベースシステムに向かっています。
- 主要なトレンドには、マルチクラウドアーキテクチャの広範な採用、AI駆動のデータベース自動化、パフォーマンスとコンプライアンスを強化する業界特化型データプラットフォームの需要増加が含まれます。
- 競争は、主要ベンダーがグローバルデータセンターネットワークを拡大し、セキュリティ機能を強化し、ハイブリッド統合を改善する中で激化し、クラウドベースの展開が市場をリードし、最大のセグメントシェアを占めました。
- 北米は強力なデジタルインフラに支えられ、38%の地域シェアを保持し、アジア太平洋はSME間での急速な採用とクラウドネイティブ企業アプリケーションへの投資増加により最も急速に成長しました。
市場セグメンテーション分析:
タイプ別
インメモリデータベースは、2024年に約48%のシェアでタイプセグメントを支配し、リアルタイム分析、より高速なトランザクション処理、デジタルプラットフォーム全体でのレイテンシー削減の需要増加によって推進されました。銀行、eコマース、通信の企業は、動的なワークロードに迅速にスケーリングをサポートするこれらのツールを好みました。ディスクベースのデータベースは、低コストで構造化されたストレージを必要とするレガシーシステムで安定した使用を維持し、「その他」のカテゴリは、混合分析および運用ニーズに採用されたハイブリッドおよび目的別エンジンを通じて成長しました。
- 例えば、グローバルなフィンテック企業であるMisys(現在はFinastraの一部)は、GridGainのインメモリコンピューティングプラットフォームを使用して取引データを処理し、従来のディスクベースのアプローチと比較して大幅なパフォーマンス向上を達成しました。
エンドユーザー別
BFSIは2024年にエンドユーザーセグメントで約34%のシェアを占め、高ボリュームのトランザクションシステムとデータの完全性およびコンプライアンスに対する厳しい要件に支えられました。金融機関は、詐欺検出ワークフロー、顧客分析、デジタルバンキング業務を管理するために高度なリレーショナルデータベースサービスを採用しました。IT&テレコムおよび小売&eコマースはデジタルプラットフォームがユーザートラフィックを拡大するにつれて採用を拡大し、ヘルスケアおよび製造業は患者データ管理、サプライチェーントラッキング、生産計画のための使用を増加させました。
- 例えば、IT&テレコムおよび小売&eコマースはデジタルプラットフォームがユーザートラフィックを拡大するにつれて採用を拡大し、ヘルスケアおよび製造業は患者データ管理、サプライチェーントラッキング、生産計画のための使用を増加させました。
導入別
クラウドベースの導入は2024年に導入セグメントで約63%のシェアを占め、スケーラブルで管理されたデータベースサービスへの急速な移行によって推進されました。組織はインフラストラクチャコストを削減し、自動バックアップを改善し、アプリケーションのグローバルなアクセス性を簡素化するためにクラウドモデルを選択しました。オンプレミスのデータベースは、規制されたセクターや厳しいデータ居住性と制御を必要とするレガシーワークロードを持つ組織で需要を維持しました。クラウドネイティブアプリケーションの成長、マルチリージョンの可用性、使用量に応じた支払いモデルは、クラウドセグメントのリーダーシップを強化し続けました。
主要な成長ドライバー
スケーラブルなデータ管理の需要増加
デジタルサービスの急速な拡大により、BFSI、テレコム、小売、ヘルスケアなどのセクターでスケーラブルなリレーショナルデータベースシステムの必要性が増加しました。企業は現在、支払い、サプライチェーン、接続デバイス、オンライン取引を通じてより大きな構造化データセットを生成しています。この成長は、重いインフラ投資なしで高可用性、リアルタイム処理、シームレスなスケーリングを提供するリレーショナルデータベースサービスの採用を企業に促しました。クラウドプラットフォームは、メンテナンスの手間を減らし、導入をスピードアップする管理サービスを提供することでこのシフトを強化しました。分析と自動化の利用が増加する中で、安定したデータ構造の必要性も高まり、リレーショナルエンジンはこれをうまくサポートしています。デジタルワークロードが増加するにつれて、スケーラブルなRDSプラットフォームは、データの速度、信頼性、コンプライアンスを向上させ、現代のアプリケーションをサポートするのに役立ち続けます。
- 例えば、Amazon AuroraはAWS上の管理されたリレーショナルデータベースサービスであり、ストレージを自動的にスケール(10GB単位で)し、手動のストレージプロビジョニングの必要を排除します。
企業全体でのクラウド移行の増加
企業がより良い柔軟性、コスト効率、運用の信頼性を追求する中で、グローバルなクラウド導入が加速しました。多くの企業が、パフォーマンスを合理化するために、レガシーのオンプレミスシステムからクラウドホストのリレーショナルデータベースサービスにミッションクリティカルなワークロードを移行しました。この移行により、ハードウェアの支出が削減され、チームはインフラの維持ではなく、コア開発タスクにより多くの時間を割くことができました。クラウドベースのRDSプラットフォームは、自動バックアップ、マルチリージョンレプリケーション、迅速なフェイルオーバーを通じて回復力も向上させました。SaaSプラットフォーム、リモートワーク、分散アプリケーションの急速な普及により、クラウド管理データベースの需要がさらに高まりました。企業がデジタルオペレーションを拡大する中で、クラウド移行はリレーショナルデータベースサービスの採用を促進する主要な要因であり続けています。
- 例えば、Amazon Auroraのグローバルデータベースアーキテクチャは、通常30秒未満でのクロスリージョンスイッチオーバー操作をサポートしており、企業はAWSリージョン間でミッションクリティカルなデータベースを最小限のダウンタイムで移行することができます。
分析とリアルタイムインサイトの利用拡大
組織は分析、ビジネスインテリジェンス、リアルタイムの意思決定に対する注力を強化し、リレーショナルデータベースサービスの需要を高めました。現代のアプリケーションは、報告、予測、運用監視のために安定した構造化データモデルに依存しています。RDSプラットフォームは、高速なクエリパフォーマンス、最適化されたインデックス、可視化と分析のための統合ツールでこれらのニーズをサポートします。リアルタイムのインサイトは、小売、銀行、製造業などの分野で顧客体験と運用精度を向上させました。データ駆動型戦略の高まりと高いパフォーマンス期待により、企業は迅速なクエリ、強力な一貫性、信頼性のある分析出力をサポートするリレーショナルデータベースシステムへの投資を続けています。この傾向は長期的な市場成長の主要な推進力であり続けています。
主要なトレンドと機会
データベース運用におけるAIと自動化の統合
AI駆動の自動化は、ベンダーがデータベースチューニング、セキュリティアップデート、ワークロードバランシングのための自己最適化機能を導入する中で強い勢いを得ました。自動化ツールは現在、クエリパターンを監視し、異常を検出し、インデックスの改善を推奨します。これらの機能により、手動管理が削減され、企業は増大するデータセット全体で一貫したパフォーマンスを維持できます。AIの統合は、疑わしい活動を特定し、アクセス制御を強化することでセキュリティも強化しました。自動化が進む中で、リレーショナルデータベースプラットフォームは、管理を簡素化し、稼働時間を改善する「自律運転」システムへと進化し続けています。
- 例えば、Oracle AI Database 26ai(次世代AIネイティブデータベース)は、そのSQLエンジンと深く統合され、エージェンティックAIワークフロー、ベクトル検索、リレーショナルデータ内での異常検出を実行し、ミッションクリティカルなシステム全体でAI駆動の運用と自己管理を可能にします。
マルチクラウドおよびハイブリッドアーキテクチャの採用拡大
企業はベンダーロックインを減らし、回復力を向上させるために、マルチクラウドおよびハイブリッドセットアップをますます採用しています。これらのアーキテクチャにより、企業は複数のクラウドプラットフォームでリレーショナルデータベースを実行したり、クラウドとオンプレミスシステムを組み合わせて柔軟な展開を行うことができます。マルチクラウド戦略は、より良い災害復旧、ワークロード分散、コンプライアンス管理をサポートします。ベンダーは、クロスプラットフォームの互換性、統一ダッシュボード、シームレスなデータ移動のためのツールを提供することで対応しました。この傾向は、RDSプロバイダーがより相互運用可能で適応性のあるサービスを提供する新たな機会を生み出しています。
- 例えば、Cockroach DB は、単一の論理クラスターで複数のクラウド(AWS、GCP、Azure)にまたがって本番環境に展開され、地理的に分散した SQL 操作を可能にしています。
業界特化型データプラットフォームの拡大
デジタルバンキング、医療記録、eコマースのパーソナライズ、通信料金請求など、業界特有のワークフロー向けに設計されたリレーショナルデータベースサービスの需要が高まりました。ベンダーは、組み込みのコンプライアンスツール、最適化されたスキーマ、業界特化の分析を備えたオーダーメイドのエンジンを提供し始めました。これらのソリューションは、企業が厳しい規制およびパフォーマンス要件を満たしながら、導入を加速するのに役立ちます。より多くの業界が複雑な業務をデジタル化するにつれて、専門の RDS プラットフォームは大きな成長の機会を提供します。
主要な課題
セキュリティとコンプライアンス要件の高まり
企業は、データ漏洩や不正アクセスから機密データを保護するための圧力が高まっています。BFSI、医療、政府などのセクターは、データ保護法、暗号化標準、監査管理に厳格に準拠する必要があります。分散型でクラウドホストされた環境全体でこれらの要件を管理することは、特にサイバー攻撃が高度化する中で複雑になります。ベンダーは、アイデンティティ管理、暗号化、アクセス監視を含むセキュリティ機能を継続的に更新する必要があります。グローバルなコンプライアンス規則を満たすことは、プロバイダーとエンドユーザーの両方にとって持続的な課題です。
レガシーシステムの統合と移行の複雑さ
多くの組織は、最新の RDS プラットフォームに移行するのが難しい、大規模で古いオンプレミスデータベースに依存しています。これらのシステムには、カスタムコード、古いスキーマ、限られたドキュメントが含まれることが多く、移行リスクが増大します。データ転送、ダウンタイム、互換性の問題が採用を遅らせ、プロジェクトコストを増加させます。企業はまた、レガシーシステムとクラウドベースのシステムを組み合わせたハイブリッド環境を管理するスキルのギャップにも直面しています。デジタルトランスフォーメーションが加速する中、移行と統合の障害を克服することは、市場拡大の主要な課題として残ります。
地域分析
北アメリカ
北アメリカは、銀行、通信、デジタルコマース全体での強力なクラウド採用により、2024 年にリレーショナルデータベースサービス市場で約 38% のシェアを占めました。米国の企業は、先進的な分析、AI ベースのワークロード、大規模なトランザクションシステムをサポートするために、管理されたデータベースプラットフォームを拡大しました。この地域は、マルチリージョンの可用性ゾーンを拡大し、コンプライアンスフレームワークを強化した主要なクラウドベンダーの存在から恩恵を受けました。レガシー IT システムの近代化の進展と、政府および医療分野での急速なデジタルトランスフォーメーションも需要を後押ししました。カナダの成長するテクノロジーエコシステムも採用を支え、北アメリカをリーディング市場にしました。
ヨーロッパ
ヨーロッパは、金融サービス、製造業、公共部門組織全体でのクラウド移行の拡大に支えられ、2024 年に市場の約 27% のシェアを占めました。GDPR などの厳格なデータ保護法により、安全でコンプライアンスに準拠し、地域にホストされたリレーショナルデータベースサービスの需要が高まりました。ドイツ、フランス、イギリスを含む国々は、デジタルインフラストラクチャとハイブリッドクラウドセットアップに多額の投資を行いました。eコマースの成長、インダストリー4.0の取り組み、国境を越えたデータ共有フレームワークも市場を強化しました。自動化と分析プラットフォームの採用が増加し、ヨーロッパは世界的な需要の重要な貢献者であり続けました。
アジア太平洋
アジア太平洋地域は2024年に約24%のシェアを占め、中国、インド、日本、東南アジアでの急速なデジタル化により最も成長が速い地域であり続けました。拡大するeコマースプラットフォーム、フィンテックサービス、通信ネットワークが、スケーラブルなリレーショナルデータベースシステムへの大きな需要を生み出しました。クラウドサービスプロバイダーは、地域のワークロードとコンプライアンス要件をサポートするために地域データセンターを拡大しました。政府主導のデジタルイニシアチブとAIおよび分析への投資の増加が採用をさらに促進しました。中小企業もパフォーマンスを向上させ、インフラコストを削減するためにクラウドデータベースの使用を加速させ、地域の強力な勢いを推進しました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを獲得し、小売、銀行、通信企業の間でクラウドベースのデータベースサービスの採用が増加しました。ブラジル、メキシコ、コロンビアなどの国々は、管理されたデータベースの導入を促進するデジタルトランスフォーメーションプログラムに投資しました。クラウドプロバイダーは、レイテンシーとコンプライアンスのニーズに対応するために地域インフラを拡大しました。モバイル決済、オンライン小売、分析ツールの利用が増加し、組織は従来のデータベースをアップグレードする必要がありました。採用は中程度にとどまっていますが、接続性の改善と企業の自動化努力の増加が地域の安定した成長を支えると期待されています。
中東・アフリカ
中東・アフリカ地域は2024年に約5%のシェアを保持し、UAE、サウジアラビア、南アフリカでのデジタルモダニゼーションの取り組みに支えられました。政府のクラウドファースト戦略とスマートシティプログラムへの投資の増加が、リレーショナルデータベースサービスの採用を促進しました。BFSI、エネルギー、通信セクターの企業は、運用の信頼性を向上させ、データ処理を安全にするために管理されたデータベースプラットフォームを採用しました。地域のクラウド可用性ゾーンの拡大とグローバルベンダーとのパートナーシップが市場を強化しました。他の地域に比べて採用レベルは低いものの、デジタルインフラへの支出の増加が安定した成長機会を生み出し続けています。
市場セグメンテーション:
タイプ別
- インメモリ
- ディスクベース
- その他
エンドユーザー別
- BFSI
- IT & テレコム
- 小売 & Eコマース
- 製造業
- ヘルスケア
- その他
導入別
- クラウドベース
- オンプレミス
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
リレーショナルデータベースサービス市場の主要プレーヤーであるAlibaba Cloud、Microsoft、Nutanix、Teradata、Google LLC、Amazon Web Services, Inc.、IBM Corporation、SAP SE、MongoDB, Inc.、およびOracleは、クラウドネイティブ機能の拡張、セキュリティの強化、および自動化機能の改善によって競争しています。これらの企業は、高ボリュームのトランザクションおよび分析ワークロードをサポートするために、スケーラブルなアーキテクチャ、マルチクラウド互換性、およびAI駆動の最適化に焦点を当てています。ベンダーは、地域の規制ニーズを満たすために、グローバルデータセンターの拡張、低レイテンシーインフラストラクチャ、および高度なコンプライアンスフレームワークに投資しています。多くのプロバイダーは、レガシーシステムを近代化する企業を引き付けるために、分析、機械学習ツール、および開発プラットフォームとの統合も強化しています。通信事業者、SaaSプロバイダー、および業界特化プラットフォームとの戦略的パートナーシップは、市場のリーチを広げるのに役立ちます。ベンダーがより高速なパフォーマンス、低い運用コスト、およびシームレスな移行ツールを強調するため、競争環境は依然として激しいです。
主要プレイヤー分析
最近の展開
- 2025年11月、マイクロソフトはSQL Server 2025が一般提供(GA)されることを発表しました。これは、オンプレミスとクラウド(Azure SQLの互換性とクロスデプロイメントシナリオ)で一貫して動作するように設計された主要なリレーショナルエンジンリリースです。これは、AzureのリレーショナルデータベースストーリーとハイブリッドDBデプロイメントに影響を与えるプラットフォームレベルの開発です。
- 2025年8月、ニュータニックスはブログ/マーケティング資料を公開し、ニュータニックスデータベースサービス(NDB)を次世代DBaaS(旧称Era)として位置付け、ワンクリックプロビジョニング、人気のSQL/NoSQLエンジンのサポート、およびハイブリッド/オンプレミスコントロールを推進し、管理されたデータベース/プラットフォームサービスで競争するためのニュータニックスの動きを示しました。
- 2025年7月、アリババクラウドは、毎月の「データベース新機能」インフォグラフィック(7月)を公開し、ApsaraDB/PolarDBのさらなる強化とリリースノートをリストし、リレーショナルサービスの月次DB機能のロールアウトとバグ修正のペースを示しました。
レポートのカバレッジ
この調査レポートは、タイプ、エンドユーザー、デプロイメント、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場はすべての主要産業でクラウドネイティブのリレーショナルデータベースの採用が強化されるでしょう。
- AI駆動の自動化がクエリ最適化、セキュリティ監視、パフォーマンスチューニングを向上させます。
- マルチクラウドの利用が拡大し、企業は柔軟性とベンダーロックインの軽減を求めます。
- リアルタイム分析の需要がベンダーに速度、一貫性、スケーラビリティの向上を促します。
- 業界特化型のデータベースソリューションがBFSI、ヘルスケア、通信で注目を集めます。
- 企業がレガシーシステムとクラウド移行のバランスを取る中で、ハイブリッドデプロイメントが重要なままでしょう。
- データガバナンスとコンプライアンス要件が高度なセキュリティ機能への投資を促します。
- グローバルなデータセンターの拡張が低遅延とローカライズされたインフラをサポートします。
- ローコードおよびノーコードプラットフォームとの統合がデータベース開発を簡素化します。
- AIと機械学習モデルの使用が増加し、構造化された信頼性のあるリレーショナルデータの需要が高まります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
リレーショナルデータベースサービス市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間にリレーショナルデータベースサービス市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたリレーショナルデータベースサービス市場のセグメントはどれですか?
リレーショナルデータベースサービス市場の成長を促進している主な要因は何ですか?
リレーショナルデータベースサービス市場の主要企業はどこですか?
どの地域がリレーショナルデータベースサービス市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 リレーショナルデータベースサービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のリレーショナルデータベースサービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 70.74 billion → 2032: USD 178.93 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 リレーショナルデータベースサービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. リレーショナルデータベースサービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるリレーショナルデータベースサービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 リレーショナルデータベースサービス市場市場の成長要因
- 3.3 リレーショナルデータベースサービス市場市場の抑制要因および課題
- 3.4 リレーショナルデータベースサービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 リレーショナルデータベースサービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 リレーショナルデータベースサービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、リレーショナルデータベースサービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 リレーショナルデータベースサービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. リレーショナルデータベースサービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はリレーショナルデータベースサービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 リレーショナルデータベースサービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 リレーショナルデータベースサービス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 リレーショナルデータベースサービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 リレーショナルデータベースサービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新リレーショナルデータベースサービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のリレーショナルデータベースサービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のリレーショナルデータベースサービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のリレーショナルデータベースサービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のリレーショナルデータベースサービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのリレーショナルデータベースサービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のリレーショナルデータベースサービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのリレーショナルデータベースサービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. リレーショナルデータベースサービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
