
市場概要:
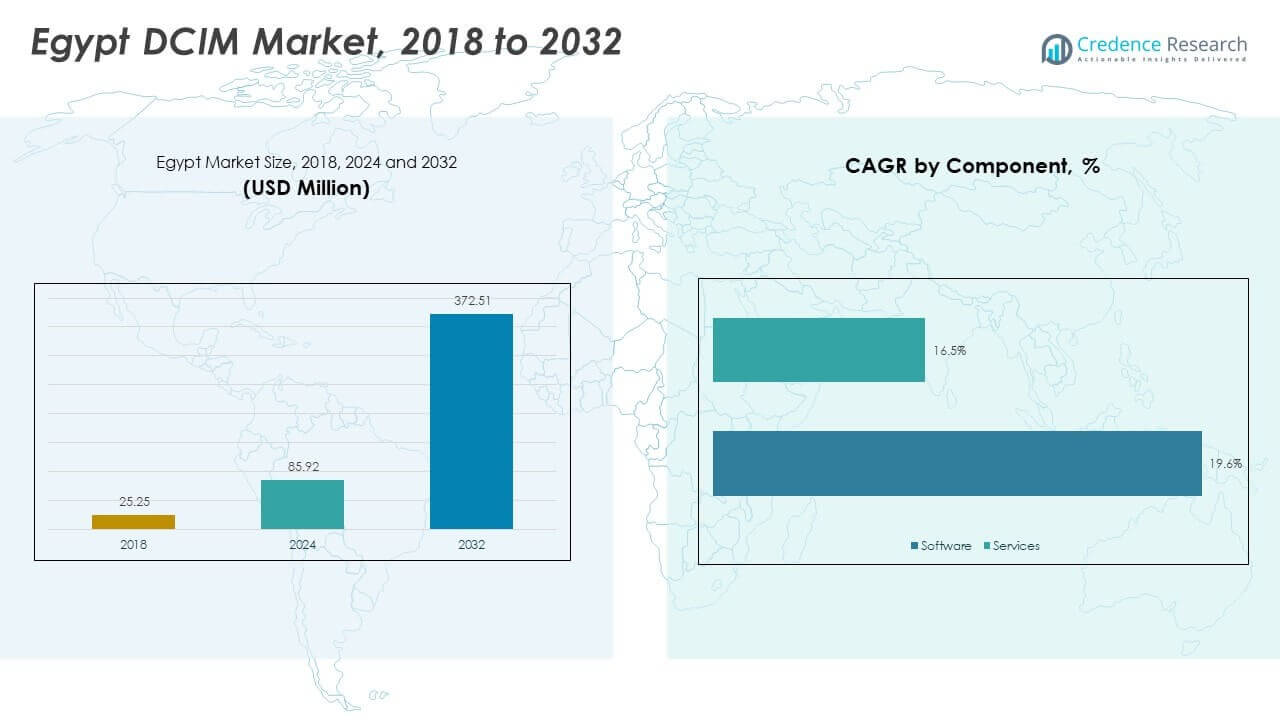
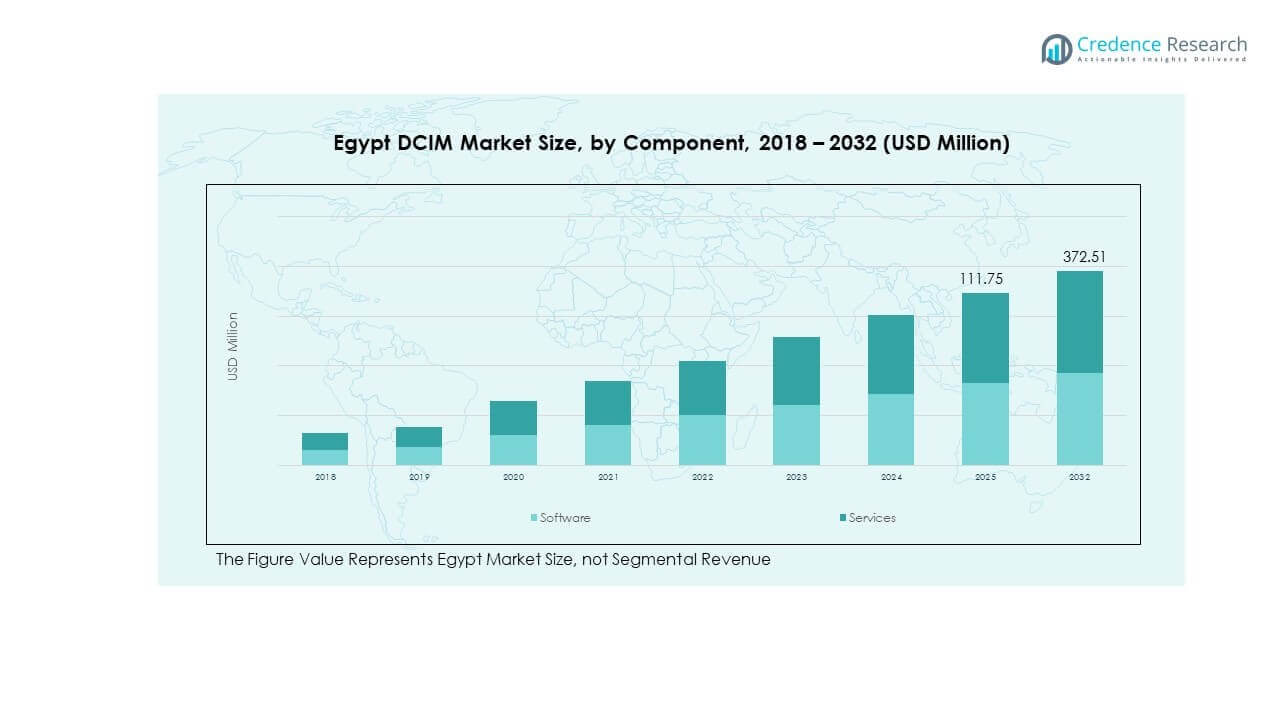
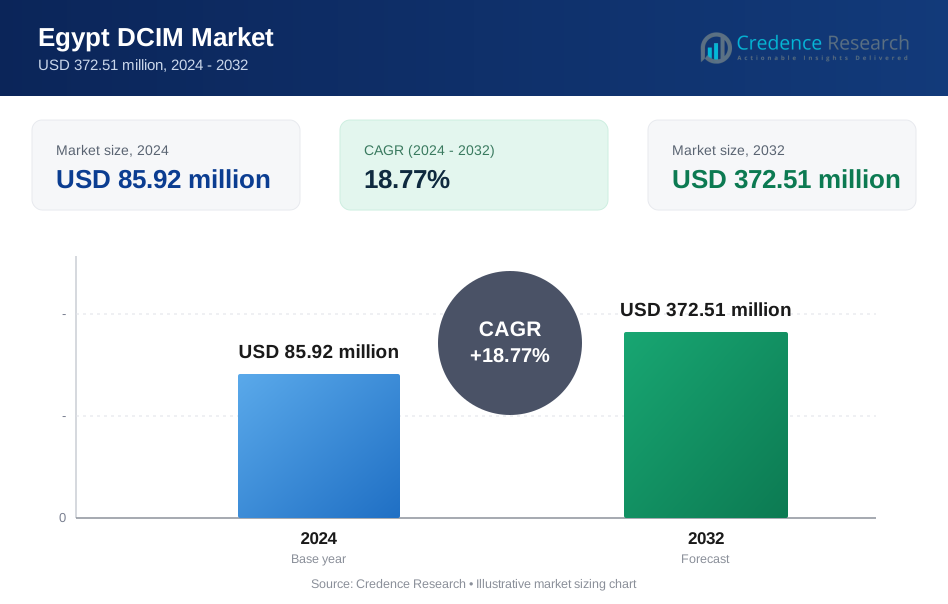
エジプトDCIM市場の規模は、2018年に2,525万米ドルから2024年に8,592万米ドルと評価され、2032年までに3億7,251万米ドルに達すると予測されており、予測期間中のCAGRは18.77%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| エジプトデータセンターインフラストラクチャ管理(DCIM)市場規模 2024 | 8,592万米ドル |
| エジプトデータセンターインフラストラクチャ管理(DCIM)市場、CAGR | 18.77% |
| エジプトデータセンターインフラストラクチャ管理(DCIM)市場規模 2032 | 3億7,251万米ドル |
市場は、エジプトのデジタルトランスフォーメーションアジェンダ、クラウド採用の増加、およびデータセンター投資の増加により拡大しています。企業や公共部門のオペレーターは、インフラの可視性を向上させ、エネルギーコストを削減し、運用効率を向上させるためにDCIMプラットフォームを導入しています。リアルタイム監視、キャパシティプランニング、統合資産管理ソリューションの需要が増加しています。ベンダーは、ハイブリッド展開へのシフト、持続可能性目標、および電力最適化の義務から利益を得ています。全国的なデジタル化プロジェクトやスマートインフラストラクチャの取り組みも、通信、BFSI、コロケーションセグメントでの採用に寄与しています。
大カイロは、データセンター、企業ITハブ、政府施設の集中により、エジプトDCIM市場をリードしています。このサブリージョンは、大規模な展開と近代化の取り組みの大部分を占めています。アレクサンドリアと北部沿岸回廊は、通信インフラとエッジ施設への投資の増加に伴い注目を集めています。スエズ運河経済特区と内陸地域では、物流、産業団地、スマートシティ開発からの活動が増加しています。これらの新興ゾーンは、強力なエネルギーおよび資産管理能力を備えたスケーラブルなDCIMプラットフォームを求めています。地域のダイナミクスは、コア都市ハブから分散型で成長志向のデジタル回廊へのシフトを反映しています。
市場の洞察
- エジプトのDCIM市場は、2018年に2,525万米ドルで評価され、2024年には8,592万米ドルに上昇し、2032年には3億7,251万米ドルに達すると予測されており、CAGRは18.77%です。
- 大カイロとギザは、企業、通信、政府のインフラが密集しているため、地域シェアの55〜58%を占め、続いてアレクサンドリアが沿岸の接続性と通信ハブに支えられた20〜22%を占めています。スエズ運河経済特区は、産業および物流に支えられたデジタル成長の恩恵を受け、20〜23%を占めています。
- スエズ運河と内陸地域は、グリーンフィールドデータセンターの開発とスマートシティ投資に支えられ、20〜23%のシェアを持つ最も成長が速いゾーンを表しています。
- ソフトウェアは、2024年にエジプトのDCIM市場の約60〜62%を占め、電力監視、容量管理、分析プラットフォームの採用によって推進されています。
- サービスは、ソフトウェアの16.5%に対して19.6%のCAGRでより速く成長し、通信、BFSI、公共部門のクライアントの間でマネージドサービスと統合が勢いを増しています。
市場の推進要因
政府主導のデジタルインフラプロジェクトがデータセンターの大規模な拡張を促進
エジプト全土の政府プログラムは、ITインフラとクラウドコンピューティングへの投資を増加させています。これらのイニシアチブは、監視とエネルギー管理プラットフォームを備えたスケーラブルなデータセンターの需要を生み出します。エジプトのDCIM市場は、新しい施設が包括的なインフラの可視性を必要とするため、この勢いから利益を得ます。政府当局は、稼働時間、フォールトトレランス、および電力最適化を優先しており、これらはすべてDCIMプラットフォームが提供します。省庁や公共機関にサービスを提供するデータセンターは、しばしばローカル制御機能を義務付けます。このシフトは、地域のサービス中断に対するレジリエンスを向上させます。モジュラーでクラウド統合されたDCIMツールを提供するベンダーは、公共部門の入札で早期に勢いを得ます。このセグメントは、セクター全体の市場成長の基準点を設定します。
- 例えば、エジプトの通信情報技術省(MCIT)は、2024年4月にアインサフナ高速道路沿いに政府データとクラウドコンピューティングセンターを開設し、23,500平方メートルの敷地に10,000平方メートルのアクティブインフラを持ち、中央省庁のデータとAIアプリケーションをサポートしています。
電力効率目標がインテリジェントな熱およびエネルギー管理システムの採用を促進
エジプトの企業は、エネルギー使用に関連する運用コストを削減する圧力に直面しています。DCIMシステムは、熱パターンを分析し、負荷分散を最適化することで、施設が電力料金を削減するのに役立ちます。エジプトのDCIM市場は、電力料金の上昇と容量の課題から力を得ています。大規模なオペレーターは、リアルタイムのデータインサイトに支えられたインテリジェントな冷却システムを展開しています。予測分析は、ハードウェアを損なう熱の急上昇を防ぐのに役立ちます。エネルギー節約目標は、スマートインフラの監視を戦略的優先事項にしています。いくつかのハイパースケールおよびコロケーションプレーヤーは、施設全体にエネルギーダッシュボードを組み込んでいます。これらのソリューションは、LEEDおよびISO基準をサポートし、グリーン認証を受けたデータセンターに競争上の優位性をもたらします。
- 例えば、ラヤデータセンターはカイロでTier III施設を拡張しており、国家デジタルインフラの成長の一環としてエネルギー効率を重視しています。
民間セクターのクラウド移行が統合ITおよび施設監視ツールの必要性を加速
エジプトの銀行、通信、小売業界の企業は、クラウドファーストの運用を拡大しています。クラウドの採用は、データセンター運営者に対して稼働時間と可視性の維持を求める圧力を増しています。エジプトのDCIM市場では、レガシーシステムを管理されたインフラストラクチャに移行する企業からの需要が高まっています。DCIMツールはITと施設のレイヤーをつなぎ、プロバイダーがスペース、電力、コンピュート資産を一緒に管理するのを助けます。運営者は、サーバーの健康状態とともに環境条件を追跡する統一されたダッシュボードを必要としています。これらの機能は、企業契約におけるSLA遵守に不可欠です。ハイブリッドデプロイメントを持つ企業も、サイト間のリソース使用を追跡するためにDCIMを使用しています。システムインテグレーターは、業界固有のワークフローとセキュリティポリシーに合わせてプラットフォームをカスタマイズします。
コロケーションサービスの成長は、マルチテナント環境をサポートするためのスケーラブルなDCIMプラットフォームを必要とします
エジプトのコロケーションプロバイダーは、中小企業や地域サービス企業の間で注目を集めています。共有インフラストラクチャモデルは、テナント固有の監視のために高度なDCIMソリューションを必要とします。エジプトのDCIM市場は、コロケーション運営者がモジュラーでAPI駆動のプラットフォームを採用することで利益を得ています。テナントは、電力使用量、ラックスペース、熱性能の可視性を求めています。カスタムレポートツールは透明性とサービスの差別化を向上させます。コロケーションハブは国際的なクラウドプロバイダーにもサービスを提供し、インフラストラクチャの制御に複雑さを加えています。詳細なアクセス制御と請求統合を備えたスケーラブルなDCIMプラットフォームが高い需要を持っています。テナントのセルフサービスポータルをサポートするベンダーは、成長するコロケーションネットワークの中で好まれています。
市場動向
AI統合DCIMプラットフォームは予測保守と故障防止を強化します
ベンダーは、予測を改善するためにDCIMプラットフォームにAIと機械学習を組み込んでいます。アルゴリズムは過去の機器の動作を分析し、故障や異常な負荷を予測します。エジプトのDCIM市場は、この変化に対応しており、特にミッションクリティカルな施設で顕著です。予測保守は、計画外のダウンタイムとサービス中断を減少させます。これらのプラットフォームは、データインサイトを使用してアラート、診断、解決プロセスを自動化します。エネルギー消費、温度変動、気流の異常は継続的に追跡されます。これにより、機器のライフサイクル管理とコスト計画が改善されます。運営者は、手動介入の削減、問題のトリアージの効率化、運用リスクの低減から利益を得ます。
- 例えば、シュナイダーエレクトリックのEcoStruxure Asset Advisorは、クラウドを介して重要な電気資産に接続し、リアルタイムの監視を行い、潜在的な機器問題の早期警告を可能にするイベント通知を送信します。
エッジデータセンターの成長は、軽量でリモートファーストのDCIMソリューションの需要を刺激します
エッジコンピューティングは、カイロ以外の地域で拡大しており、IoTやモバイルバンキングのような低遅延アプリケーションをサポートしています。これらのサイトはしばしば小規模でリモート管理されており、コンパクトでクラウドネイティブなDCIMツールが必要です。エジプトのDCIM市場は、リモートコントロール機能を備えた軽量なデプロイメントを提供することでこのトレンドに適応しています。モバイルダッシュボードとAI支援アラートを備えたソリューションは、分散型オペレーションをサポートします。技術者は現場にいなくてもリアルタイムの施設メトリクスにアクセスできます。クラウドネイティブツールは、インフラストラクチャのオーバーヘッドを削減しながら可視性を維持します。ベンダーは、コンテナ化されたインストールと柔軟なライセンスモデルに焦点を当てています。エッジ運営者は、複雑な機能セットよりも稼働時間、セキュリティ、最小のセットアップ時間を重視します。
スマートグリッドおよび再生可能エネルギー資産とのDCIM統合が重要性を増しています
データセンターは、太陽光やバッテリー貯蔵などの再生可能エネルギー源を統合し、グリッドの不安定性を相殺しています。スマートDCIMプラットフォームは、エネルギーミックス、ソースの切り替え、バッテリー効率をリアルタイムで追跡します。エジプトのDCIM市場は、施設がスマートメーターやソーラーコントローラーを組み込むことでこのトレンドを反映しています。プラットフォームは、電力の質、電圧の変動、グリッドのフェイルオーバーを監視します。負荷分散ツールは、非重要な操作をオフピークや太陽光の時間帯にシフトします。これらの機能は、運営者が政府のクリーンエネルギーの規制に準拠するのを助けます。DCIMは、再生可能エネルギーの消費を検証することで電力購入契約をサポートします。スマートグリッドシステムのためのオープンAPIを提供するベンダーは、持続可能性を重視するクライアントからの関心を集めています。
増大するサイバーセキュリティの脅威が役割ベースの制御を備えた安全なDCIM展開への関心を促進
HVACやUPSコントローラーを含む運用技術システムへのサイバー攻撃がセキュリティの懸念を引き起こしています。DCIMベンダーは現在、多層アクセス制御、暗号化通信、監査ログを組み込んでいます。エジプトのDCIM市場は、この動きから利益を得ており、重要な施設が強力なサイバーセキュリティの遵守を求めています。設計上安全なプラットフォームは、電力や冷却システムの操作を避けるのに役立ちます。役割ベースのアクセスは、運営者が許可された資産のみを管理することを保証します。物理的アクセス制御や生体認証システムとの安全な統合が標準になりつつあります。クライアントは、NISTやISO 27001に準拠した中央集権的なログ記録と侵害検出を要求しています。政府や金融プロジェクトには、セキュリティが強化されたDCIMを提供するベンダーが好まれます。
- 例えば、NlyteのDCIMソフトウェアは、ISO 27001のような標準に準拠したマルチサイト運用のための役割ベースのアクセス制御と中央集権的なログ記録を提供します。
市場の課題分析
断片化されたインフラとレガシーシステムが古い施設でのDCIMの相互運用性を制限
エジプトの多くの施設は、依然としてレガシーの冷却、電力、アクセス制御システムを運用しています。これらを現代のDCIMプラットフォームと統合することは、重大な技術的課題を引き起こします。エジプトのDCIM市場は、運営者がハードウェアインターフェースを改造またはアップグレードしなければならないときに摩擦が生じます。独自の通信プロトコルは、シームレスな相互運用性を妨げることがよくあります。施設管理者は、限られた予算やダウンタイムの懸念から変更に抵抗するかもしれません。古い建物はまた、統一されたデータ収集に必要な構造化ケーブルが不足しています。これらの制約は、展開の複雑さと統合のタイムラインを増加させます。ベンダーは、後方互換性のあるアダプターと広範なカスタマイズを提供しなければならず、それが採用を遅らせ、コストを増加させます。
熟練した人材の不足が効果的なDCIMの実施とリアルタイム監視を妨げる
DCIMソフトウェア、分析、インフラ運用に熟練した専門家のプールは限られています。このギャップは、現代の施設でも展開の効果を低下させます。エジプトのDCIM市場は、スキルの不足により投資の回収が遅れています。多くの技術者は、IT、HVAC、電力システムをカバーする統合プラットフォームの経験が不足しています。熟練した運営者がいなければ、組織は予測保守やワークロードバランシングのような高度な機能を活用できません。アウトソーシングはコストを増加させ、重要なアラートへの対応時間を遅らせます。ベンダーは、市場の階層全体での広範な採用をサポートするために、地域に特化したトレーニングプログラムを提供する必要があります。
市場機会
ハイパースケールおよびモジュラー型データセンターの増加がカスタムDCIMソリューションの強い需要を提供
ハイパースケールおよびプレハブモジュラー施設の継続的な開発は、DCIM導入の新たな道を開きます。エジプトのDCIM市場は、迅速に展開できる環境に合わせたスケーラブルなソリューションを提供する機会を見出しています。これらのセットアップには、柔軟な監視、資産追跡、エネルギー最適化モジュールが必要です。モジュラーライセンスとプラグアンドプレイセンサーサポートを提供するベンダーは注目を集めています。地元のシステムインテグレーターは、設計および試運転サービスとDCIMを組み合わせることで拡大できます。AIワークロードとクラウドネイティブアプリケーションの成長は、展開されたプラットフォームの将来のアップグレードをサポートします。
スマートシティと国家デジタル化プロジェクトが公共部門のDCIM導入の範囲を拡大
スマートシティ、電子行政、公共クラウドホスティングを含む国家デジタルインフラストラクチャの取り組みには、堅牢なデータセンターが必要です。エジプトのDCIM市場は、これらの開発を活用して市民ITハブ全体のインフラストラクチャ監視を提供できます。公共部門のクライアントは、ローカライズされたサポートを備えた安全で標準に準拠したツールを求めています。新しいデジタルIDシステム、電子健康プラットフォーム、金融包摂アプリはすべて、管理されたデータ環境に依存しています。政府認定およびエネルギー効率の高いプラットフォームを提供するベンダーは、調達サイクルでの可視性を高めます。これらのプロジェクトは、安定した契約と地元のエコシステム開発を通じて長期的な市場の成熟をサポートします。
市場セグメンテーション分析
コンポーネント別
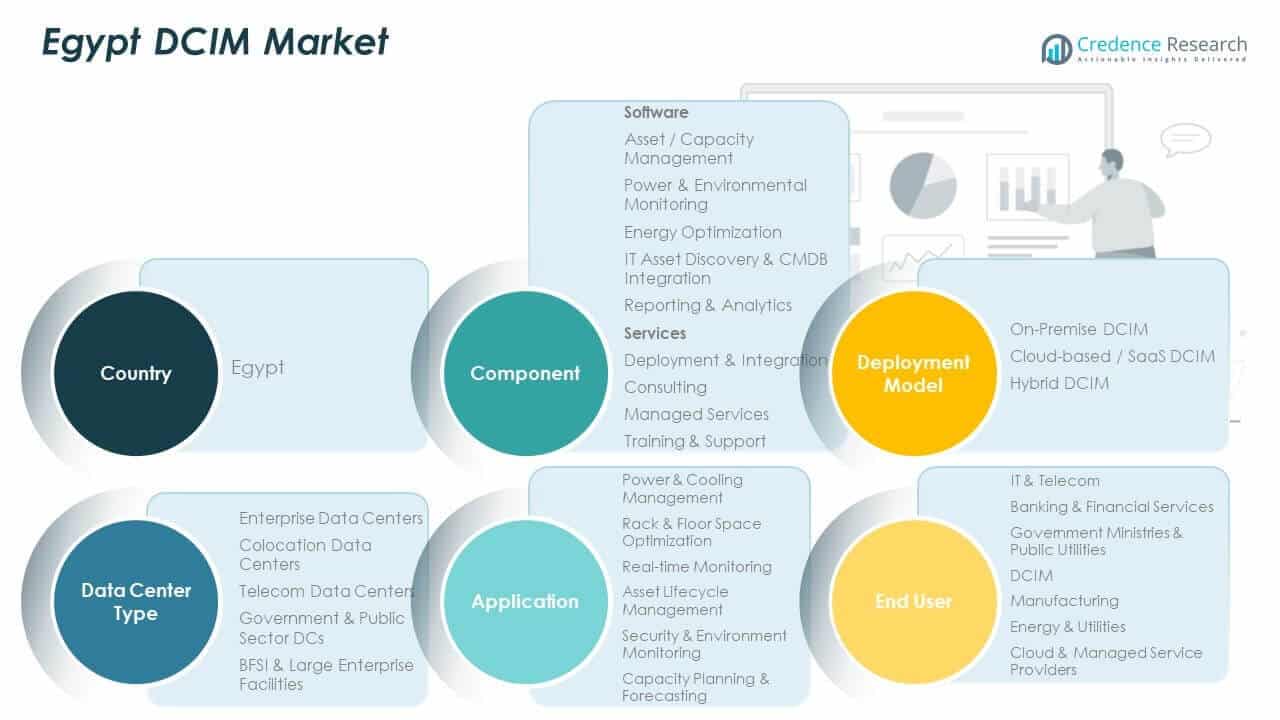
エジプトのDCIM市場は、可視性と制御を向上させるソフトウェア主導のソリューションに対する強い需要を示しています。ソフトウェアツールは、資産と容量の管理、電力と環境の監視、およびエネルギー最適化をサポートします。これらのプラットフォームは、CMDB統合と分析ダッシュボードを通じてIT資産を追跡するのに役立ちます。報告機能は、監査準備と運用上の意思決定をサポートします。サービスは、展開とシステム調整の際に重要な役割を果たします。コンサルティングと統合は、既存のインフラストラクチャとの互換性を確保します。マネージドサービスは、社内のスキルが限られている場合の日常業務をサポートします。トレーニングとサポートは、長期的なプラットフォームの利用を改善します。
- 例えば、シュナイダーエレクトリックのEcoStruxure ITプラットフォームは、中東の大規模な通信データセンター全体でリアルタイムの監視をサポートし、顧客の展開はしばしば1,000を超える監視資産を超え、ミッションクリティカルな環境で99.999%に近い稼働率を達成しています。
展開モデル別
エジプトのDCIM市場は、オペレーター間で多様な展開の好みを反映しています。オンプレミスDCIMは、ローカルデータ制御を必要とするセンシティブな環境で依然として関連性があります。クラウドベースおよびSaaS DCIMプラットフォームは、より迅速な展開と低い初期コストのために注目を集めています。これらのモデルは、分散型またはエッジ施設を持つオペレーターに適しています。ハイブリッドDCIMの採用は、コンプライアンスとスケーラビリティのニーズをバランスさせる企業で増加しています。ハイブリッドモデルは、レガシーシステムからの段階的な移行を可能にします。この柔軟性は、段階的な近代化戦略をサポートします。すべてのモデルをサポートするベンダーは、より広い受け入れを得ます。
データセンタータイプ別
エジプトのDCIM市場は、さまざまなデータセンターフォーマットの異なるニーズに対応しています。エンタープライズデータセンターは、内部効率と資産追跡に焦点を当てています。コロケーションデータセンターは、テナントレベルの監視と請求の可視性を必要とします。通信データセンターは、稼働時間と電力の回復力を優先します。政府および公共部門のDCは、セキュリティとコンプライアンス管理を重視します。BFSIおよび大規模エンタープライズ施設は、高可用性と監査対応の報告を求めます。各データセンタータイプは、カスタマイズされたDCIM構成を推進します。ベンダーは、運用の複雑さに基づいて機能の深さを調整します。
用途別
エジプトのDCIM市場は、施設全体での幅広い用途から恩恵を受けています。電力と冷却管理は、コアの使用ケースとして残ります。ラックと床面積の最適化は、容量効率をサポートします。リアルタイム監視は、障害や熱リスクへの対応を改善します。資産ライフサイクル管理は、アップグレードと交換の計画を支援します。セキュリティと環境の監視は、重要なインフラストラクチャを保護します。容量計画と予測は、長期的な拡張を導きます。これらのアプリケーションは、運用および戦略的目標の両方をサポートします。
- 例えば、PanduitのPanView iQシステムは、数百のセンサーを通じてリアルタイムの障害検出と資産監視を可能にし、エンタープライズデータセンター内での迅速な診断とプロアクティブなライフサイクル管理をサポートします。
エンドユーザー別
エジプトのDCIM市場は、幅広いエンドユーザーをサポートしています。ITおよび通信事業者は、規模と稼働時間のニーズから採用をリードしています。銀行および金融サービスは、コンプライアンスと回復力のためにDCIMに依存しています。政府省庁および公共公益事業は、国家デジタルシステムを保護するために使用しています。製造業は、自動化とデータワークロードをサポートするためにDCIMを展開しています。エネルギーと公益事業は、電力分析と信頼性を重視しています。クラウドおよびマネージドサービスプロバイダーは、サービス保証のためにDCIMに依存しています。
セグメンテーション
コンポーネント別
- ソフトウェアには以下が含まれます
- 資産/容量管理
- 電力&環境監視
- エネルギー最適化
- IT資産発見&CMDB統合
- 報告&分析
- サービスには以下が含まれます
- 展開&統合
- コンサルティング
- マネージドサービス
- トレーニング&サポート
導入モデル別
- オンプレミスDCIM
- クラウドベース/ SaaS DCIM
- ハイブリッドDCIM
データセンタータイプ別
- エンタープライズデータセンター
- コロケーションデータセンター
- 通信データセンター
- 政府&公共部門DC
- BFSI&大規模エンタープライズ施設
用途別
- 電力&冷却管理
- ラック&床面積最適化
- リアルタイム監視
- 資産ライフサイクル管理
- セキュリティ&環境監視
- 容量計画&予測
エンドユーザー別
- IT & テレコム
- 銀行 & 金融サービス
- 政府省庁 & 公共ユーティリティ
- DCIM
- 製造業
- エネルギー & ユーティリティ
- クラウド & マネージドサービスプロバイダー
地域分析
大カイロとギザ都市圏
エジプトのDCIM市場は、大カイロとギザに非常に集中しており、全国需要の約55–58%を占めています。このサブリージョンは、企業、政府、テレコム、コロケーションデータセンターの密度が最も高いです。金融機関と公共部門のITハブが、監視とエネルギー最適化プラットフォームの安定した採用を推進しています。主要なファイバールートへのアクセスを持つ接続ハブとしてのカイロの役割がDCIMの採用を強化しています。運営者は、密集した施設での稼働時間、コンプライアンス、電力効率を優先しています。クラウド対応およびハイブリッドDCIMプラットフォームの早期採用から恩恵を受けています。この地域ではベンダーの存在感とシステムインテグレーターの活動が最も強いです。
アレクサンドリアと北部沿岸回廊
アレクサンドリアと北部沿岸回廊は、市場シェアの約20–22%を占めています。この地域は、海底ケーブル陸揚げステーションや港湾主導のデジタルインフラに近いため、重要性が増しています。テレコム事業者とクラウドサービスプロバイダーは、レイテンシーに敏感なワークロードをサポートするために地域施設を拡大しています。この地域のデータセンターは、沿岸気候条件のため、電力監視と冷却効率に焦点を当てています。エジプトのDCIM市場は、このサブリージョンでリアルタイム監視ツールの採用が増加しています。運営者は、段階的な容量拡張をサポートするスケーラブルなソリューションを好みます。成長は安定していますが、大規模プロジェクトにおいては選択的です。
スエズ運河地帯と新興内陸地域
スエズ運河経済地帯と新興内陸地域は、総需要の約20–23%を占めています。これらの地域は、物流、産業、スマートインフラプロジェクトからの関心を集めています。政府支援のデジタルゾーンは、現代的なDCIMプラットフォームを必要とする新しいデータセンターの建設を支援しています。エネルギーとユーティリティの運営者は、電力集約型施設の採用を推進しています。設計段階からDCIM統合が始まるグリーンフィールド開発から恩恵を受けています。採用率は着実に上昇していますが、都市部よりは低いままです。長期的な成長は、インフラと熟練労働力の可用性に依存しています。
主要プレイヤー分析
- シュナイダーエレクトリック,
- ファーウェイ,
- ヴァーティブ,
- シーメンス,
- Nlyte Software / Sunbird DCIM,
競争分析
エジプトのDCIM市場は、グローバルなソフトウェアベンダー、地域のシステムインテグレーター、ニッチなサービスプロバイダーが混在しています。国際的なプレイヤーは、先進的な分析、AI駆動の監視、スケーラブルなプラットフォームでリードしています。地域のインテグレーターは、ローカライズされた導入、カスタマイズ、継続的なサポートサービスを通じて競争しています。競争はソフトウェアの能力、統合の柔軟性、サイバーセキュリティの準備に集中しています。ベンダーはクラウド互換性とハイブリッド導入サポートを通じて差別化しています。価格モデルはプロジェクトの規模とサービスの深さに基づいて変動します。大手プレイヤーは、長期契約を通じてハイパースケール、政府、通信プロジェクトをターゲットにしています。中堅企業は、モジュラーソリューションを求める企業やコロケーションオペレーターに焦点を当てています。社内スキルが限られている場合、マネージドサービスが注目を集めています。DCIMベンダーとデータセンタービルダーの間のパートナーシップは、市場のリーチを強化します。認証、コンプライアンスサポート、トレーニングプログラムがベンダー選定に影響を与えます。デジタルインフラへの投資が全国的に拡大する中、競争の激しさは増し続けています。
最近の展開
- 2025年9月、シュナイダーエレクトリックはエジプトでのセキュアパワーイノベーションデーイベントで新しい電力ソリューションを発表し、デジタルトランスフォーメーションと持続可能なインフラをサポートする先進システムを紹介しました。
- 2025年4月、シュナイダーエレクトリックはエジプトの電力・再生可能エネルギー省と戦略的パートナーシップを締結し、シャルム・エル・シェイク制御センターおよびミニヤと南デルタの追加配電センターをデジタル変革し、EcoStruxure技術で電力網の効率を向上させました。
- 2024年12月、エジプトの通信・情報技術省はUAE投資省と1GWのデータセンタープロジェクトで協力するための覚書(MoU)を締結しました。このパートナーシップは、ビジョン2030の下でエジプトのデジタルトランスフォーメーションを支援し、DCIM統合施設のインフラを強化します。
- 2024年12月、Africa50はRaya Data Center(RDC)に4290万ドルの投資を行い、同社の評価額を3500万ドルとする2500万ドルの資金調達ラウンドの一環として42.9%の株式を取得しました。この資金は、カイロのRDCのTier IIIデータセンターを拡張し、2025年初頭に新しいグリーンフィールドサイトを開発するために使用され、DCIMが重要な役割を果たすエジプトのデジタルエコシステムを強化します。
レポートのカバレッジ
この調査レポートは、コンポーネント、導入モデル、データセンタータイプ、アプリケーション、エンドユーザーに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- スマートシティの取り組みとデジタル政府プログラムは、統合されたDCIMプラットフォームへの持続的な需要を生み出します。
- カイロや沿岸地域でのデータセンター投資の増加は、公共および民間部門全体での市場拡大を促進します。
- ハイブリッド展開モデルは、セキュリティ、柔軟性、スケーラビリティのバランスを求める運営者によって主流となります。
- DCIMシステムにおけるAI対応の分析は、予測保守、容量計画、電力最適化のために採用が進むでしょう。
- コロケーションとエッジデータセンターは、テナントレベルの制御と監視機能を備えたモジュール型DCIMソリューションの需要を促進します。
- 通信、BFSI、クラウドサービスプロバイダーは、ミッションクリティカルなワークロード要件のため、引き続き採用をリードします。
- グリーンデータセンタースタンダードと電力コストの上昇は、大規模キャンパス全体でエネルギー効率の高いDCIMプラットフォームの需要を押し上げます。
- 地元のシステムインテグレーターとマネージドサービスプロバイダーは、コンサルティングとサポートサービスを通じて市場での存在感を強化します。
- 地域のDCIMイノベーションは、ベンダーとのパートナーシップやスマートグリッドおよび再生可能エネルギーシステムとの統合から利益を得ます。
- OTサイバーセキュリティの脅威が増加する中で、セキュリティが強化された役割ベースのアクセス機能は、ベンダー選定において不可欠になります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
エジプトのDCIM市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、エジプトのDCIM市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にエジプトのDCIM市場セグメントの中で、どのセグメントが最も大きなシェアを持っていましたか?
エジプトのDCIM市場の成長を促進している主な要因は何ですか?
エジプトのDCIM市場の主要企業はどこですか?
2024年にエジプトのDCIM市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 エジプトDCIM市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のエジプトDCIM市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 85.92 million → 2032: USD 372.51 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 エジプトDCIM市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. エジプトDCIM市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるエジプトDCIM市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 エジプトDCIM市場市場の成長要因
- 3.3 エジプトDCIM市場市場の抑制要因および課題
- 3.4 エジプトDCIM市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 エジプトDCIM市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 エジプトDCIM市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、エジプトDCIM市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 エジプトDCIM市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. エジプトDCIM市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はエジプトDCIM市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 エジプトDCIM市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 エジプトDCIM市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 エジプトDCIM市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 エジプトDCIM市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新エジプトDCIM市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のエジプトDCIM市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のエジプトDCIM市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のエジプトDCIM市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のエジプトDCIM市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのエジプトDCIM市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のエジプトDCIM市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのエジプトDCIM市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. エジプトDCIM市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
