
市場概要:
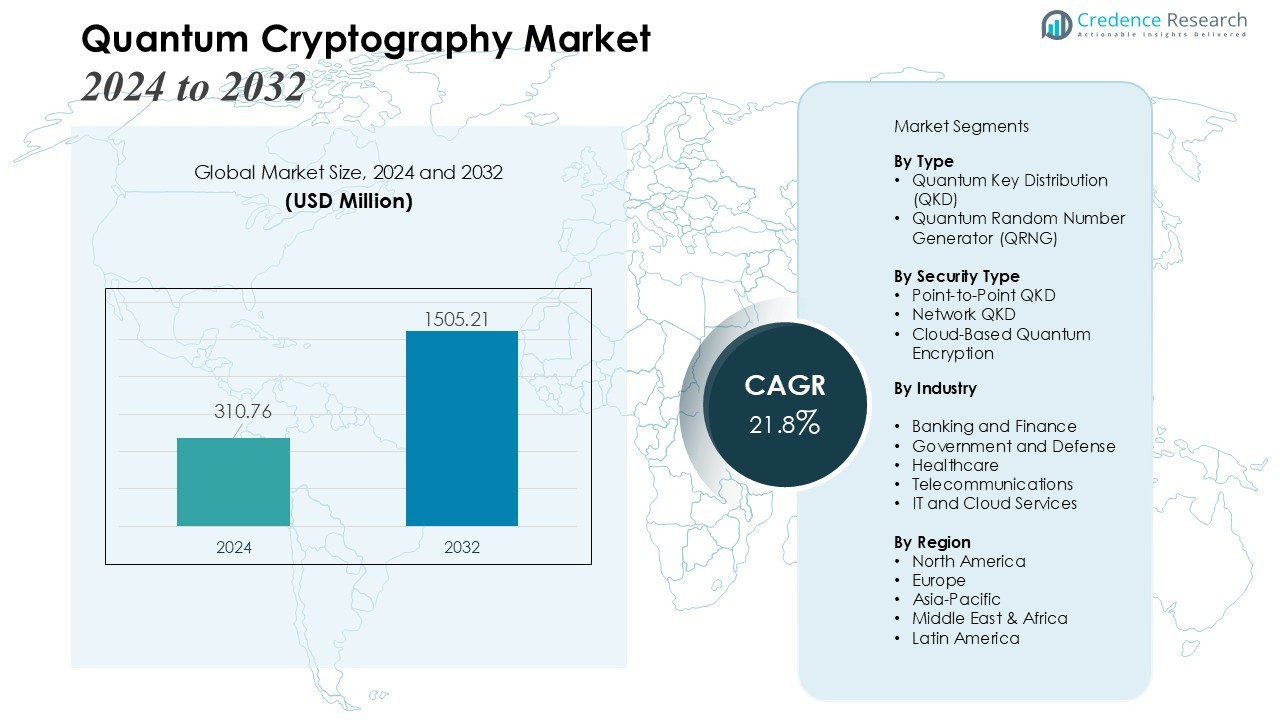
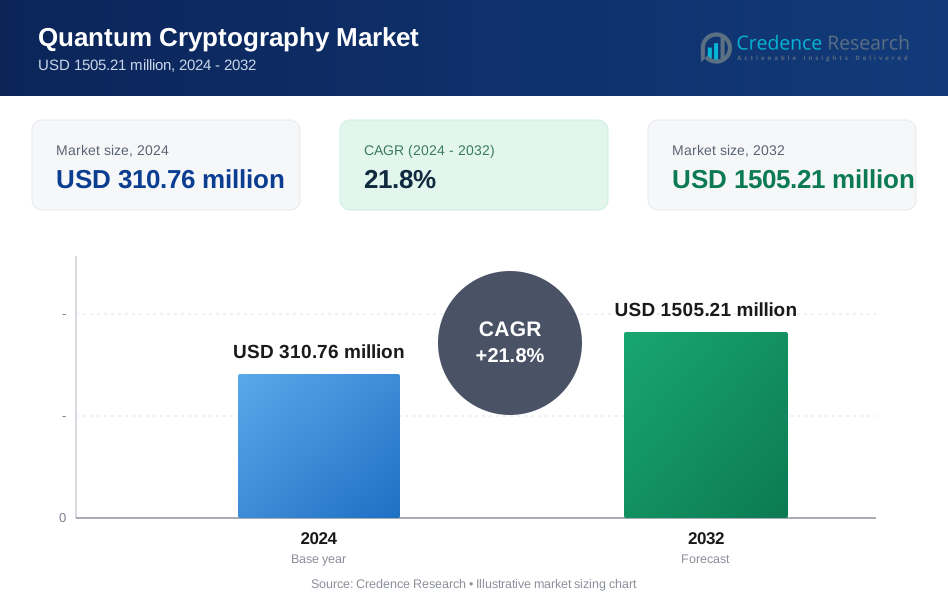
量子暗号市場の規模は、2024年に3億1076万米ドルと評価され、予測期間(2024年~2032年)において年平均成長率(CAGR)21.8%で2032年までに15億521万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 量子暗号市場規模 2024 | 3億1076万米ドル |
| 量子暗号市場, CAGR | 21.8% |
| 量子暗号市場規模 2032 | 15億521万米ドル |
この成長は、サイバーセキュリティの脅威の増大と、進化する量子コンピューティング能力に対する従来の暗号化の不十分さによって推進されています。金融、防衛、通信、政府を含むさまざまなセクターの組織が、機密データと通信を保護するために、量子鍵配送(QKD)やその他の量子安全技術などの量子セキュア通信ソリューションをますます採用しています。さらに、クラウドサービスの展開の拡大、IoTデバイスの普及、厳格なデータプライバシー規制が量子暗号の需要をさらに促進しています。
地域的な観点からは、北米が現在市場を支配しており、量子研究への高い投資、強力なサイバーセキュリティインフラ、量子イニシアティブに対する強力な政府の支援がその要因です。一方、アジア太平洋地域は、サイバーセキュリティ意識の高まり、産業全体での技術採用の増加、量子通信インフラへの投資の加速により、最も急成長している地域として浮上しています。
市場の洞察:
- 量子暗号市場の規模は2024年に3億1076万米ドルと評価され、2032年までに15億521万米ドルに達すると予測されており、予測期間(2024-2032年)中に21.8%のCAGRを示しています。
- サイバー攻撃やデータ漏洩の増加により、組織は特に量子鍵配送(QKD)を用いた量子セキュアソリューションを採用し、金融、医療、政府部門での機密情報を保護しています。
- 量子コンピューティングの進歩は従来の暗号化手法を脅かし、長期的なデータセキュリティのための先見的な保護策として量子暗号の需要を高めています。
- 金融、防衛、通信、政府などの高セキュリティ産業は主要な採用者であり、安全な通信、規制遵守、リスク軽減に焦点を当てています。
- 政府や民間企業は、量子インフラ、研究、協力的なエコシステムに多額の投資を行い、量子暗号ソリューションのスケーラブルな展開を可能にしています。
- 市場は、高い実装コスト、レガシーシステムとの複雑な統合、技術的制限、進化する規制フレームワークのために課題に直面しており、普及の遅れを招く可能性があります。
- 地域的には、北米が42%の市場シェアを持ち、ヨーロッパが28%、アジア太平洋が25%を占めており、研究への投資、サイバーセキュリティ意識、量子通信ネットワークにおける戦略的イニシアチブによって推進されています。
 市場の推進要因:
サイバーセキュリティの脅威の増加が量子セキュアソリューションへの移行を促進
サイバー攻撃やデータ漏洩の急速な増加により、組織は従来の暗号化手法を再考するようになっています。多くのセクターがデータの機密性、完全性、プライバシーに対する持続的な脅威に直面しています。この文脈において、量子暗号、特に量子鍵配送(QKD)は、物理法則に基づくセキュリティを提供し、従来または量子を利用した攻撃者による解読に対して実質的に免疫を持っています。このシフトは、金融、医療、政府システムを含む機密データを扱う企業からの需要を促進しています。
- 例えば、ジュネーブ大学、ID Quantique、Corning Incorporatedの協力により、2018年の実験室実験で光ファイバーを介した量子鍵配送(QKD)の記録距離421キロメートル(262マイル)を達成し、その結果をPhysical Review Lettersに発表しました。
量子コンピューティング能力の向上が従来の暗号化を脅かす
量子コンピューティングの進歩により、従来の暗号アルゴリズム(RSA、ECCなど)が時代遅れまたは解読可能になるリスクが加速しています。この差し迫った脅威により、企業や国家の関係者は将来の量子攻撃に耐性のある暗号化技術を求めています。したがって、量子暗号は長期的なデータセキュリティのための先見的な保護策として戦略的な重要性を増しています。
- 例えば、IBMの量子プロセッサは2023年後半のCondorシステムで1,121キュービットを達成し、物理キュービット(1,000以上)の業界初の規模を示しましたが、これらの能力はRSA-2048暗号化に対する即時の脅威をもたらすものではありません。Shorのアルゴリズムを使用するには、ミリオン単位の高品質でエラー修正された論理キュービットを持つフォールトトレラントな量子コンピュータが依然として必要です。
金融、政府、防衛、通信などの高セキュリティセクターからの需要の急増
機密性が高く、ミッションクリティカルなデータを管理する業界は、通信や取引を保護するために量子暗号技術をますます採用しています。金融機関、防衛機関、通信事業者、政府機関が主要な需要の推進力を表しています。安全な通信、規制遵守、リスク軽減に重点を置くことで、量子暗号化の市場受容が強化されています。
量子インフラ、研究開発、協力的エコシステムへの投資の増加
世界中の政府や民間企業は、量子技術の研究、インフラの構築、量子通信ネットワークの開発に資源を割り当てています。これらの投資は、量子暗号化ソリューションの拡大と既存システムへの統合を支援します。量子技術企業、通信プロバイダー、研究機関間のパートナーシップは、採用と商業化をさらに加速させます。
市場動向:
QKDネットワークとハイブリッドセキュリティ展開の大規模な拡大
量子鍵配送(QKD)ネットワークの展開は、世界的に勢いを増しています。多くの都市圏が現在、パイロットQKDネットワークをホストしており、さらに多くの設置が進行中です。通信、金融、重要インフラのオペレーターは、既存の光ファイバーや衛星チャンネルを介してQKDをますます有効にしています。量子安全な暗号化と古典的なプロトコルを組み合わせたハイブリッドセキュリティフレームワークへの移行は、組織がレガシーシステムを完全に刷新することなく最先端の保護を統合するのに役立ちます。この傾向は、量子暗号技術のアクセス性を広げ、より安全な通信への段階的な移行をサポートします。
- 例えば、インドの国家量子ミッションの下でQNu Labsは、光ファイバーを介して500 kmのQKDネットワークを達成し、国内で最長のデモンストレーションを記録しました。
量子安全なクラウドサービスとエンタープライズグレードの暗号化提供の台頭
クラウドプラットフォームや大企業は、分散データネットワークやリモートアクセスシステムを保護するために、量子耐性のある暗号化と鍵管理ソリューションを組み込み始めています。多くの組織が社内に量子の専門知識を欠いているため、管理された量子セキュリティサービスの需要が増加しています。このシフトは、従来の暗号化が量子コンピューティングの進展からの脅威に直面する可能性があることを認識したものです。銀行、医療、通信などの業界は、進化する規制への準拠と安全なデータ伝送を優先し、採用をリードしています。この動きは、量子暗号技術をニッチな展開から主流のサイバーセキュリティアーキテクチャへと引き上げます。
- 例えば、Thalesの製品はPQC対応であり、NISTによって標準化のために選ばれたCRYSTALS-Kyber(ML-KEM)やFALCONのようなアルゴリズムを活用して、量子安全な機能をサポートしています。
市場課題分析:
高い実装コストとインフラの複雑さが普及を制限
量子暗号市場は、量子ハードウェア、安全なネットワーク、特殊な機器のための高い初期投資要件により、重大な障害に直面しています。多くの組織は、既存のレガシーシステムと量子暗号化を統合する際に課題に直面しています。QKDネットワークと量子通信インフラを管理および維持するには、熟練した人材が必要です。業界全体でのプロトコルの標準化が限られているため、展開がさらに複雑になります。これらの要因は、量子安全なソリューションの需要が増加しているにもかかわらず、採用を遅らせています。組織は、強化されたサイバーセキュリティの長期的な利益とコスト考慮をバランスさせる必要があります。
技術的制限と規制の不確実性が市場拡大を妨げる
量子暗号は、敏感なハードウェアと精密な条件に依存しており、長距離や悪環境条件下での性能に影響を与える可能性があります。高忠実度の光子源と検出器が必要であり、スケーラビリティとカバレッジを制限します。量子通信の規制枠組みはまだ開発中であり、コンプライアンス保証を求める企業に不確実性をもたらしています。異なる量子システムと古典的システムの相互運用性は依然として課題です。企業は、効果的で信頼性のある量子暗号化戦略を実施するために、これらの技術的および法的制約を乗り越えなければなりません。
市場機会:
金融、医療、政府部門からの需要拡大が成長の可能性を提供
量子暗号市場は、高セキュリティ産業からの需要増加により大きな機会を提供します。金融、医療、政府機関は、機密データを保護し、進化する規制に準拠するために高度な暗号化を求めています。これにより、重要なネットワーク上での安全な通信と取引が可能になり、サイバー攻撃やデータ漏洩のリスクが軽減されます。量子安全ソリューションの認知度の高まりが、企業および公共部門全体での採用を促進しています。デジタルトランスフォーメーションの取り組みが進む中、既存インフラへの量子暗号の統合をさらに支援します。スケーラブルで相互運用可能なソリューションを提供する企業は、重要な市場シェアを獲得できます。
量子通信技術の革新とグローバルな共同イニシアチブ
衛星ベースのQKDやハイブリッド量子-古典ネットワークを含む量子通信の進展が、市場成長の道を開きます。これにより、より長距離および多様なネットワークアーキテクチャ間での安全なデータ伝送が可能になります。世界中の政府や民間組織からの投資が研究開発を促進し、量子暗号ソリューションの商業化を加速させています。技術企業、通信事業者、研究機関間の協力的な取り組みがエコシステムを強化します。量子安全クラウドサービスと企業向け暗号化提供の拡大が新たな収益源を開きます。継続的な技術革新が、新興地域の市場参加者に持続的な機会を保証します。
市場セグメンテーション分析:
タイプ別
量子暗号市場は、主に量子鍵配送(QKD)と量子乱数生成器(QRNG)に分類されます。QKDは、従来および量子駆動のサイバー攻撃に対抗する高度に安全な通信チャネルを提供する能力から市場を支配しています。これにより、企業や政府機関は高い信頼性で機密データを交換できます。QRNGは採用が少ないものの、暗号鍵のために真にランダムな数を生成することで安全な暗号操作をサポートします。両タイプの需要は、サイバーセキュリティ要件と複数のセクターにおけるデジタルトランスフォーメーションの取り組みに伴い増加しています。
- 例えば、IITデリーの科学者たちは、非常に低い量子ビット誤り率で標準の通信ファイバーを使用して380 kmの信頼ノードフリーQKDを達成しました。
セキュリティタイプ別
セキュリティタイプによる市場セグメンテーションには、ポイントツーポイントQKD、ネットワークQKD、クラウドベースの量子暗号化が含まれます。ポイントツーポイントQKDは、2つのノード間の安全な直接通信のために大きな採用を持っています。ネットワークQKDは、複数のエンドポイントが量子セキュア通信を共有できるようにすることで、都市または地域ネットワーク全体でのより広範な展開をサポートします。クラウドベースの量子暗号化は、スケーラブルでコスト効果の高いソリューションを求める企業の間で注目を集めています。これは、データの機密性を高い水準で維持しながら、既存のITインフラとの統合を可能にします。
- 例えば、IITデリーの科学者たちは、非常に低い量子ビット誤り率で、標準の通信ファイバーを使用して380kmの信頼ノードフリーQKDを達成しました。
業界別
主要な業界セグメントには、銀行と金融、政府と防衛、医療、通信が含まれます。銀行と金融は、安全な取引の必要性と規制の遵守のため、採用をリードしています。政府と防衛部門は、機密情報と国家インフラを保護するために多額の投資を行っています。医療分野は、患者データと研究記録を保護するために量子暗号を利用しています。通信プロバイダーは、ネットワーク全体で安全なデータ伝送を確保するために実装しています。全体として、業界固有の要件が適応された採用を推進し、多様なアプリケーションで市場の成長を強化しています。
セグメンテーション:
タイプ別
- 量子鍵配送(QKD)
- 量子乱数生成器(QRNG)
セキュリティタイプ別
- ポイントツーポイントQKD
- ネットワークQKD
- クラウドベースの量子暗号化
業界別
- 銀行と金融
- 政府と防衛
- 医療
- 通信
- ITとクラウドサービス
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカは量子研究とサイバーセキュリティインフラへの強力な投資でリード
北アメリカは、技術採用と投資におけるリーダーシップを反映して、世界の量子暗号市場の42%を占めています。研究プログラムとパイロットQKDネットワークへの強力な資金提供が、この地域の成長を支えています。これにより、金融、防衛、重要インフラ部門の組織が高度な暗号化ソリューションを採用できるようになります。高いサイバーセキュリティ意識と支援的な規制フレームワークが採用をさらに加速させます。主要な技術プロバイダーの存在と戦略的パートナーシップが、複数の業界にわたる展開を強化しています。継続的な革新が、北アメリカの市場リーダーとしての地位を強化しています。
ヨーロッパは安全な通信ネットワークと規制遵守に焦点を当てる
ヨーロッパは、データ保護規制と安全な通信に重点を置いて、世界の量子暗号市場の28%を占めています。金融、医療、政府サービスなどの分野での採用を促進しています。EU諸国と民間企業の協力プロジェクトが、地域のQKDインフラを進展させています。研究とパイロットプログラムへの投資が、技術の成熟度と相互運用性を向上させています。この地域は、熟練した労働力と高度な通信ネットワークから利益を得ており、多様なユースケースでの採用を支援しています。積極的な規制基準が市場拡大を促進しています。
アジア太平洋は戦略的イニシアチブで急成長する市場として浮上
アジア太平洋地域は、政府および企業による量子技術への投資により、世界の量子暗号市場の25%を占めています。これは、通信、銀行、防衛部門におけるソリューションの展開を促進します。中国、日本、韓国を含む国々は、QKDネットワークの開発を積極的に進め、大規模な研究プログラムを支援しています。デジタル化の進展、サイバーセキュリティ意識の向上、インフラ開発が新興経済国での採用を促進しています。グローバルな技術企業との協力により、地域の能力と知識移転が強化されます。戦略的イニシアチブと強い市場需要により、アジア太平洋地域は重要な成長拠点として位置づけられています。
主要プレイヤー分析:
- QuintessenceLabs(オーストラリア)
- Quside Technologies(スペイン)
- MagiQ Technologies(米国)
- 東芝デジタルソリューションズ株式会社(日本)
- QNu Labs Private Limited.(インド)
- KETS QUANTUM SECURITY LTD.(英国)
- LuxQuanta Technologies S.L.(スペイン)
- Quantum Xchange.(米国)
- ID Quantique(スイス)
- Qrypt(米国)
- Terra Quantum(スイス)
- QuSecure, Inc.(米国)
競争分析:
量子暗号市場は非常に競争が激しく、主要プレイヤーは技術革新、戦略的パートナーシップ、量子通信ネットワークの拡大に注力しています。主要企業にはID Quantique、東芝株式会社、QuintessenceLabs、MagiQ Technologies、Qubitekk、QuintessenceLabsが含まれます。これにより、量子鍵配送(QKD)ソリューション、クラウドベースの量子暗号化、ハイブリッドセキュリティ提供の継続的な開発を通じて市場の成長が促進されます。企業は、ソリューションの性能、スケーラビリティ、相互運用性を向上させるために研究開発に投資しています。通信事業者、政府機関、企業クライアントとの協力により、市場での存在感が強化され、採用が加速されます。競争戦略には、地域拡大、特許取得、パイロットプロジェクトや量子ネットワークイニシアチブへの参加も含まれます。継続的な革新と戦略的提携により、企業は金融、防衛、医療、通信部門における進化するセキュリティニーズを満たしながら、リーダーシップポジションを維持します。
最近の展開:
- 2025年10月、QuintessenceLabs、CSIRO、AARNetは、シドニーのCSIROのMarsfieldサイトで、標準光ファイバーを使用したqOptica連続変数QKDを用いて、12.7 kmの量子セキュアリンクをライブで実証し、実用的な量子サイバーセキュリティのための強力な秘密鍵レートを達成しました。
- 2025年4月、QNu Labsは、量子安全なセキュリティソリューションで重要なインフラを保護するためのプラットフォーム「Q-Shield」を発表しました。
レポートのカバレッジ:
この調査レポートは、タイプ、セキュリティタイプ、産業および地域に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約に関する洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する産業の動向、規制の状況、技術の進歩についても探ります。外部要因やイタリアの経済変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 量子暗号は、世界中の企業および政府のサイバーセキュリティ戦略の重要な要素となるでしょう。
- 金融、医療、防衛、通信を含む機密データを扱うセクターでの採用が増加するでしょう。
- 組織は、データ保護を強化するために、既存のITおよびクラウドインフラと量子暗号を統合するでしょう。
- ハイブリッド量子-古典ネットワークの開発により、レガシーシステムを置き換えることなく、より広範な展開が可能になります。
- 衛星ベースの量子鍵配送(QKD)の進展により、長距離での安全な通信が可能になります。
- 研究開発への投資の増加により、スケーラブルでコスト効果の高い量子暗号ソリューションの商業化が加速します。
- 量子安全通信のための規制枠組みと国際標準がより明確になり、市場拡大をサポートします。
- 技術提供者、通信事業者、研究機関間の戦略的パートナーシップが量子暗号エコシステムを強化します。
- 新興経済国は、デジタル化、サイバーセキュリティ意識、インフラ開発の向上に伴い、採用を増加させるでしょう。
- 光子源、検出器、乱数生成器を含む量子デバイスの継続的な革新が、次世代の暗号化能力と市場成長を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
量子暗号市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
量子暗号市場は予測期間中にどのような年平均成長率で成長すると予想されていますか?
量子暗号市場の成長を促進している要因は何ですか?
2024年に量子暗号市場で最も大きなシェアを持っていた地域はどこですか?
どの地域が量子暗号の最も急成長している市場として浮上していますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 量子暗号市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の量子暗号市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 310.76 million → 2032: USD 1505.21 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 量子暗号市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 量子暗号市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における量子暗号市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 量子暗号市場市場の成長要因
- 3.3 量子暗号市場市場の抑制要因および課題
- 3.4 量子暗号市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 量子暗号市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 量子暗号市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、量子暗号市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 量子暗号市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 量子暗号市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は量子暗号市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 量子暗号市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 量子暗号市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 量子暗号市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 量子暗号市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新量子暗号市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の量子暗号市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の量子暗号市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の量子暗号市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の量子暗号市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの量子暗号市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の量子暗号市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの量子暗号市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 量子暗号市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
