
市場概要
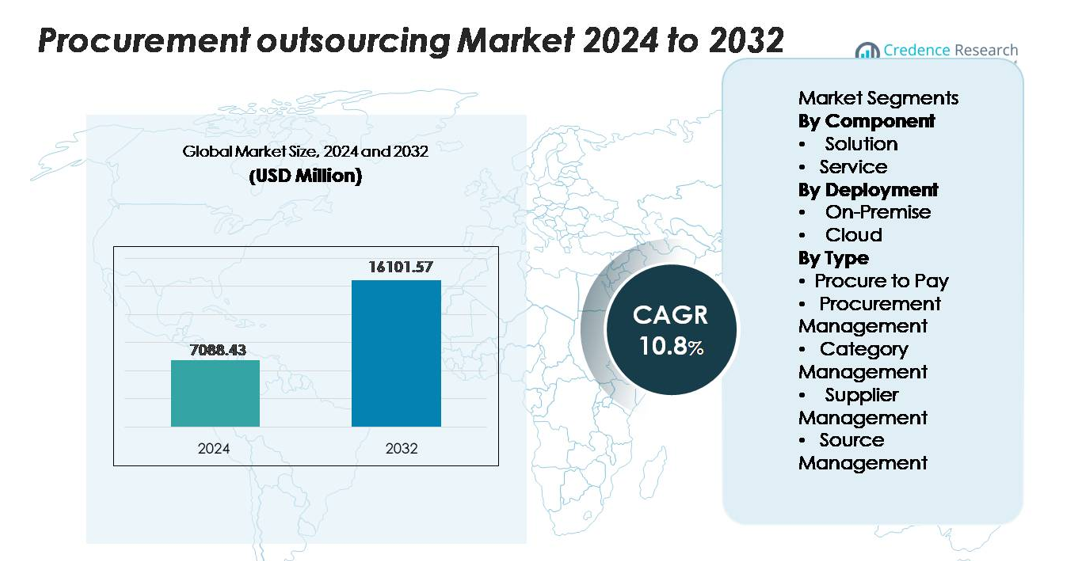
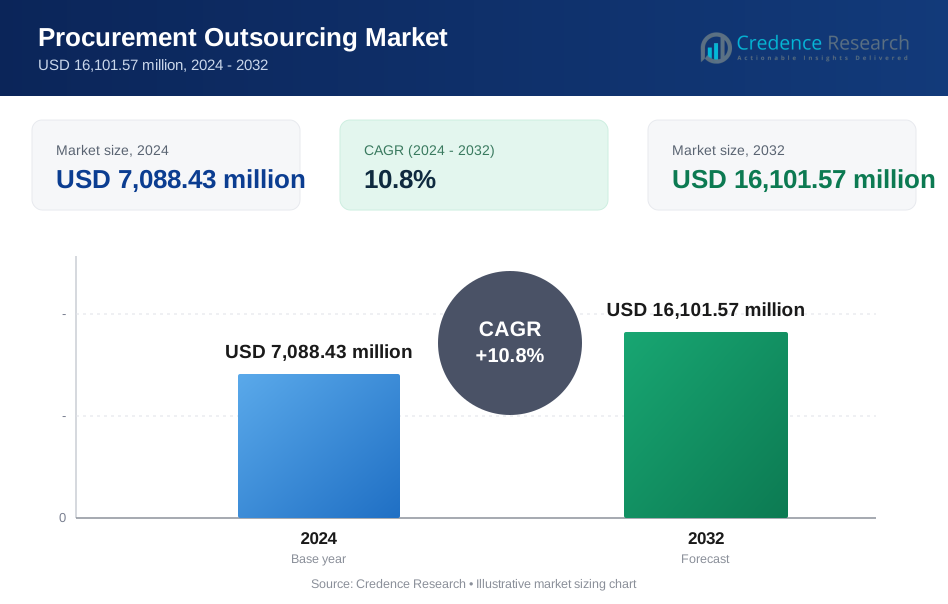
世界の調達アウトソーシング市場は2024年に70億8843万米ドルと評価され、予測期間中に年平均成長率10.8%で拡大し、2032年には161億0157万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 調達アウトソーシング市場 サイズ 2024 | 70億8843万米ドル |
| 調達アウトソーシング市場, CAGR | 10.8% |
| 調達アウトソーシング市場 サイズ 2032 | 161億0157万米ドル |
調達アウトソーシング市場は、Accenture、IBM、Genpact、Infosys BPM、Wipro、GEP、Capgemini、TCS、HCLTech、WNSといった主要企業によって形成されており、それぞれが高度な調達、カテゴリ管理、調達から支払いまでの自動化サービスを提供しています。これらの企業は、デジタル調達プラットフォーム、分析駆動型の意思決定、グローバルデリバリーセンターを活用して、企業全体の変革を支援しています。北米は約34%のシェアで市場をリードしており、成熟したデジタル採用と強力なアウトソーシング浸透に支えられています。一方、ヨーロッパは規制の複雑さとコンプライアンス重視の調達モデルへの需要によって約28%で続いています。アジア太平洋は約25%を占め、供給基盤の拡大と急速なデジタル化により最も成長が速い地域として浮上しています。
市場の洞察
- 世界の調達アウトソーシング市場は2024年に70億8843万米ドルと評価され、予測期間中に年平均成長率10.8%で拡大し、2032年には161億0157万米ドルに達すると予想されています。
- 市場の成長は、コスト最適化、デジタル調達の自動化、サプライヤーリスク管理の需要増加、および大企業や中小企業全体での集中調達モデルへの移行によって推進されています。
- 主なトレンドには、AI対応の調達、インテリジェントオートメーション、ESG統合調達フレームワーク、プロバイダーのパフォーマンスを節約とコンプライアンスの成果に合わせた成果ベースのアウトソーシングモデルの採用が含まれます。
- Accenture、IBM、Genpact、GEP、Wipro、Infosys BPM、Capgeminiといった主要企業が分析駆動型のカテゴリ管理とP2P自動化を拡大する中、競争が激化しています。ソリューションはコンポーネントセグメントで約58%のシェアを占め、クラウド展開が約64%でリードしています。
- 地域別では、北米が34%のシェアを持ち、ヨーロッパが28%、アジア太平洋が25%で続いており、グローバルなサプライチェーン全体での強力なデジタル調達の採用と支出管理イニシアチブの増加を反映しています。
市場セグメンテーション分析:
コンポーネント別
調達アウトソーシング市場では、ソリューションが依然として主要なコンポーネントであり、全体の約58%を占めています。そのリードは、支出分析、契約ライフサイクル管理、サプライヤーリスク評価を単一のアーキテクチャで合理化する統合調達プラットフォームの急速な採用によって推進されています。組織は、手作業を減らし、プロセスの透明性を向上させるスケーラブルなデジタルソリューションを優先しています。一方で、戦略的調達、カテゴリ管理、サプライヤーのオンボーディングなどのサービス提供は、専門的な専門知識を求める企業によって引き続き注目されていますが、ソリューションは自動化、コンプライアンス管理、調達サイクル全体のリアルタイム可視性における強力な役割によりリーダーシップを維持しています。
- 例えば、GEP SMART™は、年間5億件以上の調達取引をグローバルなクライアントベースで処理し、何十万ものアクティブなサプライヤー契約を管理しており、組織がますます依存する大規模、自動化の深さ、エンタープライズグレードのオーケストレーション能力を示しています。
導入別
クラウド導入は、市場の約64%を占め、低い初期費用、容易なスケーラビリティ、迅速な実装、集中ダッシュボードを通じてグローバルな調達チームをサポートする能力によって推進されています。クラウドベースのアウトソーシングプラットフォームは、AI駆動の調達、自動請求書照合、サプライヤーパフォーマンス分析などの高度な機能を統合し、従来のシステムよりも高い効率を実現しています。オンプレミスソリューションは、厳格なデータ居住性と内部管理が必要な高度に規制されたセクターで関連性を保っていますが、デジタルトランスフォーメーションとリモート対応の調達運用への継続的なシフトにより、クラウドが企業全体で好まれる導入モデルとして確固たる地位を築いています。
- 例えば、SAP Business Network(旧SAP Ariba Network)は、5百万以上の接続された企業をサポートし、年間約6兆ドルの商取引を行っており、クラウドネイティブの調達インフラストラクチャでのみ達成可能なボリュームとグローバルな相互運用性を示しています。
タイプ別
調達から支払い(P2P)は、約40%の市場シェアでセグメントをリードしており、要求、承認ワークフロー、請求書照合、支払い処理を含むエンドツーエンドの自動化の需要に支えられています。企業は、取引コストを削減し、手作業のエラーを排除し、標準化されたデジタルフレームワークを通じてコンプライアンスを向上させるためにP2Pプロセスをアウトソースしています。調達管理とサプライヤー管理も、企業がサプライヤーリスク軽減と戦略的調達効率を優先する中で着実に拡大しています。カテゴリ管理とソース管理は、複雑なカテゴリに対する専門知識を求める組織を引き付けますが、P2Pはその高い取引量と運用効率への直接的な影響により、支配的地位を維持しています。
主要な成長要因
コスト最適化とプロセス効率化の必要性の高まり
組織は、測定可能なコスト削減、運用の透明性、合理化された購買ワークフローを達成するために、調達アウトソーシングをますます採用しています。グローバルなサプライチェーンが拡大し、調達カテゴリがより複雑になるにつれて、企業は従来の社内チームを使用して効果的に支出を管理するのに苦労しています。アウトソーシングにより、企業は戦略的調達、契約交渉、カテゴリインテリジェンスに専門知識を持つ専門のサービスプロバイダーを活用でき、直接および間接支出全体で大幅な節約を実現します。集中型調達モデルへの移行は、コンプライアンスの向上と無駄な支出の削減もサポートします。プロバイダーは、自動化された要求処理、デジタル請求書処理、データ駆動型のサプライヤー評価を通じて効率を向上させ、反復的なタスクを排除し、調達サイクルを短縮します。企業がインフレ圧力や供給の混乱の中で回復力がありスケーラブルな調達業務を求める中、コスト最適化は、企業が取引および戦略的調達活動をアウトソーシングすることを促す主要な要因であり続けます。
- 例えば、GEPの公開運用データによると、統合クラウド調達プラットフォームであるGEP SMART™は、年間5億件以上の調達取引を処理し、毎年1,800万件以上の調達イベントを実行しています。
デジタル調達と高度な分析の拡大
急速なデジタルトランスフォーメーションは、調達ライフサイクル全体での自動化、予測分析、リアルタイムの可視性を優先する企業により、調達アウトソーシングの採用を大幅に加速させます。アウトソーシングパートナーは、AI駆動のサプライヤースコアリング、請求書照合のためのロボティックプロセスオートメーション(RPA)、価格や供給リスクを予測するための機械学習モデルなどの高度なツールを展開します。これらの技術は意思決定を強化し、遅延やエラーを引き起こすことが多い手動プロセスへの依存を減らします。高度な分析プラットフォームはまた、支出の分類、コンプライアンスの監視、契約ライフサイクル管理を改善し、戦略的な調達機能がより高い精度で運用できるようにします。組織がデータ中心の調達エコシステムに移行するにつれて、強力な分析能力を持つアウトソーシングプロバイダーは競争上の優位性を得ます。ERPシステム、サプライヤーポータル、支払いネットワーク全体で調達データを統合する能力は効率をさらに強化し、デジタルトランスフォーメーションが調達アウトソーシングの成長の中核的な推進力となっています。
- 例えば、SAPビジネスネットワーク(旧SAP Aribaネットワーク)は、世界最大のB2B取引プラットフォームであり、数百万の取引パートナーを結び付け、年間約6兆米ドルの商取引を促進しています。これには、毎年7億4600万件以上のビジネス商取引が含まれています。
サプライヤーリスク管理とグローバルコンプライアンスへの注力の増加
グローバルなサプライチェーンの混乱と規制の複雑さにより、サプライヤーリスク管理は調達アウトソーシングの重要な推進力となっています。企業はますますアウトソーシングパートナーに依存して、サプライヤーのパフォーマンスを監視し、財務の安定性を評価し、業界標準や地域の貿易規制への準拠を確保しています。アウトソーシングプロバイダーは、第三者監査、ESG評価、継続的なリスクスコアリングを統合した構造化されたサプライヤーリスクフレームワークを実施し、組織を混乱、非準拠の罰則、または評判の損害から保護します。彼らの多地域サプライヤー評価の能力は、規制が大きく異なる多様な市場で活動する企業をサポートします。企業はまた、倫理的な調達、反贈収賄コンプライアンス、労働基準の監視におけるプロバイダーの専門知識から利益を得ています。グローバルな調達ネットワークがますます細分化され不安定になるにつれて、構造化された積極的なサプライヤーガバナンスの必要性がアウトソーシングされた調達機能の広範な採用を促進しています。
主要なトレンドと機会
AI対応の調達とインテリジェントオートメーションの採用拡大
調達アウトソーシングを形作る最も重要なトレンドの1つは、AI駆動のプラットフォームとインテリジェントオートメーションの採用の加速です。アウトソーシングパートナーは、契約分析のための自然言語処理(NLP)、自動調達イベントのためのAIボット、需要予測のための予測エンジンをますます統合しています。これらの機能は手動介入を減らし、調達サイクルを短縮し、サプライヤー評価の精度を向上させます。会話型調達インターフェース、認知分析、自律的な購買システムの台頭は、アウトソーシングプロバイダーがより戦略的な価値を提供するための大きな機会を生み出します。アジャイルな調達構造を追求する企業は、調達、注文、請求書発行全体で自動化されたワークフローを調整できるパートナーを好むようになっています。このトレンドはまた、CFOレベルの意思決定と支出ガバナンスをサポートする高度な分析ダッシュボードを提供する機会をプロバイダーに開きます。企業が将来に備えた調達モデルに移行するにつれて、AI対応のアウトソーシング市場は急速に拡大し続けています。
- 例えば、CoupaのAIモデルは、累積で4兆米ドル以上のビジネス支出に基づいて訓練され、毎年数十億の取引データポイントを処理することで、数千の調達カテゴリにわたる正確な異常検出と自動化されたサプライヤーリスクスコアリングを可能にしています。
成果ベースの調達アウトソーシングモデルへのシフト
調達アウトソーシングは、固定されたサービスレベル契約ではなく、測定可能な結果に基づいてサービスプロバイダーを評価する成果ベースのモデルへと進化しています。このシフトにより、プロバイダーは実現された節約、サプライヤーの統合、リスク削減、コンプライアンスの改善などのパフォーマンス指標に結びついた高付加価値のソリューションを提供する機会が生まれます。企業は、単に取引サービスを提供するのではなく、調達結果を向上させることにインセンティブを与える柔軟な商業モデルを好みます。この傾向は、物流、IT調達、施設管理、専門サービスなどの戦略的カテゴリへの関心の高まりと一致し、成果ベースのモデルが効率を向上させます。共同調達やハイブリッドエンゲージメント構造を提供するプロバイダーも、完全に管理を放棄せずにより深い協力を求める企業から利益を得ます。組織がアウトソーシングから測定可能なROIを目指す中で、成果ベースのモデルは信頼、透明性、長期的なプロバイダーパートナーシップを強化します。
- 例えば、GEPのAI対応調達プラットフォームとマネージドサービスは、毎年1,000万件以上の購買および請求書取引を処理します。この能力に加え、数千の調達イベントと年間5250億ドル以上のクライアント支出を管理することで、プロバイダーは実際のシステム容量に裏付けられた取引サイクルの大幅な削減と調達イベントの効率を約束できます。
ESG統合および持続可能な調達実践の拡大
持続可能性の取り組みは、企業が調達決定にESG基準をますます取り入れる中で、調達アウトソーシング企業にとって強力な機会を生み出します。プロバイダーは現在、サプライヤーの排出量、倫理的な調達基準、エネルギー効率の実践、労働コンプライアンスを調達戦略の一環として評価するのを支援しています。アウトソーシングパートナーは、サプライヤーの持続可能性スコアカード、炭素影響評価、循環型調達フレームワークの開発をサポートし、環境パフォーマンスを向上させます。ESGに沿った調達は、製造、FMCG、エネルギー、技術などの規制圧力に直面する業界に特に関連性があります。企業はまた、供給源の多様化、地元サプライヤーの開発促進、サプライチェーン全体のトレーサビリティ向上のためにアウトソーシングパートナーに依存しています。持続可能性が企業の重要な優先事項となる中で、ESG統合調達アウトソーシングの需要は、長期的な成長の大きな機会を生み出します。
主要な課題
データセキュリティ、コンプライアンス、知的財産権の懸念
市場の成長が著しいにもかかわらず、調達アウトソーシングにおいてデータセキュリティとコンプライアンスは依然として大きな課題です。サプライヤー契約、価格ベンチマーク、財務記録を含む機密調達データを第三者プロバイダーに移転することは、データ漏洩、不正アクセス、または知的財産の漏洩などのリスクを企業にさらします。医療、防衛、BFSIを含む厳格な規制枠組みを持つ業界では、調達業務をアウトソーシングする際の懸念が高まります。GDPR、地域データ居住ルール、業界特有のコンプライアンス基準の遵守を確保することは、アウトソーシング契約に複雑さを加えます。プロバイダーは、クライアントの信頼を得るために、高度なサイバーセキュリティツール、暗号化プロトコル、および監査メカニズムを展開する必要があります。しかし、多くの組織は依然として慎重であり、特に機密交渉や独自の調達方法論を含む戦略的調達カテゴリをアウトソーシングする際にためらいます。
統合の複雑さと組織変革への抵抗
アウトソーシングされた調達システムを既存のERP、サプライヤーポータル、および財務ワークフローと統合することは、重大な課題を引き起こします。企業はしばしば断片化されたレガシーインフラを運用しており、アウトソーシングプラットフォームと同期するのが難しく、遅延、不正確なデータフロー、または運用の不整合を引き起こします。さらに、内部チームは、職の喪失、コントロールの喪失、または調達決定への可視性の低下に対する懸念から、アウトソーシングに抵抗することがあります。成功した採用には、強力な変革管理、部門横断的な協力、および標準化されたワークフローが必要であり、多くの組織が実施に苦労する要素です。運用の不整合、定義が不十分なKPI、不十分なオンボーディングプロセスは、アウトソーシングのパフォーマンスをさらに妨げる可能性があります。社内調達から共有またはハイブリッドモデルへの移行の複雑さは、多くの企業にとって依然として大きな障壁です。
地域分析
北米
北米は、デジタル調達プラットフォームの強力な採用、先進的な分析、および企業全体の自動化戦略に支えられ、調達アウトソーシング市場を約34%のシェアでリードしています。米国とカナダの大企業は、コスト構造を最適化し、コンプライアンスを向上させるために、間接的および戦略的な調達カテゴリをますますアウトソーシングしています。成熟したサプライチェーンエコシステムとグローバルアウトソーシングプロバイダーの存在が安定した需要を促進しています。サプライヤーリスク管理、サイバーセキュリティに準拠した購買フレームワーク、ESGに整合した調達に対する高い重視が、アウトソーシングの浸透をさらに加速させます。企業がクラウドネイティブな調達モデルに移行する中、北米はその支配的な地位を維持し続けています。
ヨーロッパ
ヨーロッパは、厳格な規制枠組み、国境を越えた貿易の複雑さ、サプライヤーコンプライアンス管理の強い需要により、調達アウトソーシング市場の約28%を占めています。英国、ドイツ、フランス、オランダなどの国々が、カテゴリ管理、契約の標準化、サプライヤー監査をますますアウトソーシングすることで採用をリードしています。地域の拡大するデジタル調達イニシアチブと持続可能な調達への重視もアウトソーシングパートナーシップを引き付けています。さらに、エネルギーコストの上昇とインフレーションが、企業に支出を最適化し、サプライヤーの多様化を改善することを促しています。倫理的な調達とESG報告への強い推進により、ヨーロッパはアウトソーシングサービスの重要な成長拠点であり続けています。
アジア太平洋
アジア太平洋は約25%の市場シェアを持ち、急速な産業拡大、調達の複雑化の増加、製造、小売、技術分野における強力なデジタルトランスフォーメーションの取り組みにより、最も成長が速い地域を表しています。中国、インド、日本、東南アジアの企業は、大規模なサプライヤーベースを管理し、運用コストを削減するために、アウトソーシングされた調達をますます採用しています。この地域は豊富なアウトソーシング人材、コスト効果の高いサービス提供、そしてグローバルなBPOハブの存在から恩恵を受けています。クラウドベースの調達プラットフォームへの投資の増加と分析駆動のソーシングが需要を強化し、アジア太平洋を国内外の調達業務の戦略的拠点として位置付けています。
ラテンアメリカ
ラテンアメリカは調達アウトソーシング市場の約7%を占めており、エネルギー、鉱業、製造、消費財などの産業における採用の増加によって支えられています。ブラジル、メキシコ、コロンビアを含む国々は、運用効率を向上させ、コンプライアンスリスクを削減し、不安定な供給状況を管理するために、調達機能をますますアウトソーシングしています。この地域の経済変動は支出の最適化の需要を促進し、デジタル調達の取り組みの増加はアウトソーシングプロバイダーに新たな機会を開きます。内部の調達能力の限界とサプライヤーの標準化の必要性も拡大に寄与していますが、採用はより成熟した地域と比較して徐々に進んでいます。
中東およびアフリカ
中東およびアフリカ地域は調達アウトソーシング市場の約6%を占めており、大規模なインフラ投資、国の経済の多様化、企業ガバナンス基準の拡大によって成長しています。UAE、サウジアラビア、南アフリカの組織は、透明性を向上させ、サプライヤーリスクを管理し、複雑なソーシングプロセスを合理化するために、アウトソーシングされた調達をますます採用しています。この地域のデジタル調達ツールへの移行と、持続可能でコンプライアンスに準拠したソーシングへの関心の高まりが採用をさらに強化しています。市場浸透はまだ始まったばかりですが、MEAは企業が調達慣行を近代化するにつれて強い長期的な可能性を示しています。
市場セグメンテーション:
コンポーネント別
- ソリューション
- サービス
導入方法別
- オンプレミス
- クラウド
タイプ別
- 調達から支払いまで
- 調達管理
- カテゴリ管理
- サプライヤー管理
- ソース管理
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
調達アウトソーシング市場の競争環境は、グローバルなコンサルティング会社、専門的な調達サービスプロバイダー、技術主導のBPO企業が高価値の調達および支出管理ソリューションを提供するために競争していることによって定義されています。アクセンチュア、IBM、ジェンパクト、GEP、ウィプロ、キャップジェミニ、インフォシスBPM、TCS、HCLテックのような主要企業は、強力なグローバルデリバリーネットワークと高度なデジタル調達プラットフォームを活用して、戦略的調達、カテゴリーマネジメント、調達から支払いまでの自動化、サプライヤーリスク評価における存在感を拡大しています。これらのプロバイダーは、AI駆動の分析、契約インテリジェンストール、クラウドベースの調達スイートに多大な投資を行い、効率を向上させ、クライアントにリアルタイムの可視性を確保しています。戦略的パートナーシップ、多地域デリバリーハブ、間接的および複雑なカテゴリにおけるドメイン専門知識が競争の差別化を強化しています。企業がハイブリッドおよび成果ベースのアウトソーシングモデルをますます採用する中で、イノベーション、価格の柔軟性、ドメイン専門化をめぐる競争が激化しています。市場は、デジタル、レジリエント、ESGに整合した調達業務に対する需要の高まりに対応するため、提携と能力拡張を通じて統合を続けています。
主要プレイヤー分析
- キャップジェミニ
- GEP
- IBMコーポレーション
- ウィプロ
- インフォシスBPM
- ジェンパクト
- タタ・コンサルタンシー・サービシズ (TCS)
- HCLテクノロジーズ
- アクセンチュア
- IRISソフトウェアグループ
最近の動向
- 2025年11月、IBMはエベレストグループ2025調達アウトソーシングサービスPEAKマトリックスでリーダーに選ばれ、調達ライフサイクル全体でのAI駆動のソース・トゥ・ペイソリューションが評価されました。
- 2025年9月、GEPソフトウェアはインドのバンガロール国際空港株式会社(BIAL)に選ばれ、調達業務の変革、サプライヤーとの協力強化、新たな価値の創出を実現する調達アウトソーシングサービスを提供しました。
- 2025年7月、キャップジェミニはAI駆動のインテリジェントオペレーションを強化し、調達アウトソーシングおよびBPO能力を拡大するために、WNSグローバルサービスを33億米ドル(現金)で買収すると発表しました。
レポートのカバレッジ
この調査レポートは、コンポーネント、導入、タイプおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 企業がコスト効率と調達業務の合理化を優先するにつれて、調達アウトソーシングの需要が増加します。
- AI駆動の調達ツールの採用が加速し、調達、契約、サプライヤー評価の自動化が進みます。
- 企業がグローバルな混乱に対する強い回復力を求めるため、サプライヤーリスク管理サービスが拡大します。
- クラウドベースの調達プラットフォームが、スケーラビリティと統合のための好ましい導入モデルとなります。
- 成果ベースのアウトソーシングモデルが注目を集め、クライアントは測定可能な節約とコンプライアンスの向上を求めます。
- サステナビリティ基準がサプライヤー選定を形成するため、ESGに焦点を当てた調達サービスが成長します。
- 組織が内部の専門知識と外部のカテゴリースペシャリストを組み合わせるため、ハイブリッドアウトソーシングモデルが増加します。
- 分析駆動のカテゴリーマネジメントが、主要なサービスプロバイダー間での重要な差別化要因となります。
- デジタル調達の成熟度が向上するにつれて、新興市場でのアウトソーシングの採用が深まります。
- 調達サービスプロバイダー間の統合が激化し、企業が買収やパートナーシップを通じて能力を拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
調達アウトソーシング市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
調達アウトソーシング市場は2025年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
調達アウトソーシング市場の成長の主要な要因は何ですか?
調達アウトソーシング市場の主要企業はどこですか?
2024年に調達アウトソーシング市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 調達アウトソーシング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の調達アウトソーシング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7,088.43 million → 2032: USD 16,101.57 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 調達アウトソーシング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 調達アウトソーシング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における調達アウトソーシング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 調達アウトソーシング市場市場の成長要因
- 3.3 調達アウトソーシング市場市場の抑制要因および課題
- 3.4 調達アウトソーシング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 調達アウトソーシング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 調達アウトソーシング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、調達アウトソーシング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 調達アウトソーシング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 調達アウトソーシング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は調達アウトソーシング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 調達アウトソーシング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 調達アウトソーシング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 調達アウトソーシング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 調達アウトソーシング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新調達アウトソーシング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の調達アウトソーシング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の調達アウトソーシング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の調達アウトソーシング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の調達アウトソーシング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの調達アウトソーシング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の調達アウトソーシング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの調達アウトソーシング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 調達アウトソーシング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
