
市場概要
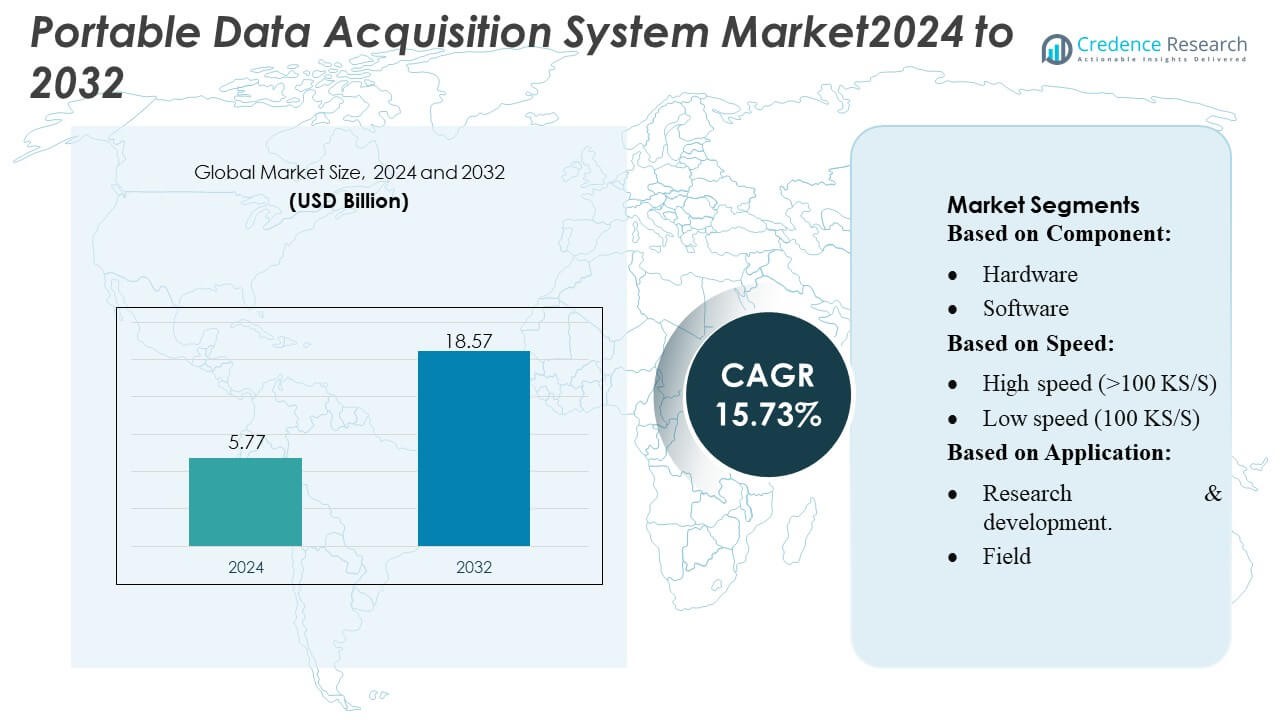
ポータブルデータ収集システム市場の規模は2024年に57.7億米ドルと評価され、2032年までに185.7億米ドルに達すると予測されており、予測期間中のCAGRは15.73%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポータブルデータ収集システム市場規模 2024 | 57.7億米ドル |
| ポータブルデータ収集システム市場、CAGR | 15.73% |
| ポータブルデータ収集システム市場規模 2032 | 185.7億米ドル |
ポータブルデータ収集システム市場は、高速データキャプチャ、ワイヤレス接続、クラウド対応分析の進展を通じて競争する、グローバルな自動化、測定、産業技術のリーダーによって形成されています。これらの企業は、研究、フィールド、産業用途全体でリアルタイムの監視をサポートするコンパクトで頑丈、多機能なプラットフォームの開発に注力しています。彼らの戦略は、進化するテストと診断の要件を満たすために、モジュラー型ハードウェア、インテリジェントソフトウェア、センサーおよび企業システムとのシームレスな統合を強調しています。アジア太平洋は、急速な工業化、電子製造の拡大、研究開発およびデジタル化への投資の増加に支えられ、世界市場を30〜32%のシェアでリードしています。
市場の洞察
- ポータブルデータ収集システム市場は2024年に57.7億米ドルと評価され、2032年までに185.7億米ドルに達すると予測されており、予測期間中のCAGRは15.73%です。
- 強力な市場推進要因には、高速データキャプチャ、リアルタイム監視、研究開発、フィールドテスト、産業診断におけるコンパクトな多機能システムの需要の増加が含まれます。
- 主要なトレンドは、ワイヤレス統合、クラウド対応分析、モジュラーアーキテクチャに焦点を当てており、ハードウェアがコンポーネントセグメントを65〜68%のシェアでリードしています。
- 競争活動は、グローバルな自動化および測定企業が頑丈なデザイン、ソフトウェアインテリジェンス、センサーの相互運用性を強化する一方で、高いシステムコストと技術的複雑性に関連する制約に直面する中で激化しています。
- アジア太平洋は30〜32%のシェアで市場をリードし、北米が32〜34%、ヨーロッパが27〜29%で続き、産業の拡大、電子製造の成長、デジタル化および研究開発への投資の増加によって推進されています。
市場セグメンテーション分析:
コンポーネント別
ハードウェアセグメントは、先進的なセンサー、コンバーター、モジュラーインターフェースの広範な統合により、多様な環境での高精度なデータキャプチャをサポートし、推定65–68%の市場シェアを占め、ポータブルデータ収集システム市場を支配しています。業界がフィールドやラボ環境でリアルタイムの洞察を提供できる頑丈でポータブルなマルチチャネルハードウェアプラットフォームを優先する中、需要が強まっています。メーカーはコンパクトなデザイン、強化された接続性、改善された信号調整に焦点を当てており、ハードウェアシステムが重要な測定タスクのための好ましい選択肢であり続けることを可能にしています。ソフトウェアは、分析および可視化機能の拡大に伴い、着実に成長を続けています。
- 例えば、Huawei Technologies Co., Ltd.は、特定の構成に応じてモジュールあたり最大310キロワットのIT負荷をサポートするFusionModule2000スマートモジュラーデータセンターを立ち上げました。
速度別
高速システム(>100 KS/S)は、迅速な信号取得、動的テスト、および高周波測定精度を必要とするアプリケーションでの採用に支えられ、約58–60%のシェアを占めて市場をリードしています。自動車、航空宇宙、先進的な製造業などの業界は、高速ユニットを使用して過渡現象や複雑な波形を精密にキャプチャしています。この優位性は、高帯域幅チャネル、低遅延処理、リアルタイムデータストリーミング機能の継続的な進歩によって強化されています。低速システムは基本的なモニタリングや長時間のテストには関連性を保っていますが、性能の柔軟性が限られているため、シェアは小さくなっています。
- 例えば、ABBは、S800 I/Oシステムの下でAC 800Mコントローラー用のさまざまなI/Oモジュールを提供しており、AI810アナログ入力モジュール(4–20 mA入力用の8チャネルを持つ)や、16チャネルのDI801およびDO801のようなデジタル入力および出力モジュールを別々に提供しています。
用途別
研究開発は、製品プロトタイピング、材料試験、環境分析、エンジニアリング検証における正確な測定ツールの需要の高まりにより、ほぼ45–48%の市場シェアを占め、支配的なセグメントを表しています。ポータブルDAQシステムは、柔軟性、多機能性、および広範な実験セットアップにわたる高精度を提供するため、研究開発環境で好まれています。リモートモニタリングやオンサイト診断の成長に伴い、フィールドアプリケーションが拡大し、製造業は品質保証、機器評価、プロセス最適化のためにポータブルユニットを採用しています。
主要な成長ドライバー
リアルタイムデータモニタリングの需要の高まり
ポータブルデータ収集システム市場は、自動車、航空宇宙、エネルギー、製造業などの業界でのリアルタイムモニタリングの需要の高まりにより、大幅に成長しています。組織は、運用効率を向上させ、プロトタイプを検証し、動的な環境でのパフォーマンスを最適化するために、正確で即時のデータインサイトにますます依存しています。ポータブルDAQシステムは、オンサイト測定、高速記録、即時診断を可能にし、迅速な意思決定をサポートします。そのコンパクトなデザイン、先進的な接続性、およびマルチチャネル機能により、フィールドテストおよび研究開発のワークフローに不可欠であり、確立された業界と新興業界の両方での採用を強化しています。
- 例えば、HPEのモジュラーデータセンター(MDC)コンテナは、全体のエネルギー消費を約20%削減し、18か月ではなく6か月という短期間での展開を可能にする直接液体冷却技術を組み込んでいます。
セクターを超えた研究開発活動の拡大
研究開発活動の範囲拡大は、実験と検証のための高度なツールに投資する機関、研究所、産業のR&Dユニットにとって重要な推進力となります。ポータブルDAQシステムは多様なテスト環境をサポートし、固定された実験室インフラに依存せずにエンジニアが高品質のデータを記録することを可能にします。その精度、柔軟性、複数のセンサータイプとのインターフェース能力は、電子工学、材料科学、自動車工学、再生可能エネルギーにおけるイノベーションサイクルを加速させます。この広範なR&D投資の風景は、高性能なポータブル取得システムの持続的な必要性を強化します。
- 例えば、富士電機株式会社は、モジュラーデータセンターで高密度IT負荷をサポートする、最大2,000 kVAの無停電電源装置を備えたコンテナ化された電力システムを提供しています。
IoTとワイヤレス技術の統合
IoTとワイヤレス通信の統合が進むことで、システムの能力が向上し、市場の成長を促進します。Bluetooth、Wi-Fi、クラウド接続を備えたポータブルDAQシステムは、シームレスなリモートモニタリング、データ伝送、予測分析を可能にします。これらの能力はダウンタイムを削減し、資産管理を改善し、アクセスが難しい場所での継続的な現場評価をサポートします。製造業や産業施設がデジタル化に向かう中、リアルタイムのデータ交換をサポートし、スマートセンサー、エッジデバイス、クラウドエコシステムとの相互運用性を持つポータブルプラットフォームの需要が高まっており、これらのシステムは現代のデータインフラストラクチャの重要な構成要素として位置づけられています。
主要なトレンドと機会
高速かつ多機能なDAQプラットフォームへのシフト
ポータブルデータ取得システム市場の主要なトレンドは、複雑で高周波の測定を処理できる高速、多機能ユニットへのシフトです。業界は、振動、温度、圧力、音響、電気信号分析などの複数のテスト機能を単一のプラットフォームに統合するコンパクトなデバイスを求めています。この統合により、機器コストが削減され、運用効率が向上します。スケーラブルなアーキテクチャ、カスタマイズ可能なモジュール、クラウド統合分析ソリューションを提供するメーカーには、システムの能力を拡張しながら、現場での移動性と精度を維持する機会が生まれます。
- 例えば、イートンコーポレーションは、93PM UPSプラットフォームを使用してエッジデータセンター向けにモジュラー電力システムを供給しており、各エンクロージャで最大200キロワットの電力定格をサポートし、各40キロワット時のリチウムイオンモジュールを通じてバッテリーの稼働時間を延長します。
ワイヤレスおよびバッテリー駆動システムの採用拡大
ワイヤレスおよびバッテリー駆動のポータブルDAQシステムは、業界が移動性、リモートアクセス性、固定インフラへの依存の削減を優先する中で注目を集めています。これらのシステムは、現場検査、環境モニタリング、屋外研究アプリケーションでの使いやすさを向上させます。バッテリー効率、低消費電力エレクトロニクス、長距離ワイヤレス通信の進歩により、長期間の展開に適した頑丈で自律的なユニットの開発機会が生まれます。クラウド対応のダッシュボード、自動アラート、シームレスなデバイス統合を提供するメーカーは、エンドユーザーがより大きな柔軟性、リアルタイム制御、途切れないデータ取得を求める中で利益を得ることができます。
- 例えば、Rittal RiMatrix S Standard Container(品番 DK 7998.506)は、特定の標準化された事前構成済みのコンテナ型データセンターソリューションであり、屋外設置要件に明確に設計および構築されています。
クラウドベースのデータ分析の需要増加
新たな機会は、ユーザーが大規模なデータセットをリモートで保存、分析、解釈できるクラウド統合DAQプラットフォームにあります。クラウドベースの分析は、機械学習アルゴリズム、予測保守戦略、先進的な可視化をサポートし、複雑または長期間のテストサイクルを管理する業界に価値を創造します。このトレンドにより、利害関係者は複数の場所からデータにアクセスでき、協力的な意思決定を可能にし、運用の透明性を向上させます。クラウドエコシステムが拡大するにつれて、安全でスケーラブルでユーザーフレンドリーな分析ソリューションを提供するベンダーは、強力な成長の可能性を捉えるでしょう。
主な課題
高い初期コストと技術的複雑性
市場は、高速、多チャンネル機能を提供し、堅牢な設計を持つ高度なポータブルDAQシステムに必要な高い初期投資のために課題に直面しています。小規模な組織や学術機関は予算の制約に苦しむ可能性があり、採用が遅れることがあります。さらに、システム構成、センサー統合、キャリブレーションの技術的複雑性は熟練した人材を必要とします。社内の専門知識が限られていると、展開が遅れ、データの正確性に影響を与える可能性があり、ユーザーのトレーニングの強化、インターフェースの簡素化、コスト効果の高い製品バリアントの必要性が生じます。
過酷または不安定な環境でのデータの正確性の問題
過酷または急速に変化する環境で信頼性のあるデータ出力を達成することは、別の課題を提示します。フィールドアプリケーションには、温度変動、電磁干渉、振動、湿気の露出が伴うことが多く、信号の安定性や測定精度が損なわれる可能性があります。正確性を確保するには、堅牢なシールド、高品質のコンポーネント、および高度なフィルタリング技術が必要であり、開発コストが増加します。メーカーは耐久性の懸念に対処し、特に自動車試験、エネルギー監視、屋外研究アプリケーションで正確なリアルタイムデータに大きく依存する業界をサポートするために測定の整合性を維持する必要があります。
地域分析
北米
北米は、航空宇宙、自動車、エネルギー、先進的な研究分野での強力な採用により、ポータブルデータ収集システム市場で推定32〜34%のシェアを持ち、リードしています。この地域は、製品開発、コンプライアンステスト、フィールド診断をサポートするリアルタイム監視技術への多額の投資と確立された産業基盤の恩恵を受けています。主要なDAQメーカーと技術革新者の存在が、ワイヤレス、高速、クラウド対応システムの統合を加速させています。環境モニタリング、スマートインフラプロジェクト、再生可能エネルギー評価におけるポータブルソリューションの需要の増加は、この地域の市場支配をさらに強化しています。
ヨーロッパ
ヨーロッパは、成熟した製造エコシステム、厳格な規制基準、そして自動車、産業オートメーション、エネルギー分野における継続的な研究開発支出によって支えられ、約27–29% の市場シェアを占めています。この地域の実験室の精度、持続可能なエンジニアリング、先進的な製品検証への重視が、携帯型で高精度なデータ収集ツールの必要性を促進しています。電化、再生可能エネルギー、スマートモビリティテストへの投資の増加が、携帯型DAQシステムの展開拡大に寄与しています。ドイツ、英国、フランスなどの国々は、強力なエンジニアリング能力、堅牢なテストインフラ、高速多チャンネル取得プラットフォームの採用により需要をリードしています。
アジア太平洋
アジア太平洋は、急速な工業化、拡大する電子機器製造、そして自動車、半導体、再生可能エネルギー分野における研究開発活動の増加により、約30–32% のシェアを獲得し、最も急成長している地域として浮上しています。中国、日本、韓国、インドは、企業がテスト効率を向上させ、製品開発サイクルを加速させる中で、携帯型DAQシステムの大きな需要を牽引しています。この地域の産業オートメーション、フィールド診断、インフラの近代化への注力が、コンパクトで頑丈なデータ収集プラットフォームの必要性を高めています。IoT、ワイヤレス測定技術、リアルタイム監視への投資の増加が、APACの主要な成長エンジンとしての地位を強化しています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、アルゼンチンでの産業活動の拡大、エネルギープロジェクト、フィールドテストの要件によって成長が促進され、推定5–6% の市場シェアを保持しています。この地域では、製造業やユーティリティにおける機器診断、環境モニタリング、品質保証のために、携帯型DAQシステムの採用が増加しています。インフラの近代化と再生可能エネルギーや鉱業の投資の増加が、より広範な展開に寄与しています。主要地域と比較して技術採用は遅れているものの、コスト効果が高く耐久性があり、使いやすい携帯型テストソリューションの需要の増加が、安定した市場拡大を支えています。
中東・アフリカ
中東・アフリカ地域は、石油・ガス、発電、建設、輸送分野での携帯型テスト機器の需要増加に支えられ、約3–4% の市場シェアを占めています。過酷な環境でのフィールドベースのモニタリングニーズが、頑丈で高信頼性のDAQプラットフォームの好みを促進しています。UAE、サウジアラビア、南アフリカなどの国々は、産業メンテナンス、インフラ開発、環境モニタリングの取り組みを支援するために、先進的な測定技術に投資しています。採用はまだ初期段階にありますが、デジタル化と近代化の取り組みの増加が、この地域を徐々にではありますが一貫した市場成長のポジションに置いています。
市場セグメンテーション:
コンポーネント別:
- ハードウェア
- ソフトウェア
速度別:
- 高速 (>100 KS/S)
- 低速 (100 KS/S)
用途別:
- 研究開発
- フィールド
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ポータブルデータ収集システム市場の競争環境は、Octavic、ABB、Oracle、Rockwell Automation、Dassault Systèmes、General Electric、Siemens、SAP GmbH、Honeywell International Inc.、Schneider Electricを含む、グローバルなオートメーションリーダーと技術革新者の多様な組み合わせが特徴です。ポータブルデータ収集システム市場は、継続的な技術革新、強力な製品差別化、リアルタイムで高精度な測定ソリューションへの拡大する焦点によって定義されます。企業は、システムの携帯性を向上させ、チャネル密度を増加させ、無線通信とクラウドベースの分析を統合して高度なデータ処理をサポートすることで競争します。市場では、モジュラーアーキテクチャ、フィールド使用のための頑丈なデザイン、センサー、コントローラー、エンタープライズプラットフォームとのシームレスな相互運用性に対する関心が高まっています。ベンダーは、測定精度、バッテリー効率、デバイスインテリジェンスを向上させるために、研究開発投資が中心的な役割を果たしています。戦略的パートナーシップ、ソフトウェア駆動の強化、アフターサービス能力は、デジタルトランスフォーメーションと業界全体のオートメーションイニシアチブによってますます推進されるセクターにおける競争をさらに形作ります。
主要プレイヤー分析
- Octavic
- ABB
- Oracle
- ロックウェルオートメーション
- ダッソー・システムズ
- ゼネラル・エレクトリック
- シーメンス
- SAP GmbH
- ハネウェル・インターナショナル・インク
- シュナイダーエレクトリック
最近の展開
- 2024年8月、NVIDIAはシンガポールを拠点とするAIクラウドプロバイダー、サステイナブルメタルクラウド(SMC)と提携し、HyperCubesを立ち上げました。これらはNVIDIA GPUを搭載したコンテナ化されたサーバーで、合成油にサーバーを浸して熱をより効率的に除去する浸漬冷却を使用しています。
- 2024年2月、ペンスケ・ロジスティクスは、Blue YonderのAI駆動のヤード管理ソリューションを導入し始めました。これにより、コンピュータービジョンと機械学習を使用してトレーラーを識別し、ヤード内での位置を追跡します。
- 2023年1月、Axiometrix Solutionsのimc Test & Measurementブランドは、自動車および機械アプリケーションでの柔軟なテストとモニタリング用に設計されました。そのモジュラー設計により、ユーザーはベースユニットをアンプとフィールドバスインターフェースモジュール(CAN FDなど)と組み合わせて、追加のケーブルなしでカスタマイズされたセットアップを作成できます。
レポートのカバレッジ
調査レポートは、コンポーネント、速度、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。さらに、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、エンジニアリングおよび産業アプリケーション全体での高速、多チャンネルのポータブル取得ユニットの広範な採用を通じて進展します。
- ワイヤレス、クラウド接続、およびIoT統合型DAQプラットフォームは、業界がリモートモニタリングを優先するにつれて、より強い牽引力を得るでしょう。
- 過酷で遠隔地でのフィールドテストの増加により、頑丈でバッテリー効率の高いシステムの需要が高まります。
- ソフトウェア中心の強化が成長を促進し、ユーザーは改善された分析、視覚化、およびリアルタイム診断機能を求めます。
- R&D集約型セクターは、迅速なプロトタイピング、実験的検証、および精密テストをサポートするためにシステムの使用を拡大します。
- AI対応のデータ処理は、予測保守、故障検出、および自動意思決定を強化します。
- モジュラーでカスタマイズ可能なアーキテクチャは、スケーラブルで柔軟な測定ソリューションを求めるユーザーを引き付けます。
- 製造業のデジタル化の進展により、機器の監視とプロセスの最適化のためのポータブルDAQツールの導入が促進されます。
- 環境モニタリングの取り組みにより、コンパクトで正確、かつエネルギー効率の高いポータブルシステムの需要が増加します。
- 業界のパートナーシップとエコシステムの統合により、製品の相互運用性が強化され、アプリケーションの機会が広がります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポータブルデータ取得システム市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
ポータブルデータ取得システム市場は2025年から2032年の間に、どのくらいの年平均成長率で成長することが予測されていますか?
2024年に最も大きなシェアを持っていたポータブルデータ取得システム市場のセグメントはどれですか?
ポータブルデータ取得システム市場の成長を促進している主な要因は何ですか?
ポータブルデータ収集システム市場の主要企業はどこですか?
2024年にポータブルデータ取得システム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポータブルデータ収集システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポータブルデータ収集システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5.77 billion → 2032: USD 18.57 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポータブルデータ収集システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポータブルデータ収集システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポータブルデータ収集システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポータブルデータ収集システム市場市場の成長要因
- 3.3 ポータブルデータ収集システム市場市場の抑制要因および課題
- 3.4 ポータブルデータ収集システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポータブルデータ収集システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポータブルデータ収集システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポータブルデータ収集システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポータブルデータ収集システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポータブルデータ収集システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポータブルデータ収集システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポータブルデータ収集システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポータブルデータ収集システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポータブルデータ収集システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポータブルデータ収集システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポータブルデータ収集システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポータブルデータ収集システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポータブルデータ収集システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポータブルデータ収集システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポータブルデータ収集システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポータブルデータ収集システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポータブルデータ収集システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポータブルデータ収集システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポータブルデータ収集システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
