
市場概要
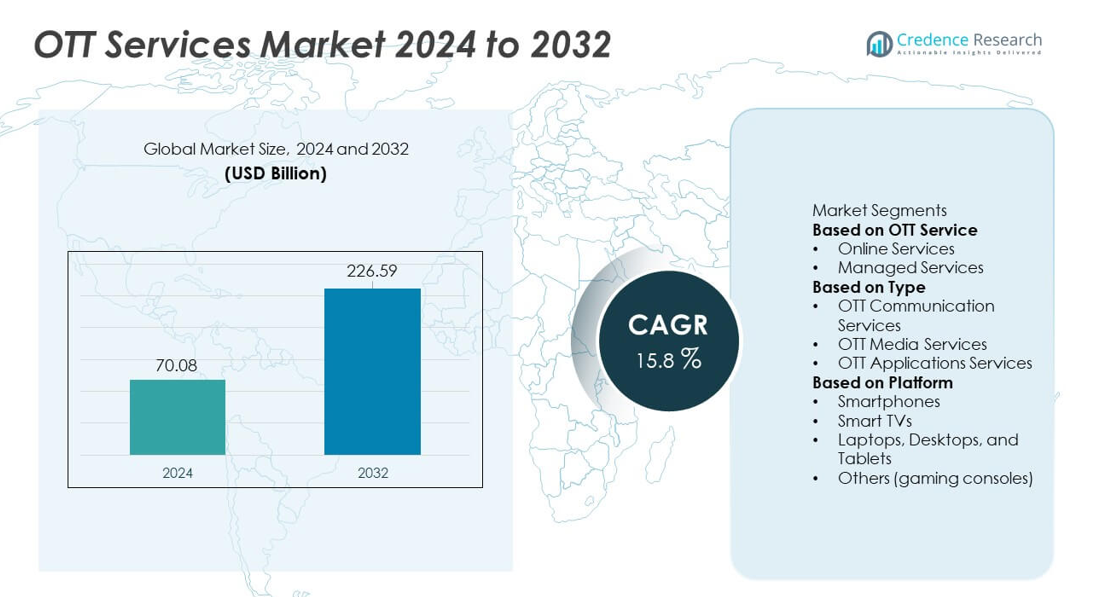
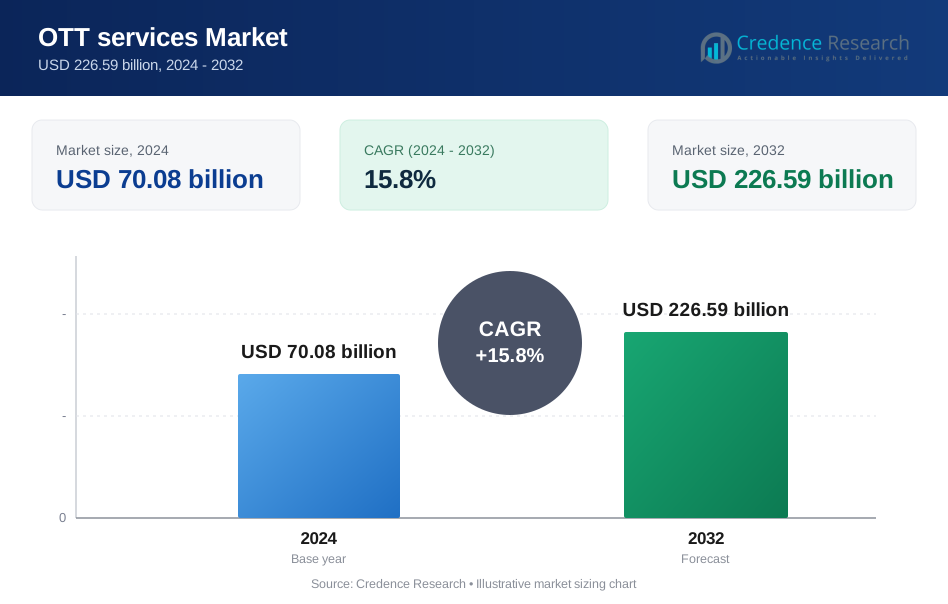
OTTサービス市場の規模は2024年に700.8億米ドルに達し、2032年までに2,265.9億米ドルに達すると予測されており、予測期間中に15.8%の強力なCAGRに支えられています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| OTTサービス市場規模 2024 | 700.8億米ドル |
| OTTサービス市場、CAGR | 15.8% |
| OTTサービス市場規模 2032 | 2,265.9億米ドル |
OTTサービス市場の主要プレイヤーには、Netflix、Amazon Prime Video、Disney+、Hulu、HBO Max、YouTube、Apple TV+、Hotstar、Spotify、Tencent Videoが含まれ、それぞれがコンテンツライブラリとデジタルエコシステムを拡大してグローバルなリーチを強化しています。これらのプラットフォームは、オリジナル作品、地域言語のコンテンツ、最適化されたユーザーインターフェース、バンドルされたサブスクリプションモデルを通じて競争しています。通信事業者やスマートデバイスメーカーとの強力なパートナーシップにより、多様な消費者グループへのアクセスがさらに強化されています。北米は、広帯域インターネットの普及率が高く、プレミアムストリーミングサービスの需要が強いため、市場を39%のシェアでリードしており、ヨーロッパとアジア太平洋地域もデジタル採用の増加と地域化されたコンテンツへの投資の増加により急速に拡大しています。
市場インサイト
- OTTサービス市場は2024年に700.8億米ドルに達し、グローバル市場でのデジタル消費の拡大により15.8%のCAGRで成長する見込みです。
- パーソナライズされたストリーミング、オリジナル作品、柔軟なサブスクリプションモデルへの需要の高まりが、高速インターネットと5Gの展開に支えられて強力な成長をもたらしています。
- 主要なトレンドには、AIベースの推薦、地域言語コンテンツの拡大、ハイブリッド収益化モデル、マルチデバイス統合が含まれ、主要プレイヤーの競争力を強化しています。
- 市場の制約には、高いコンテンツ制作コスト、加入者の離脱、データプライバシーとコンテンツ配信に関連する規制の厳格化が含まれます。
- 北米は39%のシェアで市場をリードし、次いでヨーロッパが27%、アジア太平洋が26%を占めています。OTTメディアサービスはタイプセグメントで72%のシェアを占め、スマートフォンはプラットフォームセグメントで57%のシェアを占めており、モバイルファーストの視聴習慣が強いことが要因です。
市場セグメンテーション分析:
OTTサービス別
オンラインサービスは、サブスクリプションベースのストリーミング、ビデオオンデマンドプラットフォーム、デジタルコンテンツライブラリの強力な採用により、68%のシェアでセグメントをリードしています。消費者は、その柔軟性、マルチデバイスアクセス、低い参入障壁のためにオンラインOTTサービスを好んでいます。マネージドサービスは、企業やメディア企業がシームレスなユーザー体験を確保するためにコンテンツ配信、分析、プラットフォーム管理をアウトソーシングすることで成長を続けています。広帯域インターネットの普及、質の高いストリーミングへの需要の増加、従来のケーブルネットワークからの移行が、グローバル市場におけるオンラインOTTサービスの優位性を強化しています。
- たとえば、Netflixはコンテンツライブラリを拡大し、グローバルCDNのアップグレードにより配信効率と体験の質を向上させ、世界中の何百万ものメンバーに提供しています。
タイプ別
OTTメディアサービスは、映画、ウェブシリーズ、スポーツストリーミング、独占デジタルコンテンツの需要増加に支えられ、72%のシェアでセグメントを支配しています。主要プラットフォームは、多様な視聴者を引き付けるために、オリジナル作品や地域言語ライブラリに多額の投資を行っています。OTT通信サービスは、インターネットベースのメッセージングや通話アプリケーションの採用が増加しているため、安定した成長を維持しています。OTTアプリケーションサービスは、クラウドゲーミング、eラーニング、ユーティリティベースのデジタルツールで拡大しています。デジタル消費の増加、モバイル接続の強化、プラットフォームの急速な革新が、メディア中心のOTTサービスのリーダーシップを強化しています。
- たとえば、Amazon Prime Videoは、グローバル市場で多くのオリジナルコンテンツを制作し、AWSを活用したトランスコーディングパイプラインを使用してビデオファイルを効率的に処理しています。また、主要イベント中に大規模なグローバルオーディエンスをサポートするためにライブストリーミングインフラを拡張し、AWSを活用して信頼性の高い低遅延の視聴体験を提供しています。
プラットフォーム別
スマートフォンは、広範なモバイルインターネットアクセス、手頃なデータプラン、短編および移動中のエンターテインメントの人気の高まりにより、57%のシェアで支配的な地位を占めています。スマートTVは、大画面ストリーミングや接続された家庭用エンターテインメントエコシステムへの移行に伴い続きます。ラップトップ、デスクトップ、タブレットは、特に長編コンテンツのマルチタスクやプレミアムコンテンツの視聴をサポートします。ゲームコンソールは、統合ストリーミングアプリを通じてニッチな需要を生み出します。モバイル普及の増加、5Gの展開、AI駆動のパーソナライズが、スマートフォンベースのOTT消費の世界的な支配を強化し続けています。
主要成長ドライバー
オンデマンドおよびパーソナライズされたコンテンツの需要増加
柔軟なオンデマンドエンターテインメントを求める消費者の嗜好の高まりが、OTTプラットフォームの強力な採用を促進しています。ユーザーは、AIベースの推奨、多言語コンテンツ、デバイスに依存しないアクセスによってサポートされるパーソナライズされた視聴体験を求めています。ストリーミングプラットフォームは、独占オリジナル、地域コンテンツハブ、プレミアムサブスクリプションに投資して、より広範な視聴者を引き付けています。コードカッティングのトレンドは、従来の有料テレビからデジタルストリーミングエコシステムへの移行を加速させています。スマートフォン、スマートTV、タブレットでの画面の利用可能性の拡大が消費をさらに強化しています。これらの要因が集合して、持続的なOTT市場の成長を促進しています。
- たとえば、YouTubeの推奨システムは、視聴者の提案を洗練するために膨大な日々の信号を分析し、アップロードされたビデオの膨大な量を継続的に処理しています。プラットフォームのグローバルCDNは、ネットワークの大きな需要を処理するピークトラフィック負荷を提供しています。
急速なインターネット普及と5G展開
ブロードバンド接続の拡大と5Gの展開が、ストリーミングの質とプラットフォームのアクセス性を大幅に向上させます。高速ネットワークは、HD、4K、ライブストリーミングをサポートし、バッファリングを減少させ、ユーザー体験を向上させます。新興市場は、手頃なデータプランの恩恵を受け、大規模なOTT採用を促進します。通信事業者は、OTTプラットフォームと提携してサブスクリプションをバンドルし、多様な顧客セグメントにリーチを拡大しています。強化されたネットワーク機能は、インタラクティブコンテンツやクラウドベースのアプリケーションも可能にします。より高速で信頼性の高いインターネットインフラストラクチャは、OTT市場拡大の主要な推進力として機能します。
- 例えば、Airtelの5Gネットワークは初期テストで強力なピーク速度を記録し、モバイルサイト全体で大規模なアップグレードを実施しました。同社はまた、ネットワークの遅延を減らすことでサービスの応答性を向上させるパートナー向けのネットワークAPIの統合を開始しました。
エンターテインメントエコシステムにおけるOTTサービスの統合の拡大
OTTプラットフォームは、スマートデバイス、ホームエンターテインメントシステム、ゲームプラットフォームとますます統合され、アクセス性とエンゲージメントが向上しています。放送局、通信事業者、ストリーミングサービス間のパートナーシップは、クロスプラットフォームでのコンテンツ配信を拡大します。ライブスポーツ、デジタルイベント、ハイブリッドエンターテインメント形式は、重要な視聴者を引き付けます。コンテンツクリエイターやスタジオは、従来の配信を回避するためにOTTチャンネルを利用し、コストを削減し、リーチを拡大します。この相互接続されたデジタルエコシステムは、グローバル市場全体でOTTが中心的なエンターテインメントメディアとしての役割を強化します。
主要なトレンドと機会
地域および多言語コンテンツライブラリの拡大
OTTプラットフォームは、多様な視聴者グループを捉えるために地域のストーリーテリングと現地語のプログラムに焦点を当てています。アジア、ラテンアメリカ、アフリカ全体で文化的に関連性のあるコンテンツの需要が高まり、ローカライズされた制作に強力な機会を生み出しています。プラットフォームは、字幕、吹き替え、ハイパーローカルな物語に投資してエンゲージメントを高めています。小規模なクリエイターや独立系スタジオは、OTT配信を通じて可視性を高めています。このトレンドは、地域コンテンツの消費が引き続き増加する中で、重要な成長の可能性を開きます。
- 例えば、Disney+ Hotstarは、南アジアのライブラリを拡大し、定期的に地域タイトルを追加し、ヒンディー語、タミル語、テルグ語、ベンガル語、カンナダ語、マラヤーラム語、マラーティー語を含むさまざまなインドの言語をサポートするために吹き替え業務を拡大しました。
広告支援型およびハイブリッド収益化モデルの成長
広告支援型ビデオオンデマンド(AVOD)およびハイブリッドサブスクリプションモデルは、ユーザーが手頃なストリーミングオプションを求める中で注目を集めています。ブランドは、ユーザー分析によって強化されたターゲット広告を活用してキャンペーンの影響を高めています。OTTプラットフォームは、サブスクリプション、広告、トランザクション購入を組み合わせることで収益源を多様化しています。このモデルは、価格に敏感な市場へのアクセスを増やし、広告主の基盤を拡大します。競争が激化する中で、柔軟な価格設定と広告駆動型の戦略が強力な成長機会を生み出します。
- 例えば、Huluの広告技術システムは、毎月大量の広告インプレッションを提供し、視聴者プロファイルを分析してターゲティングの精度を向上させます。プラットフォームの動的広告挿入エンジンは、ピーク時間中に広告配置の決定を継続的に処理し、コンテンツと広告の間に遅延のないシームレスでテレビのような体験を保証します。
主要な課題
高いコンテンツ制作コストと激しい競争
独占的で高品質なコンテンツを制作するには、スタジオ、タレント、技術に大規模な投資が必要です。確立されたプラットフォームはプレミアム権利を競い合い、コストをさらに高めています。小規模なプロバイダーは、グローバルな競争相手の規模に匹敵するのに苦労しています。激しい競争はまた、ユーザーがプラットフォーム間を移動するため、加入者の離脱を増加させます。これらの要因は、OTT業界全体に継続的な財政的圧力を生み出します。
データプライバシーの懸念と規制遵守
OTTプラットフォームは、視聴習慣、個人プロファイル、支払いに関連する大量のユーザーデータを扱っています。データ保護、コンテンツのモデレーション、国境を越えたストリーミングに関する規制当局からの監視が強化され、コンプライアンスの課題が増えています。プラットフォームは、サイバーセキュリティ、透明なポリシー、コンテンツ評価システムに投資する必要があります。規制基準を満たさない場合、サービスの制限や罰則が科される可能性があります。
地域分析
北アメリカ
北アメリカは、39%のシェアでOTTサービス市場をリードしており、高いブロードバンド普及率、成熟したデジタルインフラ、プレミアムサブスクリプションプラットフォームへの強い需要に支えられています。アメリカ合衆国は、ビデオオンデマンド、ライブスポーツストリーミング、通信およびメディア企業によるバンドル提供の広範な採用を通じて成長を促進しています。消費者はオリジナルコンテンツとマルチプラットフォーム視聴を強く好み、独占制作への投資を後押ししています。スマートTVの統合と広範なスマートフォンの使用がさらにエンゲージメントを支えています。カナダは、コードカッティングの増加傾向と拡大する現地語ストリーミングライブラリを通じて安定した需要を提供しています。
ヨーロッパ
ヨーロッパは27%のシェアを持ち、デジタルエンターテインメントの急速な採用、強力な通信パートナーシップ、多言語OTTコンテンツの消費増加によって推進されています。イギリス、ドイツ、フランス、イタリアなどの国々は、広範なスマートTVの使用と高速ブロードバンドアクセスで地域をリードしています。厳しいデータプライバシーとコンテンツ規制がプラットフォーム戦略を形成し、ローカライズされたコンテンツと安全なストリーミングフレームワークへの投資を促進しています。地域制作への支出増加とEUコンテンツクォータが視聴率に好影響を与えています。広告サポートモデルとハイブリッドサブスクリプション形式への関心の高まりが、地域のOTT成長を強化しています。
アジア太平洋
アジア太平洋は26%のシェアを占めており、スマートフォン普及率の上昇、手頃なデータプラン、地域言語コンテンツの需要の急増によって推進されています。インドと中国は、大規模なデジタル人口とモバイルファーストストリーミング形式の強力な採用で市場を支配しています。東南アジアは、インターネットアクセスの拡大とスポーツ、エンターテインメント、短編コンテンツへの関心の高まりを通じて大きな勢いを加えています。主要なOTTプラットフォームは、ローカル制作と通信事業者とのパートナーシップに多額の投資を行い、リーチを拡大しています。急速な都市化と5Gネットワークの展開が、地域の高成長OTT市場としての地位をさらに強化しています。
ラテンアメリカ
ラテンアメリカは5%のシェアを持ち、デジタル採用の増加、中産階級の消費の増加、国際および地域OTTコンテンツへの関心の拡大に支えられています。ブラジルとメキシコは、スマートフォン使用の増加とブロードバンド容量の改善を通じて市場の成長を促進しています。現地語制作は強い支持を得ており、グローバルプラットフォームが地域スタジオへの投資を促しています。経済の変動は価格設定の課題を生み出しますが、広告サポートおよびハイブリッドモデルがユーザーアクセスの拡大を助けています。スマートTVの成長と手頃なモバイルプランが、都市部でのストリーミング活動を引き続き促進しています。
中東・アフリカ
中東・アフリカ地域は3%のシェアを占めており、デジタルインフラの拡大、若年人口の増加、モバイルベースのエンターテインメント需要の増加によって推進されています。UAEやサウジアラビアなどの湾岸諸国は、高所得世帯と強力なスマートデバイス普及率を通じて採用をリードしています。現地および国際プラットフォームは、アラビア語コンテンツと通信事業者とのパートナーシップに投資し、アクセス性を向上させています。アフリカでは、スマートフォン所有率の上昇とインターネット利用可能性の改善が安定した成長を支えています。一部地域での経済的制約にもかかわらず、地域はOTT拡大の長期的な潜在力を示しています。
市場セグメンテーション:
OTTサービス別
- オンラインサービス
- マネージドサービス
タイプ別
- OTT通信サービス
- OTTメディアサービス
- OTTアプリケーションサービス
プラットフォーム別
- スマートフォン
- スマートテレビ
- ノートパソコン、デスクトップ、タブレット
- その他(ゲームコンソール)
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
OTTサービス市場の主要プレイヤーには、Netflix、Amazon Prime Video、Disney+、Hulu、HBO Max、YouTube、Apple TV+、Spotify、Hotstar、Tencent Videoが含まれます。これらの企業は、グローバルなコンテンツライブラリの拡大、高品質なオリジナル作品への投資、AI駆動の推奨機能とマルチデバイス対応によるユーザー体験の向上を通じて競争しています。主要プラットフォームは、通信事業者、デバイスメーカー、スマートテレビブランドとのパートナーシップを通じてその影響力を強化しています。多くのプレイヤーは、サブスクリプションと広告サポート型のオファリングを組み合わせたハイブリッドモデルを採用し、多様な顧客セグメントを引き付けています。アジア、ラテンアメリカ、中東の急成長市場をターゲットにした地域言語コンテンツの制作が加速しています。4K、HDR、クラウドベースの配信を含むストリーミング技術の継続的な進歩は、競争上の差別化をサポートしています。競争が激化する中、企業は解約率の低減、価格戦略の最適化、独占コンテンツポートフォリオの拡大に注力し、強力な市場ポジションを維持しています。
主要プレイヤー分析
- Netflix
- Amazon Prime Video
- Disney+
- Hulu
- HBO Max
- YouTube
- Apple TV+
- Spotify
- Hotstar
- Tencent Video
最近の動向
- 2025年12月、Amazon Prime Videoは『Fallout』のシーズン2とクリスマスをテーマにした映画やスポーツ番組をリリースしました。
- 2025年11月、Huluはブラックフライデー/サイバーマンデーのセールでDisney+とのバンドルオファーの一部でした。
- 2025年10月、Spotifyは2025年11月まで自動アップデートの展開を続け、Apple TVアプリを再設計しました。
レポートのカバレッジ
この調査レポートは、OTTサービス、タイプ、プラットフォーム、地域に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- パーソナライズされた多言語コンテンツの需要は、世界市場で引き続き増加するでしょう。
- 広告サポート型およびハイブリッドサブスクリプションモデルの採用がユーザーのリーチを拡大します。
- 5Gの展開により、ストリーミングの品質が向上し、新しいインタラクティブな視聴形式をサポートします。
- プラットフォームは地域制作により多く投資し、地域の視聴者との関与を強化します。
- スマートテレビと接続されたホームエコシステムが、大画面での消費を促進します。
- AI駆動のコンテンツ推薦がユーザー体験を向上させ、解約率を低下させます。
- 通信事業者とOTTプラットフォーム間のパートナーシップが、バンドル提供を増加させます。
- クラウドゲーミングとインタラクティブコンテンツが新しい成長の道として浮上します。
- データプライバシー規制がプラットフォーム戦略とコンテンツ管理を形作ります。
- 競争が激化し、プラットフォームは収益源を多様化し、ロイヤルティプログラムを強化することを求められます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
OTTサービス市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にOTTサービス市場はどのくらいの年平均成長率で成長すると予測されていますか?
どのセグメントが流通モデルの観点から市場をリードしていますか?
予測期間を通じて最も高いCAGRが見込まれるビジネスモデルセグメントはどれですか?
OTTサービス市場の主要企業はどれですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 OTTサービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のOTTサービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 70.08 billion → 2032: USD 226.59 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 OTTサービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. OTTサービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるOTTサービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 OTTサービス市場市場の成長要因
- 3.3 OTTサービス市場市場の抑制要因および課題
- 3.4 OTTサービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 OTTサービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 OTTサービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、OTTサービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 OTTサービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. OTTサービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はOTTサービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 OTTサービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 OTTサービス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 OTTサービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 OTTサービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新OTTサービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のOTTサービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のOTTサービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のOTTサービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のOTTサービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのOTTサービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のOTTサービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのOTTサービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. OTTサービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
