
市場概要
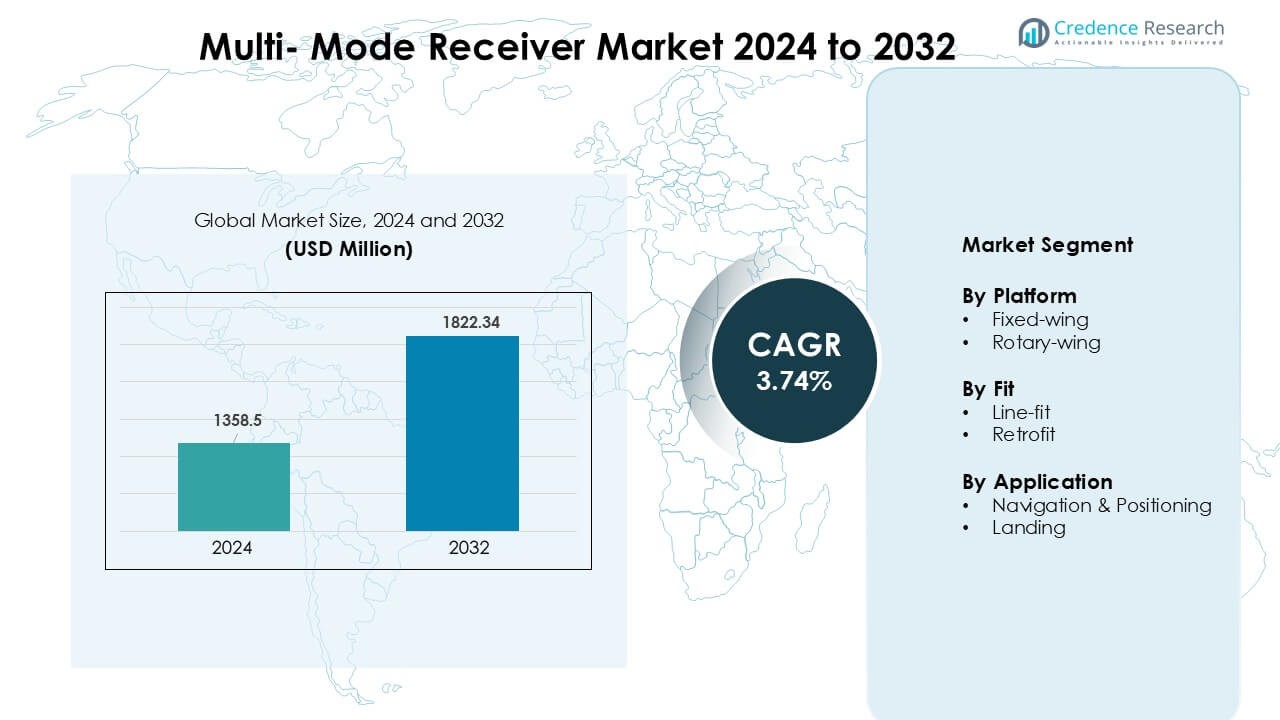
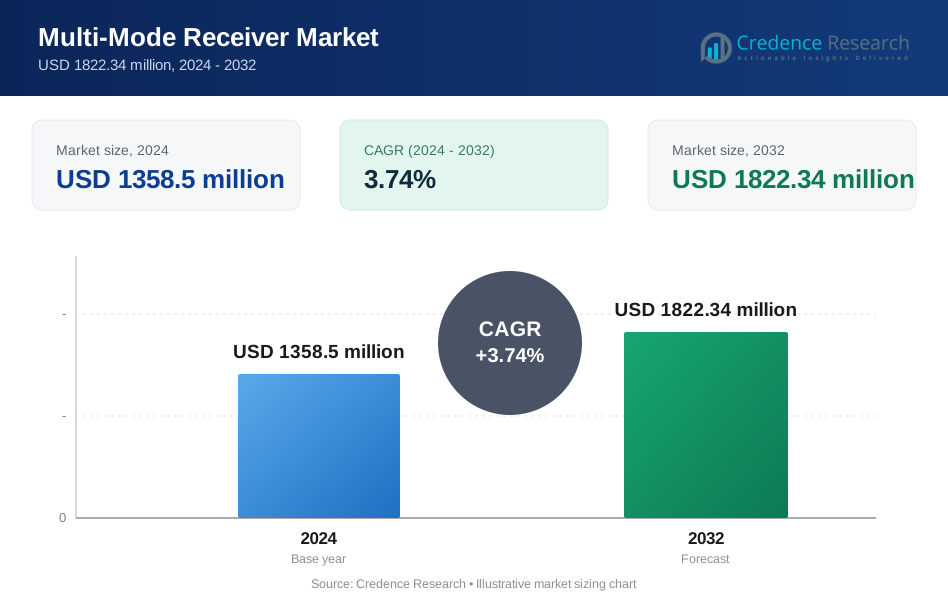
マルチモード受信機市場は2024年に13億5850万米ドルと評価され、2032年までに18億2234万米ドルに達すると予測されており、予測期間中に年平均成長率3.74%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| マルチモード受信機市場規模 2024 | USD 13億5850万 |
| マルチモード受信機市場、CAGR | 3.74% |
| マルチモード受信機市場規模 2032 | USD 18億2234万 |
マルチモード受信機市場は、Collins Aerospace、Indra Sistemas、Saab AB、Garmin Ltd.、BAE Systems、Leonardo S.p.A.、systemsinterface (FREQUENTIS)、Honeywell International Inc.、Intelcan Technosystems Inc.、Deere & Companyなどの主要企業によって形成されています。これらの企業は、商業、ビジネス、軍用航空機向けに設計された高度なGNSSベースのナビゲーションソリューション、精密着陸技術、統合アビオニクスを通じて競争しています。システムの信頼性、認証サポート、およびマルチコンステレーション互換性における強力な能力が、競争力を維持するのに役立っています。北米は2024年に37%の支配的なシェアを持ち、航空機生産の高さ、強力な防衛支出、性能ベースのナビゲーション標準の急速な採用により、主要な地域として浮上しました。
市場の洞察
- マルチモード受信機市場は2024年に13億5850万米ドルに達し、2032年までに18億2234万米ドルに達すると予測されており、年平均成長率3.74%で成長しています。
- 航空機の納入の増加とGNSSベースのナビゲーションシステムの義務的な採用が、商業および防衛艦隊全体で高度なマルチモード受信機の安定した需要を促進しています。
- 主要なトレンドには、衛星ベースの着陸システムの広範な統合、デジタルコックピットのアップグレードの成長、より高い精度と安全性のためのマルチコンステレーションナビゲーションの採用の増加が含まれます。
- 競争は激化しており、Collins Aerospace、Honeywell、Garmin、Leonardo、Indra、Saabなどが、先進的な認証、モジュラーデザイン、OEMパートナーシップに焦点を当て、市場プレゼンスを拡大しています。
- 北米が37%のシェアで市場をリードし、続いてヨーロッパが31%、アジア太平洋が24%を占めました。固定翼プラットフォームが63%のシェアで支配的であり、ナビゲーションとポジショニングが55%のシェアでトップのアプリケーションとして残っています。
 市場セグメンテーション分析:
プラットフォーム別
固定翼航空機は2024年にプラットフォームセグメントで約63%のシェアを占めました。固定翼の採用が高いままであるのは、航空会社や防衛オペレーターが正確なナビゲーションと強化された飛行安全システムに依存しているためです。商業航空機のフリートの成長、フリートの近代化プログラム、およびGNSSベースのアビオニクスの広範な統合が需要を強化しました。回転翼プラットフォームは、主に捜索救助、オフショア作業、軍事任務で安定した使用を示しました。複雑な地形での信頼できる位置決めに対する関心の高まりが、セグメントの拡大を支え続けています。
- 例えば、G500H TXiシステムは、オプション機能としてGarminのHSVT(ヘリコプター合成視覚技術)をサポートしており、視界不良時の状況認識を向上させます。
適合別
ラインフィットは2024年に適合セグメントでほぼ58%のシェアを占めました。航空機メーカーは、オンボードアビオニクスとのシームレスな統合を保証し、認証の遅延を減らすためにラインフィットインストールを好みました。強力な航空機生産率とOEMの高い納品がセグメントのリーダーシップを支えました。レトロフィットソリューションは、航空会社が旧式のフリートをアップグレードし、最新のナビゲーションおよび着陸基準に準拠するために成長しました。オペレーターもまた、精度を向上させ、運用リスクを低減し、進化する規制基準を満たすために近代化に投資しました。
- 例えば、ThalesはAirbus航空機、特にA320neoファミリーの主要なアビオニクスサプライヤーです。IndiGoのような航空会社は、A320フリートのThalesアビオニクスのメンテナンス契約を締結しています。
用途別
ナビゲーションと位置決めは2024年に約55%の支配的なシェアを持っていました。飛行計画、ルート最適化、状況認識における正確なGNSSベースのシステムの重要な役割により、需要が増加しました。航空会社と防衛機関は、安全性と運用の信頼性を向上させるために、先進的な受信機を優先しました。低視界操作およびCAT II/III着陸手順でのマルチモード受信機の使用が増加し、着陸セグメントが拡大しました。遅延を最小限に抑え、着陸精度を向上させることに強く焦点を当てることが、需要を支え続けています。
主要な成長ドライバー
商業航空機の納品の増加
商業航空機の生産の増加は、マルチモード受信機市場の主要な推進力として機能します。航空会社は、増加する乗客数に対応し、老朽化した航空機を置き換えるためにフリートを拡大し続けており、先進的なナビゲーションおよび着陸システムの採用を増加させています。マルチモード受信機は、GNSSベースのナビゲーション、精密着陸、安全性に重要な飛行操作をサポートし、OEMが新しいモデルに統合するよう促しています。厳格な世界的な航空安全基準もアビオニクスのアップグレードを必要とし、より広範な使用を促しています。主要なメーカーが生産を強化し、地域全体で航空旅行が回復するにつれて、統合された信頼性の高い受信機の需要が増加し、予測期間中の市場の安定した拡大を強化しています。
- 例えば、ボーイング787は、航空機の標準装備として統合ナビゲーション受信機(INR)を含むHoneywellのナビゲーションパッケージを使用しています。
ナビゲーションの近代化に関する規制の義務
世界の航空当局は、先進的な航法および着陸能力に対する義務を引き続き施行しており、これによりマルチモード受信機の強力な成長が支えられています。性能に基づく航法、次世代の着陸システム、状況認識の向上に対する要求は、運用者に準拠したアビオニクスの採用を促しています。GBASのような衛星ベースのシステムへの移行や計器着陸システムの近代化は、商業および軍用の両方の艦隊での広範な設置を推進しています。これらの規制は、混雑を緩和し、燃料効率を向上させ、滑走路のスループットを改善するのに役立ちます。より多くの空港が精密着陸インフラを採用し、規制当局が遵守期限を厳しくするにつれて、航空機所有者はアップグレードに投資し、長期的な市場成長を強化しています。
- 例えば、コリンズ・エアロスペースのマルチモード受信機(MMR)は、WAASおよびSBASベースのアプローチを可能にし、10 Hzでの継続的な位置更新を提供し、3 m未満の精度でFAAのNextGen航法義務を満たすのに役立ちます。
軍事および防衛航空プログラムの拡大
防衛航空の近代化は、軍隊が艦隊を先進的な航法、ターゲティング、状況認識システムでアップグレードする際の重要な成長要因であり続けています。マルチモード受信機は、ミッションの精度、低視界での運用、そして安全な位置決めをサポートし、次世代の固定翼および回転翼プラットフォームに不可欠です。輸送機、戦闘機、ヘリコプターの調達の増加は、より高い統合を推進します。国境警備、監視ミッション、戦術作戦への支出の増加も採用を強化します。多くの国がNATOおよび世界の防衛基準を満たすためにアビオニクスのアップグレードを優先し、改造された航空機や新しく製造された航空機への設置を促しています。これらのプログラムは、安定した長期的な需要を生み出し続けています。
主要なトレンドと機会
衛星ベースの着陸システムへの移行
地上ベースから衛星ベースの着陸ソリューションへの移行は、マルチモード受信機市場にとって大きな機会を提供します。GNSS、SBAS、およびGBASシステムは、より高い精度をサポートし、空港インフラの必要性を減らし、困難な条件での着陸の信頼性を向上させます。より多くの空港が先進的な着陸システムを採用するにつれて、航空機運用者はマルチコンステレーション航法をサポートするために受信機をアップグレードします。この進化はまた、世界の航空交通の近代化プログラムと一致し、効率を向上させ、遅延を減少させます。互換性がありスケーラブルなマルチモード受信機を提供するメーカーは、商業および防衛艦隊全体で完全にデジタル化され、衛星対応の着陸運用に移行する航空業界で優位性を得ます。
- 例えば、地上ベースの補強システム(GBAS)は、精密アプローチに必要な高い整合性と精度を提供するように設計されており、通常、水平および垂直面の両方で1メートル未満の位置誤差を示しています。GBASはカテゴリーI(Cat I)運用をサポートする能力があり、Cat IIIに向かっています。
次世代アビオニクススイートとの統合
統合アビオニクススイートへの関心の高まりは、マルチモード受信機に強力な可能性を提供します。現代のコックピットシステムは、ナビゲーションセンサー、フライトマネジメントシステム、およびデータ処理モジュール間のシームレスな通信に依存しています。マルチモード受信機は、1つのユニット内で複数のナビゲーション入力を組み合わせることにより、運用精度を向上させ、ライフサイクルコストを削減し、システムの複雑さを低減します。航空会社や軍が先進的なコックピットを採用するにつれて、デジタルフライトデッキと将来の航空交通管理基準をサポートする受信機の需要が高まっています。このトレンドは、新しい航空機とレトロフィットプログラムの両方に最適化されたコンパクトで高信頼性、相互運用可能なシステムを提供するサプライヤーにとっての機会を生み出します。
- 例えば、G3000は実際に広く使用されている統合フライトデッキであり、主にHondaJet、Cessna Citation M2、Daher TBM 940、Pilatus PC-12(新しいG3000 Prime付き)などの軽量ビジネスジェットやターボプロップに見られます。
新興航空市場での採用の増加
新興経済国は航空ネットワークを拡大し、マルチモード受信機サプライヤーに機会を提供します。乗客の増加、空港の近代化、地域艦隊の拡大が、先進的なナビゲーションおよび着陸技術の導入を促進します。政府は新しい空港プロジェクトに投資し、既存の滑走路をグローバルな安全基準に適合させるためにアップグレードし、航空会社にマルチモード対応のアビオニクスを採用するよう奨励しています。低コストキャリアもアジア、アフリカ、ラテンアメリカでの運航を拡大し、準拠した受信機の需要を増加させています。これらの市場が航空能力を拡大するにつれて、サプライヤーは広範な艦隊のアップグレードと新しい航空機の注文から利益を得て、長期的な成長の見通しを支援します。
主要な課題
高い設置およびアップグレードコスト
マルチモード受信機は高い調達および設置コストを伴い、老朽化した艦隊と厳しい予算を持つ運航者にとって財政的な課題を生み出します。レトロフィットプログラムは航空機のダウンタイム、専門的な労働力、認証の承認を必要とし、総費用を増加させます。小規模な航空会社は、規制の期限が迫っていても資本制約のためにアップグレードを遅らせることがよくあります。新しい統合コックピットシステムも互換性チェックを必要とし、技術的な複雑さを増加させます。これらのコスト圧力は採用を遅らせ、特に艦隊の近代化が徐々に進行する開発途上市場で顕著です。規制の遵守と財政的制約のバランスを取ることは、商業および防衛部門の多くの運航者にとって主要な障壁となっています。
ナビゲーションインフラの近代化への依存
マルチモード受信機の採用は、ナビゲーションおよび着陸インフラの利用可能性と近代化に大きく依存しています。多くの地域は依然として時代遅れの地上システムに依存しており、GBASや衛星ベースの着陸アップグレードへの投資が不足しています。限られた空港の準備状況がマルチモード機能の完全な活用を遅らせ、短期的な需要を減少させます。インフラアップグレードの規制タイムラインも国によって異なり、一貫性のない採用率を生み出します。空港と航空機のアップグレードが同期していない場合、性能の利点は十分に活用されません。この依存性は市場浸透を遅らせ、長期的な生産および開発サイクルを計画するメーカーに不確実性をもたらします。
地域分析
北アメリカ
北米は2024年にマルチモードレシーバー市場をリードし、約37%のシェアを占めました。強力な航空近代化プログラム、高い商用航空機の納入、そして堅固な防衛支出が地域の需要を支えました。米国はGNSSベースのナビゲーションと精密着陸システムで艦隊をアップグレードし続け、固定翼および回転翼プラットフォーム全体での採用を促進しました。主要OEMの存在と厳格なFAAの規制が統合をさらに加速させました。カナダは地域の航空旅行の拡大に関連したアビオニクスのアップグレードを通じて艦隊の能力を向上させました。空港インフラと高度な着陸技術への幅広い投資が、北米を年間を通じてリーディング市場に保ちました。
ヨーロッパ
ヨーロッパは2024年に約31%のシェアを占め、強力な規制の整合性とパフォーマンスベースのナビゲーション基準の広範な採用によって推進されました。地域は主要空港全体で高度な衛星ベースの着陸システムを統合し続け、マルチモードレシーバーの需要を高めました。商業および防衛航空の艦隊近代化がさらなる勢いを加えました。ドイツ、フランス、英国などの国々は、デジタルコックピットのアップグレードと次世代アビオニクスに多額の投資を行いました。空域の混雑を減らし、滑走路の効率を改善することへの関心の高まりも、より広範な展開を促しました。ヨーロッパは、調整された航空近代化の取り組みにより安定した成長を維持しました。
アジア太平洋
アジア太平洋は2024年に約24%のシェアを占め、最も成長が速い地域であり続けました。乗客の交通量の増加、大規模な艦隊の追加、および急速な空港開発が、マルチモードレシーバーの強力な採用を支えました。中国、インド、日本、東南アジア市場は、ICAO基準を満たし、飛行の安全性を向上させるためにナビゲーションの近代化に投資しました。低コストキャリアの増加とGNSSベースのシステムの広範な統合が需要を強化しました。防衛航空のアップグレードも、地域の軍隊が運用能力を向上させる中で貢献しました。航空インフラの成長と航空会社の能力の増加が、アジア太平洋を堅実な成長路線に保ちました。
ラテンアメリカ
ラテンアメリカは2024年に約5%のシェアを獲得し、段階的な艦隊更新と世界的な航空基準への適合の改善によって推進されました。ブラジルとメキシコは、航空会社が運用の信頼性を高めるためにアビオニクスのアップグレードに投資したため、地域の採用をリードしました。空港近代化プログラムは、より高度な着陸システムを導入し、マルチモードレシーバーのより広範な使用を促しました。経済的制約が一部の国での艦隊拡大を遅らせましたが、規制の整合性と地域内旅行の増加が中程度の成長を支えました。採用は、混雑した航空路内での安全性とナビゲーション精度の向上に焦点を当てた主要キャリア全体で安定していました。
中東・アフリカ
中東・アフリカ地域は2024年に約3%のシェアを占め、選択的で戦略的な航空投資によって支えられました。湾岸諸国は艦隊を拡大し、長距離および地域運用を強化するために高度な衛星ベースのナビゲーション能力を導入しました。主要キャリアは、世界的なパフォーマンス基準を満たすために現代のアビオニクスを統合し続けました。アフリカはインフラが限られているため進展が遅れましたが、主要国は空港をアップグレードし、国際的な安全基準への適合を改善しました。防衛調達とビジネス航空の成長が追加の需要を生み出しました。採用は不均一でしたが、より多くの空港がナビゲーションと着陸システムを近代化するにつれて、長期的な可能性を示しました。
市場セグメンテーション:
プラットフォーム別
- 固定翼
- 回転翼
適合による分類
- ラインフィット
- レトロフィット
用途による分類
- ナビゲーション & ポジショニング
- 着陸
地域による分類
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
マルチモード受信機市場の競争環境には、Collins Aerospace、Indra Sistemas、Saab AB、Garmin Ltd.、BAE Systems、Leonardo S.p.A.、systemsinterface (FREQUENTIS)、Honeywell International Inc.、Intelcan Technosystems Inc.、Deere & Companyなどの主要なアビオニクスおよび航空宇宙企業が強く参加しています。これらのメーカーは、商業および防衛航空の両方に対応する高度なGNSS対応受信機、統合着陸システム、高信頼性ナビゲーションソリューションを通じて競争しています。市場のプレーヤーは、精度の向上、システム重量の削減、多星座互換性の強化に焦点を当て、進化する規制および安全要件に対応しています。航空機OEMとの戦略的パートナーシップ、デジタルコックピット統合への投資、長期的な政府契約が市場での地位を支えています。多くの企業は、ソフトウェア駆動のアップグレード、衛星ベースの補強互換性、モジュラー設計を通じてポートフォリオを拡大し、新しい生産およびレトロフィットプログラムに適合しています。高度なナビゲーション技術の継続的な需要と衛星ベースの着陸システムの採用の増加は、これらの確立されたグローバルサプライヤー間の競争をさらに激化させています。
主要プレイヤー分析
- コリンズ・エアロスペース
- インドラ・システマス
- サーブ AB
- ガーミン Ltd.
- BAEシステムズ
- レオナルド S.p.A.
- システムズインターフェース (FREQUENTIS)
- ハネウェル・インターナショナル Inc.
- インテルカン・テクノシステムズ Inc.
- ディア・アンド・カンパニー
最近の展開
- 2025年9月、サーブはラテンアメリカの国向けにGiraffe 4Aレーダーシステム(関連サービス付き)の契約を獲得し、その地域での初のGiraffe 4A契約を締結しました。
- 2024年12月、インドラはEDGEグループと共同でPULSEという合弁会社を設立し、レーダーシステム(空中、陸上、海上)の設計と製造を行うことを正式化しました。この動きは、世界的にマルチモードレーダー&レシーバー技術の需要に影響を与える可能性があります。
- 2024年12月、サーブはBAEシステムズから米国欧州空軍(USAFE)を代表して約4800万米ドルの契約を受け、3D多機能レーダーシステムGiraffe 4Aの複数ユニットを供給することになりました。納品は2027年に開始される予定です。
レポートのカバレッジ
この調査レポートは、プラットフォーム、フィット、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 航空会社が機材を拡大し、アビオニクスを近代化するにつれて、マルチモードレシーバーの需要が増加します。
- 衛星ベースの着陸システムの採用が進み、精度が向上し、地上システムへの依存が減少します。
- 防衛航空プログラムは、ミッションの精度を高めるために高度なナビゲーションレシーバーを統合し続けます。
- 運用者が新しいナビゲーション基準を満たすために古い航空機をアップグレードするにつれて、レトロフィット活動が増加します。
- デジタルコックピットシステムとの統合が拡大し、将来の航空交通管理要件をサポートします。
- アジア太平洋地域は、大規模な機材追加と空港のアップグレードにより、最も急速な成長を示します。
- 製造業者は、精度と信頼性を向上させるためにマルチコンステレーション能力に注力します。
- OEMとアビオニクスサプライヤー間のパートナーシップが強化され、長期的な生産をサポートします。
- 性能ベースのナビゲーションに対する規制の推進が、世界的なシステムアップグレードを加速させます。
- 信号の中断に対する保護を改善するために、耐障害性のあるナビゲーションシステムへの投資が増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
マルチモードレシーバー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にマルチモード受信機市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどのマルチモードレシーバー市場セグメントが最大のシェアを占めましたか?
マルチモードレシーバー市場の成長を促進している主な要因は何ですか?
マルチモードレシーバー市場の主要企業はどこですか?
どの地域がマルチモードレシーバー市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 マルチモード受信機市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のマルチモード受信機市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1358.5 million → 2032: USD 1822.34 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 マルチモード受信機市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. マルチモード受信機市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるマルチモード受信機市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 マルチモード受信機市場市場の成長要因
- 3.3 マルチモード受信機市場市場の抑制要因および課題
- 3.4 マルチモード受信機市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 マルチモード受信機市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 マルチモード受信機市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、マルチモード受信機市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 マルチモード受信機市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. マルチモード受信機市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はマルチモード受信機市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 マルチモード受信機市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 マルチモード受信機市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 マルチモード受信機市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 マルチモード受信機市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新マルチモード受信機市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のマルチモード受信機市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のマルチモード受信機市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のマルチモード受信機市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のマルチモード受信機市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのマルチモード受信機市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のマルチモード受信機市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのマルチモード受信機市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. マルチモード受信機市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
