
モバイルデータ端末(MDT)販売市場の概要:
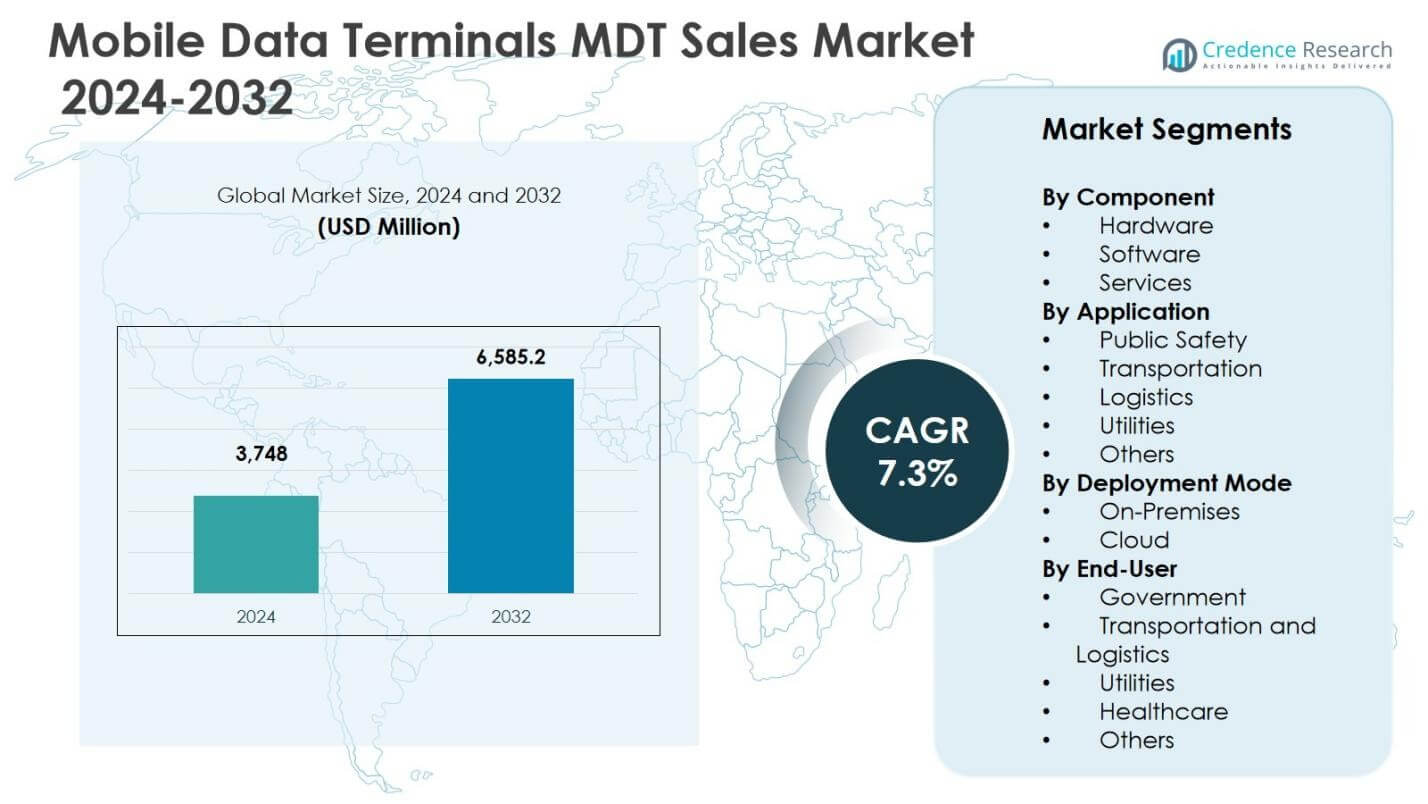
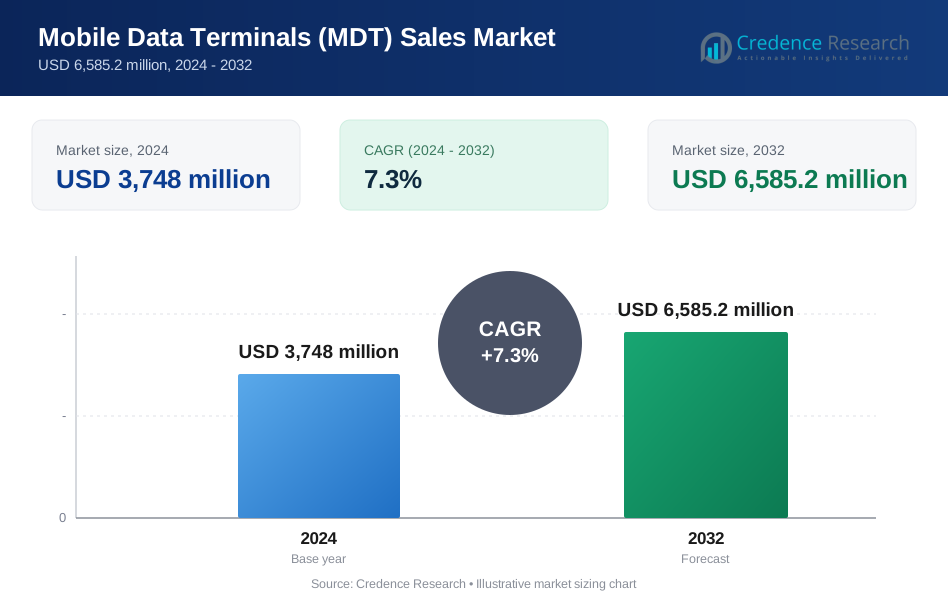
モバイルデータ端末(MDT)販売市場の規模は2024年に37億4,800万米ドルと評価され、予測期間中に年平均成長率(CAGR)7.3%で成長し、2032年には65億8,520万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のモバイルデータ端末(MDT)販売市場規模 | 37億4,800万米ドル |
| モバイルデータ端末(MDT)販売市場、CAGR | 7.3% |
| 2032年のモバイルデータ端末(MDT)販売市場規模 | 65億8,520万米ドル |
モバイルデータ端末(MDT)販売市場の洞察
- 市場の成長は、デジタル公共安全システムの採用拡大、フリート管理ソリューションの拡大、リアルタイムオペレーションで使用される堅牢なミッションクリティカルコンピューティングデバイスの需要増加によって推進されています。
- 主要な市場動向には、クラウドベースのMDTプラットフォーム、先進的な分析、テレマティクスの統合が進んでおり、ハードウェアが2024年に6%のシェアで主導し、次いでソフトウェアが29.4%、サービスが18.0%となっています。
- 市場構造は、耐久性のあるハードウェアの革新、システムの相互運用性、サイバーセキュリティ機能、政府および商業フリート全体での長期展開に強く焦点を当てています。
- 地域別では、北米が38.4%のシェアでリードし、次いでヨーロッパが27.2%、アジア太平洋が22.1%、ラテンアメリカが7.1%、中東・アフリカが5.2%と続き、デジタルインフラの成熟度の違いを反映しています。
モバイルデータ端末(MDT)販売市場のセグメンテーション分析:
コンポーネント別:
モバイルデータ端末(MDT)販売市場は、コンポーネント別ではハードウェアセグメントが主導しており、2024年に市場全体の52.6%を占め、ミッションクリティカルなオペレーションでの堅牢な端末、車載ディスプレイ、携帯型MDTデバイスの持続的な需要によって推進されています。ハードウェアの優位性は、公共安全機関、物流業者、輸送当局による耐久性のある高性能デバイスの必要性に伴うフリートの継続的な拡大を反映しています。ソフトウェアセグメントは29.4%のシェアを持ち、フリート管理、配車、リアルタイム通信プラットフォームの採用拡大に支えられています。一方、サービスは18.0%を占め、インストール、メンテナンス、システム統合の要件により推進されています。
- 例えば、グレーター・マンチェスター消防救助サービスは、93台の車両に143台のパナソニックTOUGHBOOK 33堅牢タブレットを固定キャブMDTおよび取り外し可能なユニットとして配備し、MODASソフトウェアと統合してリアルタイムのインシデントデータアクセスと乗組員の安全を確保しました。
用途別:
用途別では、公共安全が2024年に34.8%の市場シェアで支配的なセグメントとして浮上しました。これは、警察、消防、救急医療サービス全体でのMDTの広範な配備によるリアルタイムデータアクセス、インシデント報告、状況認識をサポートしています。政府のスマートポリシングと緊急対応インフラへの継続的な投資が主要な推進力となっています。輸送は27.1%のシェアを占め、交通の近代化と接続されたフリートの取り組みによって促進され、物流は22.6%を占め、ルート最適化と追跡ニーズによって推進されています。ユーティリティとその他の用途は合計で15.5%を占め、フィールドサービスのデジタル化によってサポートされています。
- 例えば、フリスコ警察署は、パトロールカー内での信頼性の高いデータアクセスを可能にするために、Getac F110堅牢タブレットをMDTとして配備し、高振動や厳しい条件下でも使用可能にしました。
展開モード別:
オンプレミスの展開モードは2024年に58.9%のシェアで市場を支配しました。これは、公共安全、ユーティリティ、政府ユーザーの間でデータセキュリティ、システム制御、規制遵守を強化するための強い好みを反映しています。オンプレミスのMDTソリューションは、レイテンシーに敏感でミッションクリティカルな操作にとって重要です。しかし、クラウドベースの展開は41.1%のシェアを獲得しました。これは、スケーラビリティ、低インフラコスト、先進的な分析およびフリート管理プラットフォームとの統合の改善によってサポートされています。物流および輸送業者の間でのクラウドMDTの採用が増加しており、このセグメント全体の成長見通しを強化し続けています。
主要な成長ドライバー
デジタル公共安全インフラの採用拡大
モバイルデータ端末(MDT)販売市場は、先進国および新興国におけるデジタル公共安全インフラへの投資の増加によって強く推進されています。法執行機関、消防署、救急医療サービスは、ディスパッチデータ、インシデントレポート、犯罪データベース、ナビゲーションシステムへのリアルタイムアクセスを可能にするためにMDTを配備し続けています。政府は、応答時間、状況認識、運用の透明性を向上させるために、接続された緊急対応フレームワークを優先しています。この推進力は、国家のスマートシティプログラムや近代化イニシアチブによってさらに強化され、最前線の対応者向けに安全な車載コンピューティングプラットフォームの使用を義務付けています。
- 例えば、レスターシャー消防救助隊は、4Gネットワークを介してMDTを使用し、クルーと制御室の双方向通信を行い、事故の更新、ステータスメッセージ、緊急時への移動中の車両のライブ追跡を提供しています。
車両管理と物流デジタル化の拡大
商業車両運行の急速な成長は、輸送および物流部門でのMDT採用を支える重要な要因です。物流業者は、ルート最適化、電子ログ、資産追跡、ドライバーとのコミュニケーションのために、ますますMDTに依存しています。eコマース、ラストマイル配送ネットワーク、コールドチェーン物流の拡大により、車両管理システムと統合された信頼性の高い車載データ端末の需要が加速しています。MDTは、運用の非効率性を削減し、燃料利用を改善し、規制遵守を確保するのに役立ち、現代の車両デジタル化戦略の中核的な要素となっています。
- 例えば、ライダーは、電子ログ装置(ELD)とテレマティクスを備えたMDTを車両に装備しています。これにより、リアルタイムのエンジンデータ記録、労働時間の遵守、燃料性能の監視が可能となり、ドライバーの安全性と運用効率が向上します。
堅牢でミッションクリティカルなコンピューティングの需要増加
堅牢なコンピューティングソリューションの需要は、MDT販売市場の重要な成長要因です。ユーティリティ、輸送、鉱業、公共サービスなどの業界は、極端な温度、振動、ほこりの露出など、過酷な環境条件下で動作可能なデバイスを必要としています。MDTは、これらの運用要件を満たすように特別に設計されており、接続の中断やシステムの信頼性を確保します。処理能力、ディスプレイの明瞭さ、ワイヤレス接続の技術的進歩が進む中、デバイスの故障が許されないミッションクリティカルな環境での採用がさらに強化されています。
主要なトレンドと機会
クラウドプラットフォームと高度な分析の統合
MDT販売市場を形作る主要なトレンドは、クラウドプラットフォームと高度な分析機能の統合が進んでいることです。組織は、リアルタイムのデータ同期、予測保守、中央集約型の車両監視を可能にするために、クラウド接続されたMDTをますます展開しています。このトレンドは、ベンダーが付加価値のあるソフトウェアレイヤー、分析ダッシュボード、AI対応の洞察を提供し、意思決定を強化する機会を創出します。クラウド統合は、スケーラビリティとリモートシステムの更新もサポートし、大規模で地理的に分散した車両を持つ物流業者や輸送機関にとって、MDTソリューションをより魅力的にしています。
- 例えば、ウォルマートは2024年にクラウドベースの物流に移行し、店舗と倉庫間でのリアルタイム在庫同期のためにMDTを展開しました。配車担当者は、需要に応じた車両調整のために分析ダッシュボードを使用しています。
スマート交通とユーティリティへの採用の拡大
スマート交通システムとデジタルユーティリティの運用の拡大は、MDT市場にとって強力な成長機会を提供します。公共交通機関は、リアルタイムの車両追跡、乗客情報システム、運転手との通信のためにMDTを展開しています。同様に、ユーティリティもフィールド作業員の管理、停電対応の調整、資産検査活動のためにMDTを採用しています。これらのアプリケーションは、データの正確性の向上、応答時間の短縮、作業効率の向上から利益を得ており、非伝統的な公共安全セクター全体でMDTソリューションの持続的な需要を生み出しています。
- 例えば、デリーのDIMTSは、4つのバス路線でGPS対応のMDTを使用した乗客情報システムを導入し、58のボードでリアルタイムの位置とETAを表示して、通勤者の待ち時間の不安を軽減しました。
主な課題
高い初期導入と統合コスト
特に中小規模のフリートオペレーターにとって、MDTの広範な採用には高い初期コストが大きな課題となっています。堅牢なハードウェアの調達、システム統合、ソフトウェアライセンス、および継続的なメンテナンスに関連する費用が予算の制約を生む可能性があります。さらに、MDTを既存の配車システム、フリート管理プラットフォーム、および企業ITインフラと統合することは、実装の複雑さを増します。これらのコストと統合の障壁は、特にコストに敏感な地域やデジタル成熟度が低い業界での購入決定を遅らせる可能性があります。
データセキュリティと接続信頼性の懸念
MDT販売市場において、データセキュリティと途切れない接続を確保することは大きな課題です。MDTは、公共安全や政府のアプリケーションで特に機密性の高い運用データや個人データを扱うため、適切に保護されていない場合、サイバー脅威にさらされる可能性があります。同時に、リモートまたはインフラが限られた地域での信頼できるネットワーク接続は、リアルタイムのデータ伝送に影響を与える可能性があります。サイバーセキュリティのリスクに対処し、一貫したネットワーク性能を確保することは、ミッションクリティカルな環境でのMDTの持続的な採用にとって重要な要件です。
地域分析
北米
北米は、2024年にモバイルデータ端末(MDT)販売市場の38.4%を占めました。これは、公共安全機関、交通当局、大規模商業フリート全体での広範な導入によって支えられています。法執行機関の近代化、先進的な緊急対応システム、スマート交通インフラへの強力な政府資金が採用を促進し続けています。この地域は、堅牢なコンピューティングの高い普及率、クラウド統合MDTプラットフォームの早期採用、主要技術プロバイダーの強力な存在から利益を得ています。物流およびユーティリティからのリアルタイムのフリート可視性と規制遵守に対する需要の増加は、北米の世界市場における支配的な地位をさらに強化しています。
ヨーロッパ
ヨーロッパは2024年に27.2%の市場シェアを持ち、スマートモビリティ、公共交通のデジタル化、国境を越えた物流業務への投資の増加によって推進されています。道路安全、排出量監視、電子ログに関する規制の強化により、輸送および物流事業者の間でMDTの採用が加速しています。西ヨーロッパと北ヨーロッパの公共安全機関は、応答効率を向上させるために車載通信システムのアップグレードを続けています。さらに、ユーティリティフィールドサービスや自治体業務におけるMDTの展開の増加が地域の成長を支えています。技術の成熟度とMDTとフリート管理プラットフォームの強力な統合が、ヨーロッパの世界的な収益への安定した貢献を支えています。
アジア太平洋
アジア太平洋は2024年にMDT販売市場の22.1%のシェアを獲得し、交通ネットワークの急速な拡大、都市化、政府主導のスマートシティイニシアチブを反映しています。中国、日本、インド、韓国などの国々は、公共安全の近代化と物流インフラへの投資を増やしています。電子商取引の取引量の増加と商用車フリートの拡大が、ルート最適化と運用効率のためのMDT展開を加速しています。ユーティリティおよび自治体サービスプロバイダーによる採用の増加が需要をさらに支えています。地域の強力な製造基盤とフリート運用のデジタル化の進展が、アジア太平洋を最も急成長している地域市場として位置づけています。
ラテンアメリカ
ラテンアメリカは2024年に世界市場シェアの7.1%を占め、公共交通システムの徐々な近代化とフリート管理技術の採用の増加によって支えられています。政府は緊急対応と都市の安全性を向上させるために公共安全通信システムに投資しています。物流および流通企業は、地域貿易の拡大の中でルート計画と資産追跡を強化するためにMDTを展開しています。予算の制約が大規模な展開を制限する一方で、運用効率の利点に対する認識の高まりが、輸送、ユーティリティ、および自治体サービス全体での採用を促進し、主要なラテンアメリカ経済全体での安定した市場成長を支えています。
中東・アフリカ
中東・アフリカ地域は2024年にMDT販売市場シェアの5.2%を占め、スマートシティプロジェクト、交通インフラ、および公共安全の近代化への投資によって推進されています。湾岸諸国は、リアルタイム通信と運用効率をサポートするために、法執行機関、緊急サービス、および公共交通フリート全体でMDTを採用しています。アフリカでは、デジタルインフラの改善に伴い、物流、ユーティリティ、および政府サービスでの展開が増加しています。採用は国によって不均一であるものの、接続されたモビリティとセキュリティソリューションへの関心の高まりが、地域のMDTシステム需要を強化し続けています。
モバイルデータ端末(MDT)販売市場のセグメンテーション:
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
用途別
- 公共安全
- 輸送
- 物流
- ユーティリティ
- その他
導入モード別
- オンプレミス
- クラウド
エンドユーザー別
- 政府
- 交通・物流
- 公共事業
- 医療
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
競争環境分析では、モバイルデータ端末(MDT)販売市場の主要企業として、パナソニック株式会社、ゼブラテクノロジーズ株式会社、ハネウェルインターナショナル社、ダタロジックS.p.A.、トリンブル社、アドバンテック株式会社、コントロンAG、モトローラソリューションズ社、L3ハリステクノロジーズ社、マイクロネット社が含まれます。市場は中程度に集中しており、主要企業は頑丈なハードウェアの革新、統合ソフトウェアプラットフォーム、および公共安全や交通機関との長期契約に注力しています。競争は製品の耐久性、接続性能、システムの相互運用性、ライフサイクルサポートサービスによって推進されています。主要ベンダーは、強力なグローバル流通ネットワークとフリート管理や公共安全ソリューションプロバイダーとのパートナーシップを活用して、市場での存在感を強化しています。クラウド対応MDT、サイバーセキュリティ機能、AI駆動の分析への継続的な投資が競争の差別化を形成しています。一方、地域のプレイヤーは、コスト効果の高い製品提供と地域の規制要件に合わせたカスタマイズを通じて競争し、新興市場全体で競争を激化させています。
主要プレイヤー分析
- Kontron AG
- ハネウェル・インターナショナル・インク
- Micronet Ltd.
- モトローラ・ソリューションズ・インク
- ダタロジック S.p.A.
- トリンブル・インク
- パナソニック株式会社
- アドバンテック株式会社
- L3ハリス・テクノロジーズ・インク
- ゼブラ・テクノロジーズ・コーポレーション
最近の開発
- 2024年3月、パナソニックコネクトは、フィールド、フリート、公共安全のワークフローで広く展開されている車載モバイルデータ端末(MDT)として、TOUGHBOOK G2およびTOUGHBOOK 33の着脱式堅牢タブレットデバイスのアップグレードを発表しました。
- 2024年2月、ゲタックは、AI対応のZX80完全堅牢Androidタブレットを発表しました。これは、MDTスタイルの展開に依存することが一般的な輸送およびモバイルワークフォースのユースケース向けに位置付けられています。
- 2025年4月、Versatermは、Versatermモバイルデータ端末(MDT)アプリケーションの次世代ユーザーインターフェースを発表し、使いやすさ、CADシステムとのリアルタイム統合、初動対応者の効率と安全性を向上させるためのフィールドデータアクセスを強化しました。
レポートのカバレッジ
この調査レポートは、コンポーネント、アプリケーション、展開モード、エンドユーザーおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要、ビジネス、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形作る市場のダイナミクス、規制の状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 政府がリアルタイムデータアクセスと迅速な緊急対応を優先するため、公共安全機関でのMDTの採用が増加します。
- 輸送および物流業者は、ルート最適化、コンプライアンス、フリート効率を向上させるためにMDT展開を拡大します。
- クラウドベースのMDTソリューションは、スケーラビリティ、集中管理、インフラストラクチャの複雑さの低減により、より強力な牽引力を得るでしょう。
- ミッションクリティカルで過酷な作業環境において、堅牢で高性能なMDTハードウェアの需要は依然として強いです。
- MDTと高度な分析、AI、テレマティクスプラットフォームの統合は、運用上の意思決定を強化します。
- スマートシティおよびインテリジェント輸送の取り組みは、MDTシステムに対する持続的な長期需要を生み出します。
- ユーティリティおよびフィールドサービス組織は、ワークフォースの調整と資産管理のためにますますMDTに依存します。
- サイバーセキュリティとデータ保護機能は、MDT購入者にとって重要な購入基準となります。
- ベンダーは、多様なフリートおよびアプリケーション要件をサポートするために、モジュラーで相互運用可能なMDTソリューションに注力します。
- 新興市場は、商業および政府セクター全体でデジタルフリート管理の採用が加速するにつれて、より高い成長に貢献します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
モバイルデータ端末(MDT)販売市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、モバイルデータ端末(MDT)販売市場はどの年平均成長率で成長すると予測されていますか?
2024年にどのモバイルデータ端末(MDT)販売市場セグメントが最大のシェアを持っていましたか?
モバイルデータ端末(MDT)販売市場の成長を促進している主な要因は何ですか?
モバイルデータ端末(MDT)販売市場の主要企業はどこですか?
2024年にモバイルデータ端末(MDT)販売市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 モバイルデータ端末(MDT)販売市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のモバイルデータ端末(MDT)販売市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,748 million → 2032: USD 6,585.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 モバイルデータ端末(MDT)販売市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. モバイルデータ端末(MDT)販売市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるモバイルデータ端末(MDT)販売市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 モバイルデータ端末(MDT)販売市場市場の成長要因
- 3.3 モバイルデータ端末(MDT)販売市場市場の抑制要因および課題
- 3.4 モバイルデータ端末(MDT)販売市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 モバイルデータ端末(MDT)販売市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 モバイルデータ端末(MDT)販売市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、モバイルデータ端末(MDT)販売市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 モバイルデータ端末(MDT)販売市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. モバイルデータ端末(MDT)販売市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はモバイルデータ端末(MDT)販売市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 モバイルデータ端末(MDT)販売市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 モバイルデータ端末(MDT)販売市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 モバイルデータ端末(MDT)販売市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 モバイルデータ端末(MDT)販売市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新モバイルデータ端末(MDT)販売市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のモバイルデータ端末(MDT)販売市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のモバイルデータ端末(MDT)販売市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のモバイルデータ端末(MDT)販売市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のモバイルデータ端末(MDT)販売市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのモバイルデータ端末(MDT)販売市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のモバイルデータ端末(MDT)販売市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのモバイルデータ端末(MDT)販売市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. モバイルデータ端末(MDT)販売市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
