
モバイルデータ保護市場の概要:
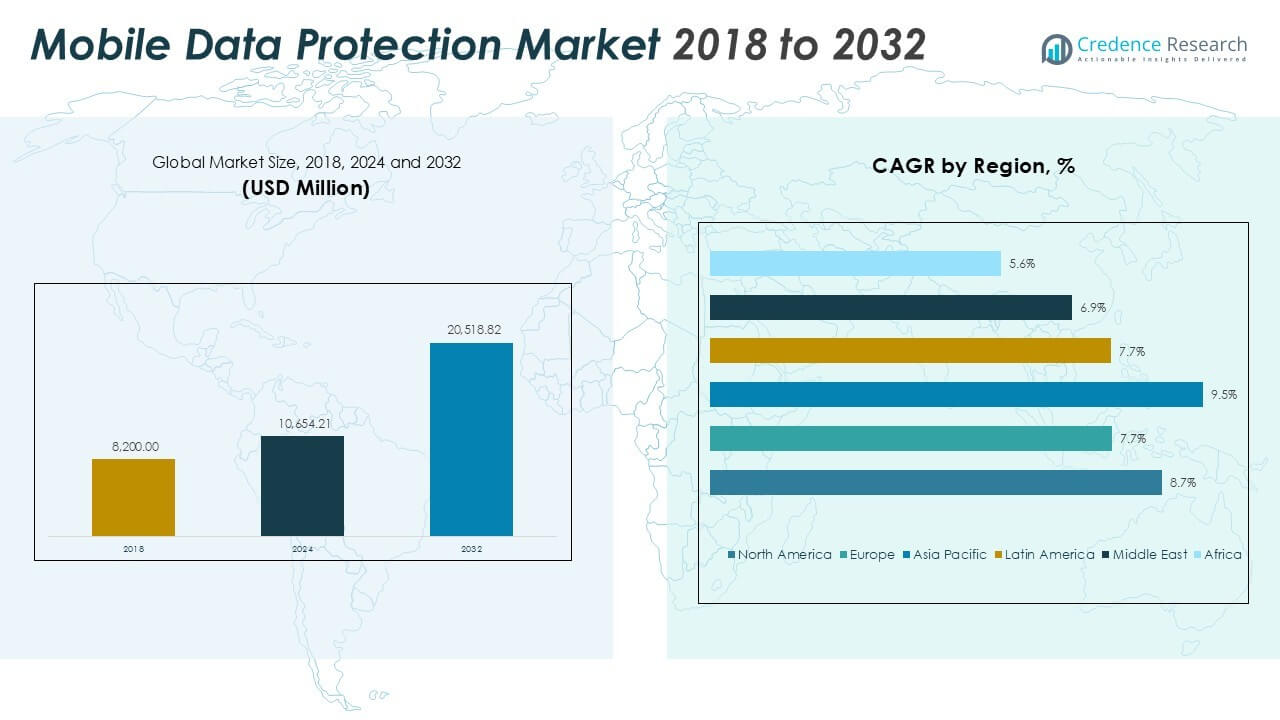
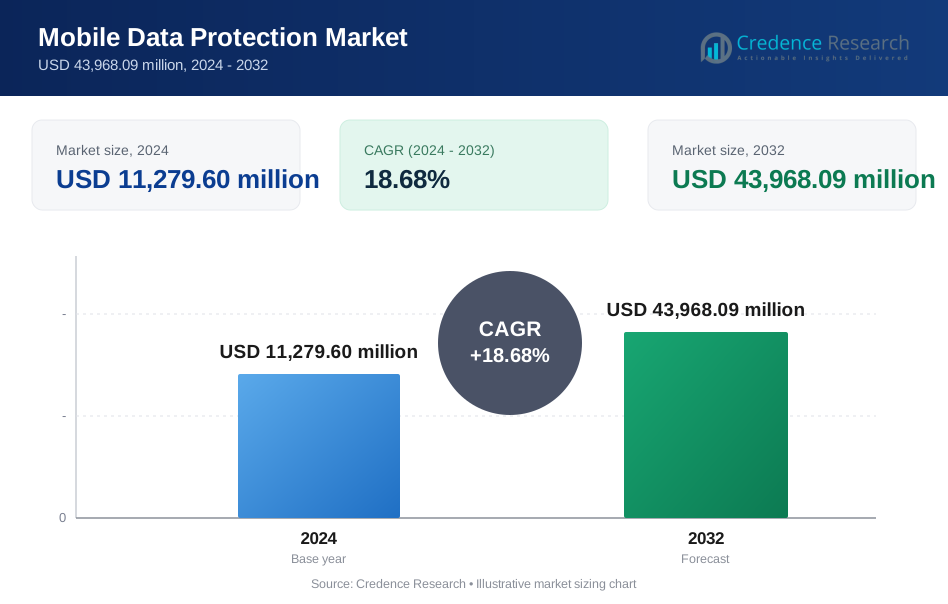
モバイルデータ保護市場の規模は、2018年に62億ドルと評価され、2024年には112億7,960万ドルに増加しました。予測期間中に年平均成長率18.68%で成長し、2032年には439億6,809万ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のモバイルデータ保護市場規模 | USD 11,279.60 million |
| モバイルデータ保護市場、CAGR | 18.68% |
| 2032年のモバイルデータ保護市場規模 | USD 43,968.09 million |
モバイルデータ保護市場の主要企業には、Broadcom Inc.(Symantec)、Microsoft Corporation、IBM Corporation、Trend Micro Incorporated、McAfee LLCが含まれます。これらの企業は、先進的なエンドポイント保護ソリューション、強力なクラウド統合、グローバルな顧客基盤で市場をリードしています。MicrosoftとBroadcomは、企業のモビリティに特化したスケーラブルなプラットフォームと組み込みのセキュリティ機能を通じて支配しています。IBMとTrend Microは、AI駆動の脅威検出とクロスプラットフォームサポートに注力しており、McAfeeはシームレスなモバイルデバイスとデータ制御を提供しています。地域的には、アジア太平洋地域が2024年に25.9%のシェアで世界市場をリードしており、中国、インド、東南アジアでの急速なデジタル化、モバイル採用、サイバーセキュリティ投資の増加が要因です。北米は25.4%のシェアで続き、規制遵守、早期技術採用、主要市場プレーヤーの存在が後押ししています。ヨーロッパは14.8%のシェアを持ち、GDPR主導の採用とBFSIおよび公共部門全体での高い企業セキュリティ意識によって推進されています。
モバイルデータ保護市場の洞察
- モバイルデータ保護市場は、2018年に62億ドルと評価され、2024年には112億7,960万ドルに達しました。予測期間中に年平均成長率18.68%で成長し、2032年には439億6,809万ドルに達すると予測されています。
- BYODポリシーの採用増加、ハイブリッドワークモデル、モバイルワークフォースの増加が、スケーラブルなモバイルデータ保護ソリューションの需要を加速させる主要な要因です。
- 統合エンドポイント管理(UEM)プラットフォームとの統合やAIベースのリアルタイム脅威検出ツールが市場のトレンドを形成し、モバイルエンドポイント全体のセキュリティ管理を強化しています。
- 主要プレーヤーにはMicrosoft、Broadcom(Symantec)、IBM、Trend Micro、McAfeeが含まれ、クラウドベースの保護、戦略的パートナーシップ、革新に注力して市場地位を強化しています。
- アジア太平洋地域が25.9%のシェアで市場をリードし、北米が25.4%、ヨーロッパが14.8%で続いています。ソフトウェアセグメントは、集中化された暗号化と制御機能により、コンポーネント別で支配的です。
モバイルデータ保護市場のセグメンテーション分析:
コンポーネント別
2024年において、ソフトウェアセグメントがモバイルデータ保護市場を支配し、最大の収益シェアを占めました。組織はデータ暗号化、リモートワイプ、デバイストラッキングなどの機能を持つソフトウェアベースのソリューションを優先します。ソフトウェアツールの柔軟性、スケーラビリティ、およびエンタープライズモビリティ管理システムとのシームレスな統合が採用を促進します。モバイルエンドポイントへの脅威の増加と中央集権的なポリシー施行の必要性が、サービスよりもソフトウェアの需要を強化します。サービスは特に展開やトレーニングで成長を続けていますが、デバイス全体でのデータセキュリティを直接確保する役割を持つため、ソフトウェアが主要な投資分野であり続けます。
- 例えば、MicrosoftはIntuneを通じてモバイルエンドポイントを保護し、世界中で数億台のデバイスに対する統一管理を提供しています。このプラットフォームは、IT管理者が暗号化の義務化やリモートワイプ機能などのセキュリティ基準を施行し、AndroidおよびiOSのフリート全体で企業データを保護することを可能にします。
展開別
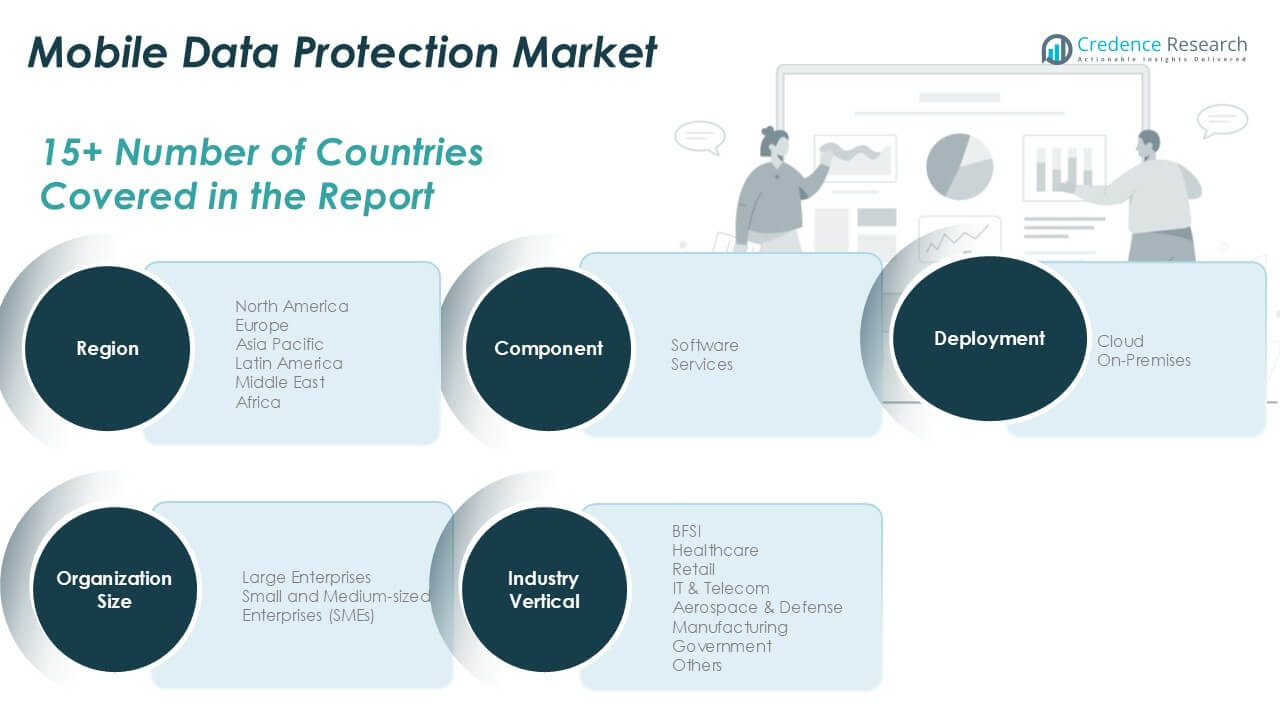
クラウドセグメントは、展開において市場をリードし、2024年において多数のシェアを保持しました。クラウドベースのモバイルデータ保護は、スケーラビリティ、リモートアクセス、インフラコストの削減を提供し、大企業と中小企業の両方にとって好まれる選択肢となっています。リモートワーク、BYOD(Bring Your Own Device)ポリシー、国境を越えたコラボレーションの増加がクラウドの採用を加速させます。クラウドプラットフォームはリアルタイムの更新と継続的なコンプライアンス監視もサポートします。対照的に、オンプレミスソリューションは厳しいデータ主権要件を持つ組織に対応しますが、高い設定とメンテナンスコストがクラウドモデルと比較して広範な使用を制限します。
- 例えば、OmnissaのWorkspace ONEは、クラウドベースのポリシー施行、自動化されたコンプライアンス監視、統合されたモバイル脅威防御を通じて、数千万台のデバイスを管理し、モバイルデータ保護をサポートします。
組織規模別
2024年において、大企業がモバイルデータ保護市場で支配的なシェアを保持し、機密データの量とITエコシステムの複雑さによって推進されました。これらの組織は、強固なサイバーセキュリティフレームワークとモバイルセキュリティプロトコルに多額の投資を行っています。エンタープライズモビリティとクラウドファースト戦略の採用が、先進的なモバイルデータ保護ツールの必要性をさらに高めています。中小企業は、モバイルワークフォースモデルの成長に伴い、ソリューションの採用を増やしていますが、予算の制約と限られたITスタッフにより、簡略化されたまたはバンドルされたオファリングを選択することがよくあります。それにもかかわらず、手頃な価格のクラウドベースのソリューションの利用可能性により、中小企業の採用が増加すると予想されています。
モバイルデータ保護市場の主要成長要因
増加するモバイルワークフォースとBYODの採用
リモートワークとBYOD(Bring Your Own Device)文化の急速な拡大は、モバイルデータ保護市場を大きく牽引しています。組織は現在、従業員が個人のスマートフォン、タブレット、ラップトップを通じて企業データにアクセスすることを許可しており、セキュリティリスクが増加しています。この変化は、ユーザーの柔軟性を損なうことなく、さまざまなエンドポイントで情報を保護する強力なデータ保護ソリューションを求めています。モバイルデータ保護ソフトウェアは、安全なデータ転送、暗号化、リモートアクセス制御を保証します。企業はデバイスの多様性を管理し、内部のセキュリティポリシーに準拠するためにスケーラブルなソリューションに投資しています。ハイブリッドワークが標準となる中、エンドポイント中心の保護の需要は引き続き増加しており、世界的な市場成長を促進しています。
- 例えば、IBMはMaaS360プラットフォームを通じて1,000万台以上のモバイルデバイスを管理し、暗号化、リモートワイプ、アクセス制御を混在する従業員所有のエンドポイントで可能にしています。
厳格なデータ保護規制とコンプライアンスの義務
GDPR、CCPA、HIPAAなどのフレームワークからの規制圧力の増加により、組織は強力なモバイルデータ保護対策を採用するよう促されています。企業は、アクセスポイントに関係なく、顧客データと運用データの完全なコンプライアンスを確保しなければなりません。規制基準を満たさないと、評判の損失や重い罰金につながります。モバイルデータ保護ソリューションは、暗号化、ポリシー施行、ユーザー認証、監査準備のための必要なコントロールを提供します。組織はコンプライアンスを義務としてだけでなく、顧客の信頼を築くための戦略的な必須事項と見なしています。この規制環境は、サイバーセキュリティ投資を反応的から積極的に変えることを促し、市場拡大を後押ししています。
- 例えば、Microsoftは、企業モビリティプラットフォームと統合されたモバイルセキュリティおよびコンプライアンス管理ツールを通じて、90を超える世界的な規制基準にわたるコンプライアンスをサポートしています。
モバイルエンドポイントを狙うサイバーセキュリティ脅威の増加
モバイルマルウェア、フィッシング攻撃、ゼロデイ脆弱性の増加により、モバイルデバイスはサイバー犯罪者の主要なターゲットとなっています。複数のネットワークから企業システムにアクセスする従業員は、攻撃者にとってより多くの侵入ポイントを作り出します。モバイルエンドポイントがワークフローに不可欠になるにつれて、その保護を確保することが重要な使命となります。モバイルデータ保護ソリューションは、リアルタイムの脅威検出、データ暗号化、安全なコンテナ化を通じてリスクを軽減します。企業はこれらのツールをSIEMやEDRプラットフォームのような広範なセキュリティエコシステムと統合しています。特に金融や医療の分野で脅威ベクトルがますます高度化する中、モバイルエンドポイント防御への投資が加速しており、これが市場成長の重要な推進力となっています。
モバイルデータ保護市場の主要トレンドと機会
統合エンドポイント管理(UEM)への移行
モバイルデータ保護市場を形成する主要なトレンドは、ソリューションの統合が統合エンドポイント管理(UEM)プラットフォームと行われていることです。企業は、モバイル、デスクトップ、IoTデバイスを含むさまざまなエンドポイントを管理し保護するための集中化されたツールを求めています。UEMフレームワークに組み込まれたモバイルデータ保護機能は、シームレスなポリシー制御、デバイス追跡、データ暗号化を提供します。この収束は複雑さを軽減し、運用効率を向上させます。クロスプラットフォーム保護とAI駆動の脅威分析を提供するベンダーが注目を集めています。UEMへの移行は、ITの課題に対処するだけでなく、フルスタックの企業セキュリティをターゲットとするモバイルデータ保護プロバイダーに新たな成長の道を開きます。
- 例えば、Omnissa(旧VMware)は、Workspace ONEが世界中で数千万のエンドポイントを管理し、モバイルデータ保護、デバイス追跡、暗号化を統合した単一のUEMプラットフォームを提供していると報告しています。
リアルタイム脅威検出のためのAIとMLの出現
人工知能(AI)と機械学習(ML)は、組織がモバイル脅威を検出し対応する方法を革新しています。これらの技術は、リアルタイムの行動分析、異常検出、自動脅威軽減を可能にします。サイバー攻撃がますます高度化する中、従来のルールベースのシステムは不十分です。AI駆動のモバイルデータ保護ツールは、ネットワークやデバイス全体で悪意のある行動のパターンを特定し、迅速な対応能力を提供します。このトレンドは、ベンダーが提供する製品を差別化する大きな機会を提供します。また、リモートワークのような動的な環境でのデータ保護を強化し、デバイスとユーザーの行動が絶えず進化する中で、適応的でインテリジェントな保護層を必要とします。
モバイルデータ保護市場の主要な課題
多様なデバイスエコシステムの管理の複雑さ
企業は、多様なモバイルデバイス、オペレーティングシステム、アプリケーションの保護においてしばしば課題に直面します。従業員所有および会社支給のデバイスの多様性は、ポリシー施行における断片化を引き起こします。Android、iOS、レガシープラットフォーム全体で一貫した保護を確保するには、高度なツールとITの専門知識が必要です。さらに、異なるデバイスメーカーは、データ制御と暗号化機能に制限を課す場合があります。この複雑さは展開を遅らせ、運用コストを増加させます。標準化されたフレームワークがなければ、組織は統一されたセキュリティポリシーを維持するのに苦労します。このような断片化されたエコシステムの管理は、シームレスなモバイルデータ保護の主要な障壁であり、大企業向けのソリューションのスケーラビリティに影響を与えます。
中小企業における認識の限界とコスト制約
中小企業は、多くの場合、強固なモバイルデータ保護戦略を採用するためのリソースと認識を欠いています。多くの中小企業は、モバイルエンドポイントを通じたデータ侵害のリスクを過小評価し、サイバーセキュリティよりも他の運用ニーズを優先します。高い初期コストと専任のITスタッフの不足が採用を妨げており、特に継続的な監視と管理を必要とする高度なソリューションでは顕著です。ベンダーは、この課題に対処するために、中小企業向けにコスト効率が高く、導入が容易なソリューションを提供する必要があります。クラウドベースのモデルはコストを削減しますが、認識と教育が採用率を向上させるために重要です。この変化がなければ、市場の大部分が保護されずに残り、企業は避けられる脅威にさらされます。
モバイルデータ保護市場の地域分析
北アメリカ
北米は、2018年に21億8240万米ドルの価値でモバイルデータ保護市場の主要なシェアを持ち、2024年には39億2072万米ドルに上昇し、2032年までに152億6140万米ドルに達すると予測されています。18.7%のCAGRで、2024年には世界市場収益の約25.4%を占めました。米国は、技術の早期採用、強力な規制の施行、モバイルセキュリティへの投資の増加によりリードしています。成長は、業界全体でのBYODポリシーと、スケーラブルなデータ保護ソリューションを提供する主要なサイバーセキュリティベンダーの存在によってさらに支えられています。
ヨーロッパ
ヨーロッパは、2018年に13億3176万米ドルから2024年には23億750万米ドルに成長し、2032年までに83億7824万米ドルに達すると予測されるモバイルデータ保護市場の重要な部分を占めました。17.6%のCAGRで、2024年には世界市場の約14.8%を占めました。GDPRなどの厳しいデータ保護法がモバイルセキュリティツールの広範な採用を促進しました。ドイツ、フランス、英国などの国々は、特にBFSIおよびヘルスケアセクターで、コンプライアンスと安全なエンドポイント管理を求める企業向けソリューションの展開でリードしています。
アジア太平洋
アジア太平洋は、2018年に20億880万米ドルから2024年には37億7693万米ドルに拡大し、2032年までに158億8570万米ドルに達すると予測される、最も急成長している地域市場として浮上しました。19.8%のCAGRで、2024年には市場の最大シェアである25.9%を占め、北米をわずかに上回りました。急速なデジタル化、拡大するモバイルユーザーベース、増加するサイバー攻撃がモバイルデータ保護の需要を加速させました。中国、インド、日本、韓国などの国々は、企業データとモバイルエンドポイントを保護するためにクラウドインフラストラクチャとサイバーセキュリティフレームワークに投資しています。
ラテンアメリカ
ラテンアメリカは、2018年に3億2240万米ドルから2024年には5億7966万米ドルに成長し、2032年までに20億6078万米ドルに達すると予測されるモバイルデータ保護市場で安定した成長を記録しました。17.3%のCAGRで、2024年には3.8%のシェアを占めました。ブラジルとメキシコは、デジタルバンキング活動の増加と公共部門の近代化により市場をリードしています。データセキュリティの認識の高まりと、中小企業間でのSaaSベースのモバイル保護ツールの採用が、地域の市場拡大の重要な要因です。
中東
中東のモバイルデータ保護市場は、2018年に1億9220万米ドルから2024年には3億2252万米ドルに増加し、2032年までに11億384万米ドルに達すると予測されています。16.8%のCAGRで、2024年には世界市場シェアの約2.1%を占めました。UAEやサウジアラビアなどの国々は、大規模なスマートシティプロジェクトとデジタルトランスフォーメーションの取り組みにより需要を牽引しています。サイバーセキュリティ基準に関する政府の義務と、企業のモビリティの増加が、セクター全体でのエンドポイント保護への投資を促しています。
アフリカ
アフリカのモバイルデータ保護市場は、2018年に1億6244万米ドルから2024年には3億7227万米ドルに成長し、2032年までに12億7812万米ドルに達すると予測され、16.4%のCAGRを記録しました。2024年には世界市場の2.4%を占めました。南アフリカ、ナイジェリア、ケニアが主要な貢献者であり、フィンテックエコシステムの拡大とスマートフォン普及率の向上が要因です。インフラの課題にもかかわらず、金融および公共セクターにおけるモバイルセキュリティとコンプライアンスに関する認識の高まりが徐々に採用を支えています。手頃な価格のクラウドベースの保護ツールが、地域の将来の成長を促進すると期待されています。
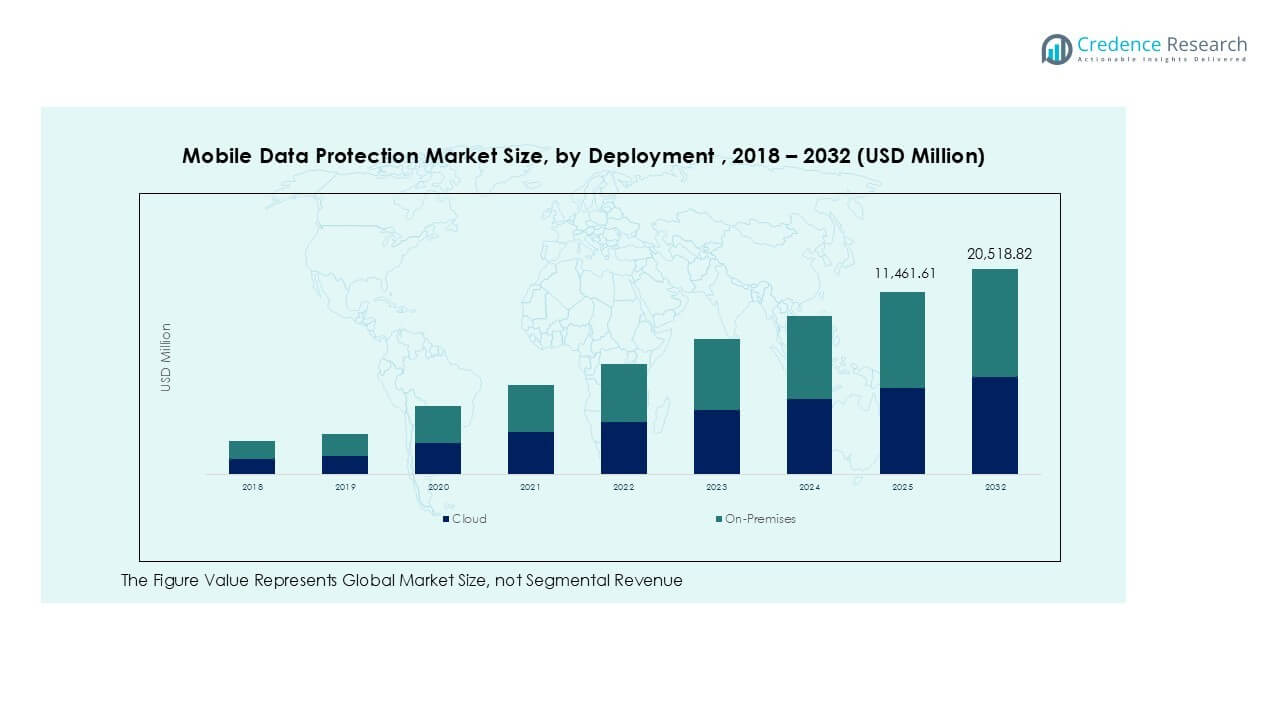
モバイルデータ保護市場のセグメンテーション:
コンポーネント別:
- ソフトウェア
- サービス
導入方法別:
- クラウド
- オンプレミス
組織規模別:
- 大企業
- 中小企業 (SMEs)
産業別:
- BFSI
- ヘルスケア
- 小売
- IT & テレコム
- 航空宇宙 & 防衛
- 製造業
- 政府
- その他
地域別:
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
モバイルデータ保護市場は非常に競争が激しく、主要な技術企業やサイバーセキュリティベンダーが強力な製品ポートフォリオと戦略的パートナーシップを通じて革新を推進しています。Broadcom Inc.(Symantec)、Microsoft Corporation、IBM Corporation、Trend Microなどの企業が、企業のセキュリティエコシステムに統合された包括的なエンドポイント保護プラットフォームでこの分野を支配しています。MicrosoftはクラウドネイティブのDefenderプラットフォームを活用し、BroadcomのSymantecソリューションはモバイルデバイス全体で高度な脅威防止を提供します。BlackberryやCheck Point Softwareのような新興プレイヤーは、安全なコンテナ化とAI駆動の脅威検出を強調しています。市場のリーダーは、クラウドベースの提供を拡大し、リモートワークのセキュリティを可能にし、コンプライアンス機能を改善することに焦点を当てています。合併、買収、R&D投資は頻繁に行われ、脅威インテリジェンス能力とモバイルエンドポイント制御を強化することを目的としています。競争優位性は、リアルタイムの保護、導入の容易さ、スケーラビリティを通じてしばしば達成されます。企業がゼロトラストフレームワークと統合エンドポイント管理を優先する中、柔軟で統合されたソリューションを持つベンダーは、企業および中小企業のセグメント全体で市場シェアを獲得するのに適しています。
主要プレイヤー分析
- Broadcom Inc. (Symantec)
- Microsoft Corporation
- IBM Corporation
- Trend Micro Incorporated
- Dell Inc.
- Hewlett Packard Enterprise Development LP
- Blackberry Limited
- Check Point Software Technologies Ltd.
- VMware, Inc.
- McAfee LLC
- Oracle Corporation
- SAP SE
最近の動向
- 2025年10月、MicrosoftはDefender for Endpointを拡張し、iOS、Android、Windows、macOS全体でリアルタイムの脅威を相関させ、5秒以内に侵害されたモバイルデバイスを隔離しました。
- 2025年8月、ENISAは、2026年1月までにEUの金融アプリにおいてランタイムアプリケーション自己防御と証明書ピンニングを要求する技術基準を発行しました。
レポートのカバレッジ
この調査レポートは、コンポーネント、導入、組織規模、業界分野、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- リモートおよびハイブリッドワークの拡大に伴い、クラウドベースのモバイルデータ保護ソリューションの需要が増加します。
- 企業はモバイルセキュリティを統合エンドポイント管理プラットフォームとますます統合するようになります。
- AIと機械学習はリアルタイムのモバイル脅威検出においてより大きな役割を果たします。
- 規制遵守要件は業界全体での採用を引き続き推進します。
- 手頃な価格のSaaSベースのソリューションにより、中小企業でのモバイルデータ保護が増加します。
- モバイルコマースとデジタルバンキングの成長がエンドポイント暗号化の需要を押し上げます。
- 医療およびBFSIセクターは、機密データのための高度な保護ツールを採用します。
- ベンダーはモバイルアクセスセキュリティを強化するためにゼロトラストアーキテクチャに注力します。
- エッジコンピューティングとIoTデバイスの成長がモバイルデータ保護の範囲を拡大します。
- アジア太平洋地域は、急速なモバイル採用とデジタルトランスフォーメーションによりリーダーシップを維持します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
モバイルデータ保護市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、モバイルデータ保護市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたモバイルデータ保護市場のセグメントはどれですか?
モバイルデータ保護市場の成長を促進している主な要因は何ですか?
モバイルデータ保護市場の主要企業はどこですか?
2024年にモバイルデータ保護市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 モバイルデータ保護市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のモバイルデータ保護市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 11,279.60 million → 2032: USD 43,968.09 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 モバイルデータ保護市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. モバイルデータ保護市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるモバイルデータ保護市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 モバイルデータ保護市場市場の成長要因
- 3.3 モバイルデータ保護市場市場の抑制要因および課題
- 3.4 モバイルデータ保護市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 モバイルデータ保護市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 モバイルデータ保護市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、モバイルデータ保護市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 モバイルデータ保護市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. モバイルデータ保護市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はモバイルデータ保護市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 モバイルデータ保護市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 モバイルデータ保護市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 モバイルデータ保護市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 モバイルデータ保護市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新モバイルデータ保護市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のモバイルデータ保護市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のモバイルデータ保護市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のモバイルデータ保護市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のモバイルデータ保護市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのモバイルデータ保護市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のモバイルデータ保護市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのモバイルデータ保護市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. モバイルデータ保護市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
