
市場概要
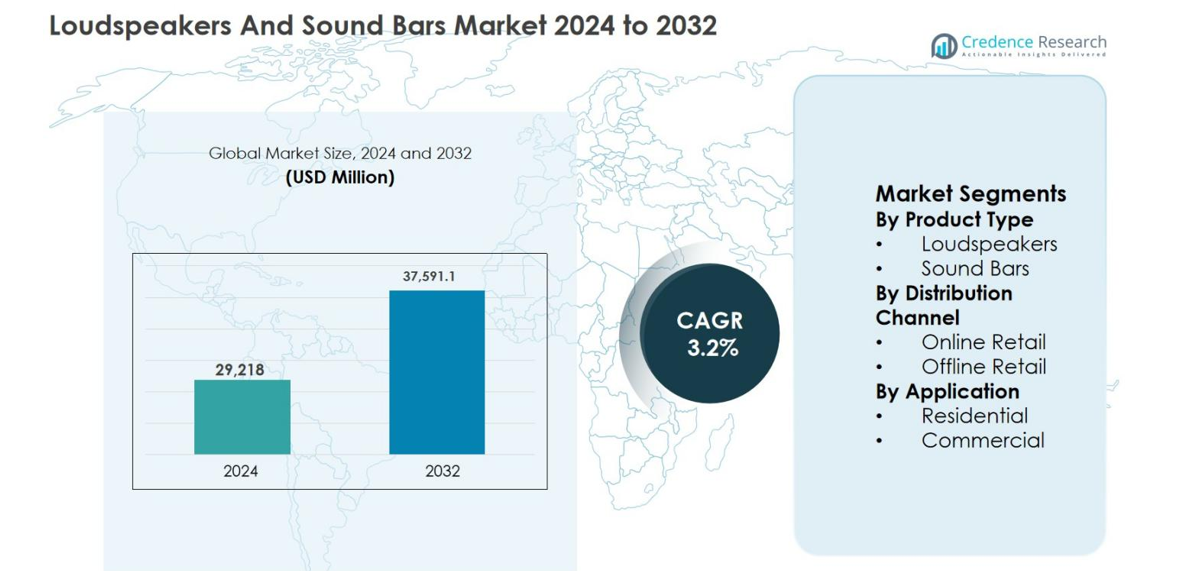
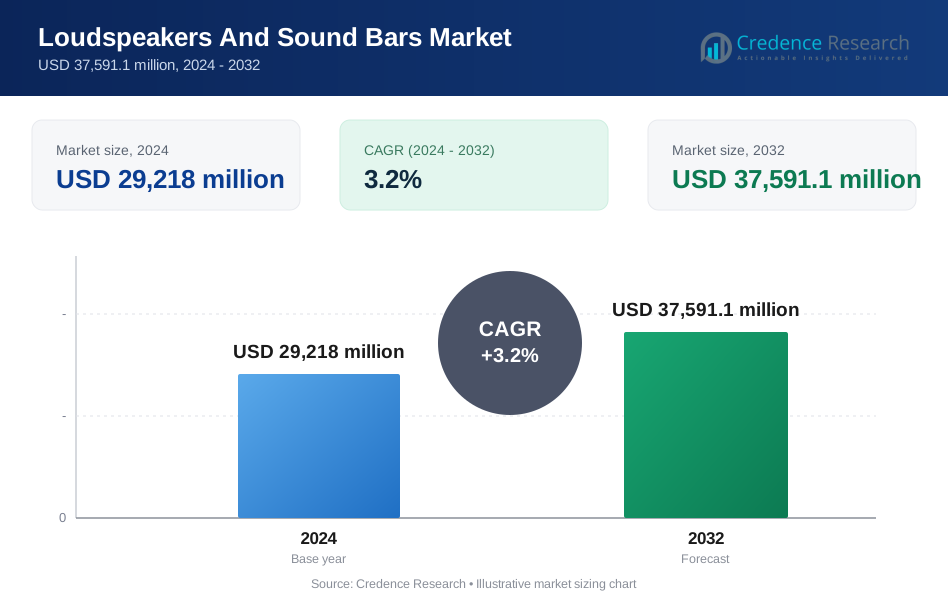
ラウドスピーカーとサウンドバー市場の規模は2024年に29,218百万米ドルと評価され、予測期間中に年平均成長率3.2%で成長し、2032年には37,591.1百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ラウドスピーカーとサウンドバー市場規模 2024 | 29,218百万米ドル |
| ラウドスピーカーとサウンドバー市場、CAGR | 3.2% |
| ラウドスピーカーとサウンドバー市場規模 2032 | 37,591.1百万米ドル |
ラウドスピーカーとサウンドバー市場は、革新、音質、スマート接続に焦点を当てた世界的なオーディオおよび家電メーカーの強力な存在によって推進されています。Bose Corporation、Sony Corporation、Harman International Industries Incorporated、LG Electronics Inc.、Yamaha Corporation、Bang & Olufsen A/S、Sennheiser Electronic GmbH & Co.、Logitech International S.A.、Klipsch Audio Technologies、およびSound United LLCなどの主要プレーヤーは、プレミアム、中価格帯、大衆市場セグメントにわたる多様な製品ポートフォリオを通じて積極的に競争しています。これらの企業は、ブランド差別化を強化するために、ワイヤレス技術、音声対応機能、デザイン重視のソリューションを強調しています。地域的には、北米が市場をリードしており、ホームエンターテインメントシステムの高い採用、強力な購買力、先進的なオーディオ技術の早期採用によって34%の正確なシェアを持ち、その支配的な地域市場としての地位を強化しています。
市場インサイト
- ラウドスピーカーとサウンドバー市場は2024年に29,218百万米ドルと評価され、予測期間中に年平均成長率3.2%で成長し、2032年には37,591.1百万米ドルに達すると予測されており、住宅および商業ユーザーからの安定した需要に支えられています。
- ホームエンターテインメントシステム、スマートテレビ、ワイヤレスオーディオデバイスの採用拡大が主要な成長ドライバーであり、消費者は音質向上と没入型視聴体験のために外部オーディオソリューションへのアップグレードを進めています。
- 市場動向は、ワイヤレス、Bluetooth対応、音声制御製品の強い需要を示しており、ラウドスピーカーは優れた音響性能と広範な用途使用により約62%の市場シェアを持つ支配的な製品タイプです。
- グローバルブランド間の激しい競争は、継続的な革新、ポートフォリオ拡大、および価格戦略を促進し、中価格帯製品の高い競争と急速な技術変化が主要な市場制約として作用しています。
- 地域的には、北米が34%の市場シェアでリードし、次いでヨーロッパが28%、アジア太平洋が26%であり、住宅用途がほぼ71%のシェアを占め、世界的に強い家庭需要を反映しています。
市場セグメンテーション分析:
製品タイプ別
製品タイプ別のスピーカーとサウンドバー市場は、2024年に62%の市場シェアを占めたスピーカーが主導しています。マルチルームオーディオシステム、ホームシアターセットアップ、プロフェッショナルサウンドアプリケーションへの強い需要がスピーカーの優位性を支え続けています。消費者は、優れた音響性能、カスタマイズオプション、アンプやスマートホームエコシステムとの互換性のためにスピーカーを好みます。講堂、小売スペース、ホスピタリティ環境などの商業施設での採用の増加が需要をさらに強化しています。一方、サウンドバーはコンパクトなデザインと設置の容易さから注目を集め、このセグメント内での漸進的な成長を支えています。
- 例えば、2023年3月にSonosはEra 300を導入しました。これはDolby Atmosの空間オーディオを中心に位置付けられ、マルチルームセットアップに組み込むように設計されており、柔軟な再生のためにBluetoothペアリングもサポートしています。
流通チャネル別
流通チャネルに基づくと、オフライン小売が2024年に58%のシェアでスピーカーとサウンドバー市場を支配しました。消費者は購入前にライブサウンドデモンストレーション、専門家の相談、即時の製品入手を重視するため、物理店舗がオーディオ製品に好まれています。専門電子店やブランド専用店舗は、プレミアムおよびプロフェッショナルグレードのシステムの購入決定に重要な役割を果たしています。オフラインチャネルは、バンドルオファー、設置サポート、アフターサービスの恩恵も受けています。オンライン小売は価格の透明性と利便性のため急速に拡大していますが、体験型購入の利点によりオフライン小売がリーダーシップを維持しています。
- 例えば、Best BuyのMagnoliaとプレミアムオーディオゾーンは、専用のリスニングルームを中心に設計されており、顧客が訓練されたオーディオアドバイザーと家庭内設置サービスのサポートを受けながら、制御された音響環境でスピーカーとサウンドバーを試聴できるようになっています。
用途別
用途別では、住宅セグメントが2024年にスピーカーとサウンドバー市場の最大シェアである71%を占めました。ホームエンターテインメント、スマートテレビ、ゲームコンソール、ストリーミングサービスへの消費者支出の増加が住宅需要を強く牽引しています。ホームシアター、ワイヤレスオーディオシステム、音声対応スマートスピーカーの人気の高まりが成長をさらに支えています。都市化と小さな生活空間が、コンパクトでありながら高性能なオーディオソリューションの採用を促進しています。商業採用はホスピタリティ、企業、イベント会場で続いていますが、住宅用途はより高いユニットボリュームと交換サイクルのため、主要な収益貢献者であり続けています。
主要な成長要因
家庭用エンターテインメントとスマートオーディオシステムの需要増加
ラウドスピーカーとサウンドバー市場は、先進的な家庭用エンターテインメントシステムへの世界的な需要の増加により、強い成長を遂げています。スマートテレビ、OTTストリーミングプラットフォーム、ゲームコンソールの普及が進む中、消費者は没入型オーディオ体験への期待を高めています。消費者は、内蔵テレビスピーカーから外部ラウドスピーカーやサウンドバーへとアップグレードし、優れた音質、明瞭さ、サラウンド効果を求めています。スマートホームの採用が進むことで、ワイヤレスおよび音声対応のオーディオデバイスが接続されたエコシステムとシームレスに統合され、需要がさらに加速しています。都市型ライフスタイル、可処分所得の増加、家庭での時間の増加も購買決定を後押ししています。このような家庭内エンターテインメントの強化に対する持続的な注力が、プレミアムおよび中価格帯のオーディオ製品にわたる一貫した需要を促進し続けています。
- 例えば、2023年にソニーはサウンドバーラインアップにおいてDolby Atmosのサポートを拡大しました。これにより、PlayStation 5の3Dオーディオ機能と製品を一致させ、ゲームやストリーミングの没入感を向上させています。
ワイヤレス、Bluetooth、および音声対応技術の拡大
ワイヤレス接続技術の進歩は、ラウドスピーカーとサウンドバー市場の主要な成長要因です。Bluetooth、Wi-Fi、マルチルームオーディオ技術により、ユーザーは複数のデバイスやスペースで高品質のオーディオを手軽にストリーミングできます。Alexa、Googleアシスタント、Siriなどの音声アシスタントとの統合により、使いやすさと個別化が向上し、広範な採用が促進されています。消費者は、煩わしさのない、ポータブルで設置が簡単なソリューションをますます好むようになり、ワイヤレスラウドスピーカーやサウンドバーへの移行をサポートしています。バッテリー寿命の改善、低遅延伝送、オーディオコーデックの向上により、性能がさらに強化されています。これらの革新により、消費者基盤が拡大し、初めての購入者を引き付け、交換需要を刺激し、長期的な市場成長を強化しています。
- 例えば、Boseはポータブルスマートスピーカーにおいてワイヤレス性能を向上させました。BluetoothストリーミングとWi-Fiベースの音声アシスタントアクセスを組み合わせることで、モビリティとスマートホーム互換性を1つのデバイスで提供しています。
ホスピタリティおよび小売スペースでの商業採用の増加
商業用途は、ラウドスピーカーとサウンドバー市場の主要な成長要因として浮上しています。ホテル、レストラン、小売店、企業オフィスは、顧客体験とブランドの雰囲気を向上させるために高品質のオーディオシステムにますます投資しています。バックグラウンドミュージック、デジタルサイネージの統合、イベントベースのオーディオソリューションは、プロフェッショナルグレードのラウドスピーカーに依存して一貫した音声配信を行います。世界中のカフェ、ショッピングモール、フィットネスセンター、エンターテインメント会場の拡大が安定した需要を促進しています。さらに、企業スペースはサウンドバーや会議用スピーカーを採用し、ハイブリッドワーク環境やバーチャル会議をサポートしています。この商業的な足跡の拡大により、収益源が多様化し、住宅需要を超えた市場の回復力が強化されています。
主要トレンドと機会
コンパクトでミニマリスト、デザイン重視のオーディオ製品へのシフト
ラウドスピーカーとサウンドバー市場を形成する主要なトレンドは、コンパクトでミニマリスト、そして美的に魅力的なデザインへの嗜好の高まりです。消費者は、音質を損なうことなく、現代のインテリアに調和するオーディオソリューションをますます求めています。特にスペースの限られた都市の住宅では、スリムなサウンドバー、壁掛けスピーカー、天井埋め込み型オーディオシステムが人気を集めています。メーカーは、高級素材、洗練された仕上げ、カスタマイズ可能な形状を組み合わせて対応しています。このデザイン重視のアプローチは、差別化とプレミアム価格設定の機会を生み出します。ライフスタイル志向の購買がより顕著になるにつれ、性能と視覚的な魅力を組み合わせたブランドは、より広範な消費者層を獲得できます。
- 例えば、2023年にバング&オルフセンはBeosound Theatreサウンドバーを導入しました。スリムなモジュラーデザインで、カスタマイズ可能な木製とアルミのフロントを備え、現代のインテリアに統合しながらDolby Atmos再生をサポートします。
新興市場と中価格帯セグメントでの成長機会
新興経済国は、可処分所得の増加、都市化、中産階級の拡大により、ラウドスピーカーとサウンドバー市場に強力な成長機会を提供します。これらの地域でのスマートテレビやスマートフォンの普及が進むことで、手頃な価格でありながら高品質なオーディオアクセサリーの需要が高まっています。中価格帯のサウンドバーやワイヤレススピーカーは、コスト意識の高い消費者の間で強い採用を見せています。地域の製造、地域パートナーシップ、eコマースの拡大が市場アクセスをさらに向上させます。地域の嗜好や価格感度に合わせた製品を提供する企業は、市場浸透を加速し、発展途上地域でのボリューム成長を達成できます。
- 例えば、BoseはインドでSmart Ultra Soundbarを発売しました。Dolby Atmosの空間オーディオとAIダイアログモードを備え、AmazonやFlipkartのようなeコマースプラットフォームを通じてホームエンターテインメントをアップグレードする都市消費者向けに調整されています。
主要な課題
激しい競争と価格圧力
ラウドスピーカーとサウンドバー市場は、世界的なブランド、地域のメーカー、新規参入者間の激しい競争から大きな課題に直面しています。混雑した市場は、攻撃的な価格戦略、頻繁な製品発売、利益率の低下をもたらします。消費者は複数のブランド間で機能や価格を比較することが多く、割引やプロモーションに対する感度が高まっています。この環境では、特に中低価格帯セグメントでの差別化が難しくなります。メーカーは、イノベーション、ブランディング、マーケティングに継続的に投資し、視認性と顧客ロイヤルティを維持する必要があります。品質、技術のアップグレード、競争力のある価格設定をバランスさせながら、収益性を維持することが市場参加者にとって重要な課題です。
急速な技術の陳腐化と短い製品ライフサイクル
急速な技術進化は、スピーカーとサウンドバー市場における主要な課題を提起しています。オーディオコーデック、接続規格、スマート機能の進歩により、製品ライフサイクルが短縮され、メーカーは頻繁に製品を更新する必要があります。消費者は最新のデバイス、プラットフォーム、音声アシスタントとの互換性を期待するため、製品はすぐに時代遅れになる可能性があります。この動向は研究開発費を増加させ、在庫管理のリスクを高めます。さらに、ソフトウェアの更新、ファームウェアのサポート、長期的なデバイスの互換性を管理することは複雑さを増します。企業は競争力を維持しつつ、製品の信頼性と顧客満足を確保するために、革新のスピードとコスト効率のバランスを取らなければなりません。
地域分析
北米
北米は2024年に約34%の市場シェアを持ち、プレミアムなホームエンターテインメントとスマートオーディオシステムへの高い消費支出に支えられて、スピーカーとサウンドバー市場を支配しました。スマートテレビ、ゲームコンソール、音声対応デバイスの強力な普及が、先進的なオーディオソリューションへの一貫した需要を促進しています。主要メーカーの存在と確立された流通ネットワークが地域市場をさらに強化しています。住宅需要は堅調であり、ホスピタリティ、企業オフィス、エンターテインメント施設での商業採用が安定した成長を加えています。継続的な製品革新と新しいオーディオ技術の早期採用により、北米は成熟しつつも革新主導の市場として位置付けられています。
ヨーロッパ
ヨーロッパは2024年にスピーカーとサウンドバー市場で約28%の市場シェアを占め、高品質なオーディオ製品とデザイン重視のソリューションへの強い需要に支えられています。西ヨーロッパの消費者は、現代的なインテリア美学に合うプレミアムなサウンドシステムを好む傾向があります。成長はスマートホームの普及拡大とワイヤレスおよびマルチルームオーディオシステムへの需要の高まりによって支えられています。小売店、レストラン、文化施設での商業インストールが市場拡大にさらに寄与しています。厳格な品質基準と持続可能性に焦点を当てた製品開発も地域全体の購買行動に影響を与えています。
アジア太平洋
アジア太平洋は2024年に約26%の市場シェアを持ち、スピーカーとサウンドバー市場で最も急成長している地域の一つです。急速な都市化、可処分所得の増加、スマートテレビやスマートフォンの普及が強い需要を促進しています。中国、日本、韓国、インドなどの国々が、特に中価格帯およびコンパクトなオーディオ製品でのボリューム成長を牽引しています。拡大するeコマースプラットフォームが製品のアクセス性を向上させ、地元の製造が競争力のある価格設定をサポートしています。若年層の間でのホームエンターテインメントやゲームへの関心の高まりが、地域市場の成長を加速し続けています。
ラテンアメリカ
ラテンアメリカは、2024年のスピーカーおよびサウンドバー市場において約7%の市場シェアを占めています。成長は、ホームエンターテインメントシステムの採用の増加と都市部でのインターネット接続の改善によって支えられています。消費者は徐々に基本的なオーディオソリューションから、より良い音質を手頃な価格で提供するサウンドバーやワイヤレススピーカーに移行しています。小売の拡大と国際ブランドの入手可能性の向上が市場の発展に寄与しています。経済の変動が課題をもたらす一方で、住宅ユーザーや小規模商業スペースからの需要が地域の安定した成長を支えています。
中東およびアフリカ
中東およびアフリカは、2024年のスピーカーおよびサウンドバー市場において約5%の市場シェアを占めています。需要は住宅開発、豪華住宅、ホスピタリティインフラへの投資の増加によって牽引されています。ホテル、ショッピングモール、エンターテインメント施設での高級オーディオシステムの採用が商業成長を支えています。都市化の進展と小売インフラの改善が主要市場での製品の入手可能性を高めています。一部の地域では価格に敏感な傾向が残るものの、消費者の認識の向上と音響体験の向上に対する需要が地域全体での長期的な成長機会を生み出し続けています。
市場セグメンテーション:
製品タイプ別
- スピーカー
- サウンドバー
流通チャネル別
- オンライン小売
- オフライン小売
用途別
- 住宅用
- 商業用
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
スピーカーおよびサウンドバー市場は、グローバルな電子ブランド、高級オーディオ専門家、多様な消費者技術企業の存在によって特徴付けられる競争環境を持っています。Bose Corporation、Sony Corporation、Harman International Industries Incorporated、LG Electronics Inc.、Yamaha Corporation、Bang & Olufsen A/S、Sennheiser Electronic GmbH & Co.、Logitech International S.A.、Klipsch Audio Technologies、Sound United LLCなどの主要プレーヤーは、市場での地位を強化するために継続的な製品革新に注力しています。企業は、高度な音響工学、ワイヤレス接続、音声アシスタントの統合やマルチルームオーディオなどのスマート機能を重視しています。戦略的な取り組みには、新製品の発売、高級および中価格帯のポートフォリオの拡大、スマートテレビやプラットフォームプロバイダーとの提携が含まれます。強力なブランド力、広範な流通ネットワーク、アフターサービスのサポートが重要な差別化要因であり、競争の激化がデザイン、性能、ユーザー体験への継続的な投資を促しています。
主要プレイヤー分析
- Dynaudio A/S
- Logitech International S.A.
- Bose Corporation
- Bang & Olufsen A/S
- ヤマハ株式会社
- Klipsch Audio Technologies
- LGエレクトロニクス株式会社(ラッキーゴールドスターエレクトロニクス株式会社)
- Sennheiser Electronic GmbH & Co.
- Creative Technology Ltd.
- Sound United LLC
最近の展開
- 2025年8月、Samsung Indiaは、AI音声最適化、ダイナミックベースコントロール、適応デザイン強化を備えたスマートなホームオーディオ体験を提供するフラッグシップモデルHW-Q990FやコンバーチブルHW-QS700Fを含む2025年のサウンドバーラインアップを発売しました。
- 2025年7月、MISCO Speakersは、米国市場のOEM製品開発者向けに没入型オーディオソリューションと適応型3Dオーディオサウンドバーのポートフォリオを拡大するためにComHearとのパートナーシップを発表しました。
- 2025年1月、XGIMIはCES 2025で新しいコンセプト製品XGIMI Ascendを発表しました。これは、ALRスクリーンとデュアルプレミアムHarman Kardonサウンドバーを組み合わせたハイブリッドソリューションで、未来志向のホームエンターテインメントを披露しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、流通チャネル、用途、および地域に基づく詳細な分析を提供します。主要な市場プレイヤーについて、ビジネス概要、製品提供、投資、収益源、および主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制シナリオ、業界を形成する技術的進歩についても探求しています。外部要因や世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供しています。
将来の展望
- ラウドスピーカーとサウンドバー市場は、家庭でのエンターテインメント体験の向上に対する継続的な需要により、安定した成長が期待されています。
- ワイヤレス接続と音声アシスタントの統合が進むことで、将来の製品開発と消費者の採用に影響を与えるでしょう。
- コンパクトで省スペース、デザイン重視のオーディオ製品は、特に都市部の家庭で高い好みを得るでしょう。
- オーディオ処理技術の進歩により、音の明瞭さ、サラウンド効果、エネルギー効率が向上します。
- スマートテレビとストリーミングプラットフォームの普及が進むことで、サウンドバーの持続的な需要が支えられます。
- 住宅用途が主要な需要の原動力であり、交換とアップグレードのサイクルの増加によって支えられます。
- ホスピタリティ、小売、企業スペースでの商業施設の設置が徐々に拡大し、市場の多様化を支援します。
- Eコマースチャネルが重要性を増し、消費者にとって製品のアクセス性と価格の透明性が向上します。
- 新興市場は、都市化と可処分所得の増加により、新たな成長機会を提供します。
- 競争の激化が、継続的な革新、ブランドの差別化、市場全体での戦略的パートナーシップを促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スピーカーとサウンドバー市場の予想成長軌道はどのようなものですか?
2024年から2032年の間に、スピーカーとサウンドバー市場はどのくらいの年平均成長率で成長すると予測されていますか?
スピーカーとサウンドバー市場の成長を促進している主要な要因は何ですか?
メーカーは進化するオーディオ技術の状況にどのように対応していますか?
スピーカーとサウンドバー市場はどのような課題に直面していますか?
スピーカーとサウンドバー市場における成長の機会はどこにありますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スピーカーおよびサウンドバー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスピーカーおよびサウンドバー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 29,218 million → 2032: USD 37,591.1 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スピーカーおよびサウンドバー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スピーカーおよびサウンドバー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスピーカーおよびサウンドバー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スピーカーおよびサウンドバー市場市場の成長要因
- 3.3 スピーカーおよびサウンドバー市場市場の抑制要因および課題
- 3.4 スピーカーおよびサウンドバー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スピーカーおよびサウンドバー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スピーカーおよびサウンドバー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スピーカーおよびサウンドバー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スピーカーおよびサウンドバー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スピーカーおよびサウンドバー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスピーカーおよびサウンドバー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スピーカーおよびサウンドバー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スピーカーおよびサウンドバー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スピーカーおよびサウンドバー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スピーカーおよびサウンドバー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スピーカーおよびサウンドバー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスピーカーおよびサウンドバー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスピーカーおよびサウンドバー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスピーカーおよびサウンドバー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスピーカーおよびサウンドバー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスピーカーおよびサウンドバー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスピーカーおよびサウンドバー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスピーカーおよびサウンドバー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スピーカーおよびサウンドバー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
