
市場概要
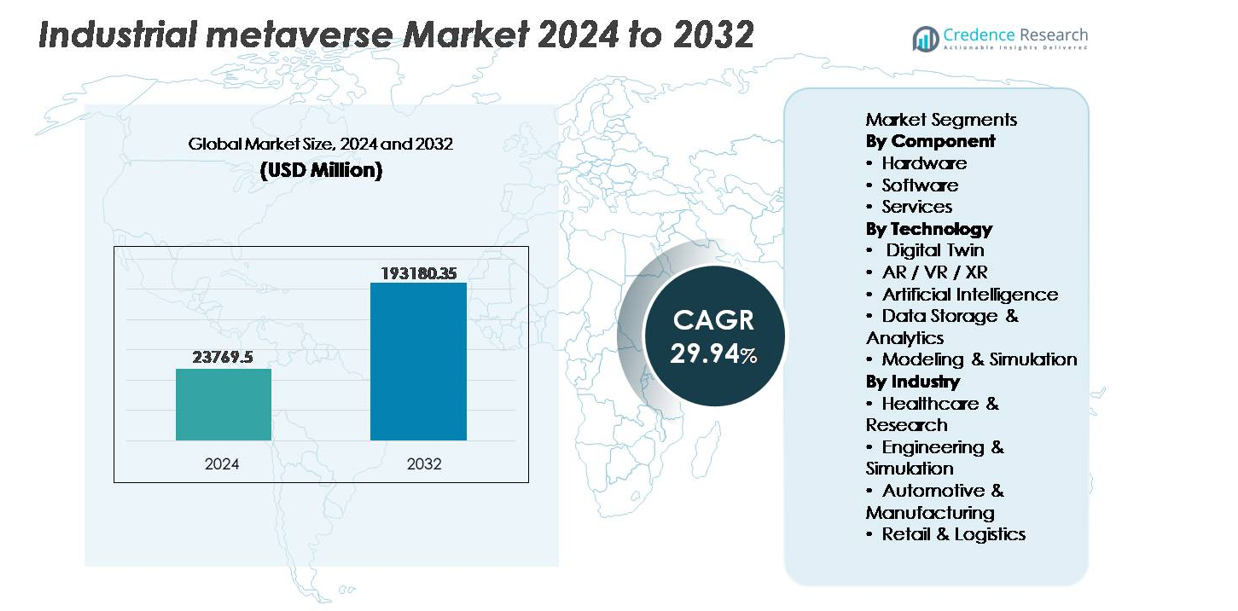
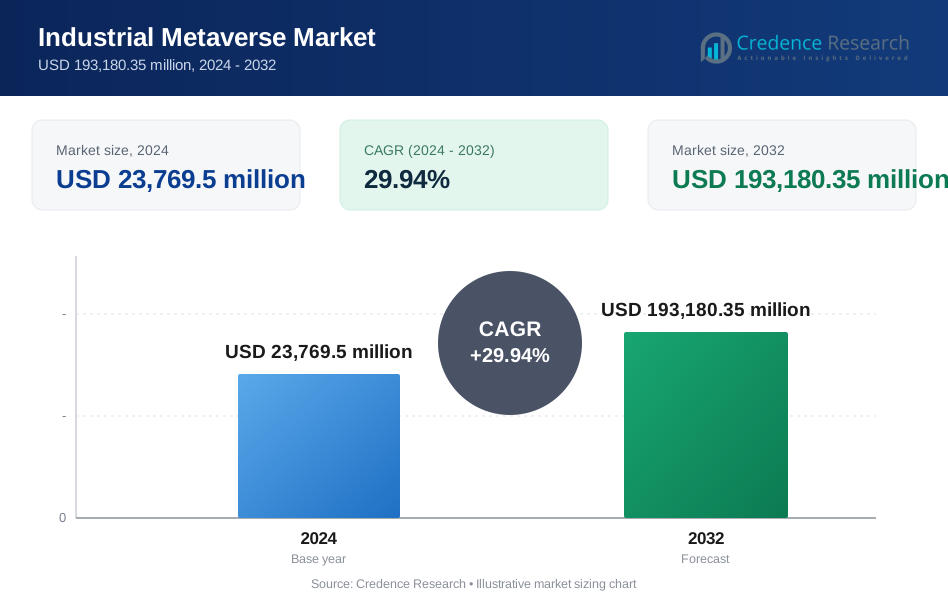
産業メタバース市場は2024年に23,769.5百万米ドルと評価され、2032年までに193,180.35百万米ドルに達すると予測されており、予測期間中に29.94%の堅調なCAGRを示しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の産業メタバース市場規模 | USD 23,769.5百万 |
| 産業メタバース市場、CAGR | 29.94% |
| 2032年の産業メタバース市場規模 | USD 193,180.35百万 |
産業メタバース市場は、Samsung、Microsoft、Meta、Sony、Siemens AG、Google、HTC Corporation、Unity Technologies、Magic Leap、EON Realityなどの主要なグローバルプレイヤーによって形成されており、没入型のコラボレーションプラットフォーム、デジタルツイン環境、空間コンピューティングハードウェア、AI駆動の産業アプリケーションを積極的に開発しています。北米は、強力な技術インフラ、メタバースに焦点を当てた研究開発投資、航空宇宙、自動車、先進的な製造業での早期導入に支えられ、約34-36%の市場シェアを持つ主要地域です。ヨーロッパとアジア太平洋地域は、Industry 5.0の取り組み、ロボティクスの進展、デジタルファクトリーの展開を通じて競争を激化させ、ダイナミックで革新主導の競争環境を育んでいます。
市場の洞察
- 産業メタバース市場は2024年に23,769.5百万米ドルと評価され、2032年までに193,180.35百万米ドルに達すると予測されており、予測期間中に29.94%のCAGRを示しています。
- 市場の成長は、デジタルツイン、AI対応の予測制御、没入型のリモートトレーニングソリューションの採用が増加し、産業環境における生産性、安全性、資産ライフサイクル管理を向上させることによって推進されています。
- 新たなトレンドには、仮想労働力の実現のためのAR/VR/XRの統合、低遅延オートメーションのための5Gとエッジコンピューティングの融合、グローバルな製造応答性を最適化するデジタルサプライネットワークが含まれます。
- 主要プレイヤーがシミュレーションソフトウェア、AI駆動の分析、XRハードウェアを革新する中で、競争活動が激化していますが、高い導入コスト、相互運用性の制約、サイバーセキュリティの懸念が市場の制約として作用しています。
- 地域別では、北米が34-36%の市場シェアを持ち、次いでアジア太平洋が30-32%、ヨーロッパが27-29%を占めており、ソフトウェアセグメントが仮想ライフサイクル管理プラットフォームの需要増加によりコンポーネントシェアをリードしています。
市場セグメンテーション分析:
コンポーネント別:
ソフトウェアセグメントは、シミュレーション、デジタルツイン、プロセス自動化、AI対応の意思決定モデルのプラットフォームを優先する組織により、産業メタバース市場で最大のシェアを占めています。ソフトウェアの採用は、設計、生産、サプライチェーン、サービス運用をリアルタイムで接続する相互運用可能な環境の必要性により加速しています。ハードウェアは、AR/VRヘッドセット、センサー、スキャナー、物理資産を仮想的にキャプチャおよびレンダリングする空間コンピューティングデバイスの需要により安定した成長を遂げており、サービスは企業のデジタルトランスフォーメーションの取り組み、コンサルティング、システム統合、スケーラブルなクラウドベースの産業メタバース展開のライフサイクルサポートとともに拡大しています。
- 例えば、シーメンスのアクセラレーターデジタルビジネスプラットフォームは、相互運用可能な産業用ソフトウェアスイートの厳選されたポートフォリオを通じて、リアルタイムデータ統合と物理ベースのシミュレーションをサポートし、工場規模のデジタルレプリカを包括的に提供することで、エンジニアリングと製造の同期を可能にします。
技術別:
デジタルツイン技術は、物理資産やシステムを複製する能力により、予測保守、リスクのないテスト、プロトタイピングの加速を可能にするため、セグメントを支配しています。AR/VR/XRは、特に危険な産業環境での没入型トレーニング、リモートコラボレーション、安全シミュレーションのために勢いを増しています。人工知能は、自律制御、異常検出、リアルタイム最適化を通じてメタバースプラットフォームを支えています。一方、データストレージと分析は、産業データセットの安全でスケーラブルな処理を保証し、モデリングとシミュレーションは仮想試運転を強化します。エッジコンピューティングと関連技術は、低遅延の産業ワークロードと分散型工場エコシステムをサポートします。
- 例えば、IBMの産業機器向けAI異常検出は、AI推論パイプラインを使用して、グローバルな製造ネットワーク全体のダウンタイムを防ぐために、1日あたり最大2500億のイベントを処理します。
産業別:
自動車および製造セグメントは、スマートファクトリー、自律組立ライン、製品ライフサイクル管理のためのエンドツーエンドのデジタルツイン統合への投資により市場をリードしています。エンジニアリングとシミュレーションは、物理的な構築なしでの仮想プロトタイピングと性能検証から恩恵を受けています。ヘルスケアと研究は、精密トレーニングと仮想ラボのためにメタバースプラットフォームをますます活用しています。小売と物流は、運用効率と顧客エンゲージメントを向上させるために、没入型計画ツール、倉庫自動化、デジタルストアフロントを展開しています。これらの業界固有の実装は、産業メタバースソリューションとセクターのデジタルトランスフォーメーションの優先事項との整合性の高まりを反映しています。
主要な成長要因
リアルタイム最適化のためのデジタルツインの採用拡大
デジタルツインの展開は、企業が複雑な運用を視覚化、シミュレーション、制御することを可能にし、産業メタバースの採用を加速させる中心的な要因です。製造業者は、予測保守、性能ベンチマーク、資産ライフサイクルの最適化のためにデジタルレプリカを活用し、ダウンタイムと運用リスクを削減しています。IoTセンサー、AI分析、仮想モデリングのリアルタイム統合は、物理的な中断なしにシナリオ計画をサポートし、供給の変動、品質の逸脱、または容量の変化に対する対応力を高めます。さらに、デジタルツインを実装する業界は、資源効率の向上、プロトタイプコストの削減、意思決定サイクルの迅速化を報告しています。組織が自律運用を推進する中で、デジタルツインは設計から廃止までのデジタル継続性を高める閉ループ産業メタバースエコシステムの基盤として機能します。
- 例えば、ABBのデジタルツイン対応ロボティクスエコシステムは、ロボットの動きを±0.6ミリメートルの位置精度でシミュレーションし、分散した生産セル全体で手動介入なしに自律的なキャリブレーションを可能にします。
リモート操作、バーチャルワークフォース、安全トレーニングの需要の増加
組織は引き続き、地理的制約を超えた没入型コラボレーション環境を通じてリモートワークフォースの実現を図るために、産業メタバースプラットフォームを採用しています。AR/VRや拡張現実ソリューションはインタラクティブなトレーニングを提供し、物理的なテストや危険な状況への露出を減らします。エネルギー、鉱業、重工業などの産業セクターは、リスクの高い運用環境を再現する没入型シミュレーションを採用し、学習の保持と安全コンプライアンスを向上させています。リモートモニタリング、トラブルシューティング、機器の試運転は、移動を最小限に抑え、問題解決を加速します。企業がグローバルな展開を拡大する中で、バーチャルワークフォースモデルは、国境を越えたエンジニアリング、メンテナンス、製品開発をサポートし、機敏性を高め、運用コストを削減します。
- 例えば、BPは、最寄りの海岸線から120キロメートル以上離れた資産を横断するオフショア操作をサポートするために、リモートコラボレーションプラットフォームを利用し、エンジニアリングスペシャリストが物理的にリグに派遣されることなく仮想的に参加できるようにしています。
予測制御と自律操作のための人工知能の統合
AIは、学習、推論、適応的自動化を備えた仮想環境を強化することで、産業メタバースの価値提案を大幅に進化させます。予測アルゴリズムは機械の動作を分析し、異常を特定し、故障が発生する前に予防的介入を自動化します。AI駆動のシミュレーションは、材料の流れ、エネルギー利用、人間と機械の相互作用を最適化し、持続可能性とコスト効率を向上させます。自然言語とマルチモーダルインターフェースにより、オペレーターはメタバースワークフローを直感的にナビゲートでき、トレーニング時間を短縮します。産業が自律工場やデジタル管理されたサプライチェーンに移行する中で、AIを組み込んだメタバースシステムは意思決定を加速し、反復作業を自動化し、コンテキストに応じた推奨を通じて人間の専門知識を拡張します。
主要なトレンドと機会
低遅延産業ネットワークのためのロボティクス、エッジコンピューティング、5Gの融合
産業メタバースを形作る決定的なトレンドは、リアルタイムデータ処理と機械の自律性をサポートするためのロボティクス、エッジプラットフォーム、高速接続性の融合です。エッジコンピューティングは、機器に近い場所での意思決定を可能にすることで遅延を削減し、5Gはモバイルロボット、検査用ドローン、遠隔操作機械の伝送信頼性を向上させます。これにより、継続的な生産モニタリング、分散型製造、レジリエントなマルチサイトオペレーションの機会が生まれます。産業界は、メタバースを活用したロボティックツイン、リモートロボットトレーニング、物流と倉庫の自動化における同期艦隊調整を探求し、新しい運用モデルとサービス収益源を開拓しています。
- 例えば、FANUCのFIELDエッジプラットフォームは、セルごとに複数の機械を接続し、AI駆動のサイクル最適化をローカルで処理することで、ロボット加工や射出成形ラインにおける中央クラウド処理への依存を減らします。
没入型コマース、バーチャルプロトタイピング、デジタルサプライネットワークの拡大
産業メタバースは新しい商業経路を開拓し、バーチャル製品デモ、メタバース対応のB2Bインタラクション、デジタル調達ポータルを可能にしています。バーチャルプロトタイピングは物理的な反復を減らし、パートナーやクライアントとの製品検証を加速します。企業は、サプライヤーの依存関係、カーボンフットプリント、物流の変動性をマッピングするデジタルサプライネットワークを統合しています。シミュレーションベースの契約入札、バーチャルショールーム、協力的なデザインセッションの機会が生まれ、コストの透明性と迅速な市場参入を可能にします。このトレンドは、リサイクル可能性、素材のトレーサビリティ、製品のライフエンド戦略に関する洞察を提供し、循環型製造イニシアチブをサポートします。
- 例えば、SAPのデジタルサプライチェーンプラットフォームは、グローバルなサプライヤーエコシステム全体で予測的な供給計画と素材のトレーサビリティをサポートするために、膨大なデータ量をリアルタイムで処理します。
主要な課題
相互運用性の制約と標準化されたメタバースフレームワークの欠如
産業メタバースは、プラットフォームの断片化、独自のシミュレーション環境、ハードウェアとソフトウェアシステム間の相互運用性の制限により、採用の課題に直面しています。企業は、レガシーインフラストラクチャを統合し、多様なIT–OTシステムを大幅なカスタマイズなしで接続するのに苦労しています。統一された標準の欠如は、ベンダー間のコラボレーション、バーチャルアセットの移植性、データガバナンスモデルを複雑にします。この制約は、導入コストと複雑さを増加させ、中小企業を思いとどまらせます。産業エコシステムが拡大するにつれて、デジタルツイン、XRデバイス、AIエンジン、クラウドまたはエッジネットワーク間の互換性の必要性が、多工場メタバース実装を拡大するために重要になります。
バーチャル産業ネットワークにおけるサイバーセキュリティ、データ所有権、プライバシーリスク
没入型でデータ豊富な産業環境の拡大は、サイバーセキュリティリスクを高めます。デジタルツイン、接続された資産、メタバースプラットフォーム間の継続的なデータ交換は、知的財産、運用インテリジェンス、リアルタイム制御システムを含む複数の攻撃面を作り出します。ベンダーと顧客間のデータ所有権の不明確さは、特に進化するプライバシー規制がある国境を越えたコンプライアンスをさらに複雑にします。侵害は生産ラインを混乱させ、安全プロトコルを危険にさらしたり、シミュレーションを操作して誤った決定を導く可能性があります。サイバーの回復力、アイデンティティ認証、暗号化、ゼロトラストモデルを強化することは、メタバース駆動の産業変革を保護するために重要です。
地域分析
北米
北米は、デジタルツイン、AI駆動の自動化、製造業や航空宇宙における没入型作業ソリューションの急速な採用により、産業メタバース分野で約34-36%の最大の市場シェアを持っています。技術企業からの強力な投資と先進的な産業デジタル化プログラムが、スマートファクトリー、リモート資産管理、労働者訓練におけるメタバース統合をサポートしています。米国は、強力な接続インフラストラクチャ、企業5G展開、防衛および自動車シミュレーション環境への高い支出から恩恵を受け、この地域をリードしています。ハイパースケールクラウドプロバイダー、産業OEM、およびロボティクス企業間の協力が、メタバースプラットフォームの商業化とスケーラビリティをさらに加速させます。
ヨーロッパ
ヨーロッパは、Industry 5.0 イニシアチブ、先進的なエンジニアリング能力、規制に支えられたデジタル持続可能性フレームワークによって支えられ、世界市場の約 27-29% を占めています。ドイツと英国は、自動車、産業機械、エネルギー転換プロジェクトの強力な導入を推進し、シミュレーションとデジタルツインの能力を統合しています。この地域の循環型製造とカーボントラッキングデジタルモデルへの重点は、仮想テストとライフサイクル管理プラットフォームの需要を促進しています。EU 主導の資金提供により、国境を越えたデジタルインフラと研究パートナーシップが可能になり、物流、再生可能エネルギー、公共部門の産業運営における AR/VR トレーニングとシミュレーションのより広範な実施が可能になります。
アジア太平洋
アジア太平洋地域は、スマート製造への大規模な投資、ロボット工学の急速な拡大、デジタルファーストの政府政策により、産業メタバース市場シェアの約 30-32% を占め、最も急成長している地域として浮上しています。中国はインテリジェントファクトリーイニシアチブを通じて導入をリードしており、日本と韓国は自動車設計、半導体製造、精密ロボット工学のためにメタバースプラットフォームを展開しています。この地域では、大量生産をサポートするための没入型トレーニング、仮想 R&D、サプライチェーンの可視化に対する需要が高まっています。5G の普及とクラウドインフラの成熟が低遅延の産業オートメーションを促進し、アジア太平洋地域を産業メタバースの革新の中心地として位置付けています。
中東・アフリカ
中東・アフリカ地域は、国家デジタルトランスフォーメーションプログラムとメガ産業インフラプロジェクトによって成長が促進され、約 4-5% の市場シェアを獲得しています。湾岸協力会議の国々は、エネルギー資産管理、リモートワークフォーストレーニング、石油、ガス、ユーティリティ全体での予測保守の導入を加速しています。製造業や物流拠点への経済の多様化に焦点を当てることで、メタバース対応のシミュレーションと計画環境がサポートされています。アフリカでは熟練したリソースの不足とクラウド導入の遅れが制約となっていますが、産業ゾーンと通信インフラへの投資の増加は、将来の需要の高まりを示しています。
ラテンアメリカ
ラテンアメリカは、自動車組立、鉱業、アグリテックにおける産業メタバースソリューションの採用が徐々に増加しており、約 3-4% の市場シェアを保持しています。ブラジルとメキシコは、資産集約型セクターにおけるダウンタイムと運用リスクを削減するために、デジタルツインと没入型メンテナンスシステムの展開をリードしています。経済の近代化イニシアチブと産業政策改革は、自動化技術とデジタルトレーニングプラットフォームの採用を促進しています。しかし、不均一な接続性や予算の制約などの課題が急速な拡大を制限する可能性があります。スマート物流と輸出主導の製造業への継続的な官民投資は、メタバース対応の産業運営のための漸進的な成長機会を示しています。
市場のセグメンテーション:
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
技術別
- デジタルツイン
- AR / VR / XR
- 人工知能
- データストレージ & 分析
- モデリング & シミュレーション
産業別
- ヘルスケア & 研究
- エンジニアリング & シミュレーション
- 自動車 & 製造
- 小売 & 物流
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
産業メタバース市場の競争環境は、グローバルな技術リーダー、産業オートメーションプロバイダー、クラウドハイパースケーラー、専門的なシミュレーションおよびXRプラットフォーム開発者が、相互運用可能でスケーラブル、AI駆動の仮想エコシステムを構築するために競争していることが特徴です。主要なプレイヤーは、ロボティクス、エッジコンピューティング、予測分析を統合する業界特化のメタバースアプリケーションやデジタルツインフレームワークに焦点を当てています。企業は、製造、エネルギー、自動車企業と提携し、仮想プロトタイピング、没入型の労働力トレーニング、リモートオペレーションを可能にすることでポートフォリオを強化しています。仮想産業環境全体でリアルタイムレンダリング、資産の相互運用性、セキュリティを強化するための研究開発への投資が続いています。競争の差別化は、設計エンジニアリングや工場計画からメンテナンス、持続可能性の最適化まで、柔軟なクラウド展開モデル、デバイス互換性、低遅延インフラストラクチャによってサポートされるエンドツーエンドのライフサイクルデジタル化を提供することにますます集中しています。採用が拡大するにつれ、競争は独自プラットフォーム、ベンダー間の統合、ドメイン特化の産業ユースケースを中心に激化し、バリューチェーン全体での統合と戦略的提携を促進しています。
主要プレイヤー分析
- サムスン (韓国)
- EON Reality, Inc. (米国)
- ソニー (日本)
- マイクロソフト (米国)
- Magic Leap, Inc. (米国)
- HTC Corporation (台湾)
- グーグル (米国)
- シーメンス AG (ドイツ)
- メタ (米国)
- Unity Technologies (米国)
最近の動向
- 2025年2月、シーメンスはエアランゲンに「産業メタバース工場」を建設する計画を発表しました。これは、XR、デジタルツイン、IoT、AIを組み合わせて、よりスマートな製造、品質保証、プロセス最適化を大規模に推進するものです。
- 2024年8月、主要な技術グループであるグーグルは、VRモデリングツールをオープンソース版のGoogle Blocksにブランド変更しました。このオープンブロックは来月にSteamで利用可能となり、OpenXRフレームワークによりIcosa Foundationはより多くのXRデバイスをターゲットにすることができます。
- 2024年6月、著名なVRソフトウェアソリューションプロバイダーであるvisTableは、プランニングソフトウェアへの直接コンパイルを伴うVRアプリの可能な構成を発表しました。アップグレードされたグラフィックハードウェアにより、VRグラスを用いた複雑かつシンプルな工場レイアウトの3Dシミュレーションが可能となり、理想的には90Hzのリフレッシュレートを達成します。
レポートのカバレッジ
この調査レポートは、コンポーネント、技術、産業、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、技術の進歩が業界にどのように影響しているかを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 産業メタバースはデジタル工場計画の中心となり、物理的な展開前にリアルタイムの可視化とシミュレーションを可能にします。
- AI駆動のバーチャルアシスタントがオペレーターをガイドし、意思決定を自動化し、手動監視への依存を減らします。
- デジタルツインは個々の資産からサプライヤー、物流、アフターサービスをカバーする完全な生産エコシステムに拡大します。
- 没入型のトレーニング環境が従来の方法に取って代わり、労働者の安全性と能力を向上させます。
- ロボティクスと自律システムがメタバースプラットフォームと統合され、リモートプログラミングとフリート調整を可能にします。
- 国境を越えたエンジニアリングとコラボレーションが共有バーチャルスペースで行われ、旅行とプロジェクトのタイムラインを短縮します。
- エッジコンピューティングと高度な接続性が低遅延の産業オートメーションと分散生産モデルをサポートします。
- 持続可能性報告は、カーボン排出量、物質フロー、循環製造指標のバーチャルトラッキングに依存します。
- サイバーセキュリティフレームワークが進化し、没入型産業オペレーションと機密シミュレーションデータを保護します。
- ビジネスモデルはサブスクリプションベースのバーチャルサービスとデジタル資産マーケットプレイスにシフトします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
産業メタバース市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、産業メタバース市場はどのくらいの年平均成長率で成長すると予測されていますか?
産業メタバースの主要市場はどこですか?
産業メタバース市場の成長の主要な要因は何ですか?
産業メタバース市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 産業メタバース市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の産業メタバース市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 23,769.5 million → 2032: USD 193,180.35 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 産業メタバース市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 産業メタバース市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における産業メタバース市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 産業メタバース市場市場の成長要因
- 3.3 産業メタバース市場市場の抑制要因および課題
- 3.4 産業メタバース市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 産業メタバース市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 産業メタバース市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、産業メタバース市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 産業メタバース市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 産業メタバース市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は産業メタバース市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 産業メタバース市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 産業メタバース市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 産業メタバース市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 産業メタバース市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新産業メタバース市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の産業メタバース市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の産業メタバース市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の産業メタバース市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の産業メタバース市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの産業メタバース市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の産業メタバース市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの産業メタバース市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 産業メタバース市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
