
市場概要:
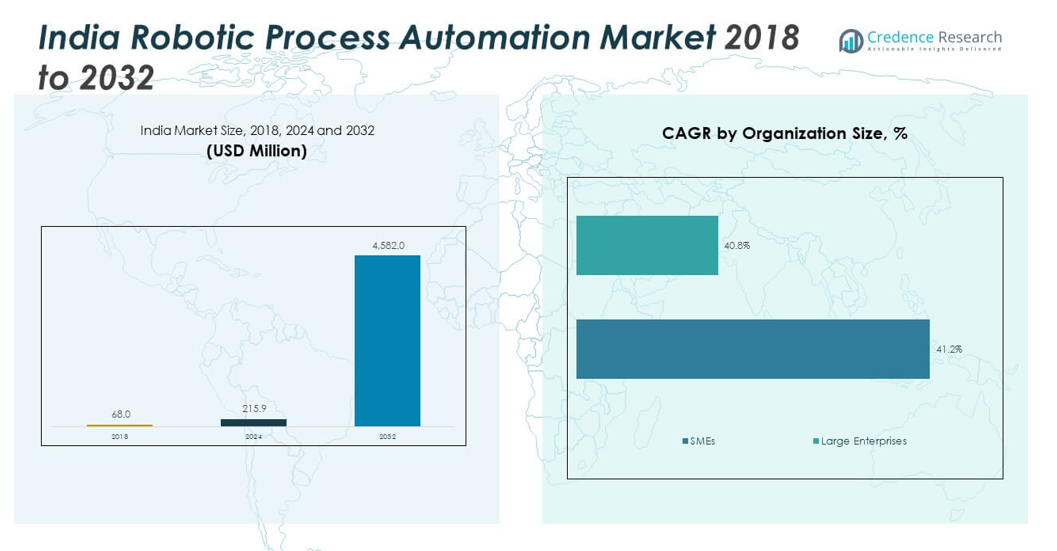
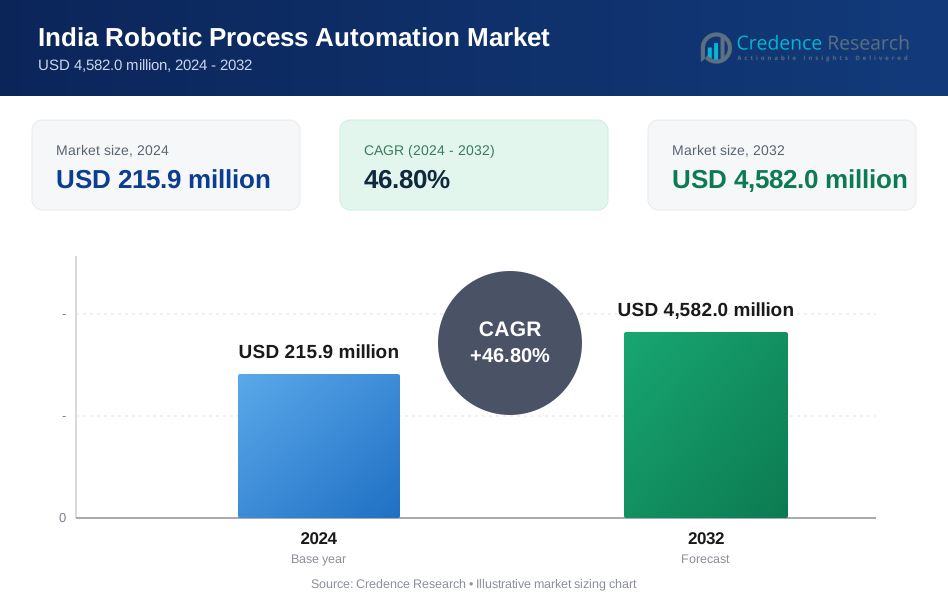
インドのロボティック・プロセス・オートメーション市場の規模は、2018年に6,800万米ドルから2024年に2億1,590万米ドルに評価され、2032年までに45億8,200万米ドルに達すると予測されており、予測期間中のCAGRは46.80%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| インドのロボティック・プロセス・オートメーション市場 規模 2024 | 2億1,590万米ドル |
| インドのロボティック・プロセス・オートメーション市場、CAGR | 46.80% |
| インドのロボティック・プロセス・オートメーション市場規模 2032 | 45億8,200万米ドル |
強力な成長は、主要セクター全体でのデジタルトランスフォーメーションの安定した進展から来ています。銀行はRPAを使用して、オンボーディング、検証、コンプライアンスチェックをより正確に管理しています。通信ユニットは、サービスリクエストを処理し、顧客応答の質を向上させるためにボットを展開しています。IT企業は、バックオフィス業務を合理化し、サポート業務を最適化するために自動化を利用しています。スケーラブルな自動化の需要の高まりが、インテリジェントボットへの投資を促進しています。ベンダーはAI駆動の機能を統合して、意思決定支援を強化しています。このシフトは、多くの企業が手作業の負荷を軽減し、サイクルタイムを改善するのに役立っています。
地域の関心は、インドの主要なハブ全体で高まっています。南インドは強力なITクラスターと大規模な技術労働力によりリードしています。西部の州は、金融、通信、共有サービスユニット全体での強力な企業の存在により、迅速な採用を示しています。北部の都市は公共サービスや大企業グループでの自動化を拡大しています。東部地域は、地元企業がプロセスを近代化するにつれて採用を開始しています。デジタルサービスが拡大し、クラウドプラットフォームが導入の障壁を下げるため、ティア2都市が新たな採用者として浮上しています。
市場の洞察:
- インドのロボティック・プロセス・オートメーション市場は、2018年に6,800万米ドル、2024年に2億1,590万米ドル、2032年には4,582億米ドルに達すると予測されており、80%のCAGRで急速な企業の自動化成長を反映しています。
- 南インド(38%)、西インド(27%)、北インド(22%)は、強力なITハブ、BFSIの集中、大規模な企業クラスターが高ボリュームの自動化採用を推進するため、市場シェアをリードしています。
- 東部および中央インドは合わせて13%で、クラウド導入の増加、デジタルサービスの拡大、公共および中規模組織でのRPA利用の増加に支えられ、最も成長が速い地域を表しています。
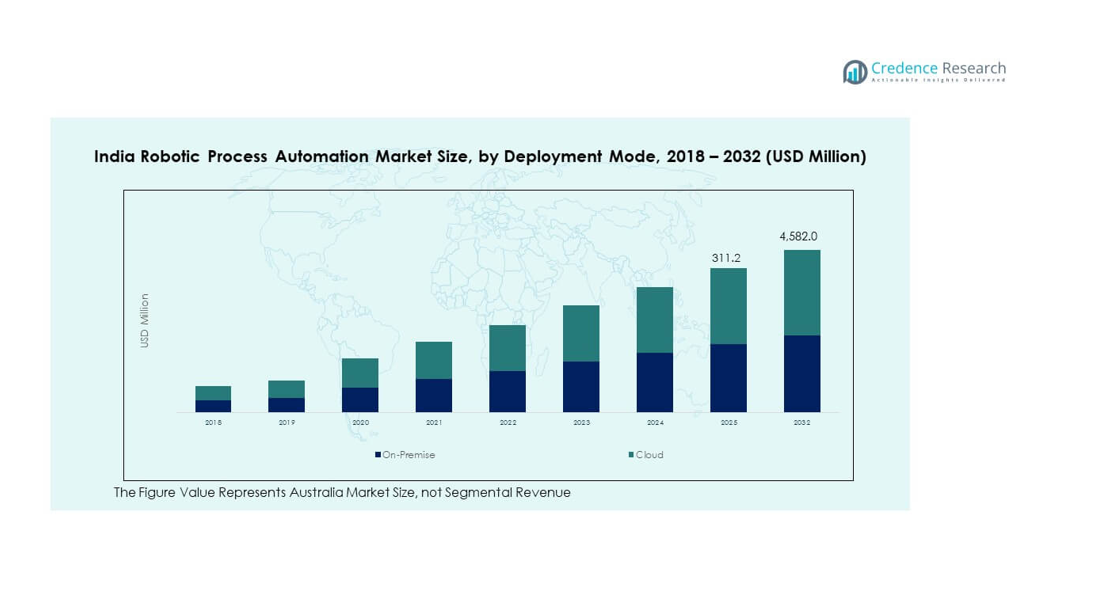
- 導入モードのチャートに基づくと、クラウドは2024年に約68%のシェアを持ち、スケーラブルなプラットフォームと柔軟な自動化環境への移行を進める企業間での迅速な導入に支えられています。
- オンプレミスは2024年に約32%のシェアを占め、BFSIや政府などの規制されたセクターからの厳格なデータ管理と安全なワークフロー環境を必要とする需要により推進されています。
市場の推進要因:
コアおよびサポート機能全体での企業全体の自動化への強力な推進
インドのロボティック・プロセス・オートメーション市場は、銀行、通信、ITにおける自動化の増加を通じて着実な牽引力を得ています。多くの企業が繰り返しの手作業を置き換えるためにボットを採用し、プロセスの品質を向上させています。このシフトは、運用および財務部門全体でのルーチンワークフローの迅速なターンアラウンドをサポートします。リーダーはデジタル労働を使用してエラー管理を改善し、コンプライアンスレベルを向上させます。クラウドファーストポリシーは、大企業がチーム全体で自動化を拡大することを奨励します。強力なベンダーの存在は、企業がボットを低摩擦で導入するのを助けます。地元のサービスプロバイダーは、統合、カスタマイズ、および管理された自動化レイヤーをサポートします。このトレンドは、多くのセクターでの労働生産性を向上させます。
- 例えば、UiPathは世界中で10,800以上の顧客にサービスを提供し、大企業が運用チーム全体で数千のワークフローステップを自動化できることを確認しました。
意思決定支援と精度を向上させるAI駆動ボットの採用拡大
AI関連ツールは、分類、抽出、ルールベースの意思決定活動を可能にすることで自動化を強化します。多くの企業が高精度で文書を処理するために認知ボットを使用しています。自動化チームはこれらのツールを展開して例外処理を改善し、ワークフローの安定性を高めます。これにより、企業は複雑なサイクル全体でのタッチポイントを減らして大規模なデータ量を管理できます。より迅速なモデル更新は、動的環境での運用の機敏性をサポートします。ITサービス企業は、スケーラブルなプロセス変革のためにインテリジェントボットを好みます。ユーザーは統合分析に依存してワークフローを洗練します。AI関連自動化の成熟度が高まることで、規制産業全体での拡大をサポートします。
- たとえば、2020年12月のプレスリリースで、Automation Anywhereはその時点で世界中に260万以上のボットを展開したと公式に報告しました。しかし、最近の2025年の企業データは、「180万以上のユニークなAIエージェントの実行」や「年間4億以上の自動化」などの指標に焦点を移し、主要な企業環境全体でAI支援の意思決定活動へのプラットフォームの進化を反映しています。
コスト削減、迅速な成果、より良い運用の回復力への需要の高まり
企業は高ボリュームのタスク全体の負荷を軽減するために自動化を使用します。多くのリーダーは、ピーク時に一貫した成果を保証するシステムを求めています。共有サービスセンターは、財務、人事、調達サイクルをサポートするためにボットを使用します。自動化は手動チェックへの依存を減らし、24時間体制の処理をサポートします。これにより、運用チームは遅延を減らして厳しいSLA目標を達成できます。強い経済的圧力が企業にサービスコストの合理化を促します。購入者は、コールセンターでの顧客対応プロセスを改善するためにボットを使用します。このシフトは、混雑したサービス市場での競争力を強化します。
展開を簡素化し、スケーラブルな自動化をサポートするクラウドプラットフォームの拡大
クラウド主導の自動化は、複数の部門にわたる展開を加速するのに役立ちます。重いインフラ投資なしで柔軟なスケーリングを可能にします。多くの組織は、メンテナンスの努力を減らし、更新サイクルを改善するためにクラウドモデルを使用します。ベンダーは、開発を迅速化し、自動化のタイムラインを短縮するローコードツールを提供します。サービスインテグレーターは、企業のセキュリティニーズを満たすためにハイブリッドモデルをサポートします。これにより、複雑な規制環境での適応が強化されます。クラウドはパイロットテストのための迅速なプロビジョニングを提供します。インドのロボティックプロセスオートメーション市場は、クラウドネイティブの自動化レイヤーに対する企業の強い関心から恩恵を受けています。
市場動向:
業界固有のワークフローに合わせた業界固有の自動化フレームワークの台頭
ベンダーは、銀行、保険、通信、小売を対象とした業界固有のフレームワークをリリースしています。企業は設計時間を短縮し、開発エラーを減らすためにこれらのテンプレートを好みます。このアプローチは、類似のワークフロー全体で再現可能な結果をサポートします。自動化チームは、迅速な展開のために事前定義されたルールセットを使用します。これにより、大企業は構造化されたフローでコンプライアンス要求を満たすことができます。セクターの専門家は、企業が自動化パイプラインを洗練するのをガイドします。購入者は、大規模な変革に向けた予測可能な道筋を得ます。インドのロボティックプロセスオートメーション市場は、セクターに焦点を当てた自動化スタックに対する強い関心を反映しています。
- たとえば、Blue Prism(SS&C)は、BFSI、通信、ヘルスケア全体で業界固有の自動化フレームワークを使用する2,000以上の企業顧客を報告しています。
労働生産性を向上させるための人間とボットの協力への移行の増加
チームは、人間の役割を置き換えるのではなくサポートするために自動化を使用します。多くの企業は、より良いタスクの順序付けのためにボットと従業員を組み合わせています。このモデルは、人間の判断が必要なプロセスの精度を向上させます。例外のスムーズな処理をサポートし、遅延を減らします。リーダーは、スタッフを訓練して日常業務とデジタル労働を管理させます。自動化センターは、規律を維持するためのガバナンスルールを提供します。これにより、反復作業を減らしてチームの士気が向上します。人間とボットの協力は、大規模なサービスユニット全体での運用パフォーマンスを強化します。
- たとえば、Infosys AssistEdgeは、サービス、オペレーション、コンタクトセンターのワークフローにおける人間とボットの協力をサポートし、400以上のグローバル企業での導入を確認しています。
ワークフロープレシジョンを向上させるためのインテリジェントドキュメント処理の利用増加
企業は、さまざまな形式から情報を抽出し検証するために高度なドキュメント処理ツールを採用しています。これらのツールは、請求書、フォーム、コンプライアンスファイルのレビュー時間を短縮します。大量の書類サイクルにおける可視性を向上させます。ITチームは、IDPモジュールをボットと統合し、エンドツーエンドの自動化を実現します。企業は多段階タスクにおける人的エラーを減少させます。このトレンドは、バックオフィス機能を合理化するのに役立ちます。AIベースの分類は、構造化データと半構造化データの処理を改善します。このシフトは、自動化を複雑な部門にさらに深く押し進めます。
異なる作業環境におけるアテンド型およびアンアテンド型自動化モデルの拡大
組織は、フロントラインチームのためにアテンドボットを、バックオフィス業務のためにアンアテンドボットを展開しています。両方のモデルは異なるプロセスニーズをサポートし、サイクルの一貫性を向上させます。アテンドボットは、顧客との対話中に従業員をガイドし、クエリの急増を管理するのに役立ちます。アンアテンドボットは、人間の入力なしでスケジュールされたタスクを実行します。多くの企業は、より広範な自動化レイヤーを構築するために両方のスタイルを組み合わせています。ベンダーは、大規模なボットフリートを管理するためのオーケストレーションツールを提供します。これにより、企業は展開を迅速に拡大することが奨励されます。このアプローチは、ハイブリッド作業環境における柔軟な自動化をサポートします。
市場の課題分析:
大企業における高い統合の複雑さ、スキルギャップ、およびワークフローの変動性
インドのロボティックプロセスオートメーション市場は、レガシーシステム全体での統合障壁に直面しています。多くのワークフローは、自動化が始まる前に深いマッピングを必要とします。スキルの不足により、内部チームにとって高度なボット設計がより困難になります。企業は、部門ごとにプロセスが異なる場合に苦労します。ITリーダーは、展開中にシステムの安定性を維持するプレッシャーに直面します。これにより、自動化プロジェクトの拡大に遅れが生じます。ベンダーは、ボットの動作を制御するためのより強力なガバナンスフレームワークを提供する必要があります。企業は、再発する失敗を避けるために、より明確なプロセス文書が必要です。
セキュリティリスク、コンプライアンスの懸念、および規制されたセクターにおける限定的なAI準備
多くの規制産業は、厳しいコンプライアンス要件のために躊躇しています。機密性の高いワークフローは、より厳しいセキュリティ管理とより深い監視を必要とします。AIの準備が不十分なため、高度な判断を必要とするプロセスでの採用が遅れています。企業は、アイデンティティ管理が弱い場合にボットの不正アクセスを恐れています。リーダーは、監査証跡をサポートする安全なモデルを要求します。これにより、金融および公共部門での自動化のペースに影響を与えます。安全なクラウドモデルとの統合には慎重な検証が必要です。これらの障壁は、複雑な機関全体でのより広範な採用を遅らせます。
市場の機会:
BFSI、通信、ヘルスケア、および公共部門の近代化における自動化の拡大
インドのロボティックプロセスオートメーション市場は、規制されたプロセスの自動化への関心の高まりから恩恵を受けています。BFSIのプレイヤーは、インテリジェントボットを使用してオンボーディング、KYC、および検証サイクルを合理化します。通信企業は、サービス管理と請求フローを自動化します。ヘルスケアユニットは、記録と請求処理のためにボットを採用しています。公共部門の機関は、自動化されたポータルで市民サービスを近代化します。クラウド主導の配信により、政府プラットフォーム全体での迅速な展開が可能になります。機関がコアワークフローをデジタル化するにつれて、機会は広がります。
AI強化オートメーション、ローコードツール、スケーラブルなクラウドプラットフォームの需要増加
AI駆動のボットは、企業が意思決定支援を改善し、複雑な活動を自動化するのを助けます。ローコードプラットフォームは、技術スキルが限られたチームのために開発の障壁を下げます。クラウドネイティブのオートメーションは、大量のワークロードに対する迅速なスケーリングをサポートします。ベンダーは、業界に特化したオートメーションソリューションを提供するパートナーネットワークを拡大しています。これにより、中規模企業がデジタルの旅の早い段階でオートメーションを採用することが奨励されます。組織が長期的なプロセスの近代化を追求するにつれて、機会は深まります。
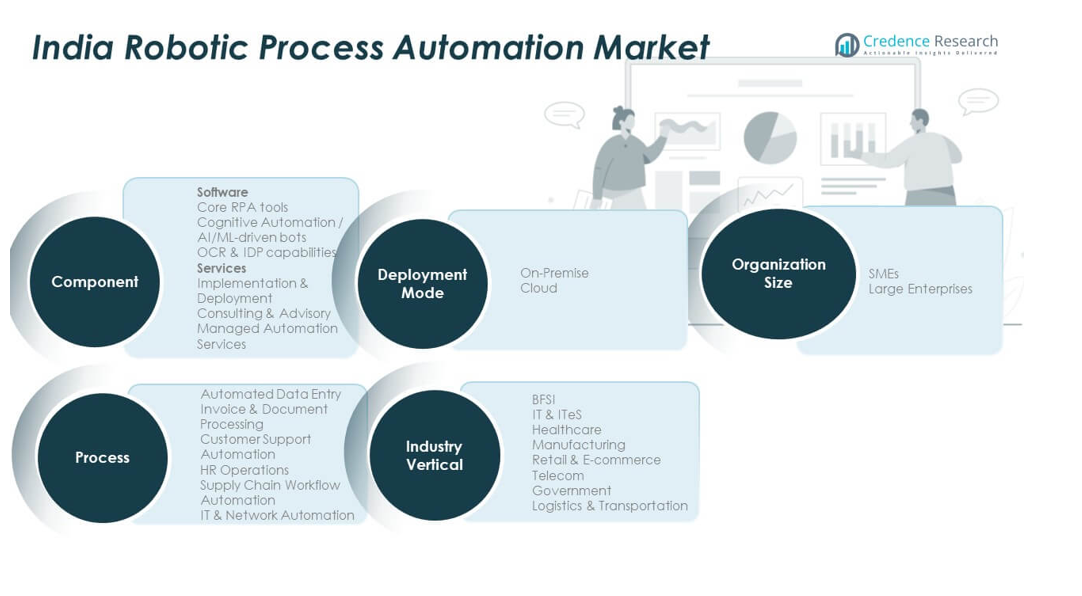
市場セグメンテーション分析:
コンポーネント別
インドのロボティック・プロセス・オートメーション市場は、ソフトウェアとサービスに分かれています。ソフトウェアは、反復的なワークフローを合理化するスケーラブルなボットの強い需要によりリードしています。サービスは、大企業全体での統合、トレーニング、およびサポートのニーズの増加により勢いを増しています。多くの企業は、サービスパートナーに依存して展開を最適化し、オートメーションの品質を維持しています。これにより、ビジネス機能全体での継続的な改善がサポートされ、ユーザーが最小限の摩擦でプロセスをアップグレードするのを助けます。
- 例えば、Kofaxは、ドキュメントを多く扱う業務やワークフローの近代化において、25,000以上の顧客がそのオートメーションソフトウェアスイートを使用していると報告しています。
導入方法別
オンプレミスモデルは、厳格なデータ管理が必要な規制産業で依然として重要です。大手銀行や政府機関は、コンプライアンス基準を維持するためにローカルホスティングを好みます。クラウド導入は、柔軟なスケーリングと低いインフラコストのためにより速く成長しています。多くの中規模企業は、迅速な導入と更新のためにクラウドベースのオートメーションプラットフォームに移行しています。これにより、インテリジェントな機能へのアクセスが広がり、分散チーム全体でのリモート展開がサポートされます。
- 例えば、Pegasystemsは、新しいオートメーションクライアントの70%以上が、より広いスケーラビリティと簡素化されたガバナンスのためにクラウドホストプラットフォームを採用していると述べています。
組織の規模別
大企業は、財務、人事、顧客サービス機能全体でオートメーションを展開しています。彼らの規模は、広範なユースケースとより多くのボットボリュームをサポートします。中小企業は、手作業の負担を減らし、主要なタスクの速度を向上させるためにRPAを採用しています。クラウドツールは、中小企業が展開の複雑さを減らし、大規模な資本コミットメントを避けるのを助けます。これにより、急成長するデジタルビジネス全体での採用が増加します。
プロセス別
タスクレベルのオートメーションに対する強い需要のため、オートメーションソリューションが主流です。意思決定支援と管理ソリューションは、AI主導のワークフローで勢いを増しています。インタラクションソリューションは、顧客対応チームが問い合わせや日常的なサービス活動を管理するのを助けます。これにより、バックオフィスとフロントラインの両方のプロセスでオートメーションが拡大します。
業界別
BFSIは、コンプライアンス、KYC、および取引チェックのためにRPAを広く採用しています。ITおよび通信企業は、サービスワークフローを管理するためにボットを使用しています。医療、小売、製造業は、文書化、注文サイクル、および報告タスクでの使用を拡大しています。エネルギー、公益事業、政府、およびその他のセクターは、内部プロセスを近代化し、運用の信頼性を向上させるためにオートメーションを採用しています。
セグメンテーション:
コンポーネント別
- ソフトウェア
- サービス
導入方法別
- オンプレミス
- クラウド
組織の規模別
- 大企業
- 中小企業
プロセス別
- 自動化ソリューション
- 意思決定支援と管理ソリューション
- インタラクションソリューション
業界別
- BFSI
- IT & テレコム
- ヘルスケア
- 小売 & Eコマース
- 製造業
- エネルギー & ユーティリティ
- 政府
- その他
地域分析:
南インド – 強力な企業採用を持つ先進技術ハブ
南インドは、強力なITクラスターと密集した技術サービスプロバイダーの基盤により、インドのロボティック・プロセス・オートメーション市場の最大シェアである約38%を占めています。バンガロール、ハイデラバード、チェンナイは、深い自動化の専門知識と強力なクラウド採用によりリードしています。大規模なITおよびBPM企業は、複雑なワークフロー全体にボットを展開し、高度なユースケースを促進しています。この地域は成熟したデジタルインフラと熟練した自動化人材の恩恵を受けています。多くのグローバル技術企業が開発センターを運営し、採用トレンドに影響を与えています。これは、イノベーションのペースを設定し、主要産業全体でRPAの利用を拡大します。
西インド – BFSIとテレコム全体での企業自動化の拡大
西インドは市場シェアの約27%を占めており、強力なBFSI、テレコム、および共有サービス活動に支えられています。ムンバイとプネは、金融サービスと大規模企業運営における高い自動化需要により採用をリードしています。多くの銀行がオンボーディング、検証、およびコンプライアンス業務を合理化するためにボットを展開しています。テレコムオペレーターは、サービスワークフローを改善し、プロセスのバックログを削減するために自動化を使用しています。この地域は、大企業と急成長するデジタル企業の強力な組み合わせの恩恵を受けています。これは、規制された高ボリューム環境における自動化の役割を強化します。
北、東、中央インド – 産業全体でのデジタルトランスフォーメーションによる需要の増加
北インドは市場の約22%を占め、デリーNCRがITサービス、政府機関、大企業での強力な採用によりリードしています。東部と中央インドは合わせて約13%を貢献しており、公共部門機関と中規模企業全体でのデジタル近代化の高まりに支えられています。多くの新興都市が、ヘルスケア、製造、小売セクターでプロセスの信頼性を向上させるためにRPAを採用しています。クラウドプラットフォームは、ティア2およびティア3都市全体での迅速な拡張をサポートします。政府主導のデジタルプログラムは、いくつかの行政部門での準備を改善します。これは、主要都市圏外での新しい採用クラスターを生み出します。
主要プレイヤー分析:
- UiPath Inc
- Automation Anywhere
- Blue Prism (SS&C)
- Kofax
- EdgeVerve (AssistEdge)
- Infosys Ltd
- BlackLine Inc
- 日本電信電話株式会社
- Pegasystems Inc
- SAP SE
競争分析:
インドのロボティック・プロセス・オートメーション市場は、グローバルベンダーと国内技術プロバイダーの間で強力な競争を示しています。主要なプレイヤーは、クラウドプラットフォーム、AI関連ツール、および業界特化型自動化フレームワークを通じてフットプリントを拡大しています。ベンダーは、大企業全体での展開速度を向上させるためにコンサルティング会社とのパートナーシップに注力しています。多くの企業が、ユーザーが最小限の技術的努力でワークフローを設計できるようにするためにローコードプラットフォームに投資しています。国内のITサービスプロバイダーは、複雑な自動化パイプラインを管理するための統合サポートを強化しています。これは、規制された産業での迅速な採用を促進し、中規模企業全体での拡大をサポートします。競争の激しさは、ソフトウェアとサービスにおける急速なイノベーションと継続的な価格差別化により高いままです。
最近の展開:
- 2025年6月、UiPathはHCLTechと戦略的パートナーシップを発表し、グローバル企業向けのエージェンティックオートメーションを加速させることを目指しました。この協力には、インドにAIラボを設立し、業界に特化したオートメーションソリューションとMVPを開発することが含まれ、戦略から最適化までの完全なオートメーションライフサイクルをカバーします。HCLTechのグローバルな専門知識は、特にインドの顧客に利益をもたらしながら、UiPathの拡大をサポートします。
- 2025年5月と7月に、Pegasystems IncはCognizantと戦略的パートナーシップを結び、インド企業向けのAI駆動のレガシーコード変換を進めました。この提携は、CognizantのイノベーションとPegasystemsのBlueprintを統合し、レガシーシステムを変革する企業に迅速なモダナイゼーションとエージェント化されたAIソリューションを提供します。Pegasystemsはまた、SmartBridge Educational Servicesと提携し、インドの大学で人材開発プログラムを開始し、次世代の労働力にローコード、AI、オートメーションの業界対応スキルを迅速に構築することを目指しています。
- 2025年3月、UiPath IncはインドでのR&D拠点を拡大し、AI駆動の在庫管理企業であるPeakを買収しました。この買収により、UiPathはプネとジャイプルに進出し、インドの労働力に約100人の従業員を追加し、垂直AIソリューション戦略を強化しました。同社は請求書処理、クレーム処理、医療記録の要約などのユースケースにおけるエージェンティックオートメーションに注力しています。強化されたプレゼンスと専門的な人材は、インドのオートメーション市場におけるUiPathの成長をサポートすると期待されています。
レポートのカバレッジ:
この調査レポートは、コンポーネント、展開、組織の規模、プロセス、業界の垂直に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 企業が財務、人事、サービス部門全体でオートメーションを拡大するにつれて、需要が高まります。
- AI連携ボットは、文書が多いワークフローでの精度の向上により注目を集めます。
- 企業が迅速な展開と低メンテナンスのプラットフォームを求めるため、クラウドの採用が増加します。
- BFSI、通信、医療におけるセクター特化のオートメーションフレームワークが採用を広げます。
- 人間とボットの協力が、大規模な共有サービスセンターでの従業員の生産性を向上させます。
- SMEは、よりシンプルなローコード開発環境により利用を拡大します。
- インテリジェントオーケストレーションが、ハイブリッド設定での複雑なボット管理をサポートします。
- RPAベンダーは、規制された業界のニーズを満たすためにコンプライアンス対応プラットフォームに投資します。
- 地域の採用は、クラウドプラットフォームがアクセス性を向上させるにつれて、ティア2都市全体で深まります。
- 市場競争は、買収や技術パートナーシップを通じて激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
インドのロボティック・プロセス・オートメーション市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、インドのロボティックプロセスオートメーション市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にインドのロボティック・プロセス・オートメーション市場のどのセグメントが最も大きなシェアを持っていましたか?
インドのロボティック・プロセス・オートメーション市場の成長を促進している主な要因は何ですか?
インドのロボティック・プロセス・オートメーション市場の主要企業はどこですか?
2024年にインドのロボティックプロセスオートメーション市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インドのロボティック・プロセス・オートメーション市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインドのロボティック・プロセス・オートメーション市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 215.9 million → 2032: USD 4,582.0 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インドのロボティック・プロセス・オートメーション市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インドのロボティック・プロセス・オートメーション市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインドのロボティック・プロセス・オートメーション市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インドのロボティック・プロセス・オートメーション市場市場の成長要因
- 3.3 インドのロボティック・プロセス・オートメーション市場市場の抑制要因および課題
- 3.4 インドのロボティック・プロセス・オートメーション市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インドのロボティック・プロセス・オートメーション市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インドのロボティック・プロセス・オートメーション市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インドのロボティック・プロセス・オートメーション市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インドのロボティック・プロセス・オートメーション市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インドのロボティック・プロセス・オートメーション市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインドのロボティック・プロセス・オートメーション市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インドのロボティック・プロセス・オートメーション市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インドのロボティック・プロセス・オートメーション市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インドのロボティック・プロセス・オートメーション市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インドのロボティック・プロセス・オートメーション市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インドのロボティック・プロセス・オートメーション市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインドのロボティック・プロセス・オートメーション市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインドのロボティック・プロセス・オートメーション市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインドのロボティック・プロセス・オートメーション市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインドのロボティック・プロセス・オートメーション市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインドのロボティック・プロセス・オートメーション市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインドのロボティック・プロセス・オートメーション市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインドのロボティック・プロセス・オートメーション市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インドのロボティック・プロセス・オートメーション市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
