
市場概要
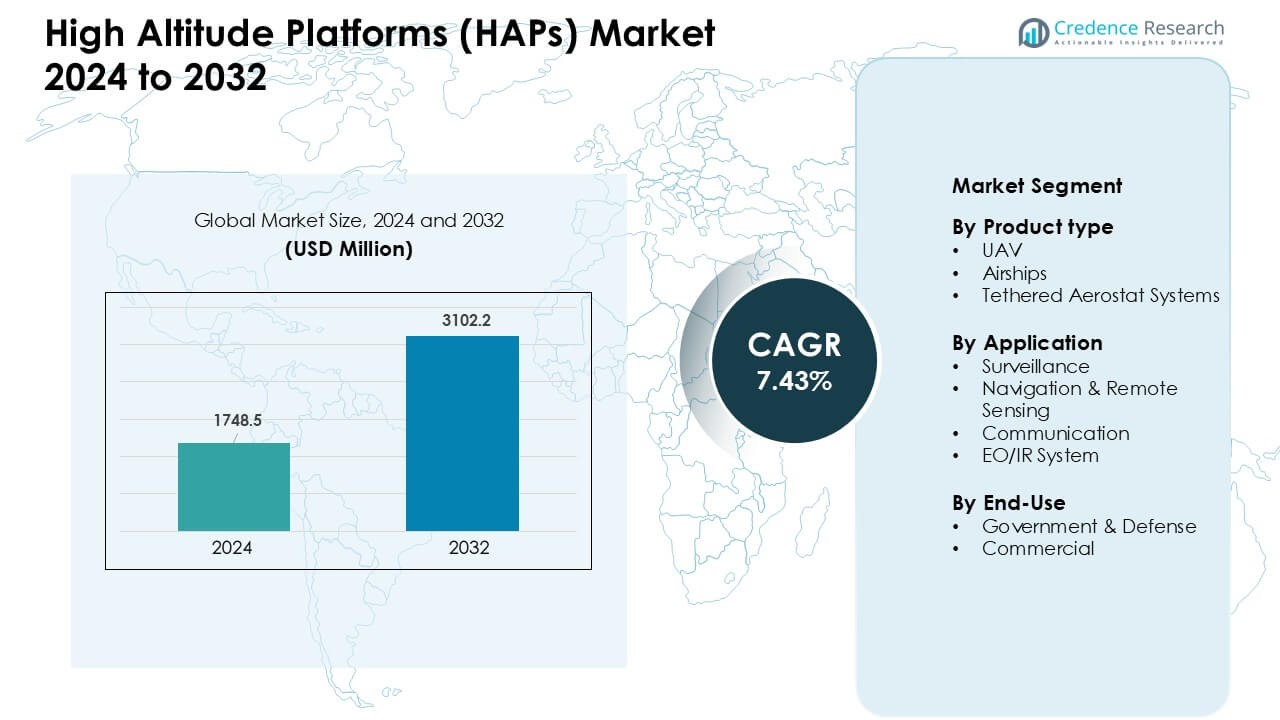
高高度プラットフォーム(HAPs)市場は2024年に17億4,850万米ドルと評価され、予測期間中に年平均成長率(CAGR)7.43%で成長し、2032年には31億2,200万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 高高度プラットフォーム(HAPs)市場規模 2024 | 17億4,850万米ドル |
| 高高度プラットフォーム(HAPs)市場、CAGR | 7.43 % |
| 高高度プラットフォーム(HAPs)市場規模 2032 | 31億2,200万米ドル |
高高度プラットフォーム(HAPs)市場は、タレス、エアロバイロンメント社、ILCドーバーLP、ラファエル先進防衛システム、エアバス、イスラエル航空宇宙産業、エアロス、TCOM, L.P.、ノースロップ・グラマン、リンドストランド・テクノロジーズ・リミテッドなどの主要企業によって形成されています。これらの企業は、長時間飛行可能なUAVの開発、先進的なエアロスタットシステム、監視、通信、環境モニタリングのためのマルチミッションペイロード統合を通じて地位を強化しています。2024年には北米が38%のシェアで主要地域としての地位を維持し、強力な防衛予算、早期の技術採用、HAPベースの接続ソリューションの広範なテストによって支えられています。
市場インサイト
- 高高度プラットフォーム(HAPs)市場は2024年に5百万米ドルに達し、2032年には31億2,200万米ドルに達する見込みで、CAGRは7.43%です。
- 持続的な監視、長時間飛行可能な通信システム、リアルタイムモニタリングの需要の高まりが、防衛、通信、環境機関全体での採用を促進しています。
- 太陽光発電UAV、成層圏接続プラットフォーム、5G-NTN統合の利用増加が市場動向を形成し、通信に特化したHAPsが2024年に約41%の最大セグメントシェアを保持しています。
- タレス、ノースロップ・グラマン、エアバス、エアロバイロンメント、ILCドーバー間の競争は激しく、企業はマルチウィーク耐久プラットフォーム、先進的なペイロード、高高度飛行船を開発しながら、コスト、規制、運用上の課題に直面しています。
- 2024年には北米が38%で市場をリードし、続いて欧州が27%、アジア太平洋が24%で、防衛の近代化、リモート接続の拡大、高高度研究プログラムの増加に支えられています。
市場セグメンテーション分析:
製品タイプ別
2024年にはUAVが高高度プラットフォーム(HAPs)市場で約61%の支配的なシェアを持ちました。UAVは長時間飛行、柔軟なペイロード容量、防衛および商業用途の迅速な展開を提供するため、需要が増加しました。UAVプラットフォームは、有人システムと比較してコスト効率の高い運用をサポートし、持続的な空中カバレッジを求める政府を引き付けました。飛行船は長時間通信ミッションへの関心の高まりにより続き、係留エアロスタットシステムは開発地域での国境監視や定点監視プロジェクトでの利用が増加しました。
- 例えば、エアバスのゼファーは高高度の太陽光発電UAVで、テスト中に624時間(約26日間)の連続飛行耐久性を達成し、5kgのペイロードを運びました。
用途別
2024年には、監視が高高度プラットフォーム(HAPs)市場で約47%の最大シェアを占めました。広域観測、リアルタイムの脅威追跡、災害評価のために、機関は高高度システムを好みました。成長はまた、国内の安全保障や国境を越えた情報プログラムへの投資の増加からも生じました。気候モニタリングや農業マッピングでの採用が増え、ナビゲーションとリモートセンシングが拡大しました。通信プラットフォームは、通信会社が農村部の接続性のために成層圏ネットワークをテストする中で進化し、EO/IRシステムは防衛任務での精密画像のために関心を集めました。
- 例えば、エアバスのゼファーは成層圏の高高度UAVで、約21 km(70,000フィート)の高度で運用し、25メートルの翼幅を持ち、重量は75 kg未満ですが、67日以上(1,600時間以上)にわたり連続的な地球観測と情報データのカバレッジを提供できます。
エンドユース別
2024年には政府と防衛が市場を支配し、約68%のシェアを占めました。防衛機関が持続的なISRカバレッジ、高高度通信中継、迅速対応の航空システムを必要とするため、需要は高止まりしました。国境保護、戦略的監視、軍事の近代化のための資金がプラットフォームの調達を後押ししました。商業セグメントは、企業がブロードバンド配信、環境調査、災害支援、物流マッピングのためにHAPsを探求する中で成長しました。成層圏の接続性と地球観測サービスへの関心の高まりが、新しい民間プレーヤーを市場に引き込むことを続けています。
主な成長要因:
持続的監視への急速な需要
高まる安全保障ニーズが高高度プラットフォームの強力な採用を促進しています。政府は長時間飛行可能なUAVやエアロスタットを国境監視や災害評価に使用しています。これらのプラットフォームは、衛星の高い運用コストなしに広域カバレッジを提供します。防衛機関は、システムが数週間にわたり空中に留まり、リアルタイムの情報を提供するため、HAPsを好みます。気候リスクの増加に伴い、民間機関も森林火災追跡や沿岸管理にそれらを展開しています。米国、中国、インド、EUでのスマート監視プログラムの着実な拡大が需要を強化しています。国境を越えた緊張、都市の群衆監視、国家安全保障の近代化計画が、軍事および民間セグメント全体での安定した成長を支えています。
- 例えば、インド空軍(IAF)は最近、持続的なISR(情報、監視、偵察)任務のために約20 kmの高度で運用可能な3機の成層圏高高度プラットフォーム(HAPS)航空機の情報提供要求を発行しました。
ブロードバンドと接続性拡大での利用拡大
グローバルな接続プログラムが農村部やサービスが行き届いていない地域でのHAP展開を促進しています。通信事業者は成層圏プラットフォームを使用して、地上タワーよりも低コストで4G/5Gカバレッジを拡張しています。この技術は、遠隔地の鉱業、オフショアエネルギーサイト、島嶼経済のための高容量バックホールリンクをサポートします。政府と民間ネットワークは、自然災害時の一時的な接続性のために衛星の代替としてHAPsを探求しています。リモートワーク、デジタル政府プログラム、クラウドベースのサービスの増加もネットワーク負荷を増加させ、オペレーターが柔軟な空中インフラを採用するよう促しています。非地上ネットワーク(NTN)への大規模な投資が採用を強化し、各国が普遍的なデジタルカバレッジを目指しています。
- 例えば、学術文献で研究されているHAPベースのブロードバンドアーキテクチャは、HAPがIoTセンサーやリモート地上ネットワークのワイヤレスバックホールリンクとして機能し、農村部、山岳地帯、または森林地域から直接HAPノードにデータを集約・送信し、地上インフラの制約を回避できることを示しています。
軽量材料と太陽光発電デザインの進展
現代のHAPシステムは、材料、バッテリー、推進技術の急速な革新の恩恵を受けています。新しい複合材料は機体の重量を軽減し、成層圏の条件に対する耐性を向上させます。太陽光発電のUAVは、燃料の必要性が最小限で済む数週間の耐久性を提供します。高密度バッテリーは夜間の運用を延長し、通信、イメージング、センシングのための強力なペイロードをサポートします。これらの改善により、運用コストが削減され、通信、国防、環境モニタリングのためのミッションプロファイルが拡大します。米国、日本、韓国、ヨーロッパのR&Dプログラムは、より長い耐久性と高高度の安定性を追求し続けています。より良いペイロード統合により、HAPはかつては衛星や地上タワーにのみ依存していた多くの産業にとって実行可能な選択肢となっています。
主要なトレンドと機会:
5GおよびNTNエコシステムとの統合の進展
市場は、新たな非地上ネットワークとの強い整合性から利益を得ています。HAPは5G無線ユニット、クラウドコアネットワーク、エッジコンピューティングアーキテクチャとのシームレスな統合をサポートします。通信事業者は、ファイバーの拡張を待たずに人口の少ない地域でのカバレッジを強化するためにこれらを展開します。3GPPによる標準化は、より広範な商業採用を促進し、事業者のリスクを軽減します。多くの政府は現在、国家デジタルインクルージョンプランに空中プラットフォームを含めており、新たな契約機会を開きます。ネットワークスライシングと低遅延サービスが産業全体に広がる中、HAPは物流、遠隔医療、災害対応オペレーションのための信頼性の高い接続性を提供するのに役立ちます。
- 例えば、3GPP — モバイルネットワークのためのグローバルな標準設定機関 — は、NTN(衛星、高高度プラットフォームシステム(HAPS)、ドローンをカバーする)をそのリリース17仕様に正式に含め、非地上リンク上での5G NRを可能にしました。
環境および気候モニタリングでの利用拡大
気候プログラムは、大気センシングと災害管理の新たな機会を創出します。HAPは氷河、洪水地域、森林、汚染ホットスポットの高解像度イメージングをサポートします。これらのシステムは商業航空交通の上空で運用され、衛星が軌道のギャップのために常にキャプチャできない連続データを収集します。環境機関はHAPをメタン追跡、作物健康分析、早期の山火事検出に使用します。日本、オーストラリア、米国などの気候リスクが高まる国々は、高高度センシングに投資して準備を改善しています。商業企業は、保険、農業、エネルギー部門のためのHAPベースの分析を探求し、市場を従来の防衛用途を超えて拡大しています。
- 例えば、HAPベースの空気質モニタリング研究は、成層圏の高度で運用されるプラットフォームを想定しており、地表レベルの汚染と大気成分のほぼ連続的な観測を提供し、地上センサーが見逃す可能性のある都市や工業地域の汚染「ホットスポット」の検出を可能にします。
成層圏IoTネットワークにおける新たな機会
IoTの成長は成層圏からの大面積センサー接続への関心を促進しています。HAPネットワークは、パイプラインの監視、海上追跡、精密農業のために数千のセンサーをサポートします。産業界は、地上タワーが実用的でない砂漠、海洋、山岳地帯での機器の監視にHAP-IoTリンクを依存しています。新しい低電力プロトコルは、費用対効果の高い長距離通信を可能にします。エネルギー企業や物流会社は、損失を削減しサプライチェーンの可視性を向上させるために、HAPベースの資産追跡プログラムをテストしています。世界的なIoTの展開が進むにつれて、広域で低コスト、低遅延の空中接続の需要は増加し続けています。
主な課題:
高い運用および保守の複雑性
HAPシステムは、極端な成層圏の条件により技術的な課題に直面しています。構造の安定性、温度制御、エネルギー効率を維持するには高度なエンジニアリングが必要です。突然の風の変化や長時間の雲の覆いが、太陽光発電UAVの持続力を低下させることがあります。飛行船やエアロスタットは、慎重な取り扱い、物流サポート、熟練したオペレーターが必要です。多くのオペレーターは、高い保守ニーズや専門部品の限られた入手可能性に苦労しています。これらの要因はライフサイクルコストを増加させ、小規模な通信事業者や民間機関の採用を遅らせます。頻繁な検査、ペイロードの校正、安全性の遵守の必要性がさらなる複雑性を加えます。
規制の障壁と空域統合の問題
空域規則は、大規模なHAP採用の主要なボトルネックのままです。多くの国は、商業航空路の上で運用される長時間持続プラットフォームのための明確な枠組みを欠いています。国境を越えた飛行、ペイロード運用、周波数割り当ての承認には通常数ヶ月かかります。通信に焦点を当てたHAPミッションは、国の周波数機関との調整が必要で、展開を遅らせます。防衛関連のミッションは、監視の懸念に関連する制限に直面します。成層圏での運用には、地域間での調和された基準が必要ですが、それは限られています。これらの規制のギャップは、投資家に不確実性をもたらし、通信および監視セグメントの商業プロジェクトを遅らせます。
地域分析:
北アメリカ
北アメリカは2024年に高高度プラットフォーム(HAP)市場で約38%のシェアを占めました。米国の防衛近代化プログラムは、監視に焦点を当てたUAVやエアロスタットの強力な調達を促進しました。通信事業者も、農村地域でのカバレッジ拡大のためにHAPベースの接続をテストしました。連邦機関は、災害マッピングや山火事の監視のために高高度システムを使用し、採用を強化しました。カナダは、遠隔地のブロードバンドと環境観測の試験を進めました。主要な航空宇宙請負業者の存在、強力な資金プログラム、早期の規制進展が、地域の持続的なリーダーシップと技術開発を支えました。
ヨーロッパ
ヨーロッパは、2024年に高高度プラットフォーム(HAP)市場で約27%を占め、防衛監視、気候モニタリング、5G拡張プログラムへの投資の増加によって推進されました。英国、ドイツ、フランスは、持続的な情報収集と通信支援のために高持続性のソーラーUAVの試験を拡大しました。EUの非地上ネットワークへの注力は、緊急接続性や環境センシングのための展開モデルを奨励しました。ヨーロッパの機関はまた、国境監視や災害対応作戦のためのHAPベースの研究に資金を提供しました。強力な航空宇宙製造能力と国境を越えた研究プロジェクトが地域の採用を強化しました。
アジア太平洋
アジア太平洋地域は、2024年に高高度プラットフォーム (HAP) 市場の約24%を占め、セキュリティ、通信の拡大、大気モニタリングへの急速な投資に支えられました。中国、日本、インド、韓国は、監視、通信、災害対応ミッションのための長時間耐久UAVと係留気球の調達を主導しました。新興経済国の通信事業者は、遠隔の島々や山岳地域にブロードバンドを拡張するためにHAPを模索しました。成層圏研究と太陽電力UAV開発のための政府支援プログラムも成長しました。軍事予算の拡大とデジタルインフラプログラムが、防衛と商業の両セクターでの採用を強化しました。
ラテンアメリカ
ラテンアメリカは、2024年に高高度プラットフォーム (HAP) 市場の約6%を占めました。ブラジルとメキシコが地域の採用を主導し、HAPを国境監視、アマゾン地域の監視、緊急通信支援に利用しました。いくつかの国は、沿岸の安全保障と環境マッピングのために係留気球システムをテストしました。農村通信拡大計画はHAPベースの接続に関心を生み出しましたが、大規模な展開は予算制約のために限られたままでした。環境リスクの増加により、森林、河川、農地における高解像度モニタリングの必要性が高まりました。規制の徐々な改善とグローバルOEMとのパートナーシップが、地域の新たな需要を支援しました。
中東・アフリカ
中東・アフリカは、2024年に高高度プラットフォーム (HAP) 市場の約5%を占めました。湾岸諸国は、国境保護と重要インフラの監視のために高高度監視プラットフォームに投資しました。UAEやサウジアラビアのような国々は、遠隔地の接続性を強化するための通信重視のHAPの試験を支援しました。アフリカ市場は、野生動物追跡、災害評価、農村ブロードバンド支援のために早期採用を示しました。しかし、予算制限と規制のギャップが広範な展開を制限しました。セキュリティニーズの増加とインフラ拡張計画が、より多くの国が監視と通信能力を近代化するにつれて、徐々に採用を促進すると予想されています。
市場セグメンテーション:
製品タイプ別
- UAV
- 飛行船
- 係留気球システム
用途別
- 監視
- ナビゲーション&リモートセンシング
- 通信
- EO/IRシステム
エンドユース別
- 政府&防衛
- 商業
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
高高度プラットフォーム(HAPs)市場は、先進的なUAV、飛行船、係留気球システムを開発する主要な航空宇宙および防衛企業間で激しい競争が繰り広げられています。Thales、AeroVironment, Inc.、ILC Dover LP、Rafael Advanced Defense Systems、AIRBUS、Israel Aerospace Industries、Aeros、TCOM, L.P.、Northrop Grumman、Lindstrand Technologies Limitedなどの主要企業は、高耐久プラットフォーム、多目的ペイロード、統合通信ソリューションに注力しています。これらの企業は、長期間のソーラーUAVプログラム、改良された係留気球設計、成層圏接続プロジェクトを通じて地位を強化しています。監視および情報システムに対する防衛需要が安定した調達を促進する一方で、通信事業者や環境機関はブロードバンド拡張や気候モニタリングの試験を拡大しています。政府機関との戦略的パートナーシップ、国境を越えた研究開発プログラム、軽量材料への投資が革新を支えています。主要企業は、耐久性、ペイロード効率、運用の信頼性、コスト最適化で競争し、市場は数週間にわたる自律的な成層圏プラットフォームにシフトしています。
主要企業分析
- Thales
- AeroVironment, Inc.
- ILC Dover LP
- Rafael Advanced Defense Systems
- AIRBUS
- Israel Aerospace Industries
- Aeros
- TCOM, L.P.
- Northrop Grumman
- Lindstrand Technologies Limited
最近の動向
- 2025年9月、TCOMは第33回国際防衛産業展示会(MSPO 2025)で最新の高高度ISRエアロスタットプラットフォームを展示すると発表しました。
- 2025年4月、タレス・アレニア・スペースは第40回スペースシンポジウム(2025年4月)で宇宙/HAPの能力を紹介し、成層圏ミッションの継続的なプログラム活動とアウトリーチを強調しました。
- 2024年10月、AeroVironment, Inc.は、アップグレードされたSunglider™ HAPSの飛行試験を実施しました(2024年10月1日発表)。このアップグレード(政府向けに一部の資料でHorus™ Aとしてブランド化)は、長時間の成層圏HAPSミッションのためにペイロードと電力を強化します。
レポートのカバレッジ:
この調査レポートは、製品タイプ、用途、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場の動態、規制の状況、業界を形作る技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 防衛機関が長時間持続監視プログラムを拡大するにつれて、HAPの採用が増加します。
- 通信事業者は、遠隔地や農村地域の接続性を強化するために成層圏プラットフォームを使用します。
- 太陽光発電UAVは、長時間の持続力と低い運用コストのため、より広く使用されるようになります。
- 5G非地上ネットワークとの統合が商業展開を加速させます。
- 環境機関は、気候、汚染、災害の監視にHAPをより多く依存するようになります。
- 材料と推進技術の向上により、成層圏飛行船が進化します。
- 通信、イメージング、センシングタスク全体での成長を支えるマルチミッションペイロードが増加します。
- 航空宇宙企業と通信事業者間の業界パートナーシップが増加します。
- 規制の枠組みが国境を越えた成層圏運用をサポートするように進化します。
- 新興経済国は、国境警備とデジタルインフラ拡張のためにHAPを採用します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
高高度プラットフォーム(HAP)の市場の現在の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、高高度プラットフォーム(HAP)の市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた高高度プラットフォーム(HAPs)市場のセグメントはどれですか?
高高度プラットフォーム(HAP)の市場成長を促進している主な要因は何ですか?
高高度プラットフォーム(HAP)の市場における主要企業はどこですか?
どの地域が高高度プラットフォーム(HAP)の市場で最も大きなシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 高高度プラットフォーム(HAPs)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の高高度プラットフォーム(HAPs)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1748.5 million → 2032: USD 3102.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 高高度プラットフォーム(HAPs)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 高高度プラットフォーム(HAPs)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における高高度プラットフォーム(HAPs)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 高高度プラットフォーム(HAPs)市場市場の成長要因
- 3.3 高高度プラットフォーム(HAPs)市場市場の抑制要因および課題
- 3.4 高高度プラットフォーム(HAPs)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 高高度プラットフォーム(HAPs)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 高高度プラットフォーム(HAPs)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、高高度プラットフォーム(HAPs)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 高高度プラットフォーム(HAPs)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 高高度プラットフォーム(HAPs)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は高高度プラットフォーム(HAPs)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 高高度プラットフォーム(HAPs)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 高高度プラットフォーム(HAPs)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 高高度プラットフォーム(HAPs)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 高高度プラットフォーム(HAPs)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新高高度プラットフォーム(HAPs)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の高高度プラットフォーム(HAPs)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の高高度プラットフォーム(HAPs)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の高高度プラットフォーム(HAPs)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の高高度プラットフォーム(HAPs)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの高高度プラットフォーム(HAPs)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の高高度プラットフォーム(HAPs)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの高高度プラットフォーム(HAPs)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 高高度プラットフォーム(HAPs)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
