
市場概要
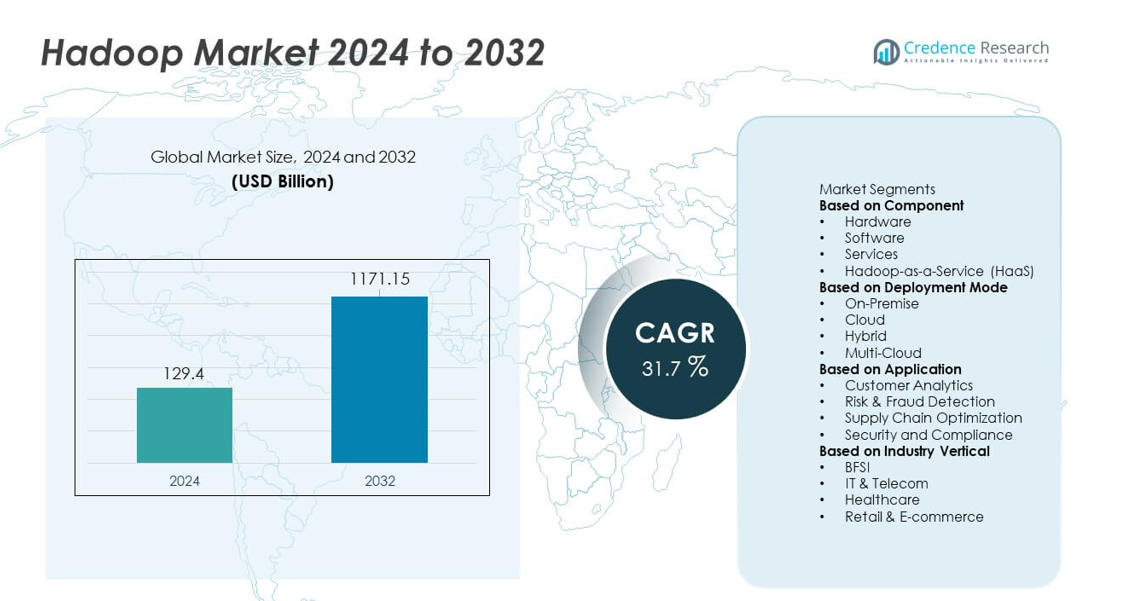
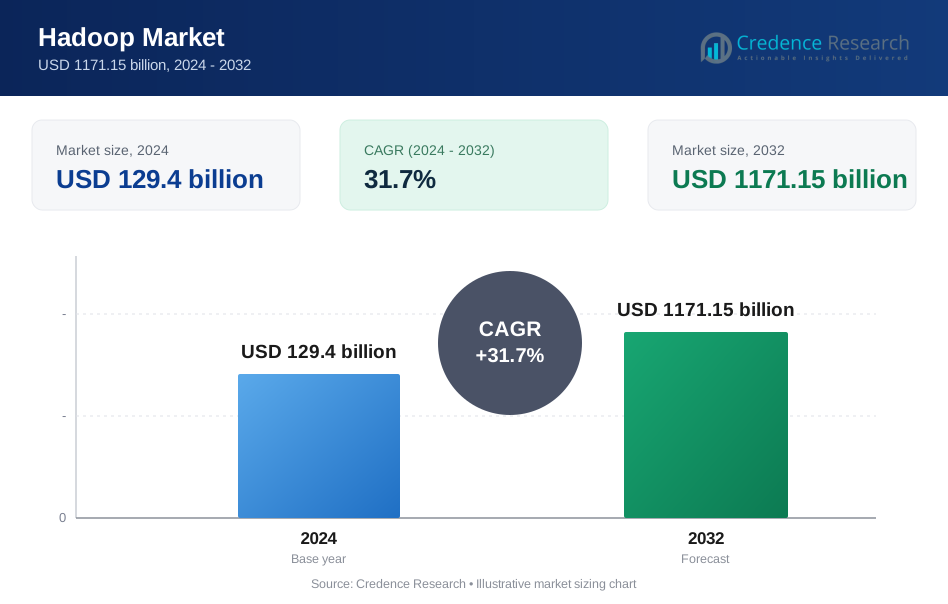
Hadoop市場の規模は2024年に1,294億米ドルに達し、予測期間中に31.7%の強力なCAGRにより、2032年には11,711.5億米ドルに達する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| Hadoop市場規模 2024 | 1,294億米ドル |
| Hadoop市場、CAGR | 31.7% |
| Hadoop市場規模 2032 | 11,711.5億米ドル |
Hadoop市場は、Cloudera Inc.、Amazon Web Services (AWS)、IBM Corporation、Microsoft Corporation、Google LLC、Oracle Corporation、Hortonworks、Teradata Corporation、Databricks、MapR Technologiesなどの主要プレーヤーによって牽引されています。これらの企業は、スケーラブルなビッグデータプラットフォーム、クラウド統合、高度な分析機能に焦点を当てています。これらの企業は、管理されたHadoopサービス、AI対応の処理、大規模な企業ワークロードをサポートするマルチクラウドアーキテクチャを通じてポートフォリオを強化しています。北米は、強力なデジタルトランスフォーメーション投資と早期の技術採用に支えられ、36%のシェアで世界市場をリードしており、アジア太平洋とヨーロッパは、データ量の増加とリアルタイム分析への企業依存の高まりにより拡大を続けています。
市場の洞察
- Hadoop市場は2024年に1,294億米ドルに達し、2032年までに31.7%のCAGRで成長する見込みで、スケーラブルなデータ処理と高度な分析の強い需要に支えられています。
- 主要な推進要因には、企業のデジタル化の急速な進展、リアルタイム分析の需要の高まり、クラウド展開の拡大が含まれ、ソフトウェアセグメントの支配力を41%の市場シェアで強化しています。
- 主要なトレンドには、HadoopとAI、機械学習、マルチクラウドアーキテクチャの統合の増加、簡素化された展開のための管理されたHadoopサービスの採用の増加が含まれます。
- 競争の激化は、主要プレーヤーがクラウドネイティブの強化、セキュリティのアップグレード、オープンソースの革新に投資する中で高まっており、制約にはスキル不足、展開の複雑さ、データガバナンスの課題が含まれます。
- 地域別では、北米が36%、アジア太平洋が29%、ヨーロッパが27%、ラテンアメリカが5%、中東・アフリカが3%を占めており、デジタル成熟度、クラウド浸透、業界特有の分析ニーズに影響された多様な採用レベルを反映しています。
市場セグメンテーション分析:
コンポーネント別
ソフトウェアは、Hadoop Distributed File System (HDFS)、MapReduce、およびYARNの急速な採用により、41%の市場シェアでコンポーネントセグメントをリードしています。企業はこれらのツールを利用してデータ処理速度を向上させ、リアルタイム分析を可能にし、コスト効率の良いストレージをサポートしています。サービスは、複雑なビッグデータエコシステムを実装するためにコンサルティング、統合、サポートを必要とする組織からの強い需要を経験しています。ハードウェアはクラスターの拡張を継続的に支援し、Hadoop-as-a-Service (HaaS) はクラウドベースのスケーラビリティのニーズにより成長しています。デジタルトランスフォーメーションの増加と非構造化データ量の増加が、グローバル産業全体でのソフトウェアの優位性を強化しています。
- 例えば、ClouderaはCDPプライベートクラウドクラスターを拡張し、単一のデプロイメントで600以上のノードをサポートし、大企業が分析ワークロードをスケールするのを支援しました。
デプロイメントモード別
クラウドデプロイメントは、このセグメントで48%の市場シェアを占め、柔軟性、インフラコストの削減、迅速なクラスターのプロビジョニングによって支えられています。企業は、ワークロードを動的にスケールし、分析性能を向上させるためにクラウドベースのHadoopクラスターを好みます。ハイブリッドデプロイメントは、企業がオンプレミスのセキュリティとクラウドの機敏性を組み合わせてコストを最適化するにつれて拡大しています。ベンダーロックインを減らし、データの回復力を強化するために、マルチクラウドの採用が増加しています。厳格なコンプライアンスのニーズがある業界では、オンプレミスのデプロイメントが依然として関連性を持っています。分散ストレージ、弾力的な処理、コスト効率の良いリソース管理への好みの増加が、Hadoop市場におけるクラウドのリーダーシップを強化しています。
- 例えば、Microsoft Azure HDInsightは、管理されたHadoopクラスターを1,000ノード以上にスケールし、大企業が重い分析ジョブを実行できるようにしました。
アプリケーション別
顧客分析は、行動パターン、取引記録、マルチソースのデジタルインタラクションを分析するためのHadoopの使用が増加していることにより、37%の市場シェアでアプリケーションセグメントをリードしています。企業は、構造化データと非構造化データからの洞察を活用して、パーソナライゼーションを強化し、顧客維持を改善し、意思決定を強化しています。金融機関がHadoopクラスターを使用してリアルタイムで大量データセットを処理するため、リスクと不正検出が成長しています。サプライチェーンの最適化は予測分析と在庫の可視性から利益を得ており、データガバナンスのニーズが高まる中でセキュリティとコンプライアンスアプリケーションが拡大しています。ビッグデータ駆動の戦略に対する需要が、顧客分析の優位性を強化しています。
主要な成長ドライバー
業界全体でのビッグデータ分析の採用拡大
デジタルプラットフォーム、センサー、ビジネスアプリケーションから生成される構造化データと非構造化データの増加を管理するため、Hadoop市場は急速に成長しています。Hadoopの分散処理アーキテクチャは、迅速な洞察、コスト効率の良いストレージ、スケールでのリアルタイム分析を可能にします。BFSI、小売、ヘルスケア、通信などの組織は、予測、顧客理解、運用効率を向上させるためにHadoopに依存しています。企業がデジタルトランスフォーメーションを追求するにつれて、スケーラブルな分析プラットフォームの必要性が高まっています。Hadoopの多様なデータタイプと大量ワークロードをサポートする能力は、企業のデータモダナイゼーションのコア技術としての地位を確立しています。
- 例えば、IBMはBFSIユーザー全体でリアルタイムに膨大なトランザクションストリームをスキャンする不正検出ワークロードをサポートするために、データ分析能力を強化しました。
クラウドベースのHadoop導入の拡大
クラウドの採用は、変動するデータワークロードを管理するための柔軟でオンデマンドのインフラを求める企業により、Hadoopの成長を加速させます。クラウドベースのHadoopクラスターは、ハードウェア投資を削減し、スケーラビリティを向上させ、迅速な展開をサポートするため、分析主導の産業に最適です。主要なクラウドプロバイダーとの統合により、アクセス性とパフォーマンスが向上します。企業はデータ操作を合理化するために、レガシーシステムからクラウドネイティブアーキテクチャへとますます移行しています。このシフトにより、より迅速な実験、処理効率の向上、運用コストの削減が可能になります。Hadoop-as-a-Serviceの広範な利用可能性は、クラウド主導の市場拡大をさらに強化します。
- 例えば、AWS EMRは4,000ノードを超えるクラスターをサポートするためにオートスケーリングエンジンを最適化し、大企業向けのデータ処理を迅速化しました。
リアルタイムデータ処理と意思決定の必要性の増加
企業は、不正検出、サプライチェーンの可視性、顧客エンゲージメントなどの分野で即時の意思決定をサポートするためにリアルタイムの洞察を求めています。Hadoopフレームワークは、SparkやKafkaのようなツールと組み合わせることで、高速なデータ取り込みと処理を可能にします。この機能により、組織はトレンドを予測し、市場の変化に迅速に対応し、運用パフォーマンスを最適化することができます。時間に敏感な運用を行う産業は、より迅速な分析結果と自動化の改善から利益を得ます。企業がAIや機械学習により多く投資するにつれて、リアルタイムのビッグデータ処理の需要が高まり、Hadoopの戦略的重要性が世界市場で強化されます。
主要なトレンドと機会
HadoopとAIおよび機械学習の統合の進展
企業が機械学習パイプラインやAI駆動の分析をビッグデータエコシステムに統合するにつれて、Hadoopの採用が拡大しています。Hadoopのスケーラブルなストレージと処理能力は、複雑なモデルのトレーニングをサポートし、自動化、セグメンテーション、リスク評価のための予測的洞察を活用することを可能にします。Hadoopを高度なフレームワークと組み合わせることで、データ探索が強化され、イノベーションサイクルが加速します。産業はこれらの統合を使用して、顧客体験を改善し、運用を最適化し、収益機会を増加させます。AIへの投資が増えるにつれて、企業はHadoopインフラストラクチャによって強化された、よりスマートで適応性のあるデータプラットフォームを構築する新たな機会を得ます。
- 例えば、Databricksは最適化されたデータコネクタをレイクハウスプラットフォームに統合し、多数の機械学習トレーニングジョブをサポートし、結果としてグローバル企業のパイプライン効率を向上させました。
マルチクラウドおよびハイブリッドデータアーキテクチャの需要の高まり
ハイブリッドおよびマルチクラウド環境は、柔軟性、コスト管理、データの回復力を求める組織にとって大きな機会を提供します。Hadoopは分散型クラウドインフラストラクチャとよく統合され、シームレスなデータ移動とワークロードの最適化を可能にします。企業はベンダーロックインを避け、災害復旧を改善するためにマルチクラウド設定を採用しています。このトレンドは、パブリック、プライベート、エッジ環境全体でのHadoopクラスターの拡大をサポートします。企業がIT環境を近代化するにつれて、マルチクラウド戦略はパフォーマンスを強化し、デジタルトランスフォーメーションを加速するスケーラブルなソリューションを提供します。柔軟なアーキテクチャへのシフトは、Hadoopの長期的な市場の可能性を強化します。
- 例えば、Google Dataprocは、Google Cloud上でSparkとHadoopクラスターを実行するためのマネージドサービスを提供することで、大規模データ分析を強化しました。
主な課題
導入の複雑さと熟練した人材の不足
Hadoopの実装には、クラスターの構成、セキュリティ管理、最適化など、高度な技術的専門知識が必要です。多くの組織は、訓練を受けた専門家の限られた可用性のために、導入の複雑さに苦労しています。分散ノードの監視やシステムの信頼性の確保などのメンテナンスの課題は、運用負担を増加させます。小規模な企業は、既存のITエコシステムとのHadoopの統合に困難を抱えています。スキルの不足はプロジェクトのタイムラインを遅らせ、導入コストを上昇させます。適切な技術サポートがないと、企業はパフォーマンスの制限を経験する可能性があります。熟練したエンジニアの必要性と簡素化された導入モデルは、Hadoopの広範な採用における重要な課題です。
データセキュリティ、ガバナンス、およびコンプライアンスの制限
Hadoop環境は、厳格なアクセス制御、暗号化、および監視を必要とする分散アーキテクチャのため、セキュリティの懸念に直面しています。機密データを扱う業界は、Hadoopがすべての規制基準を満たすネイティブ機能を欠いているため、コンプライアンスの課題に直面します。クラスター全体でのデータの整合性と機密性の確保は、複雑さを増します。誤った構成や不十分なセキュリティプロトコルは、侵害や不正アクセスを引き起こす可能性があります。組織は、監査可能性と規制コンプライアンスを維持するために、ガバナンスフレームワークに投資する必要があります。これらの課題は、厳しく規制されたセクターでの採用を制限し、安全な企業全体の導入を確保するために強化されたセキュリティ統合を必要とします。
地域分析
北米
北米は、ビッグデータ分析、クラウド統合、AI駆動の企業アプリケーションの強力な採用によって、Hadoop市場を36%のシェアでリードしています。BFSI、ヘルスケア、小売業の企業は、大規模なデータセットを管理し、リアルタイムの意思決定を可能にするためにHadoopを利用しています。この地域は、成熟したITインフラストラクチャ、主要な技術ベンダーの強力な存在感、デジタルトランスフォーメーションへの高い投資から恩恵を受けています。主要なクラウドプロバイダーの支配により、クラウドベースのHadoop導入が急速に成長しています。高度な分析、サイバーセキュリティの強化、データガバナンスソリューションへの需要の増加は、アメリカ合衆国とカナダ全体でのHadoop採用を強化し続けています。
ヨーロッパ
ヨーロッパは、拡大するデータ規制、企業の近代化、主要産業全体での分析プラットフォームの使用拡大に支えられ、27%の市場シェアを保持しています。ドイツ、イギリス、フランスなどの国々は、運用効率を改善し、コンプライアンス要件を満たすために、スケーラブルなデータ処理技術に多額の投資を行っています。Hadoopの採用は、AI、IoT、自動化ソリューションをデジタルビジネスフレームワークに統合することで成長しています。クラウド移行の成長は、高度なデータ管理イニシアチブをさらにサポートしています。データプライバシーと持続可能性への強い関心が技術選択に影響を与え、ヨーロッパの企業全体でのHadoopの着実な拡大を促進しています。
アジア太平洋
アジア太平洋地域は29%のシェアを占め、大規模なデジタル化、急速なクラウド採用、新興経済国におけるAIと分析への投資増加によって推進されています。中国、インド、日本、韓国は、デジタルサービスの拡大と企業データ量の増加により、Hadoopの導入をリードしています。この地域は強力な技術エコシステム、IT支出の増加、データ駆動型意思決定への依存度の高まりから恩恵を受けています。Hadoopは、顧客分析、不正検出、サプライチェーン最適化などの主要なアプリケーションをサポートします。急成長するスタートアップや企業が市場の成長を加速させ、アジア太平洋地域は世界のHadoop拡大に大きく貢献しています。
ラテンアメリカ
ラテンアメリカは5%の市場シェアを持ち、クラウドベースの分析の採用増加と銀行、通信、小売業界におけるデジタルトランスフォーメーションの進展によって推進されています。ブラジル、メキシコ、コロンビアなどの国々は、運用効率と顧客インサイトを向上させるためにスケーラブルなデータプラットフォームに投資しています。Hadoopは、増加するデジタルユーザー活動とトランザクションデータを管理するのに役立ちます。一部の市場では予算制約や技術的専門知識の不足があるものの、クラウド導入がより広範なアクセスをサポートしています。政府のデジタル化プログラムと拡大するeコマース活動が、地域全体でのHadoopの安定した採用に貢献しています。
中東・アフリカ
中東・アフリカ地域は3%のシェアを占めており、ビッグデータプラットフォームの徐々に進む採用、クラウドインフラの成長、セキュリティおよび金融アプリケーション向けの分析への関心の高まりによって支えられています。UAE、サウジアラビア、南アフリカは、デジタルトランスフォーメーションとスマートシティイニシアチブへの強力な投資により市場活動をリードしています。Hadoopは、石油・ガス、銀行、通信などのデータ集約型セクターをサポートします。全体的な採用はスキル不足や予算制約のために中程度にとどまっていますが、クラウドサービスの拡大と企業の近代化の進展が、Hadoop技術にとって長期的な成長機会を生み出しています。
市場セグメンテーション:
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- Hadoop-as-a-Service (HaaS)
導入モード別
- オンプレミス
- クラウド
- ハイブリッド
- マルチクラウド
アプリケーション別
- 顧客分析
- リスク&不正検出
- サプライチェーン最適化
- セキュリティとコンプライアンス
産業別
- BFSI
- IT&通信
- ヘルスケア
- 小売&eコマース
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
Hadoop市場は、Cloudera Inc.、Amazon Web Services (AWS)、IBM Corporation、Microsoft Corporation、Google LLC、Oracle Corporation、Hortonworks、Teradata Corporation、Databricks、MapR Technologiesなどの主要プレーヤーによって形成されています。これらの企業は、ビッグデータ処理と分析の進展に貢献しています。これらの企業は、Hadoopエコシステム内でのスケーラビリティ、パフォーマンス、クラウド統合を強化することで競争しています。AI駆動の分析、リアルタイム処理フレームワーク、マルチクラウド互換性への投資が市場での地位を強化しています。戦略的パートナーシップ、オープンソースへの貢献、エンタープライズ向けソリューションが革新を促進しています。ベンダーはまた、大企業向けの導入を簡素化するために管理されたHadoopサービスを拡大しています。セキュリティ、ガバナンス、自動化の需要の高まりが製品の継続的な改善を促しています。新興企業は、コスト効率の高いソリューションやニッチなHadoopアプリケーションを通じて確立されたベンダーに挑戦し、急速に進化するデータ処理の分野で競争を激化させています。
主要プレーヤーの分析
- Cloudera Inc.
- Amazon Web Services (AWS)
- IBM Corporation
- Microsoft Corporation
- Google LLC
- Oracle Corporation
- Hortonworks (現在はClouderaの一部)
- Teradata Corporation
- Databricks
- MapR Technologies (HPEに買収されました)
最近の開発
- 2025年4月、IBMはIBM Software Hubのバージョン5.1.3をリリースし、IBM watsonx.data(バージョン2.1.3)のアップデートを含みました。
- 2024年12月、Cloudera Inc.は、クラウドとオンプレミス環境の両方に対応する統一された安定版として、Cloudera Data Platform (CDP) 7.3.1の重要なアップデートを発表しました。
レポートのカバレッジ
この調査レポートは、コンポーネント、導入モード、アプリケーション、産業分野、地理に基づいた詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、主要アプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場ダイナミクス、規制シナリオ、技術的進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 企業がリアルタイム分析とデータ駆動型戦略を拡大するにつれて、Hadoopの採用が増加します。
- 企業がスケーラビリティとコスト効率を優先するため、クラウドベースのHadoop展開が加速します。
- AIと機械学習との統合が高度な分析能力を強化します。
- マルチクラウドおよびハイブリッドアーキテクチャが企業のデータ管理の標準となります。
- 企業が運用の複雑さを軽減するにつれて、管理されたHadoopサービスの需要が増加します。
- 大規模展開において、セキュリティ、ガバナンス、およびコンプライアンスの強化が優先されます。
- BFSI、ヘルスケア、通信、小売などの業界特化型Hadoopソリューションが成長します。
- エッジコンピューティングの統合が拡大し、分散された場所でのデータ処理を迅速にサポートします。
- オープンソースエコシステムの進歩が引き続きイノベーションと柔軟性を促進します。
- アジア太平洋およびラテンアメリカの新興市場では、デジタルトランスフォーメーションが加速するにつれて、採用が迅速化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のHadoop市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、Hadoop市場はどのくらいの年平均成長率で成長すると予測されていますか?
予測期間中に最も高いCAGRを記録するアプリケーションとユースケースのセグメントはどれですか?
Hadoop市場の成長を促進している主な要因は何ですか?
Hadoop市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 Hadoop市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のHadoop市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 129.4 billion → 2032: USD 1171.15 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 Hadoop市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. Hadoop市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるHadoop市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 Hadoop市場市場の成長要因
- 3.3 Hadoop市場市場の抑制要因および課題
- 3.4 Hadoop市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 Hadoop市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 Hadoop市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、Hadoop市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 Hadoop市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. Hadoop市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はHadoop市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 Hadoop市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 Hadoop市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 Hadoop市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 Hadoop市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新Hadoop市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のHadoop市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のHadoop市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のHadoop市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のHadoop市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのHadoop市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のHadoop市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのHadoop市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. Hadoop市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
