
市場概要
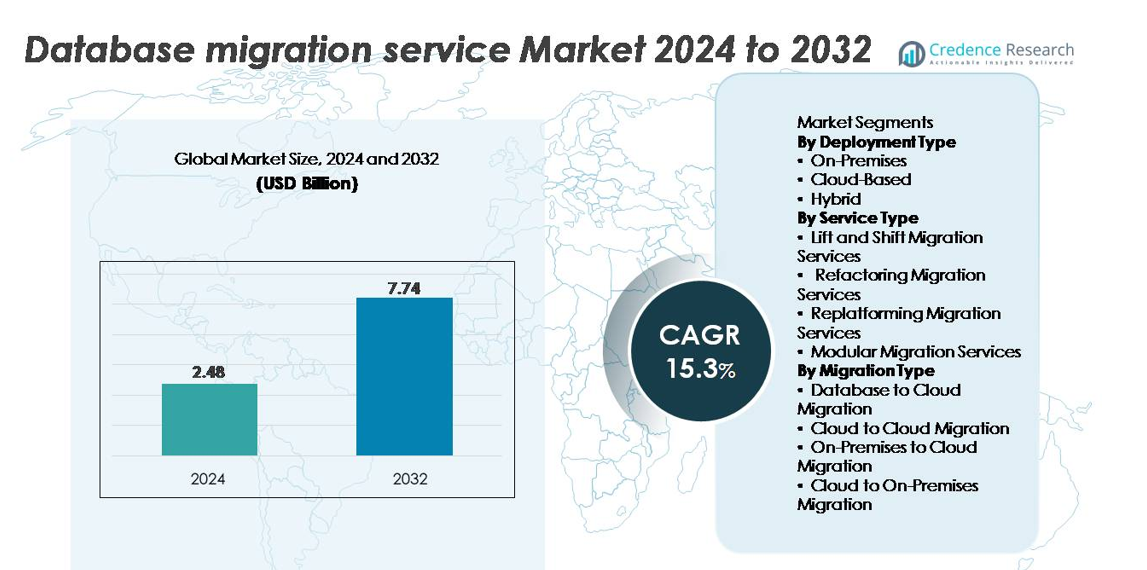
世界のデータベース移行サービス市場は2024年に248億米ドルと評価され、2032年までに774億米ドルに達すると予測されており、予測期間中に年平均成長率15.3%を記録しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| データベース移行サービス市場規模 2024 | 248億米ドル |
| データベース移行サービス市場、CAGR | 15.3% |
| データベース移行サービス市場規模 2032 | 774億米ドル |
データベース移行サービス市場は、主要なクラウドプロバイダーと専門のデータ管理企業によって主導されており、高度な自動化、ゼロダウンタイム機能、マルチ環境サポートを提供しています。Google、Amazon、Microsoft、Oracle、IBM、HUAWEI、Alibaba、Tencent、Pythian、Virtual-DBAなどの主要企業は、エンドツーエンドの移行プラットフォーム、リアルタイムレプリケーションツール、強力なガバナンス機能を通じて競争環境を形成しています。北米は成熟したクラウド導入と大規模な近代化イニシアチブにより38%の市場シェアを持ち、支配的な地域であり続けています。ヨーロッパは厳格なデータコンプライアンスの要件に支えられ27%を占め、アジア太平洋は急速なデジタル変革とハイパースケーラーの存在拡大により24%を占めています。
市場の洞察
- 世界のデータベース移行サービス市場は2024年に24.8億米ドルと評価され、2032年までに77.4億米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)15.3%で成長しています。
- 市場の成長は、クラウドの急速な採用、レガシーデータベースの近代化、ハイブリッドおよびマルチクラウド環境全体での自動化、ゼロダウンタイム移行、リアルタイムデータ同期の需要の高まりによって推進されています。
- 主要なトレンドには、AI駆動の移行ツールの拡大、マルチクラウド戦略の採用の増加、データ移動中のセキュリティ、コンプライアンス、エンドツーエンドのガバナンスへの注力の高まりが含まれます。
- 競争環境は、Amazon、Microsoft、Google、Oracle、IBM、Alibaba、Tencent、HUAWEI、Pythian、Virtual-DBAなどの主要プレーヤーによって形成されており、これらは自動化、高度なレプリケーションエンジン、クラウドネイティブ統合を通じて競争しています。
- 北米が38%の市場シェアでリードしており、次いでヨーロッパが27%、アジア太平洋が24%となっています。クラウドベースの展開は、スケーラビリティ、コスト効率、強力な企業採用のために支配的なセグメントとして残っています。
市場セグメンテーション分析:
展開タイプ別
クラウドベースの展開セグメントは、主要なクラウドプロバイダーが提供するスケーラブルでコスト効率の高い完全管理型データベース移行プラットフォームの急速な採用によって支配的な市場シェアを保持しています。レガシーシステムから移行する組織は、クラウドネイティブの自動化、組み込みの監視、運用負担を軽減する強化されたセキュリティ機能を好みます。オンプレミスソリューションは、厳格なデータ居住性と規制要件を持つ企業にとって依然として関連性がありますが、ハイブリッド展開は徐々に近代化する企業の間で注目を集めています。デジタルトランスフォーメーション、マルチクラウド採用、従量課金制の柔軟性への強力な推進は、クラウド展開を業界全体で好まれるモデルとして位置づけ続けています。
- 例えば、Amazon Auroraは128 TiBまでの自動スケーリングストレージをサポートしており、大規模なデータベース移行の強力なターゲットとなっています。一方、Azure SQL Database Hyperscaleは128 TBまでのストレージを許可し、コンピュートとストレージの動的スケーリングをサポートしており、企業が大規模なワークロードを柔軟に移行およびスケールできるようにしています。
サービスタイプ別
リフトアンドシフト移行サービスは、このセグメントで最大のシェアを占めており、主に最小限のアーキテクチャ変更とダウンタイムでデータベースを迅速に移動できる能力によるものです。大規模な近代化を進める企業は、ミッションクリティカルなワークロードの継続性を維持しながらクラウドオンボーディングを加速するためにこのアプローチを好みます。リファクタリングおよびリプラットフォームサービスは、クラウドネイティブのパフォーマンスのためにレガシーアプリケーションを最適化する組織の間で拡大しており、モジュラー移行サービスは段階的な近代化戦略をサポートしています。リフトアンドシフトの優位性は、予測可能な移行タイムライン、複雑さの軽減、シームレスなワークロード移行を可能にする自動化ツールの広範な利用可能性によって強化されています。
- たとえば、AWS Database Migration Serviceは、r6i.32xlargeクラスで最大128 vCPUと512 GiBのメモリを持つレプリケーションインスタンスをサポートしており、大規模な移行タスクに必要なコンピュート容量を提供します。DMSはまた、TLS 1.2を使用して転送中のすべてのレプリケーションデータを暗号化し、Amazon S3に移行ログを保存します。これにより、99.9%の耐久性がサポートされます。
移行タイプ別
企業が従来のインフラストラクチャから柔軟で高性能なクラウド環境に移行するにつれて、データベースからクラウドへの移行が移行タイプセグメントを支配しています。特に金融、eコマース、通信などのデータ集約型産業において、分析の改善、ストレージコストの削減、スケーラビリティの向上の必要性がこの傾向を加速させています。クラウド間の移行は、ベンダーロックインを減らし、レジリエンスを向上させるために、組織がマルチクラウド戦略を採用するにつれて成長しています。一方、オンプレミスからクラウドへの移行は、企業がレガシーアーキテクチャをモダナイズするにつれて依然として強力です。データベースからクラウドへの移行のリーディングポジションは、主要なクラウドプラットフォームによって提供される自動化、リアルタイムレプリケーション機能、および高度なセキュリティフレームワークによって支えられています。
主要な成長ドライバー
急速な企業のクラウド採用とモダナイゼーションイニシアチブ
クラウドコンピューティングへの加速するシフトは、レガシーオンプレミスシステムからアジャイルでスケーラブルなデジタル環境への移行を進める企業にとって、データベース移行サービスの主要な推進力です。ビジネスクリティカルなアプリケーションを移行する組織は、ダウンタイムを削減し、リスクを最小限に抑え、シームレスな相互運用性を確保するために、自動化された移行ツールにますます依存しています。非構造化データとリアルタイムデータの増加するボリュームは、企業が高度な分析、AIワークロード、リアルタイムのインサイト生成をサポートするクラウドネイティブデータベースを採用するようにさらに促しています。さらに、アプリケーションのリプラットフォーム化、マイクロサービスの採用、コンテナ化などのモダナイゼーションプログラムは、効率的なデータ移行の継続的な需要を生み出します。BFSI、ヘルスケア、eコマース、通信などのセクターでデジタルトランスフォーメーションが戦略的な必須事項となる中、データベース移行はアジリティ、運用の継続性、インフラ効率の向上を可能にする基盤的なステップとして浮上しています。
- たとえば、AWS Database Migration Serviceは、ログベースの変更データキャプチャ(CDC)を通じて継続的なレプリケーションを可能にし、アクティブなデータベースを最小限のダウンタイムで移行できます。Amazon Auroraは、データが増加するにつれて自動的にスケールする分散ストレージアーキテクチャを提供し、移行中の大規模な企業ワークロードをサポートします。この組み合わせは、大量のトランザクションシステムをクラウドに移行するための信頼できる道を提供します。
コスト最適化と運用効率の向上に対する需要の増加
組織は、インフラストラクチャの支出を削減し、ライセンスコストを最適化し、老朽化したオンプレミスシステムの維持に伴うオーバーヘッドを排除するために、データベース移行サービスをますます採用しています。クラウドまたはモダナイズされたデータベース環境への移行により、弾力的なストレージ、自動スケーリング、従量課金モデルへのアクセスが可能になり、OPEXを大幅に削減します。自動化された移行プラットフォームは、手動のデータ処理、エラーレート、プロジェクトのタイムラインを削減することで効率をさらに向上させます。異なるデータベースを統合して統一されたアーキテクチャにする企業も、管理の簡素化、システムパフォーマンスの向上、コンピューティングリソースの利用の向上から利益を得ています。企業が財務の機動性と持続可能なIT運用を優先する中、高効率の移行モデルに対する需要が増加し、さまざまな業界での迅速な展開サイクルと長期的なコスト削減をサポートしています。
リアルタイム分析、AI、データ駆動型意思決定の利用拡大
AI、機械学習、高度な分析ツールの採用は、高速処理と低遅延計算が可能な最新のデータプラットフォームへの移行を加速しています。従来のデータベースはリアルタイム分析のワークロードをサポートできないことが多く、企業はAIパイプラインとシームレスに統合できるクラウドネイティブまたは分散システムへの移行を進めています。予測モデリング、パーソナライゼーションエンジン、リアルタイム監視などのデジタルオペレーションを拡大する中で、パフォーマンス向上を実現しデータのアクセス性を確保するために移行が不可欠です。統合データレイク、リアルタイムストリーミングアーキテクチャ、スケーラブルなストレージへの需要が、自動化された移行サービスの採用を促進しています。この傾向は、リアルタイムの意思決定が競争優位性をもたらす小売、物流、エネルギー、金融サービスなどの業界で特に強く見られます。
- 例えば、Google CloudのDatabase Migration ServiceはBigQueryとのネイティブ統合を提供し、手動でETLを設定することなく、ワークロードを直接プラットフォームに移動させることができます。BigQueryの分散アーキテクチャは、数千の並列スロットでクエリを処理でき、非常に大規模なデータセットの迅速な分析を可能にします。この統合は、従来の分析システムをリアルタイムでクラウドネイティブな環境に移行する企業をサポートします。
主要なトレンドと機会
自動化、AI駆動の移行ツール、ゼロダウンタイム機能の成長
AI対応の移行ツールは、市場で最も強力な機会の一つを表しており、自動スキーママッピング、依存関係の発見、検証、パフォーマンスチューニングを可能にします。インテリジェントなオーケストレーションプラットフォームは手動介入を減らし、エンドツーエンドの移行タイムラインを加速します。ゼロダウンタイムとライブ移行機能も注目を集めており、特にミッションクリティカルなデータベースを運用する企業にとっては停止を許容できません。自動ロールバック、リアルタイムレプリケーション、継続的な同期が信頼性をさらに向上させます。これらの機能により、企業は進行中のオペレーションを中断することなくシステムを近代化でき、次世代の移行フレームワーク、自律データパイプライン、インテリジェントなワークロード評価ツールを提供するサービスプロバイダーにとって大きな機会が開かれます。
- 例えば、Oracle GoldenGateはリアルタイムのログベースのレプリケーションをサポートし、TLS 1.2を通じたトランスポート保護でAES-128またはAES-256暗号化を使用してデータ転送を保護します。GoldenGateはまた、単一のデプロイメント内で複数の並列ExtractおよびReplicatプロセスを許可し、ライブ移行中の継続的な同期を可能にします。これらの機能は、企業が最小限のダウンタイムと強力なセキュリティコントロールでデータベースをアップグレードするのを支援します。
マルチクラウドおよびハイブリッド移行戦略の拡大
マルチクラウドおよびハイブリッドアーキテクチャの採用が進む中で、クロス環境データベース移行サービスの新たな機会が生まれています。組織は、パフォーマンス最適化、ベンダーリスク軽減、データ主権コンプライアンスのためにクラウドプロバイダーを多様化し、シームレスなクラウド間移行ツールへの需要を促進しています。オンプレミスとクラウドリソースを組み合わせたハイブリッド環境も段階的な近代化をサポートし、企業がシステム全体のオーバーホールを行うことなく段階的に移行することを可能にします。企業がコンテナ化されたデータベース、分散ストレージシステム、サーバーレスデータプラットフォームを採用する中で、柔軟でクラウドに依存しない移行機能を提供するサービスプロバイダーは、競争上の大きな優位性を得るでしょう。
移行セキュリティ、ガバナンス、およびコンプライアンスソリューションの需要増加
規制の監視強化とデータ保護規則の拡大により、高度な暗号化、監査トレイル、キー管理、リアルタイム監視を備えたセキュアな移行フレームワークに強力な機会が生まれています。企業は、強力なガバナンスコントロール、自動ポリシー施行、法域を超えたコンプライアンスマッピングを提供する移行ツールをますます好むようになっています。銀行、政府、医療などのセクターは特に、データ移動中の可視性、追跡可能性、リスク軽減を求めています。これらの要件は、セキュリティが強化された移行パイプライン、脅威分析、コンプライアンスに準拠したアーキテクチャを提供するサービスプロバイダーにとって新たな道を開きます。
- 例えば、AWS Database Migration ServiceはTLS 1.2を使用してすべてのレプリケーショントラフィックを暗号化し、AWS Key Management Serviceは暗号化キーの集中管理をサポートし、CloudTrailと統合して移行関連のAPIコールごとに詳細な監査ログを生成します。
主要な課題
大規模、レガシー、または高度にカスタマイズされたデータベースの移行の複雑さ
多くの企業は、複雑な統合、独自の拡張機能、数十年前のデータ構造を持つ高度にカスタマイズされたレガシーシステムを運用しています。このようなシステムの移行は、互換性の問題、不確実な依存関係のマッピング、不一致なデータ品質のために大きな課題をもたらします。複雑なリレーショナルデータベースやミッションクリティカルなワークロードは、正確な計画、広範なテスト、カスタム変換プロセスを必要とし、タイムラインを延ばしコストを上昇させます。さらに、移行後のパフォーマンスの一貫性を確保するには、アーキテクチャの再設計が必要なことが多いです。これらの複雑さは、一部の組織が本格的な近代化を開始することを妨げ、レガシー移行を業界で最も持続的な課題の一つにしています。
データセキュリティ、コンプライアンスリスク、および潜在的なダウンタイムの懸念
データセキュリティと規制コンプライアンスは、特に金融サービス、公共部門、医療などの機密情報を扱う業界において、移行中の重要な障害となります。無許可のアクセス、データ漏洩、転送の脆弱性は、大規模なデータセットを環境間で移動する際に実際のリスクをもたらします。GDPR、HIPAA、PCI-DSS、地域のデータ居住法に準拠することは、移行計画をさらに複雑にします。わずかなダウンタイムでも、特にeコマースやデジタルバンキングのようなリアルタイムシステムでは、業務を混乱させる可能性があります。したがって、プロバイダーは堅牢なセキュリティコントロール、リアルタイムレプリケーション、検証済みの継続性メカニズムを実装する必要があり、セキュアな移行はリソース集約的で技術的に要求が高いものとなります。
地域分析
北米
北米は、企業全体での急速なデジタルトランスフォーメーションと、AWS、Microsoft Azure、Google Cloudなどのクラウドプラットフォームの強力な採用により、データベース移行サービス市場の約38%を占めています。この地域の成熟したITインフラ、高濃度のデータ集約型産業、AI、分析、近代化イニシアチブへの早期シフトが継続的な優位性を支えています。米国の企業は、アジリティを向上させ、インフラコストを削減するために、レガシーシステムからクラウドネイティブアーキテクチャへの移行を積極的に進めています。データガバナンスとセキュリティに関する強力な規制の焦点が、セキュアでコンプライアンスに準拠した移行フレームワークの採用をさらに加速させています。
ヨーロッパ
ヨーロッパは、BFSI、通信、製造、公共部門の組織全体でクラウドの採用が進んでいる影響を受け、世界市場の約27%を占めています。GDPRによるデータ保護要件が企業に構造化されたポリシーベースの移行フレームワークの採用を促し、データ転送ワークフロー全体での規制遵守を保証します。この地域はまた、ドイツ、フランス、北欧でのMicrosoft、AWS、Googleによるクラウドインフラ投資の拡大から恩恵を受けています。企業がデータのローカライゼーションと主権クラウド環境を優先するにつれて、ハイブリッドおよびマルチクラウド移行サービスの需要が増加しています。これらの要因が相まって、ヨーロッパはエンタープライズグレードの移行ソリューションの主要な採用者としての地位を強化しています。
アジア太平洋
アジア太平洋は市場の約24%を占めており、中国、インド、日本、東南アジア全体での大規模なクラウドモダナイゼーションにより、急速に成長する地域として浮上しています。デジタルネイティブ企業、フィンテックの拡大、政府主導の強力なクラウドイニシアチブが、自動化されたデータベース移行ツールの採用を加速させています。この地域のeコマース、5G展開、データ駆動型サービスの急増が、スケーラブルで低遅延のクラウド環境の需要を促進しています。企業は、ワークロードの弾力性とリアルタイム分析をサポートするために、オンプレミスシステムからコスト効率の高いクラウドプラットフォームに移行しています。アリババクラウド、AWS、Google Cloudなどのハイパースケーラーからの投資の増加が市場拡大をさらに推進しています。
ラテンアメリカ
ラテンアメリカは市場の約7%を占めており、ブラジル、メキシコ、チリ、コロンビアでのクラウド普及の拡大に支えられています。地域の企業は、運用コストを削減し、ITインフラを近代化するために、レガシーデータベースシステムからクラウドベースのアーキテクチャに移行しています。デジタルバンキング、eコマース、公共データベースの近代化を促進する政府のクラウドプログラムの需要の高まりが採用を強化しています。しかし、予算の制約とスキル不足が中小企業の移行速度を遅らせています。グローバルクラウドプロバイダーと地域の通信事業者とのパートナーシップが、自動化された移行サービスへのアクセスを改善し、市場拡大を徐々に加速させています。
中東・アフリカ
中東・アフリカ地域は、UAE、サウジアラビア、南アフリカでのデジタルトランスフォーメーションプログラムの拡大により、世界市場の約4%を占めています。政府の近代化イニシアチブと国家クラウドインフラへの投資が、公共部門および企業データベースの移行を促進しています。銀行、エネルギー、小売業界の組織は、運用の回復力と分析能力を強化するために、クラウドおよびハイブリッドアーキテクチャを採用しています。関心が高まっているにもかかわらず、移行の複雑さ、技術的専門知識の不足、高い実装コストが障壁となっています。ハイパースケーラーデータセンターの拡大とクラウド対応の規制フレームワークが、地域の採用を徐々に促進すると期待されています。
市場セグメンテーション:
導入タイプ別
- オンプレミス
- クラウドベース
- ハイブリッド
サービスタイプ別
- リフトアンドシフト移行サービス
- リファクタリング移行サービス
- リプラットフォーム移行サービス
- モジュラー移行サービス
移行タイプ別
- データベースからクラウドへの移行
- クラウドからクラウドへの移行
- オンプレミスからクラウドへの移行
- クラウドからオンプレミスへの移行
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
データベース移行サービス市場の競争環境は、グローバルなクラウドハイパースケーラー、専門的な移行ツールプロバイダー、およびエンタープライズITサービス企業が迅速で安全かつ自動化された移行ソリューションを提供するために競争していることによって定義されます。Amazon Web Services、Microsoft Azure、Google Cloud、IBMなどの主要ベンダーは、エンドツーエンドの管理移行プラットフォーム、高度な自動化、およびクラウドネイティブデータベースとの強力な統合を通じて支配しています。Informatica、SAP、Oracle、Talendなどの専門プロバイダーは、堅牢なデータガバナンス、系統追跡、高精度変換機能で競争を強化しています。Accenture、Wipro、TCSなどのITサービスインテグレーターは、大規模な近代化プログラム、多クラウド移行の専門知識、業界特有のコンプライアンスソリューションを提供することで役割を拡大しています。競争は、ゼロダウンタイム移行、AI駆動のオーケストレーション、ハイブリッド/マルチクラウドサポートを中心に激化しており、ベンダーは拡大するデジタルトランスフォーメーションエコシステムで差別化するためにセキュリティ、複製速度、コスト効率を優先しています。
主要プレイヤー分析
最近の開発
- 2025年10月、AWSはコンサルティングパートナーと共に、顧客がOracleデータベースを移行および近代化するためのパスを公開しました。これには、AWSネイティブデータベース(RDS、Auroraなど)への再プラットフォーム化または移行が含まれ、ハイブリッドおよびレガシー設定を認識しています。
- 2025年7月、Oracle Database@AWSの一般提供(GA)が米国東部および西部地域で開始されました。これにより、顧客はAWSデータセンター内でOracle Database(ExadataおよびAutonomous Databaseを含む)を実行でき、移行とマルチクラウド展開が大幅に簡素化されます。
レポートのカバレッジ
この調査レポートは、展開タイプ、サービスタイプ、移行タイプおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、そのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場ダイナミクス、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- データベース移行サービスは、スキーマ変換、ワークロード分析、依存関係マッピングを合理化するために、AI駆動の自動化にますます依存するようになるでしょう。
- 企業がモダナイゼーション中の中断のない運用を求めるため、ゼロダウンタイムとライブ移行機能が標準になるでしょう。
- 組織がプロバイダーを多様化してレジリエンスを向上させ、ベンダーロックインを回避するため、マルチクラウドおよびハイブリッド移行戦略が拡大するでしょう。
- 高性能な分析とミッションクリティカルなワークロードをサポートするため、リアルタイムデータレプリケーションと継続的な同期が重要性を増すでしょう。
- 規制遵守とデータ保護要件が強化されるため、セキュリティ強化された移行フレームワークが成長するでしょう。
- クラウドネイティブデータベースとサーバーレスデータプラットフォームは、リプラットフォームとリファクタリングに焦点を当てた移行サービスの需要を加速させるでしょう。
- コンテナ化およびマイクロサービスベースのアーキテクチャの採用が進むにつれ、モジュラーで反復的な移行モデルの需要が増加するでしょう。
- 自動化駆動のコスト最適化が購入決定に影響を与え、企業はより迅速で効率的な変革サイクルを求めるでしょう。
- クラウドオファリングがますますアクセスしやすく簡素化されるため、中小企業は移行サービスをより迅速に採用するでしょう。
- ハイパースケーラーとグローバルシステムインテグレーターのパートナーシップが拡大し、大規模なモダナイゼーションと業界特化の移行プログラムをサポートするでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
データベース移行サービス市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、データベース移行サービス市場はどのくらいの年平均成長率で成長すると予測されていますか?
データベース移行サービス機器の主要市場はどこですか?
データベース移行サービス機器市場の成長の主要な要因は何ですか?
データベース移行サービス市場の成長を促進している主な要因は何ですか?
データベース移行サービス市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 データベース移行サービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のデータベース移行サービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.48 billion → 2032: USD 7.74 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 データベース移行サービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. データベース移行サービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるデータベース移行サービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 データベース移行サービス市場市場の成長要因
- 3.3 データベース移行サービス市場市場の抑制要因および課題
- 3.4 データベース移行サービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 データベース移行サービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 データベース移行サービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、データベース移行サービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 データベース移行サービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. データベース移行サービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はデータベース移行サービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 データベース移行サービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 データベース移行サービス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 データベース移行サービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 データベース移行サービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新データベース移行サービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のデータベース移行サービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のデータベース移行サービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のデータベース移行サービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のデータベース移行サービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのデータベース移行サービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のデータベース移行サービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのデータベース移行サービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. データベース移行サービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
