
市場概要:
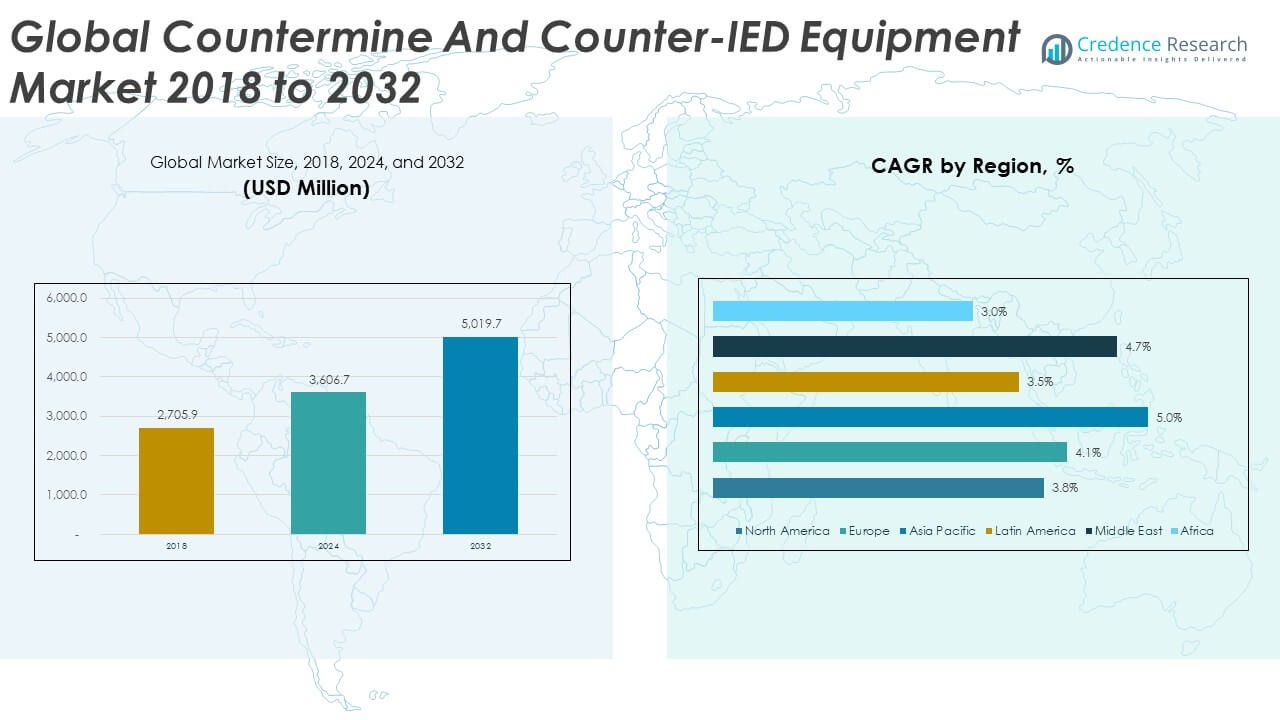
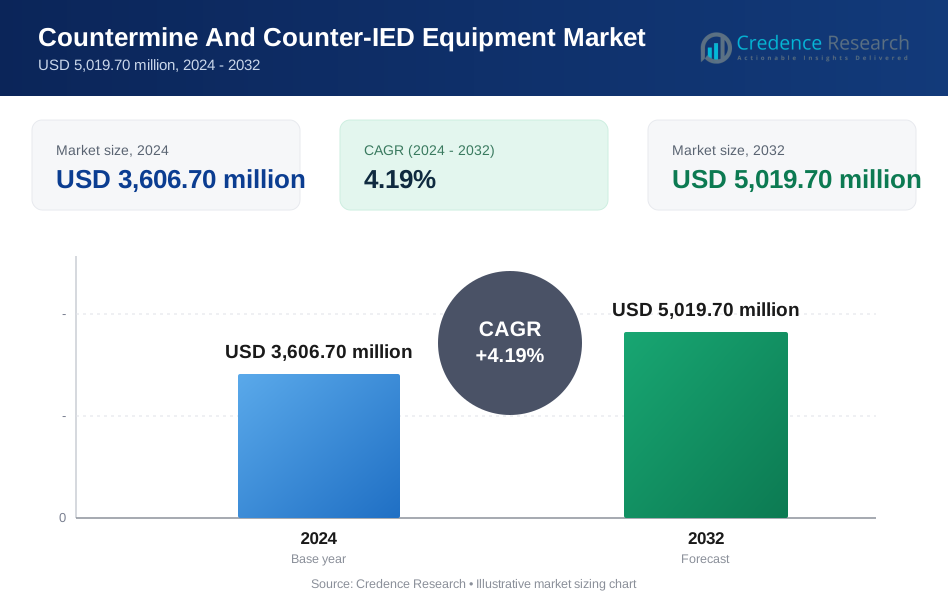
世界の対地雷および対IED装備市場の規模は、2018年に27億590万米ドル、2024年に36億670万米ドルと評価され、予測期間中にCAGR 4.19%で成長し、2032年には50億1970万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の対地雷および対IED装備市場規模 | 36億670万米ドル |
| 対地雷および対IED装備市場、CAGR | 4.19% |
| 2032年の対地雷および対IED装備市場規模 | 50億1970万米ドル |
兵士の安全に対する強い関心、国境を越えた緊張の高まり、継続的な軍事近代化計画により成長が加速しています。各国は、検出精度を強化するためにスマートセンサー、AI対応のマッピングツール、自律型ロボットユニットを採用しています。武装勢力が脅威の迅速な特定と作戦中のスタンドオフ距離の改善を求める中、需要はさらに高まっています。多くの調達機関は、過酷な地形で機能する頑丈なソリューションを好みます。老朽化した艦隊の更新を推進することで、検出、中和、保護カテゴリ全体で支出が増加しています。これらの要因により、市場は堅調を保ち、長期的な採用機会が生まれます。
北米は、高い防衛支出、先進的な研究開発プログラム、現代的な検出システムの安定した展開により、この市場をリードしています。ヨーロッパは、国境保護の必要性とNATO主導のミッションへの支援による強力な投資で続いています。アジア太平洋地域は、対IEDユニットのアップグレードと陸上安全保障の強化により急速な成長を示しています。中東は、持続的な安全保障の課題と積極的な地雷除去活動により、安定した需要を維持しています。アフリカの新興地域は、旧来の地雷原に対処し、人道的な除去プログラムを改善するために、より多くのソリューションを採用しています。
市場の洞察:
- 世界の対地雷および対IED装備市場は、2018年に27億590万米ドル、2024年に36億670万米ドルと評価され、予測期間中にCAGR 4.19%で成長し、2032年には50億1970万米ドルに達すると予想されています。
- 北米(33.95%)、ヨーロッパ(23.97%)、アジア太平洋(23.25%)は、強力な防衛予算、積極的な近代化プログラム、国境を越えた安全保障の課題の増加により、地域シェアのトップを占めています。
- アジア太平洋地域は、領土緊張の高まり、大規模な軍事アップグレード、AI対応の対IED技術の採用拡大により、25%のシェアで最も成長が速い地域です。
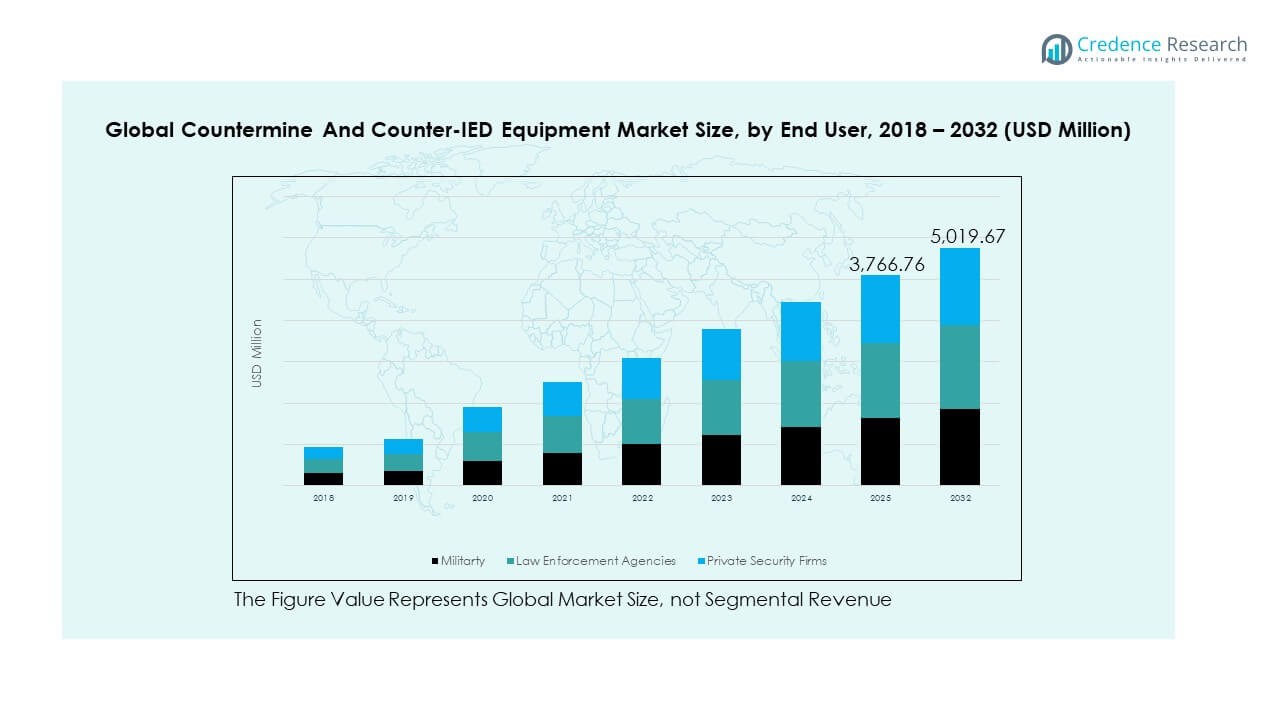
- 軍事セグメントは、検出スイート、EODロボット、車両搭載システムへの継続的な投資に支えられ、最大のシェア(約35%)を占めています。
- 法執行機関は約40%を占め、民間警備会社は約25%を寄与しており、民間保護および重要インフラ全体での爆発物検出ツールの採用が広がっていることを反映しています。
市場の推進要因:
軍事の近代化による高度な検知システムの需要増加
地雷およびIED対策装備の世界市場は、検知精度の向上と迅速な現場対応に重点を置くことで成長しています。防衛機関は、隠れた爆発物の脅威を制限するために、地上センサー、ハンドヘルドスキャナー、車両搭載ツールを展開しています。各国は、旧式の検知ユニットを、スタンドオフ距離を改善するシステムに置き換えるための近代化努力を拡大しています。調達部門は、熱画像と地中レーダーを統合したスイートを採用し、より高い明瞭度を実現しています。これにより、異なる土壌タイプの下に埋まった物体を迅速に識別することが可能になります。国境の圧力が高まる中、大面積のスキャン作業をサポートするデバイスへの関心が高まっています。研究プログラムは、戦闘チームとのより良い連携のために、コアセンサー技術をアップグレードしています。強化された軍事予算は、多目的検知プラットフォームへの着実なシフトを促進します。
- 例えば、L3HarrisのMinehound VMR3は、GPRと金属検知技術を組み合わせたもので、NATOのミッションで展開されており、土壌密度に応じて最大40cmまで埋まったターゲットを検知できます。
自律型および遠隔操作型爆発物処理ツールへのシフトの増加
自律型および遠隔操作型のEODロボットの需要が高まり、現場の安全性が向上しています。多くの部隊が、高リスクゾーンから人員を除去するプラットフォームへの投資を拡大しています。オペレーターは、頑丈なトラック、精密なアーム、さまざまなミッションをサポートするモジュール式ツールを備えたロボットを使用します。これにより、都市、砂漠、森林地帯での脅威処理速度が全体的に向上します。ドローンの多用により、地上展開前に危険なサイトをマッピングおよび検査する能力が向上します。調達チームは、ライブビデオ、AI支援ルート計画、リモート診断を統合したシステムを好みます。マルチセンサー搭載ロボットへの強い関心が、爆発物処理ユニットの標準を再構築しています。採用は、強力なミッションの信頼性と前線チームへのリスクの軽減により拡大しています。
- 例えば、Teledyne FLIRのPackBot EODロボットは、50カ国以上で展開されており、20kgまでのペイロードを運び、6軸マニピュレーターで精密な無力化作業を行います。
不規則戦争と国境を越えた緊張の高まりによるIED対策ソリューションの必要性の増加
不規則な紛争パターンは、道路、橋、チェックポイントに配置された即席の脅威を検知するツールの需要を高めています。各国は、高性能ジャマーと車両保護スイートを使用してパトロールミッションを強化しています。地雷およびIED対策装備の世界市場は、迅速な脅威抑制に焦点を当てた長期的な防衛戦略から支援を受けています。部隊は、現場ミッション中の情報交換を改善する新しい指揮プラットフォームを展開しています。これにより、偵察チーム、装甲車両、EOD部隊間の連携が強化されます。非対称戦争の成長は、モジュール設計のスマートIED対策キットの多用を促進しています。多くの軍隊が、作戦を中断させないために無力化ツールの在庫を拡大しています。地政学的な緊張の増加は、脅威防止ソリューションの迅速な採用を促しています。
人道的地雷除去プログラムの増加と安全な土地再生を支援する世界的な取り組み
人道支援団体は、過去の紛争で影響を受けた地域での除去ミッションを増加させています。政府は、民間人の犠牲を減らし、開発のための土地を開放するために、長期的な地雷除去努力に資金を提供しています。これにより、携帯型探知機、防護服、現場対応の中和キットの需要が高まっています。国際同盟は、先進的なスキャンシステムの使用を促進する新しい安全基準を推進しています。民間防衛部隊は、訓練の質と機器の信頼性を向上させるために、国際機関と協力しています。多くの寄付者が、耐久性がありメンテナンスが少ない探知ユニットを必要とするプロジェクトを支援しています。持続可能な土地再生の成長は、現代の地雷除去ソリューションの安定した調達を促進しています。公共の安全への取り組みが高まる中、農村部や半都市部での広範な展開が奨励されています。
市場動向:
AI対応の探知プラットフォームとスマート分析システムの採用拡大
AIツールは、複数のミッションタイプにわたる現場探知のパフォーマンスを再構築します。グローバル対地雷および対IED機器市場は、リアルタイムのパターン分析を使用して脅威を分類するプラットフォームに向かっています。部隊は、爆発物の特徴を識別する機械学習モジュールを統合しています。これにより、夜間や視界の悪いミッションでの精度が向上します。多くのソリューションは、センサーフュージョンと予測アラートを組み合わせて、迅速な現場指令を支援します。自動データログは、指揮官が大規模な地域での再発する脅威パターンを追跡するのに役立ちます。迅速な対応を優先する国々での採用が増加しています。ソフトウェア駆動の探知への強い関心が、次世代の分析プラットフォームの開発を加速させています。
- 例えば、レイセオンのAI対応ブーメランシステムは、1秒以内に敵の発砲方向を特定し、迅速な反撃の調整をサポートします。
無人航空機の地雷除去および偵察任務への統合の拡大
UAVユニットは、先進的なイメージングセンサーを使用して、疑わしい危険地域の航空マッピングをサポートします。多くの防衛部隊は、ゾーンに人員が入る前の初期段階の検査を強化するためにドローンを配備しています。グローバル対地雷および対IED機器市場は、この空中評価へのシフトから利益を得ています。これにより、チームは高精度で不規則な地面の特徴を検出するのに役立ちます。ドローン搭載の熱システムは、複雑な地形で隠れたトリガーや配線経路を明らかにします。中型UAVの耐久性の向上により、より長いルートクリアリングミッションが可能になります。より多くの機関が、遠隔地域での大規模なスキャンをサポートするためにドローンを採用しています。このトレンドは、地上クリアランスチームの安全な計画をサポートします。
- 例えば、DJIのMatrice 300は、Zenmuse H20T熱ペイロードと組み合わせて、グローバルな人道的地雷除去ミッションで使用され、23倍の光学ズームと640×512の熱解像度を提供します。
運用の柔軟性を向上させるためのモジュラーおよびマルチミッション機器の広範な使用
モジュラーシステムは、現場の多様性とミッションの複雑さの増加により注目を集めています。多くの部隊は、迅速な組み立てやツールの交換をサポートするキットを好みます。グローバル対地雷および対IED機器市場は、スキャン、中和、信号を1つのフレームに組み合わせたシステムに向かっています。これにより、荷重重量が軽減され、過酷な環境での機動性が向上します。現場ユニットは、最小限のダウンタイムで迅速なタスクシフトをサポートするためにモジュラーアドオンを使用します。調達機関は、既存の戦術通信ツールと統合できるデバイスを選択します。より多くのメーカーが、将来のアップグレードを可能にするオープンアーキテクチャ形式で機器を設計しています。スケーラブルなミッション設計への強い関心により、採用が強化されています。
過酷な環境でのミッションをサポートするための耐久性がありメンテナンスが少ない材料への注目の増加
メーカーは、熱、湿気、振動、衝撃に耐える材料に投資しています。持続可能性の目標は、安定した校正サイクルを持つ長寿命センサーへの関心を押し上げています。グローバル対地雷および対IED機器市場は、頑丈なエンジニアリングに対する強い好みから恩恵を受けています。これにより、砂漠、ジャングル、雪に覆われた地域で一貫した性能が保証されます。各国は、オペレーターの疲労を軽減する軽量の複合フレームで構築されたシステムを採用しています。より多くのユニットが、フィールド活動中のほこりや水の侵入を制限する密閉ハウジングを選択しています。バッテリー技術の進歩により、ハンドヘルドツールの動作サイクルが延長されています。市場は、修理の必要性を減らし、ライフサイクルコストを改善する設計に向かってシフトしています。
市場の課題分析:
高い機器コスト、複雑なメンテナンスの必要性、および部隊間の技術的互換性の制限
コスト圧力により、多くの地域で高度な検出および処分ツールの採用が制限されています。調達チームは、高級プラットフォームに対する需要の増加に予算を合わせるのが難しいと感じています。グローバル対地雷および対IED機器市場は、複雑なメンテナンスサイクルに関連する課題に対処しています。これにより、技術者やフィールドオペレーターのトレーニングの必要性が増加しています。多くの古いシステムは、現代の指揮プラットフォームに接続されたときに統合に苦労しています。運用基準の違いが、共同任務中の互換性の制限を生み出します。資金が制限された国々は、更新された機器の大規模な在庫を維持するのに苦労しています。これらの要因が、次世代ツールの迅速な展開を遅らせています。
運用の複雑さ、スキルのギャップ、過酷な地形の障壁、および予測不可能な脅威のパターン
フィールドミッションは、不安定な環境で多様な爆発物を扱うための高度なスキルレベルを必要とします。多くの地域では、現代のプラットフォームを管理できる訓練を受けたEODスペシャリストの不足が報告されています。グローバル対地雷および対IED機器市場は、予測不可能な脅威の進化からの障壁に直面しています。これにより、ユニットは新しい脅威の形に対する確立されたベンチマークなしで適応することを余儀なくされています。過酷な地形が、クリアランスタスク中の重機の移動を制限しています。紛争地帯の貧弱なインフラが、輸送と支援の運用を遅らせています。頻繁なシステムのアップグレードが、最前線のユーザーのトレーニング要件を引き上げています。これらの制限がフィールドの効率を低下させ、ミッションのタイムラインを延長しています。
市場の機会:
AI駆動の脅威分析、スマートセンサー、および自律的なクリアランスユニットの成長する範囲
グローバル対地雷および対IED機器市場は、デジタル脅威分析への急速な移行から機会を得ています。多くの防衛ユニットは、推測を減らすAIベースの検出モデルを採用する計画を立てています。これにより、より深い地下データをキャプチャする次世代センサーへの道が開かれます。ドローン支援のマッピングが、高リスクゾーン内での市場の範囲を拡大しています。研究プログラムは、安全な爆発物処理のための自律型ロボットの開発を促進しています。各国は、長期間のミッションをサポートするツールに関心を示しています。精度への強い焦点が、高度な分析エンジンの余地を作り出しています。
人道的クリアランス、トレーニングサポート、および国際協力プログラムの需要拡大
人道的クリアランスミッションの増加により、携帯型デバイスや低コストの検出キットの新しい道が開かれています。グローバル対地雷および対IED機器市場は、地雷対策プログラムを強化する国際的なパートナーシップからの支援を受けています。これにより、民間防衛および援助団体のためのより良いトレーニングの機会が可能になります。より多くの機関が、遠隔地の農村部での運用に適した軽量ギアを要求しています。ドナー国間の協力の増加が、高度なツールへの資金を増加させています。発展途上地域での高い需要が、耐久性のあるソリューションの必要性を促進しています。これらの要因が、長期的な地雷除去努力における持続的な成長の可能性を示しています。
市場セグメンテーション分析:
タイプ別
世界の対地雷および対IED装備市場は、探知、無力化、防護、訓練ツール全般で強い需要があります。探知装置は、都市部および遠隔地での早期脅威識別における重要な役割からリードしています。無力化システムは、爆発物を正確に無力化する信頼性のあるツールが必要なため注目を集めています。これは、ルートクリアランスが重要なフィールドオペレーションの安全性をサポートします。防護装備は、装甲キットや耐爆装備で人員を保護することへの関心の高まりにより成長しています。訓練およびシミュレーション装備も、オペレーターの準備を強化する現実的な準備の必要性に駆動されて拡大しています。各カテゴリーは、紛争および平和維持活動におけるミッションの継続性をサポートします。
エンドユーザー別
軍事部隊は、大規模な調達プログラムと近代化目標の高まりにより需要を支配しています。軍隊は、ミッションの柔軟性を向上させる高度なスキャナー、ジャマー、ロボットシステムに投資しています。法執行機関は、国内の安全保障脅威を管理し、緊急対応チームを支援するために採用を増やしています。これにより、ポータブル探知装置や迅速処理ツールへの安定した支出が促進されます。民間警備会社は、エネルギー施設、交通ハブ、大規模イベントなどの重要な場所を保護することに焦点を当てた徐々な採用を示しています。多くの企業は、限られた人員に適したコンパクトで耐久性のあるシステムを展開しています。すべてのエンドユーザーグループにおける成長は、公共の安全と運用の回復力に対する強い重視を反映しています。
- 例えば、米国の警察署は、リアルタイムのスペクトルデータを使用して1秒以内に同位体を識別するKromekのD3Sウェアラブル放射線探知器を広く展開しています。
セグメンテーション:
タイプ別
- 探知装置
- 無力化装置
- 防護装置
- 訓練およびシミュレーション装置
エンドユーザー別
- 軍事
- 法執行機関
- 民間警備会社
地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北米
北米のグローバル対地雷および対IED装置市場規模は、2018年に9億3815万米ドルから2024年に12億2463万米ドルと評価され、2032年までに16億5649万米ドルに達すると予想されており、予測期間中のCAGRは3.8%です。市場シェア: 2024年の世界収益の33.95%。北米は、高い防衛支出、先進技術の採用、強力な産業能力により、支配的な地位を維持しています。政府は、移動性を向上させ国境保護を強化するために、検出および処分システムの調達を拡大しています。ロボット、装甲ユニット、多センサープラットフォームを提供する確立されたサプライヤーから恩恵を受けています。法執行機関は、都市の安全を強化するために携帯型検出キットを展開しています。継続的な研究開発投資が精度の向上と自動化の改善を推進しています。軍事の近代化イニシアチブが、迅速対応ミッションに適した統合プラットフォームの需要を高めています。継続的な訓練演習が多様な地形での準備を支援し、地域のリーダーシップを維持するのに役立っています。
ヨーロッパ
ヨーロッパのグローバル対地雷および対IED装置市場規模は、2018年に6億5267万米ドルから2024年に8億6468万米ドルと評価され、2032年までに11億9368万米ドルに達すると予想されており、予測期間中のCAGRは4.1%です。市場シェア: 2024年の世界収益の23.97%。ヨーロッパは、国境を越えたリスクの増加、NATO主導の近代化、構造化された調達プログラムにより強い勢いを示しています。防衛省は、ミッションの安定性を強化するために、ジャマー、スキャナー、中和システムを採用しています。加盟国間で防衛基準を調和させる協力的な同盟から恩恵を受けています。各国は進化する脅威に対抗するために装甲車両とロボットをアップグレードしています。東ヨーロッパは、セキュリティ圧力の高まりにより支出を増加させています。法執行機関は、都市の保護のために爆発物処理ユニットを強化しています。強力なエンジニアリング能力が防衛エレクトロニクスの革新を支え、ヨーロッパが安定した成長を維持するのを助けています。
アジア太平洋
アジア太平洋のグローバル対地雷および対IED装置市場規模は、2018年に5億9828万米ドルから2024年に8億3872万米ドルと評価され、2032年までに12億4387万米ドルに達すると予想されており、予測期間中のCAGRは5.0%です。市場シェア: 2024年の世界収益の23.25%。アジア太平洋は、防衛プログラムの増加、国境圧力の高まり、強力なセキュリティ近代化により急速に拡大しています。各国は、フィールドの信頼性を向上させるために、先進的な検出システムと自律型EODロボットに投資しています。広大な領土をカバーするため、リモートゾーン向けにスケーラブルで頑丈な装備が必要とされることから恩恵を受けています。領土緊張の高まりが、車両搭載システムと保護ユニットの採用を促進しています。主要国が産業能力を強化する中、国内防衛生産が加速しています。政府は、進化する脅威に対処するために長期的なセキュリティフレームワークを実施しています。スキル開発と近代化のイニシアチブの成長が、地域を上昇軌道に乗せ続けています。
ラテンアメリカ
ラテンアメリカの地雷対策およびIED対策装備市場の規模は、2018年に2億9170万米ドルから2024年に3億7505万米ドルと評価され、2032年までに4億9645万米ドルに達すると予想されており、予測期間中のCAGRは3.5%です。市場シェア:2024年の世界収益の10.40%。ラテンアメリカは、都市の脅威管理ニーズの高まり、安全保障改革の拡大、ターゲットを絞った近代化により、着実に成長しています。政府は国境、空港、公共区域での検出能力を強化しています。さまざまな地形で迅速に展開できる携帯型システムから恩恵を受けています。防衛機関は、遠隔地の脅威を管理するために中和ツールを調達しています。組織犯罪の懸念が保護装備と戦術ロボットの需要を増加させています。法執行機関は爆発物処理能力を強化するために訓練を強化しています。グローバルサプライヤーとのパートナーシップにより、先進的なツールへのアクセスが改善され、徐々にではありますが一貫した進展をサポートしています。
中東
中東の地雷対策およびIED対策装備市場の規模は、2018年に1億8346万米ドルから2024年に2億5149万米ドルと評価され、2032年までに3億6292万米ドルに達すると予想されており、予測期間中のCAGRは4.7%です。市場シェア:2024年の世界収益の6.97%。中東は、持続的な紛争地域、高い安全リスク、耐久性のある装備の必要性から強い需要を維持しています。政府は、作戦を保護するために装甲車、検出システム、先進的なジャマーに投資しています。技術移転と能力向上をサポートする国際協力プログラムから恩恵を受けています。各国は、さまざまな地形に適した高度な中和システムを採用しています。強力な保護ニーズが爆発耐性装備の採用を促進しています。国境機関は主要な輸送ルートを確保するためにスキャンシステムをアップグレードしています。拡大されたEOD訓練プログラムが地域全体の国家準備を強化しています。
アフリカ
アフリカの地雷対策およびIED対策装備市場の規模は、2018年に4167万米ドルから2024年に5214万米ドルと評価され、2032年までに6626万米ドルに達すると予想されており、予測期間中のCAGRは3.0%です。市場シェア:2024年の世界収益の1.44%。アフリカは、人道的な地雷除去の要件と広範な地雷汚染により、徐々に成長しています。多くの地域が、農村条件に適した携帯型検出器と頑丈な保護装備に依存しています。装備と訓練のサポートを提供する国際的なパートナーシップから恩恵を受けています。防衛および民間部隊は、インフラの制約から低メンテナンスの中和ツールを採用しています。訓練イニシアチブが高リスク地域での運用能力を強化しています。多様な土壌条件で機能するコスト効果の高いシステムの需要が高まっています。ドナー支援プログラムと段階的なインフラ開発が地域の継続的な進展に貢献しています。
主要プレイヤー分析:
- アレン・ヴァンガード
- ジェネラル・ダイナミクス・コーポレーション
- ロッキード・マーティン・コーポレーション
- ケムリング・グループ
- レイセオン・カンパニー・テクノロジー株式会社
競争分析:
グローバル対地雷および対IED装備市場は、防衛の近代化、国境を越えたリスクの増加、先進的な検出および処分システムへの投資の増加によって強い競争を反映しています。主要なプレイヤーは、ロボティクス、高精度センサー、装甲プラットフォーム、先進的なジャミング技術を通じてその地位を強化しています。強力な研究開発能力、統合された製品ポートフォリオ、確立された政府とのパートナーシップを持つ企業に利益をもたらします。多くのサプライヤーは、複雑な地形での迅速な展開をサポートするモジュール設計に注力しています。企業は、グローバルな調達プログラムへのアクセスを改善するアライアンスを通じて拡大しています。ソフトウェア、自動化、脅威分析ツールの継続的なアップグレードが競争上の差別化を形成します。主要企業は、長期契約と大規模な供給ネットワークを通じて優位性を維持しています。市場は急速な技術の変化と進化する現場の要求により、ダイナミックな状態を保っています。
最近の動向:
- 2025年6月、Chemring Groupの米国子会社であるChemring Sensors and Electronic Systemsは、爆発物危険検出事業の売却を完了しました。この事業には、Husky Mounted Detection System (HMDS) 地中レーダーとMDS-10ハンドヘルド地雷探知機が含まれ、どちらも長年にわたるIED対策および地雷対策システムです。この事業は、ELTA North Americaに売却され、米国および同盟国のためのルートおよびエリアクリアランス能力をさらに開発するための専用の戦闘工学センターを設立しています(取引は2025年6月16日に発表されました)。
- 2025年3月、General Dynamics Corporationの事業であるGeneral Dynamics Land Systemsは、Applied Intuition、Palantir Technologies、General Dynamics Mission Systems、General Dynamics Information Technology、およびStrategic Technology Consultingとのパートナーシップ契約を発表しました。これにより、戦闘車両ポートフォリオ全体に高度な自律性、データ融合、AI、およびデジタルエンジニアリングツールを組み込み、ルートクリアランス、生存性、IED対策作戦などのミッションセットを支えるソフトウェア基盤を強化します(発表は2025年3月26日付)。
- 2024年11月、Allen-VanguardはMetis Aerospaceとの戦略的協力を発表しました。これにより、Allen-VanguardのRFベースのIED対策およびドローン対策ジャミング技術(ANCILE C-UASシステムを含む)と、MetisのSKYPERIONなどの受動RF検出技術を組み合わせ、世界の地雷対策およびIED対策機器市場における新たなドローンおよびRFトリガーIEDの脅威に対応する、よりモバイルで統合された検出および撃退ソリューションを創出します(ニュースは2024年11月15日付)。
レポートの範囲:
この調査レポートは、タイプおよびエンドユーザーセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションについての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 高度な検出ツールの需要の増加が、より広範な現場展開を支援します。
- 自律型およびロボット型EODシステムが、防衛艦隊全体でより強力に採用されるようになります。
- AI駆動のパターン分析が、高リスクゾーンでの脅威識別精度を向上させます。
- 各国は地上作戦のための部隊保護装備への投資を増やします。
- マルチセンサ融合プラットフォームが、険しい地形での検出基準を再構築します。
- 訓練およびシミュレーションシステムが拡大し、熟練した爆発物処理チームを育成します。
- 携帯型ジャミング装置が、より複雑な遠隔トリガーの脅威に対抗するために進化します。
- 地域の不安定性の増加が、主要な防衛ブロック全体での調達サイクルを維持します。
- 産業パートナーシップが、革新と国境を越えた技術共有を加速させます。
- 長期的な資金プログラムが、すべてのエンドユーザーにわたるスケーラブルな近代化を支援します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルカウンターマインおよび対IED機器市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバル対地雷および対IED装備市場はどのような年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルな対地雷および対IED装備市場のセグメントはどれですか?
グローバル対地雷および対IED装備市場の成長を促進している主な要因は何ですか?
グローバル対地雷および対IED機器市場の主要企業はどこですか?
2024年にグローバル対地雷および対IED装備市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 対地雷・対IED装備市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の対地雷・対IED装備市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,606.70 million → 2032: USD 5,019.70 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 対地雷・対IED装備市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 対地雷・対IED装備市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における対地雷・対IED装備市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 対地雷・対IED装備市場市場の成長要因
- 3.3 対地雷・対IED装備市場市場の抑制要因および課題
- 3.4 対地雷・対IED装備市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 対地雷・対IED装備市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 対地雷・対IED装備市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、対地雷・対IED装備市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 対地雷・対IED装備市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 対地雷・対IED装備市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は対地雷・対IED装備市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 対地雷・対IED装備市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 対地雷・対IED装備市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 対地雷・対IED装備市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 対地雷・対IED装備市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新対地雷・対IED装備市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の対地雷・対IED装備市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の対地雷・対IED装備市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の対地雷・対IED装備市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の対地雷・対IED装備市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの対地雷・対IED装備市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の対地雷・対IED装備市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの対地雷・対IED装備市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 対地雷・対IED装備市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
