
商業用景観照明市場の概要:
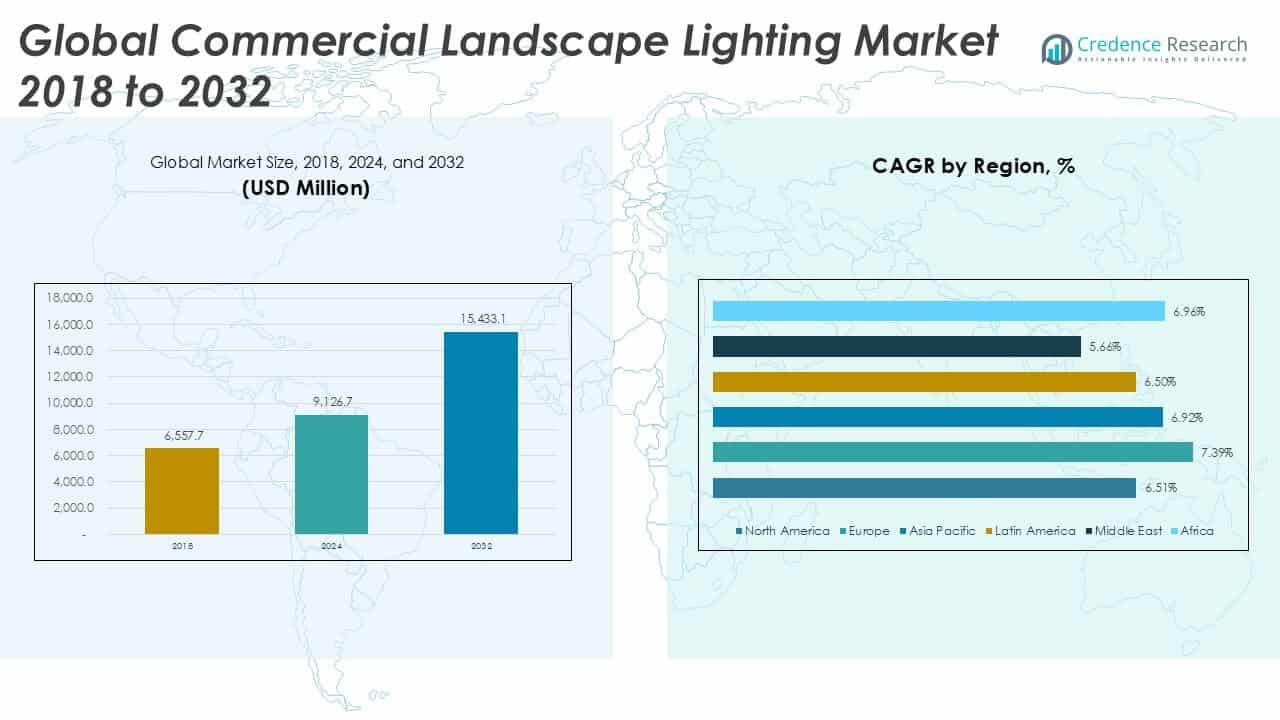
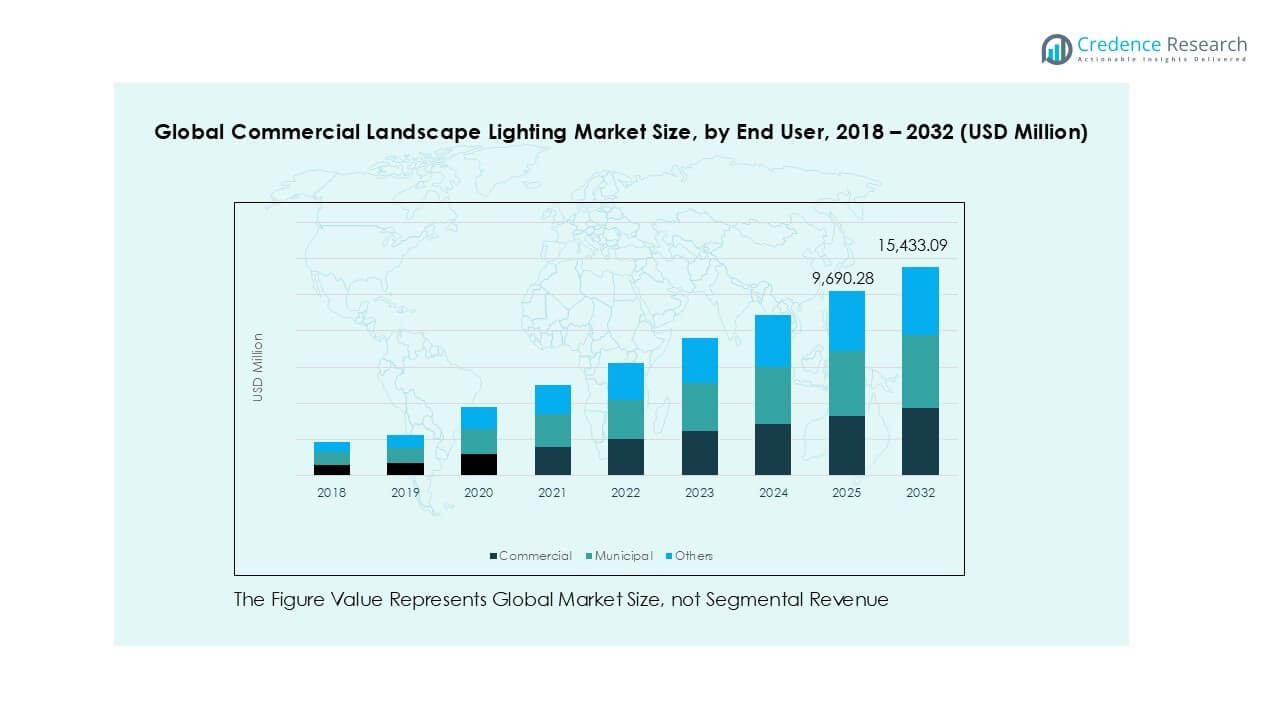
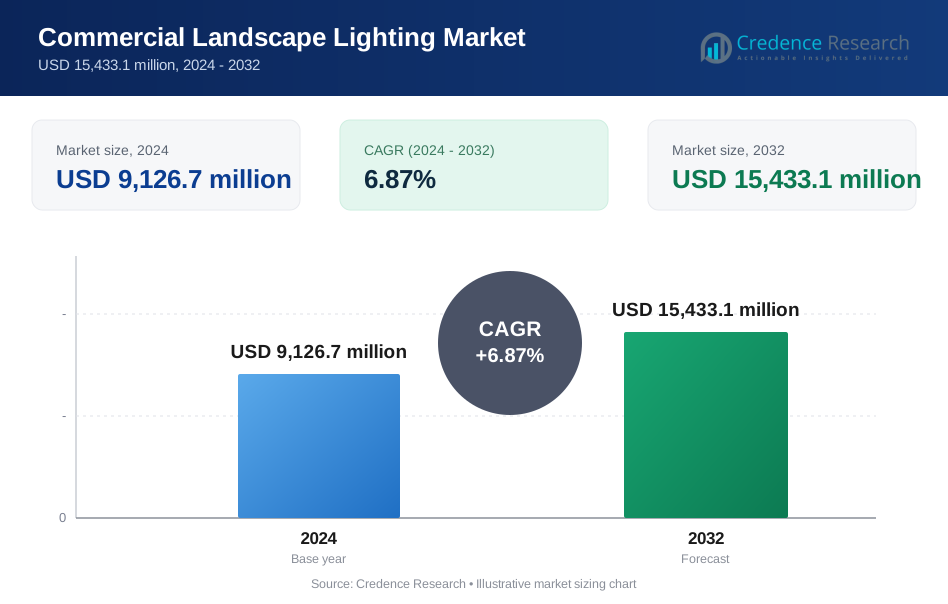
世界の商業用景観照明市場の規模は、2018年に65億5770万米ドルと評価され、2024年には91億2670万米ドルに達し、予測期間中に年平均成長率(CAGR)6.87%で成長し、2032年には154億3310万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 商業用景観照明市場規模 2024 | 91億2670万米ドル |
| 商業用景観照明市場、CAGR | 6.87% |
| 商業用景観照明市場規模 2032 | 154億3310万米ドル |
世界の商業用景観照明市場の主要プレーヤーには、Signify N.V.、Acuity Brands、Zumtobel Group AG、Cree Lighting、GE Lighting、Eaton Corporation、Havellsが含まれ、これらは強力な製品ポートフォリオ、技術革新、広範な流通ネットワークを通じてリードしています。これらの企業は、エネルギー効率、スマート照明の統合、持続可能なデザインに焦点を当て、世界的な需要に対応しています。Signify N.V.は高度なIoT対応ソリューションで支配的な地位を維持し、Acuity Brandsは商業および建築照明で優れています。2024年には、ヨーロッパが世界市場の27.8%を占める主要地域として浮上し、厳しいエネルギー規制、広範なインフラアップグレード、スマート公共照明システムの高い採用により牽引されています。この地域のリーダーシップは、ドイツ、フランス、英国におけるグリーンシティと照明の近代化プロジェクトへの大規模な投資によって支えられています。
商業用景観照明市場の洞察
- 世界の商業用景観照明市場は2024年に91億2670万米ドルと評価され、予測期間中に年平均成長率6.87%で成長し、2032年には154億3310万米ドルに達すると予測されています。
- スマートシティインフラと公共安全イニシアチブへの投資の増加が、商業および自治体部門全体でエネルギー効率の高い照明システムの大規模な採用を推進しています。
- IoTベースの制御、太陽光発電式器具の統合、美的な屋外照明の需要が市場のトレンドを再形成しており、特に高級都市プロジェクトで顕著です。
- Signify N.V.、Acuity Brands、Zumtobel Groupなどの主要プレーヤーは、革新と広範な流通を通じてリードしており、地域プレーヤーは価格設定とニッチなソリューションで競争しています。
- 高い設置コストと発展途上国におけるインフラの制約が主要な制約として残っていますが、アジア太平洋地域が34.9%のシェアで支配し、次いでヨーロッパ(27.8%)、北米(23.6%)が続いています。セグメント別では、LED照明が80%以上のシェアを持ち、ルミナリーが製品セグメントの65%以上を占めています。
商業用景観照明市場のセグメンテーション分析:
製品別
2024年には、ルミナリーズセグメントが世界の商業用景観照明市場を支配し、収益シェアの65%以上を占めています。エネルギー効率が高く、美観に優れ、耐久性のある照明器具の需要が商業用屋外スペースでの採用を促進しています。ルミナリーズは、建築、公園、道路用途に理想的な強化された照明カバレッジとデザインの柔軟性を提供します。寿命が長く、スマートコントロールとの互換性があるため、都市の近代化プロジェクトでの魅力がさらに高まっています。一方、ランプセグメントは、コストに敏感な設置での交換や改修の需要が安定しています。
- 例えば、Commercial Electric Residential Integrated LED Outdoor LightやKadision LED Wall Pack Outdoor Lightは、ハウジングと光源を一体化したルミナリープロダクトで、単独のランプに比べて設置時間を短縮します。
照明源別:
LED照明は、エネルギー節約、長寿命、低メンテナンスにより、2024年には市場の80%以上を占めています。政府や自治体は、カーボンフットプリントの削減とワットあたりの高いルーメン出力のため、大規模な公共照明にLEDを好んでいます。さらに、スマートシティプログラムやグリーンビルディング基準が、従来の照明システムからLEDへの切り替えを加速させています。後者は、依然としてレガシーシステムに存在していますが、エネルギー使用量が多く、運用寿命が短いため、徐々に廃止されています。
- 例えば、Dreamlux 100W LED Street Lightのような屋外LEDソースは、商業用道路照明に適した高いルーメン出力と長い運用寿命を提供します。
用途別:
2024年には、道路セグメントが40%以上のシェアを持ち、公共インフラのアップグレードや安全性の懸念が、道路や都市回廊での景観照明の広範な展開を促進しています。高速道路の美化、歩行者に優しい歩道、交通ゾーンへの投資の増加がこの成長を支えています。庭園や公園は、都市緑化やレクリエーションエリアの開発から恩恵を受け、駐車場は商業建設やモールの拡張に伴い採用が増加しています。その他のカテゴリーには、キャンパス、ホテル、リゾートが含まれ、景観の美観とセキュリティが主要な推進要因です。
商業用景観照明市場の主要成長要因
都市インフラの近代化とスマートシティ開発
急速な都市化の進展は、商業用景観照明市場の主要な成長促進要因です。世界中の政府は、公共照明インフラを含むスマートシティの取り組みに多額の投資を行っています。これらのプロジェクトは、都市の美観、公共の安全、エネルギー効率を向上させることを目的としています。商業用景観照明は、公園、通り、歩道、公共広場を照らす中心的な役割を果たし、市民の快適さと観光の魅力に貢献しています。スマートコントロール、モーションセンサー、接続システムとの統合は、さらに採用を促進します。シンガポール、ドバイ、アムステルダムのような都市は、商業用照明をスマートインフラ計画の中核部分としています。新興経済国では、都市の拡大と市民ゾーンの美化が照明の導入を増加させています。従来のシステムからエネルギー効率の高いシステムへの移行は、支援的な規制や官民パートナーシップによっても市場の成長を強化しています。都市開発が拡大するにつれて、美的かつ機能的な照明ソリューションの需要は大幅に増加する見込みです。
- 例えば、シンガポールのI Light Marina Bay持続可能なライトアートフェスティバルでは、エネルギー効率の高い照明で動力を供給された29以上のダイナミックなライトインスタレーションが展示され、持続可能な光の使用に焦点を当てた際には68万5千人以上の訪問者を引き寄せました。
エネルギー効率と持続可能性への関心の高まり
炭素排出量とエネルギー消費を削減するための世界的な推進は、商業用景観におけるエネルギー効率の高い照明の広範な採用を促進しています。LEDベースのシステムは、従来の照明に比べて最大80%少ない電力を消費し、サービス寿命も大幅に長くなります。これは政府の命令や企業の持続可能性目標と直接一致しています。多くの自治体や商業不動産所有者は、電気代とメンテナンスコストを削減するために、旧式の照明をLEDベースのスマートシステムに置き換えています。さらに、LEEDのようなグリーンビルディング認証は、評価において屋外照明の効率をますます考慮しています。持続可能な照明ソリューションは、熱出力と光害を削減し、その環境的魅力を高めます。メーカーは、進化する基準を満たすためにリサイクル可能な材料と太陽光発電デザインに焦点を当てています。エネルギーコストの上昇と厳格な排出規制により、持続可能な商業用景観照明への移行はもはや選択肢ではなく、必須となっています。このグリーンインフラへの注目は、先進国と発展途上国の市場成長を大幅に加速させます。
- 例えば、スマート公共照明の導入は、旧式の街灯を接続されたLEDシステムに改修し、重要なエネルギー節約を達成し、適応制御を可能にしています。
公共および商業スペースにおける安全性とセキュリティ要件の増加
公共の安全に対する懸念から、特に都市部や準都市部での明るい環境への投資が増加しています。商業用のランドスケープ照明は、公園、歩行者ゾーン、駐車場、建物の外装などの屋外スペースでの視認性を高め、犯罪を抑止します。自治体や商業施設は、事故の防止と24時間監視の確保において照明が果たす重要な役割を認識しています。モーションセンサー、調光制御、CCTV統合を備えた高度なシステムは、公共および民間の両方の展開で人気を集めています。交通ゾーンでは、適切な照明が交通危険を減少させ、歩行者の動きを改善します。教育キャンパス、ショッピングモール、病院、オフィスパークも、安全な夜間運営を確保するために一貫した高性能の照明を求めています。この傾向は、現在、照明の適切性を重要な評価基準として含む保険基準や安全監査によってさらに支持されています。この安全とリスク管理のための照明への注目は、各セグメントでの需要を大幅に押し上げています。
商業用ランドスケープ照明市場の主要トレンドと機会
スマート照明とIoTベースの制御システムの統合
商業用ランドスケープ照明市場は、スマート照明の統合に向けた強いトレンドを経験しています。IoT対応の照明システムは、遠隔監視、適応的な明るさ制御、故障検出、予測保守を可能にします。これらの機能は、エネルギー効率を向上させると同時に運用コストを削減します。スマート照明は、時間ベースまたはセンサーに基づく照明をサポートし、交通の流れや人の存在に適応するため、商業ゾーンや公共の通路に理想的です。都市は、中央ダッシュボードやモバイルアプリを介して制御できる接続された照明ネットワークへの投資を増やしています。このトレンドは、照明メーカーとスマートシステムインテグレーターの両方に機会を創出します。エンドツーエンドのスマート照明ソリューションを提供する企業は、特にデジタルインフラのアップグレードが進行中の市場で注目を集めています。5Gと都市データネットワークが拡大するにつれて、スマート照明はより広範な都市インテリジェンスシステムの重要な部分となります。スマートインフラとの照明の融合は、都市、商業、レクリエーション用途全体での大きな成長の可能性を示しています。
- 例えば、IoT対応システムは、センサー、接続性、データ分析を統合し、中央ダッシュボードやモバイルプラットフォームからの遠隔監視、適応的な明るさ制御、故障検出、予測保守を可能にします。
装飾的および美的照明ソリューションの需要の増加
都市デザインにおける視覚的魅力の重要性が増す中、美的な商業照明の需要が高まっています。公共広場、ホスピタリティゾーン、文化的ランドマーク、ショッピングコンプレックス、庭園では、照明を使用して雰囲気やブランディングを強化しています。建築照明、色調整可能なLED、プログラム可能なデザインにより、季節、祭り、テーマに応じたカスタム効果が可能です。この需要は、照明器具のデザイン、モジュール性、制御機能の革新を促進しています。開発者や都市計画者は、照明を屋外美化戦略の重要な要素として優先しています。遺産サイトの強化や観光促進に焦点を当てたプロジェクトでは、芸術的な照明ソリューションを取り入れて注目を集め、訪問者の体験を向上させています。このトレンドは、メーカーにとってプレミアムでカスタマイズされた照明製品を通じた新しい収益源を提供します。さらに、エンターテインメント会場や高級商業施設では、照明を使用して没入型の環境を作り出し、ブランドの差別化に貢献しています。このように、美的に焦点を当てた照明は、ニッチな需要からプレミアムおよび公共向け開発における重要な要件へと進化しています。
商業景観照明市場の主要課題
高い初期資本投資と設置コスト
エネルギー節約と低メンテナンスの長期的な利益にもかかわらず、商業景観照明システムの初期設定コストは障壁となっています。先進的なLED照明器具、スマートコントロール、耐久性のある材料は、従来の照明代替品よりも高価です。土木工事、掘削、配線、建物管理システムとの統合のコストが財政的負担を増加させます。特に発展途上市場では、多くの中小企業や自治体が予算の制約に直面しており、採用のペースが制限されています。古いシステムを現代の照明に改造することも、複雑なアップグレードとダウンタイムを伴います。政府のインセンティブやユーティリティのリベートが一部の地域でコストを相殺するのに役立つものの、そのようなプログラムへのアクセスは一様ではありません。短期的なROIの欠如は、コストに敏感な環境での意思決定者を思いとどまらせます。その結果、需要は存在するものの、初期投資が主な制約となり、特に小規模または分散型の展開において顕著です。
インフラの互換性とメンテナンスの課題
商業景観照明の設置は、インフラの互換性や継続的なメンテナンスに関連する課題に直面することがよくあります。古い都市部では、時代遅れの電気ネットワークが現代の照明負荷やスマートグリッド接続をサポートできない場合があります。過酷な天候、土壌条件、屋外環境での破壊行為が照明システムの摩耗を増加させ、修理コストを押し上げます。大規模で多様な設置において均一な明るさ、色の一貫性、性能を確保することも技術的に複雑です。場合によっては、設置やメンテナンスのための訓練を受けた人材の不足が展開をさらに複雑にします。高い人通りのあるエリアでの照明の故障は、安全リスクや公共の不満を引き起こす可能性があります。リモートまたは大規模なプロジェクトでは、堅牢な監視と迅速な対応メカニズムが必要ですが、多くの地域ではまだ不足しています。これらの実際の課題は、一貫した性能への障害を生み出し、特に信頼できるインフラや熟練した労働力がない地域での所有総コストを増加させます。
商業景観照明市場の地域分析
北アメリカ
北アメリカは2024年に世界の商業景観照明市場の約23.6%を占め、市場規模は2018年の15億8106万米ドルから21億5703万米ドルに増加しました。市場は2032年までに35億4961万米ドルに達すると予測され、年平均成長率は6.51%です。成長は商業スペースでのスマート照明システムの広範な採用と、エネルギー効率の高いインフラへの強力な自治体投資によって推進されています。米国は都市再開発プロジェクト、小売業の拡大、スマートシティの取り組みの増加により、地域の需要をリードしています。レトロフィットプログラムと持続可能な都市計画が将来の成長を支え続けています。
ヨーロッパ
ヨーロッパは2024年に世界市場の27.8%を占め、収益は2018年の17億7058万米ドルから25億3853万米ドルに増加しました。2032年までに44億6016万米ドルに達すると予測され、地域で最も高い年平均成長率7.39%で拡大しています。地域の成長は厳しいエネルギー規制、LED技術の採用、パリ、ベルリン、アムステルダムのような都市での大規模な公共照明プロジェクトによって推進されています。EUが支援する持続可能性目標とグリーンビルディング基準が、商業および自治体のユーザーに照明インフラのアップグレードを促し、公園、公共広場、商業キャンパス全体での需要を支えています。
アジア太平洋
アジア太平洋は2024年に34.9%のシェアで世界市場をリードし、2018年の22億8076万米ドルから31億8287万米ドルに成長しました。2032年までに54億158万米ドルに達すると予測され、年平均成長率は6.92%です。成長は急速な都市化、商業建設ブーム、中国、インド、日本、東南アジアでのインフラアップグレードによって推進されています。スマートシティプログラムと公共スペースの美化のための政府資金が大規模な照明展開を支援しています。地域の製造業者の存在とコスト効果の高いソリューションにより、アジア太平洋は商業照明の革新と都市および準都市地域でのボリュームベースの設置の中心地となっています。
ラテンアメリカ
ラテンアメリカは2024年に世界市場の7.3%を占め、収益は2018年の4億8855万米ドルから6億6625万米ドルに増加しました。市場は年平均成長率6.50%で成長し、2032年までに10億9575万米ドルに達すると予測されています。ブラジルとメキシコは商業インフラ開発、都市美化、観光中心のプロジェクトを通じて地域の需要を牽引しています。都市の通りや公園での公共安全照明への投資が地域の採用を促進しています。予算の制約は存在しますが、低メンテナンスでエネルギー効率の高い照明システムへの嗜好の高まりが、小売、ホスピタリティ、市民開発全体での安定した成長を支えています。
中東
中東は2024年に4.5%のシェアを持ち、2018年の3億1346万米ドルから4億966万米ドルに増加しました。2032年までに6億3276万米ドルに達すると予測され、年平均成長率5.66%で、すべての地域の中で最も遅い成長を記録しています。成長はUAE、サウジアラビア、カタールによって主導され、インフラ開発と高級商業プロジェクトが高性能照明を求めています。地域は公共およびホスピタリティ部門での美学と持続可能性に焦点を当てています。しかし、高い資本コストと限られた地元の製造が課題となっています。政府主導の都市再生と観光プロジェクトが将来の需要の主要な推進力です。
アフリカ
アフリカは2024年に地域別シェアが2.4%と最小であり、市場規模は2018年の1億2328万米ドルから1億7236万米ドルに成長しました。2032年までに2億9323万米ドルに達すると予測されており、CAGRは6.96%です。南アフリカ、ケニア、ナイジェリアなどの国々での都市拡大が、公園、ショッピングモール、交通ハブでの景観照明の需要を促進しています。インフラのギャップや資金制限にもかかわらず、国際的な開発援助や政府主導の電化プログラムが照明システムの導入を促進しています。ソーラー電源やLEDベースのソリューションへのシフトは、都市部およびオフグリッド地域の両方で長期的な機会を提供します。
商業用景観照明市場のセグメンテーション:
製品別:
- ランプ
- ルミナリー
照明源別:
- LED
- 従来型
用途別:
- 庭園と公園
- 街路
- 駐車場
- その他
エンドユーザー別:
- 商業用
- 自治体
- その他
地域別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
世界の商業用景観照明市場は、多国籍企業と新興地域プレーヤーの存在によって特徴づけられる、適度に分散した競争環境を持っています。Signify N.V.、Acuity Brands、Zumtobel Group、Cree Lighting、GE Lightingなどの主要企業は、幅広い製品ポートフォリオ、強力な流通ネットワーク、継続的な革新を通じて支配しています。これらのプレーヤーは、スマートでエネルギー効率が高く耐久性のある照明システムを提供するために、IoTやソーラーテクノロジーと統合されたR&Dに多額の投資を行っています。Havells、Siteco GmbH、LITOMなどの地域ブランドは、コスト効果の高い提供と地域に特化したサービスサポートを通じて勢いを増しています。戦略的パートナーシップ、合併、製品発売は、インフラストラクチャーおよびスマートシティプロジェクトを獲得するための重要な競争戦略です。企業はまた、進化する規制基準とグリーンビルディング認証を満たすことを目指して持続可能性に焦点を当てています。市場のリーダーは、ブランドの評判、技術の採用、プロジェクトの実行能力を通じて差別化を図り、新規参入者はニッチ製品と価格競争力で挑戦しています。都市開発が世界的に拡大するにつれて、競争は激化すると予想されます。
主要プレイヤー分析
- Signify N.V.
- Acuity Brands, Inc.
- Zumtobel Group AG
- Cree Lighting
- Eaton Corporation
- GE Lighting
- Masco Corporation
- LITOM
- Havells
- Siteco GmbH
- その他の主要プレイヤー
最近の展開
- 2023年10月、女性が経営する照明事業であるHartranft Lighting Designが、カスタム照明ソリューションの作成を専門とする照明デザイン会社Gilmore Lighting Designを買収しました。この戦略的な動きは、顧客基盤の拡大、能力の向上、リソースプールの拡大を目的としていました。
- 2023年8月、エネルギー効率の高いLED照明と制御、メンテナンスサービス、電気自動車(EV)充電ステーションソリューションを提供するOrion Energy Systems, Inc.が、TritonPro製品カテゴリーとHarrisの外部LED照明製品を発売しました。
- 2023年8月、LED照明業界に従事するETi Solid State Lighting Inc.(ETi)が、最新のコレクションである包括的な屋外LED照明製品ラインを発表しました。
- 2023年、屋外用照明器具の確立されたメーカーであるCyclone Lightingが、サイドまたはペンダントマウントで利用可能なMochi照明器具を発売しました。
レポートのカバレッジ
この調査レポートは、製品、 照明源、用途、エンドユーザー、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らの事業、製品提供、投資、収益源、主要な用途についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場を形作る規制シナリオや技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、IoTプラットフォームと統合されたスマートで接続された照明システムに向かってシフトし続けるでしょう。
- エネルギー効率と長寿命の利点により、LEDベースの照明が支配的な技術として残るでしょう。
- 都市化とインフラ拡大が、新興経済国での屋外商業照明の需要を押し上げるでしょう。
- 政府の奨励策と持続可能性政策が、従来のシステムをエコフレンドリーなソリューションに置き換えるスピードを加速させるでしょう。
- 公園、ホテル、文化施設の美的照明が、観光主導の地域で注目を集めるでしょう。
- 太陽光発電およびハイブリッド照明システムが、遠隔地やオフグリッド地域での導入が増加するでしょう。
- 公共の安全とエネルギー節約を向上させるために、モーションセンサーと適応型照明の需要が高まるでしょう。
- 商業不動産や小売ゾーンへの民間投資が、照明設備の安定した成長を支えるでしょう。
- 製品の革新とモジュラーデザインが、柔軟なプロジェクトニーズをターゲットにしたメーカー間の競争を促進するでしょう。
- ヨーロッパとアジア太平洋地域は、規制と大規模な公共インフラプロジェクトによって支えられ、重要な地域であり続けるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル商業景観照明市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバル商業用ランドスケープ照明市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバル商業景観照明市場のセグメントはどれですか?
グローバル商業景観照明市場の成長を促進している主な要因は何ですか?
グローバル商業風景照明市場の主要企業はどこですか?
2024年にグローバル商業景観照明市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 商業用景観照明市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の商業用景観照明市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 9,126.7 million → 2032: USD 15,433.1 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 商業用景観照明市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 商業用景観照明市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における商業用景観照明市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 商業用景観照明市場市場の成長要因
- 3.3 商業用景観照明市場市場の抑制要因および課題
- 3.4 商業用景観照明市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 商業用景観照明市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 商業用景観照明市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、商業用景観照明市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 商業用景観照明市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 商業用景観照明市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は商業用景観照明市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 商業用景観照明市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 商業用景観照明市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 商業用景観照明市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 商業用景観照明市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新商業用景観照明市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の商業用景観照明市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の商業用景観照明市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の商業用景観照明市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の商業用景観照明市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの商業用景観照明市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の商業用景観照明市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの商業用景観照明市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 商業用景観照明市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
