
市場概要:
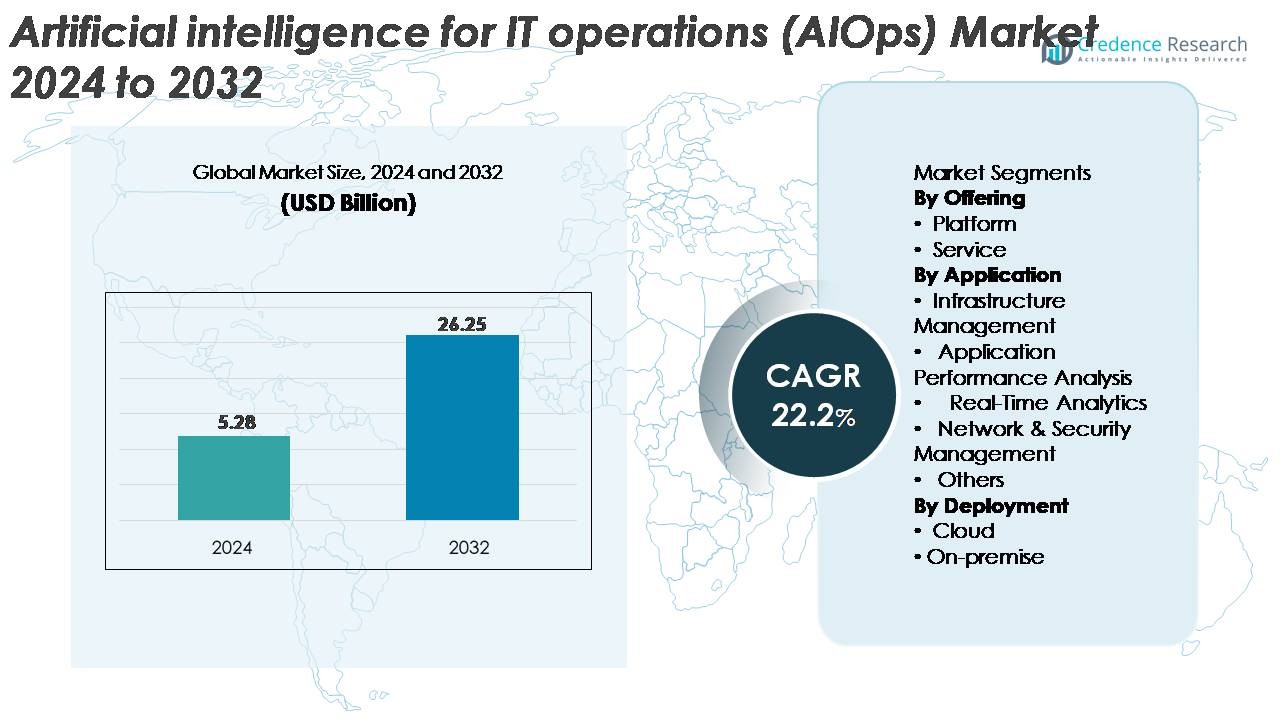
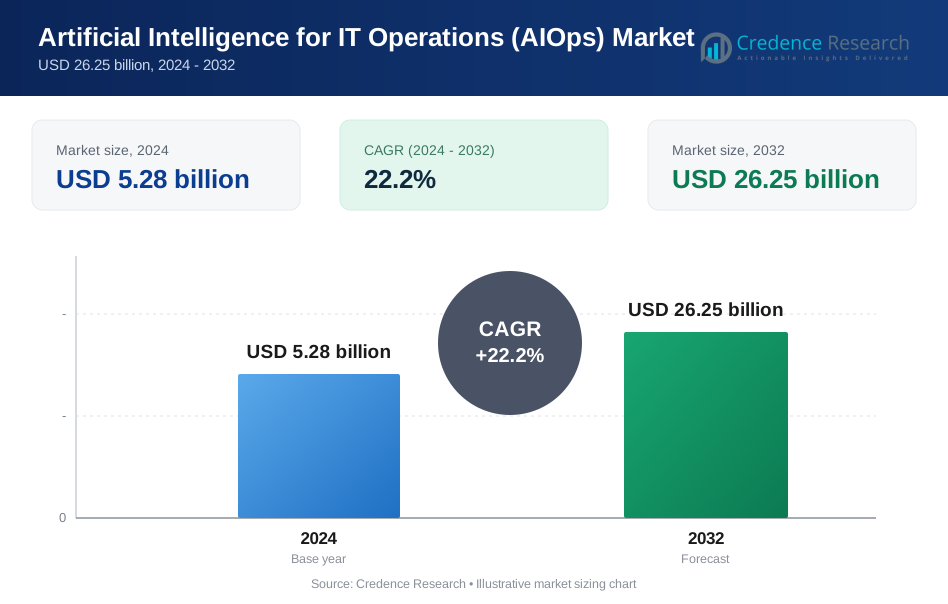
世界のITオペレーション向け人工知能(AIOps)市場は2024年に528億米ドルと評価され、2032年までに2625億米ドルに達すると予測されており、予測期間中に22.2%の強力なCAGRを示しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ITオペレーション向け人工知能(AIOps)市場規模 2024 | 528億米ドル |
| ITオペレーション向け人工知能(AIOps)市場、CAGR | 22.2% |
| ITオペレーション向け人工知能(AIOps)市場規模 2032 | 2625億米ドル |
AIOps市場は、Moogsoft、AppDynamics、Broadcom、Resolve Systems、HCL Technologies、ProphetStor Data Services、Splunk Inc.、BMC Software、IBM Corporation、Micro Focusなどの企業が競争的なイノベーションを推進する、グローバルな技術リーダーとAI駆動のプラットフォームプロバイダーの強力な組み合わせによって形成されています。これらのプレイヤーは、統合された可観測性、機械学習の自動化、GenAI対応のインシデント管理ソリューションを通じてポートフォリオを拡大しています。北米は成熟したクラウドエコシステムとAIを活用したITオペレーションの早期企業採用に支えられ、約38%のシェアで世界市場をリードしています。ヨーロッパとアジア太平洋は、大規模で分散したIT環境における予測モニタリングの需要の高まりと急速なデジタルトランスフォーメーションの恩恵を受けています。
市場の洞察:
- グローバルなIT運用向け人工知能(AIOps)市場は2024年に528億米ドルに達し、2032年までに2625億米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)22.2%で成長しています。
- 急速なデジタルトランスフォーメーション、ITの複雑化の増加、自動化されたインシデント検出の必要性が採用を促進し、統合された分析とエンドツーエンドの可観測性を持つプラットフォームベースのAIOpsソリューションが最大のセグメントシェアを保持しています。
- 主要なトレンドには、生成AIの統合、可観測性プラットフォームの拡大、DevOpsおよびSecOpsとの連携強化による予測インサイトと自律的な修復ワークフローの提供が含まれます。
- 競争の激しさは高く、IBM、Splunk、Broadcom、Moogsoft、BMCなどの企業がMLモデルを強化し、クラウドネイティブ機能を拡張し、戦略的パートナーシップを追求する一方で、コスト、スキル不足、データ統合の課題が顕著な制約として作用しています。
- 地域別では、北米が約38%のシェアでリードし、ヨーロッパが約27%、アジア太平洋が約24%で続き、強力なクラウド採用とインテリジェントなIT自動化への投資の増加に支えられています。
市場セグメンテーション分析:
提供別
プラットフォームセグメントは、データの取り込み、イベントの相関、可観測性、自動化されたインシデント対応を単一のエコシステム内で統合できるため、AIOps市場を支配し、最大のシェアを占めています。企業は、単独のサービスよりも統合プラットフォームを好み、ハイブリッドITスタック全体での迅速な根本原因分析と継続的なパフォーマンス最適化を提供します。クラウドネイティブ環境とマイクロサービスアーキテクチャの複雑化の増加は、エンドツーエンドの可視性と予測分析を提供するプラットフォームの採用をさらに促進します。サービスは、AIOps統合を加速するためにコンサルティング、カスタマイズ、管理運用を求める組織が増えているため、着実に成長を続けています。
- 例えば、AIOpsプラットフォームは、IT環境の複雑化と現代のクラウドネイティブシステムによって生成される膨大なデータ量を管理するように設計されています。
用途別
インフラ管理は主要なアプリケーションセグメントを代表し、ITチームがサーバー、ストレージ、ネットワーク、クラウドリソースをリアルタイムで監視するためにAIOpsにますます依存しているため、最高の市場シェアを保持しています。分散環境とマルチクラウド採用の急増は、自動化された異常検出と容量予測の必要性を増幅します。アプリケーションパフォーマンス分析も急速に拡大しており、DevOpsチームがCI/CDパイプラインにAIOpsを統合してレイテンシを最小化し、ユーザーエクスペリエンスを向上させています。リアルタイム分析とネットワーク&セキュリティ管理は、デジタルエコシステム全体でのプロアクティブな脅威検出と運用レジリエンスの需要により注目を集めています。
- 例えば、DynatraceはそのDavis AIエンジンがマイクロサービス環境全体で毎日9000億以上の依存関係を分析していると報告しており、Splunk Observability Cloudは1日あたり50テラバイト以上のテレメトリを取り込み、Ciscoの脅威インテリジェンススタックは24時間ごとに4000億以上のセキュリティイベントを処理し、BroadcomのDX AIOpsプラットフォームは毎月7000億以上のパフォーマンスおよびイベントデータポイントを相関付けています。
導入方法別
クラウド導入は、スケーラビリティ、迅速な導入能力、現代のデジタルインフラストラクチャによって生成される膨大なテレメトリデータを処理する能力に支えられ、AIOps市場をリードしています。クラウドネイティブおよびコンテナベースのアーキテクチャを採用する組織は、柔軟性と最小限のメンテナンス負担のためにクラウドAIOpsソリューションを好みます。このモデルは、グローバルなデジタルトランスフォーメーションの取り組みと強く一致しており、採用をさらに加速させます。オンプレミス導入は、厳格なデータガバナンスと管理を必要とする高度に規制された業界の間で関連性を保持しています。しかし、企業が多様なITワークロード全体でセキュリティ、コスト、運用の機敏性をバランスさせる中で、ハイブリッドモデルが登場しています。
主要な成長要因:
ITインフラストラクチャの複雑化と自動化された運用の必要性の高まり
ハイブリッドおよびマルチクラウド環境の急速な拡大は、AIOpsの採用を促進する主要な要因であり、企業はますます断片化するITエコシステムの管理に苦労しています。現代のデジタルワークロードは膨大な量のログ、メトリクス、トレースを生成し、手動での監視は非効率で遅いものとなっています。AIOpsプラットフォームは、機械学習、パターン認識、自動相関を適用して、動的な環境全体でリアルタイムの可視性を確保することでこの課題に対処します。組織はまた、AIOpsを活用して、インシデントの検出までの平均時間(MTTD)と解決までの平均時間(MTTR)を短縮し、サービスの信頼性と運用の継続性を向上させています。企業がマイクロサービスアーキテクチャ、コンテナ化された導入、分散アプリケーションを拡大するにつれて、AIOpsは積極的な異常検出、容量計画、自動修復のために不可欠になります。この需要は、デジタルトランスフォーメーションの取り組みがパフォーマンスの期待を高め、より大きな運用の回復力を求めるにつれて強まっています。
- 例えば、DynatraceのDavis AIは毎日9000億以上のアプリケーションとインフラの依存関係を分析し、Splunk Observability Cloudは毎日50テラバイト以上のテレメトリを取り込み、CiscoのSecureXは24時間ごとに4000億以上のセキュリティイベントを処理し、GoogleのBorgクラスターは毎秒1万以上のコンテナタスクをオーケストレーションし、NetflixのAtlasテレメトリエンジンは毎分25億以上のメトリック更新を記録しています。これらはAIOpsが管理しなければならない前例のない運用規模を示しています。
クラウドネイティブとDevOpsプラクティスの採用拡大
DevOps、サイト信頼性エンジニアリング(SRE)、クラウドネイティブ開発を採用する企業は、より速いリリースサイクルと継続的なサービスの可用性をサポートするためにAIOpsにますます依存しています。DevOpsチームは、AIOpsを使用してコード変更とパフォーマンスイベントを関連付け、デバッグを効率化し、展開リスクを軽減します。マイクロサービスやKubernetesクラスターが大規模に運用されるクラウドネイティブ環境では、AIOpsツールがチームの依存関係の理解を助け、障害が発生する前に問題を検出します。インフラストラクチャーをコードとして扱うことや自動化フレームワークへの移行は、運用効率を維持するためのAI駆動の洞察を求める組織によってAIOpsの統合をさらに促進します。継続的デリバリー環境は複雑なテレメトリパターンを生成し、AIOpsはパフォーマンスの逸脱を予測し、ボトルネックを防ぐために重要です。企業がサーバーレスコンピューティング、API駆動のワークロード、分散アーキテクチャをより多く展開するにつれて、AIOpsはエンドツーエンドの可観測性と自動化された意思決定を可能にする基盤層として浮上しています。
- 例えば、GitHubはCI/CDパイプライン全体で毎日3億以上のコードプッシュイベントを記録し、GoogleのKubernetes Engineはグローバルなワークロード全体で毎週40億以上のコンテナ再起動を管理し、AWS Lambdaは毎時35億以上のサーバーレス呼び出しを実行し、DynatraceのDavis AIは毎月9兆以上のアプリケーション依存関係を処理し、NetflixのSpinnakerは毎日7000以上の自動化されたデプロイメントを実行しています。これらはAIOpsが今や不可欠である運用規模を示しています。
エンタープライズのコスト最適化と運用効率への関心の高まり
コスト最適化は、増大するクラウド支出、上昇するメンテナンスニーズ、重いリソース利用に直面する大規模なIT組織にとって戦略的優先事項となっています。AIOpsプラットフォームは、ログ分析、容量割り当て、インシデントトリアージ、システムヘルスモニタリングなどのルーチンタスクを自動化することで運用オーバーヘッドを削減します。このシフトは人間の介入を大幅に減らし、ダウンタイムを最小限に抑え、測定可能なコスト削減につながります。AIOpsソリューション内の予測分析は、クラウド消費の最適化、コンピュートリソースの適正化、未使用または過小利用の資産の特定を支援します。さらに、AIOps駆動の洞察は、一貫したサービスパフォーマンスを確保しながらIT運用チームの負担を軽減することで、SLA管理を改善します。企業が予算制約と高いサービス信頼性のバランスを取ることを目指す中、AIOpsはインテリジェントなコストガバナンス、エネルギー効率、複雑なデジタル環境全体での効率的な運用を可能にする重要な要素として浮上しています。
主要なトレンドと機会:
オブザーバビリティ主導のAIOpsと統合モニタリングプラットフォームの拡大
市場を形作る主要なトレンドは、オブザーバビリティとAIOpsの統合プラットフォームへの収束であり、現代のITシステム全体にわたる包括的な可視性を提供します。組織は、孤立したモニタリングツールを、ログ、メトリクス、トレース、API、イベントをリアルタイムで集約する統合ソリューションに置き換えることが増えています。このトレンドは、深い依存関係を特定し、障害を予測できるAI強化オブザーバビリティレイヤーを提供するベンダーにとっての機会を生み出します。ユーザーエクスペリエンスが競争上の差別化要因となる中、統合AIOpsプラットフォームは、企業がアプリケーションのパフォーマンスを保護し、根本原因分析を加速させるのに役立ちます。分散型クラウドネットワーク、エッジコンピューティング、5Gの台頭は、継続的なパフォーマンス最適化をサポートするインテリジェントなオブザーバビリティソリューションの需要をさらに高めています。予測分析、トポロジーマッピング、クロスドメイン相関を統合するベンダーは、大きな利益を得ることができます。
- 例えば、Datadogは顧客インフラ全体で月に2.5兆以上のログイベントを取り込んでおり、DynatraceのGrailエンジンは毎日5000億以上のログとトレースを保存・処理し、Splunk Observability Cloudは毎日50テラバイト以上のテレメトリをキャプチャし、New Relicのテレメトリパイプラインは毎分12億以上のデータポイントを処理し、CiscoのAppDynamicsは世界中で毎秒35億以上のビジネストランザクションを追跡し、Cloudflareは毎秒4500万以上のHTTPリクエストを分析しており、統合オブザーバビリティ-AIOpsプラットフォームが管理する驚異的なデータ規模を強調しています。
ITオペレーションにおけるGenAIと大規模言語モデル(LLM)の採用
生成AIとLLM駆動の自動化は、AIOpsの風景を再構築し、より直感的で自律的なITオペレーションを可能にしています。LLM統合AIOpsプラットフォームは、インシデントを要約し、修復手順を推奨し、RCAレポートを作成し、自然言語を使用して複雑なシステムテレメトリを解釈できます。これにより、ITチームの認知負荷が大幅に軽減され、意思決定が加速されます。GenAIベースの自動化は、会話型トラブルシューティング、インテリジェントランブック、手動介入を最小限に抑えるセルフヒーリングワークフローの機会も開きます。企業がAIコパイロットや自律的ITアシスタントに投資する中、GenAI機能をプラットフォームに組み込むAIOpsベンダーは競争優位性を得ています。このトレンドは、クラウド、DevOps、SRE環境における運用生産性とクロスファンクショナルなコラボレーションの両方を強化します。
- 例えば、Microsoft は、Azure AI インフラストラクチャがエンタープライズコパイロット全体で 1 日に 1.8 兆を超えるトークン操作を処理していることを明らかにしました。Google の Gemini モデルは、リアルタイム推論ワークロードのために 26,000 を超える TPU v5e チップのクラスターで動作し、IBM の watsonx アシスタントは、エンタープライズ導入において 1 か月に 1,400 万件以上の IT サービスインタラクションを自動化し、AWS Bedrock は、運用自動化ユースケース全体で 1 か月に 120 億件以上のモデル呼び出しリクエストを記録しており、GenAI が IT オペレーションに参入する規模を示しています。
セキュリティ-AIOps コンバージェンスへの需要の高まり
AIOps とセキュリティオペレーション (SecOps) の統合により、サイバー脅威がより高度化し頻繁になる中で、新たな市場機会が生まれています。セキュリティ-AIOps プラットフォームは、インフラストラクチャデータを脅威インテリジェンスフィードと関連付けて異常を検出し、横方向の移動を防止し、インシデント対応を自動化します。ゼロトラストアーキテクチャを採用する組織は、リアルタイムでの不審な活動の特定とリスクの迅速な軽減のために、AI 駆動の洞察にますます依存しています。AIOps と SIEM、SOAR、XDR ソリューションの統合により、ドメイン間の可視性が向上し、対応の精度が向上します。ハイブリッドネットワークが攻撃面を拡大するにつれて、セキュリティ分析が組み込まれた AIOps プラットフォームの需要は大幅に増加すると予想されます。
主要な課題:
データ品質、統合の複雑さ、モデルトレーニングの制限
AIOps は高品質で構造化された包括的なデータセットに大きく依存していますが、多くの組織は断片化されたデータソースや一貫性のないログ記録の実践に苦労しています。レガシーシステム、オンプレミス資産、マルチクラウドプラットフォームからのログ、メトリクス、トレース、イベントの統合は、運用上の障壁を生み出し、AIOps の展開を遅らせます。データの衛生状態が悪いとモデルトレーニングの精度が影響を受け、誤検知や不完全な洞察につながります。さらに、ワークロードが非常に動的であるため、異常検出のための正確なベースラインの構築において組織は課題に直面しています。これらの障害により、AIOps から価値を実現するのに必要な時間が増加し、データの完全性と信頼性を確保するための強力なガバナンスフレームワークが求められます。
スキルギャップ、高い導入コスト、変革管理の問題
AIOps の導入には、データサイエンス、ML オペレーション、可観測性エンジニアリング、および自動化ワークフローの能力における専門的なスキルが必要ですが、多くの組織はこれを欠いています。訓練を受けた専門家の不足は採用を妨げ、サードパーティのサービスプロバイダーへの依存を高めます。プラットフォームの統合、カスタマイズ、および継続的なメンテナンスにかかる高い初期費用は、限られた予算の企業にとってさらなる課題となります。IT チーム内での自動化への抵抗や職の喪失への懸念も AIOps の導入を遅らせます。効果的な変革管理、労働力の訓練、段階的な導入戦略が、これらの障害を克服し、AIOps の成功した展開を確保するために不可欠です。
地域分析:
北米
北米は、クラウド技術の早期採用、強力なデジタルトランスフォーメーションの取り組み、および主要な AIOps ベンダーの存在により、AIOps 市場で約 38% のシェアを占めています。BFSI、通信、小売、ヘルスケア全体の企業は、可観測性を向上させ、ハイブリッド IT オペレーションを最適化し、インシデント対応を自動化するために AIOps をますます導入しています。米国は、AI イノベーションへの高い支出と GenAI 駆動の IT 自動化の迅速な統合に支えられ、主要な貢献者であり続けています。クラウドネイティブアーキテクチャと複雑な IT 環境への依存の増加により、北米は AIOps ソリューションの最大かつ最も成熟した市場としての地位を確固たるものにしています。
ヨーロッパ
ヨーロッパは、サービスの信頼性、サイバーセキュリティ、運用の回復力を重視する強力な規制フレームワークに支えられ、世界のAIOps市場の約27%を占めています。ドイツ、イギリス、フランスなどの国々は、企業がITインフラを近代化し、AIOpsをハイブリッドクラウドのガバナンスモデルに統合することで採用を加速しています。製造業、エネルギー、銀行業界全体でのデジタル化の進展が、予測モニタリングと自動異常検出の需要を促進しています。コンプライアンス主導の自動化とリアルタイムの可視性に焦点を当てることで、プラットフォームの採用が強化されています。AIとオブザーバビリティへの投資が増加する中、ヨーロッパは世界のAIOps市場における影響力を拡大し続けています。
アジア太平洋
アジア太平洋はAIOps市場の約24%を占め、急速なクラウド移行、大規模なデジタルエコシステム、企業の自動化ニーズの増加により、最も成長が速い地域を表しています。中国、インド、日本、韓国などの主要経済国は、通信、金融サービス、eコマース分野での高ボリュームで分散されたIT環境を管理するためにAIOpsを導入しています。この地域では、コンテナ化されたワークロード、マイクロサービス、5Gネットワークの加速が、統合モニタリングとリアルタイム分析の需要を高めています。技術投資の増加とデジタルスキルを持つ労働力により、アジア太平洋は積極的なペースで市場シェアを拡大し続けています。
ラテンアメリカ
ラテンアメリカはAIOps市場の約6%を占めており、銀行、通信、製造業、公共部門の組織全体でのデジタル近代化イニシアチブによって安定した採用が進んでいます。ブラジルとメキシコが地域をリードし、企業はクラウドベースのAIOpsプラットフォームを導入して運用パフォーマンスを向上させ、ダウンタイムを削減し、サービスの信頼性を高めています。ハイブリッドIT環境の拡大とリアルタイム分析の需要の増加が市場の成長を支えています。技術的専門知識の不足や予算制約といった課題があるにもかかわらず、地域のデジタルファーストシフトとAI投資の増加が主要産業におけるAIOpsの採用を強化し続けています。
中東・アフリカ
中東・アフリカ地域はAIOps市場の約5%を占めており、組織がITシステムを近代化し、インテリジェントな自動化を採用するにつれて採用が徐々に増加しています。UAE、サウジアラビア、南アフリカなどの国々は、国家デジタルトランスフォーメーションプログラムとクラウドインフラの拡大を通じて地域の勢いを牽引しています。政府、通信、石油・ガス、金融サービスなどの分野でリアルタイムモニタリングと予測インサイトが重要であるため、需要が増加しています。スキル不足やデジタル成熟度の不均一性といった課題が続く中、スマート技術への継続的な投資が長期的な地域成長を支えています。
市場のセグメンテーション:
提供内容別
- プラットフォーム
- サービス
用途別
- インフラ管理
- アプリケーションパフォーマンス分析
- リアルタイム分析
- ネットワーク&セキュリティ管理
- その他
展開方法別
- クラウド
- オンプレミス
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境:
AIOps市場は、確立された技術ベンダー、クラウドサービスプロバイダー、急成長するAIネイティブプラットフォームによって駆動される競争環境を特徴としています。主要企業は、観測能力の拡大、生成AIの組み込み、ハイブリッドおよびマルチクラウド環境全体での自動化の強化に注力しています。主要プレーヤーは、プラットフォームの統合、ログ分析、イベント相関、リアルタイムテレメトリーの統合を強調し、統一されたIT運用を提供します。戦略的取り組みには、ハイパースケーラーとのパートナーシップ、分析およびモニタリングスタートアップの買収、運用の回復力を強化する自己修復ワークフローの開発が含まれます。ベンダーはまた、BFSI、通信、ヘルスケアのデジタル化をサポートする業界特化型ソリューションを通じて差別化を図っています。企業がインテリジェントな自動化を優先する中、市場競争は高度なMLモデル、LLM支援運用、予測分析エンジンを中心に激化しています。継続的な革新、スケーラビリティ、エコシステムの統合は、グローバルなAIOps市場でのリーダーシップを推進する重要な成功要因であり続けます。
主要プレイヤー分析:
- Moogsoft
- AppDynamics
- Broadcom
- Resolve Systems
- HCL Technologies Limited
- ProphetStor Data Services, Inc.
- Splunk Inc.
- BMC Software, Inc.
- IBM Corporation
- Micro Focus
最近の開発:
- 2025年10月、BroadcomはOpenAIとの戦略的コラボレーションを発表し、カスタムAIアクセラレータとネットワークシステムを共同開発することで、IT運用能力のためのAIインフラストラクチャにおける重要な一歩を示しました。
- 2025年6月、HCL TechnologiesはAMDと戦略的提携を結び、将来に備えたAIソリューションを開発し、企業のデジタルトランスフォーメーションのための共同イノベーションラボとトレーニングを通じてAIOpsを強化しました。
- 2023年2月、ProphetStorはリソース予測と管理のための多層相関法に関する米国特許第11579933号を取得し、そのAIOpsプラットフォームFederator.aiにとってのマイルストーンとなりました。
- 2022年2月、Microsoftが開発した新しいAIプラットフォームサービス「Singularity」が発表され、数百または数千のGPUとAIアクセラレータの協力をサポートします。すべてのデバイスはインフラストラクチャサービスによって単一のクラスターとして扱われます。これにより、リソースが無駄にならず、すべてのデバイスが最大限に活用されることが保証されます。
レポートのカバレッジ:
この調査レポートは、提供、アプリケーション、展開および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- AIOpsは、インシデント検出、トリアージ、修復における手動介入を減らし、完全に自律的なIT運用に向けて進化します。
- 生成AIとLLM駆動のコパイロットが標準機能となり、会話型トラブルシューティングと迅速な意思決定を可能にします。
- 統一された可観測性プラットフォームは、ログ、メトリクス、トレース、イベントをリアルタイムでクロスドメインの洞察に関連付ける、より深い分析を統合します。
- クラウドネイティブなAIOpsの採用は、企業がKubernetes、マイクロサービス、コンテナ化されたワークロードを拡大するにつれて加速します。
- セキュリティとAIOpsの融合が強化され、脅威検出の迅速化と自動化されたリスク緩和を可能にします。
- 予測分析は、キャパシティプランニング、コストガバナンス、パフォーマンス最適化においてより大きな役割を果たします。
- 業界特化のAIOpsソリューションがBFSI、通信、ヘルスケア、製造業で注目を集めます。
- エッジコンピューティングの成長は、分散型で遅延に敏感な環境を監視できるAIOpsモデルの需要を促進します。
- DevOpsおよびSREワークフローとの統合が深まり、継続的なデリバリーとレジリエントなデプロイメントをサポートします。
- エコシステムパートナーシップ、プラットフォーム統合、AIファーストの製品革新によって、ベンダー間の競争が激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のIT運用のための人工知能(AIOps)の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2024年から2032年の間に、IT運用のための人工知能(AIOps)市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたIT運用(AIOps)セグメントはどれですか?
人工知能によるIT運用(AIOps)市場の成長を促進している主な要因は何ですか?
IT運用(AIOps)市場における主要な企業はどこですか?
2024年に人工知能によるIT運用(AIOps)市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 IT運用のための人工知能(AIOps)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のIT運用のための人工知能(AIOps)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5.28 billion → 2032: USD 26.25 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 IT運用のための人工知能(AIOps)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. IT運用のための人工知能(AIOps)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるIT運用のための人工知能(AIOps)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 IT運用のための人工知能(AIOps)市場市場の成長要因
- 3.3 IT運用のための人工知能(AIOps)市場市場の抑制要因および課題
- 3.4 IT運用のための人工知能(AIOps)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 IT運用のための人工知能(AIOps)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 IT運用のための人工知能(AIOps)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、IT運用のための人工知能(AIOps)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 IT運用のための人工知能(AIOps)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. IT運用のための人工知能(AIOps)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はIT運用のための人工知能(AIOps)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 IT運用のための人工知能(AIOps)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 IT運用のための人工知能(AIOps)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 IT運用のための人工知能(AIOps)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 IT運用のための人工知能(AIOps)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新IT運用のための人工知能(AIOps)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のIT運用のための人工知能(AIOps)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のIT運用のための人工知能(AIOps)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のIT運用のための人工知能(AIOps)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のIT運用のための人工知能(AIOps)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのIT運用のための人工知能(AIOps)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のIT運用のための人工知能(AIOps)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのIT運用のための人工知能(AIOps)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. IT運用のための人工知能(AIOps)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
