
市場概要
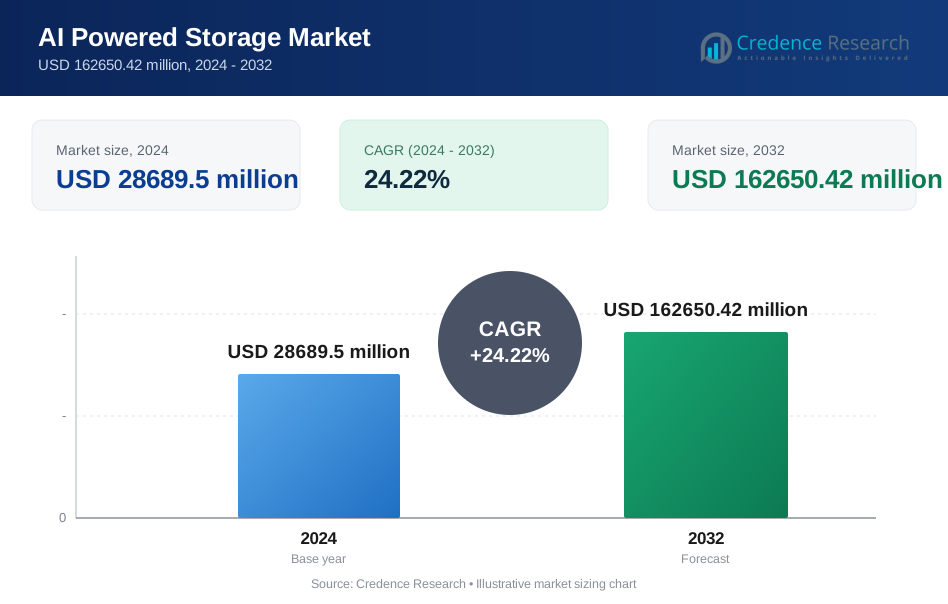
AI対応ストレージ市場の規模は2024年に28689.5百万米ドルと評価され、2032年までに162650.42百万米ドルに達すると予測されており、予測期間中のCAGRは24.22%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| AI対応ストレージ市場規模 2024 | USD 28689.5 million |
| AI対応ストレージ市場、CAGR | 24.22% |
| AI対応ストレージ市場規模 2032 | USD 162650.42 million |
AI対応ストレージ市場には、Google Cloud、Hitachi Vantara、Microsoft Azure、Dell Technologies、Amazon Web Services (AWS)、HPE、NetApp、IBM Corporation、Pure Storage、NVIDIAなどの主要プレーヤーが含まれます。これらの企業は、高性能フラッシュシステム、GPU最適化アーキテクチャ、AI駆動のデータ管理ツールを通じて、大規模なトレーニングと推論のワークロードをサポートし、存在感を拡大しています。プロバイダーは、ハイブリッドおよびマルチクラウド環境向けのスケーラブルなストレージプラットフォームに注力し、企業やハイパースケールデータセンター全体での採用を強化しています。2024年には、北米が38%のシェアを持ち、市場をリードしました。これは、強力なクラウド投資、迅速なAI導入、データインフラの継続的な近代化によるものです。

市場の洞察
- AI対応ストレージ市場は2024年に28689.5百万米ドルに達し、2032年には162650.42百万米ドルに達し、CAGRは24.22%です。
- 企業がクラウドとエッジ環境全体でAIワークロード、リアルタイム分析、自動化をサポートするために高速ストレージを採用するにつれて、需要が増加しています。
- トレンドは、スループットを向上させ、レイテンシを削減するNVMeフラッシュ、ソフトウェア定義ストレージ、AI最適化アーキテクチャの使用の増加を強調しています。
- 主要ベンダーがスケーラブルなプラットフォーム、予測分析、ハイブリッドクラウド統合に注力し、パフォーマンスとコストの圧力に対処する中で、競争が激化しています。
- 北米は38%のシェア、ヨーロッパ27%、アジア太平洋25%、ラテンアメリカ6%、中東とアフリカ4%を占め、SSDが72%のシェアでストレージメディアの採用をリードしました。
市場セグメンテーション分析:
提供別
ハードウェアは2024年にAI対応ストレージ市場をリードし、約68%のシェアを占めました。強い需要は、データセンターで使用されるAI最適化プロセッサ、アクセラレータ、および高帯域幅ストレージアレイから来ています。企業がモデルトレーニング、リアルタイム推論、エッジ分析のためにより高速なスループットを必要とするため、ハードウェアの採用が増加しました。GPU対応システムとNVMeベースのアーキテクチャの展開が増加し、このセグメントはソフトウェアを上回りました。ソフトウェアは、AI駆動のデータ管理と予測ストレージツールの拡大により安定したペースで成長しましたが、購入者が物理インフラのアップグレードを優先したため、依然として小規模でした。
- 例えば、NVIDIAは、1つのDGX H100システムが8つのH100テンソルコアGPUと640ギガバイトのGPUメモリを組み合わせ、集中的なトレーニングワークロードに対して32ペタFLOPSのFP8 AIコンピュートを提供すると述べています。
ストレージシステム別
ネットワークアタッチドストレージは2024年に約47%のシェアを占めました。企業は、共有環境が重いAIワークロードを簡単にスケーリングし、統一されたデータアクセスを提供するため、NASを好みました。クラウドサービスプロバイダーや企業が機械学習やディープラーニングタスクに必要な大規模な非構造化データセットをサポートすることで、NASの成長が促進されました。ダイレクトアタッチドストレージやストレージエリアネットワークシステムも拡大しましたが、NASと比較して分散AI環境での統合の必要性が高く、柔軟性が限られているため、採用は低いままでした。
- 例えば、NetAppは、AFF A900オールフラッシュアレイが、ビジネスクリティカルなデータベースや仮想化ワークロードをサポートする際に、システムあたり最大2,400,000 IOPSを提供し、アプリケーションのレイテンシーが約100マイクロ秒であると報告しています。
ストレージ媒体別
ソリッドステートドライブは2024年に約72%のシェアでこのセグメントを支配しました。AIワークロードが高い読み書き速度、低レイテンシー、優れた耐久性を必要としたため、SSDの需要が急増しました。企業は、トレーニングパイプライン、エッジ推論、リアルタイム分析をサポートするためにSSDベースのアレイを使用しました。HDDは大容量のアーカイブニーズにおいて依然として関連性がありましたが、パフォーマンスが遅く、AI集中型の操作には適していないため、シェアは小さくなりました。サーバーのアップグレードの増加とSSDコストの削減がセグメントのリーダーシップを維持しました。
主要な成長ドライバー
高速データ処理の需要の増加
企業がより大きなデータセットを処理し、より迅速なモデルトレーニングを必要とするため、AI駆動のストレージ市場は成長しています。高速システムは、医療、金融、製造業で使用されるリアルタイム分析をサポートします。NVMe、GPU加速ストレージ、フラッシュアレイの強力な採用がこの需要を促進しています。組織はAIの精度と意思決定サイクルを向上させるために低レイテンシーのインフラに投資しています。
- 例えば、Intelは、Optane SSD P5800Xがベンダーベンチマークで、シーケンシャル読み取りスループット最大7.2ギガバイト/秒、シーケンシャル書き込みスループット最大6.2ギガバイト/秒、混合4Kランダムワークロード最大1,800,000 IOPS、読み取りレイテンシーが6マイクロ秒未満に達することを文書化しています。
クラウドとエッジAIの展開の拡大
クラウドプラットフォームとエッジデバイスの広範な使用が、分散ワークロードを管理するインテリジェントなストレージの必要性を高めています。プロバイダーは、データ配置を自動化し、推論性能を向上させるスケーラブルなシステムを展開しています。自律システム、スマートシティ、IoTセンサーの使用がこのシフトを強化しています。AI駆動のオーケストレーションは、ハイブリッド環境全体でのストレージ効率を改善します。
- 例えば、Amazon Web Servicesは、各Inferentia2チップが380 INT8 TOPSと190 FP16テンソルTFLOPSを提供し、12のInferentia2チップを搭載したInf2インスタンスが大規模言語モデル推論のために最大2.3ペタFLOPSのコンピュートと9.8テラバイト/秒の総メモリ帯域幅を提供することを指定しています。
データ管理の自動化への投資の増加
企業は、運用の手間を削減し、信頼性を向上させるためにストレージワークフローを自動化しています。AIツールは容量を最適化し、障害を予測し、セキュリティを強化します。非構造化データの複雑さの増加が、組織に自己管理システムの採用を促しています。この投資トレンドは、大規模データセンターでのシームレスなスケーリングをサポートします。
主要なトレンドと機会
AI最適化ストレージアーキテクチャの採用
ベンダーは、ディープラーニングや大規模言語モデルのワークロードに特化したシステムを設計しています。これらのプラットフォームは、並列処理、迅速な取得、効率的なインデックス作成をサポートします。高度な分析の需要が高まる中、企業はスループットの向上を享受しています。アーキテクチャの革新は、自動運転車、バイオテクノロジー、金融AIアプリケーションにおける機会を開きます。
- 例えば、OneFS 9.9 を実行する 16 ノードの Dell PowerScale F710 クラスターは、約 300 ギガバイト/秒のシーケンシャル読み取りスループットを提供することが測定されており、大規模な AI トレーニングデータセットを供給する際にはノードあたり約 18 ギガバイト/秒に相当します。
ソフトウェア定義およびコンポーザブルストレージの成長
ソフトウェア定義プラットフォームは、柔軟なスケーリングとハードウェア依存の削減により注目を集めています。コンポーザブルインフラストラクチャは、ワークロードの種類に基づいてストレージリソースを動的に割り当てることができます。このトレンドは、高性能ドライブとアクセラレータのより良い活用を可能にします。ハイブリッドクラウド活動の増加は、適応型ストレージ層の機会を拡大します。
- 例えば、ヒューレット・パッカード・エンタープライズは、その Synergy コンポーザブルインフラストラクチャが約 15 秒で新しいサーバーをオンラインにでき、Synergy コンピュートモジュールは 30 秒未満で起動準備が整い、変化するワークロードに対するコンピュートとストレージプールの迅速な再プロビジョニングを可能にすると強調しています。
データガバナンスと安全な AI ストレージへの注目の高まり
組織は、AI アクセスを可能にしながら機密データセットを保護するシステムを求めています。暗号化、ゼロトラストコントロール、自動コンプライアンスツールが新たな機会を形成します。規制産業の成長により、安全で監査可能なストレージの需要が増加しています。ベンダーは、AI を活用した脅威検出とリスク監視で対応しています。
主要な課題
高度なストレージインフラの高コスト
AI 対応システムには、フラッシュアレイ、アクセラレータ、高帯域幅ファブリックを含む高級ハードウェアが必要です。多くの中規模企業は、レガシーユニットからの移行時に予算の制約に直面しています。高額な初期投資が採用を遅らせ、特に新興市場での採用を妨げています。長期的なパフォーマンス向上にもかかわらず、コストは依然として障壁となっています。
ハイブリッドおよびマルチクラウド環境における統合の複雑さ
AI ワークロードは、エッジ、クラウド、オンプレミスサイトにまたがり、データ移動と互換性の課題を生み出します。組織は、レイテンシーの問題、多様なプロトコル、一貫性のないガバナンスに苦慮しています。既存のシステムにインテリジェントストレージを統合するには、熟練したチームが必要です。これらの障害が展開を遅らせ、スケーラビリティに影響を与えています。
地域分析
北米
北米は 2024 年に AI パワードストレージ市場の最大のシェアを占め、約 38% でした。ハイパースケールデータセンター、クラウドプロバイダー、金融、ヘルスケア、小売業界で AI 駆動の分析を展開する企業からの強力な採用がありました。高度なフラッシュシステム、GPU 加速ストレージ、エッジ AI への高い投資が継続的な成長を支えました。主要ベンダーは、データスループットを改善し、ストレージ操作を自動化するプラットフォームを拡大しました。大規模な言語モデルとリアルタイム AI アプリケーションの展開の増加により、北米は最も成熟した市場であり続けました。
ヨーロッパ
ヨーロッパは 2024 年に市場の約 27% を占めました。企業が AI ガバナンス、コンプライアンス、自動化要件をサポートするためにインフラストラクチャを近代化するにつれて需要が増加しました。自動車、通信、製造業などの業界は、自律システムと予測分析を進めるために高性能ストレージに投資しました。この地域では、規制フレームワークに沿ったソフトウェア定義ストレージと安全なデータプラットフォームの採用が増加しました。継続的なデジタルトランスフォーメーションプログラムがスケーラブルなアーキテクチャへの投資を促進し、ヨーロッパのグローバルな AI ストレージ採用における地位を強化しました。
アジア太平洋
アジア太平洋は2024年に約25%の市場シェアを獲得し、中国、インド、日本、韓国でのクラウドエコシステムの拡大とAI採用の増加により急速に成長しました。企業は、eコマース、フィンテック、産業オートメーションによって生成される非構造化データの増加を管理するためにインテリジェントストレージを導入しました。政府支援のデジタル化とエッジコンピューティングの取り組みが、高速でスケーラブルなソリューションの需要を押し上げました。ベンダーは地域の成長を支えるために高密度SSDシステムとAI最適化インフラに投資し、アジア太平洋を高い可能性を持つ市場にしました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを保持しました。国々がデジタルインフラを拡大し、企業が顧客分析、サイバーセキュリティ、自動化のためにAIを採用するにつれて、成長は安定していました。クラウド移行は柔軟でインテリジェントなストレージプラットフォームの需要を加速させました。一部の市場では予算制限があるにもかかわらず、マネージドサービスの採用が増加し、高性能システムへの投資を促しました。通信および銀行セクターが導入を主導し、新興経済国全体での採用を支援しました。AIアプリケーションの継続的な拡大は、地域のストレージ近代化の傾向を改善しました。
中東とアフリカ
中東とアフリカは2024年に市場の約4%を占めました。政府と企業がスマートシティプログラム、デジタルバンキング、AI駆動の公共サービスを進めるにつれて、需要が増加しました。データセンターは地域のクラウド成長を支えるために容量を拡大し、フラッシュベースおよびソフトウェア定義ストレージの使用が増加しました。コストの課題により採用は徐々に進みましたが、UAE、サウジアラビア、南アフリカで勢いを増しました。サイバーセキュリティとAI準備への投資が、インテリジェントストレージソリューションの新興市場としての地域の地位を強化しました。
市場セグメンテーション:
提供内容別
- ハードウェア
- ソフトウェア
ストレージシステム別
- ネットワークアタッチドストレージ(NAS)
- ダイレクトアタッチドストレージ(DAS)
- ストレージエリアネットワーク(SAN)
ストレージ媒体別
- ソリッドステートドライブ(SSD)
- ハードディスクドライブ(HDD)
エンドユーザー別
- 企業
- 政府機関
- クラウドサービスプロバイダー
- 通信会社
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
AI対応ストレージ市場は、Google Cloud、Hitachi Vantara、Microsoft Azure、Dell Technologies、Amazon Web Services (AWS)、HPE、NetApp、IBM Corporation、Pure Storage、NVIDIAといった主要企業によって形成されています。ベンダーは、高速モデルトレーニング、スケーラブルな推論ワークロード、インテリジェントなデータ管理をサポートする高度なアーキテクチャに注力しています。企業は、ハイブリッドおよびマルチクラウド環境全体でのパフォーマンスを向上させるために、フラッシュベースのシステム、GPU加速プラットフォーム、ソフトウェア定義ストレージに投資しています。多くのプロバイダーは、レイテンシーを削減し、信頼性を向上させるために、自動化、予測分析、リアルタイム最適化を統合しています。クラウドプラットフォーム、データセンターオペレーター、エンタープライズAIチームとの戦略的パートナーシップがさらなるイノベーションを促進します。ベンダーはまた、企業が業界全体でAIの導入を拡大する中で、セキュリティ、ガバナンス、エネルギー効率を強化しています。
主要プレイヤー分析
- Google Cloud
- Hitachi Vantara
- Microsoft Azure
- Dell Technologies
- Amazon Web Services (AWS)
- HPE (ヒューレット・パッカード・エンタープライズ)
- NetApp
- IBM Corporation
- Pure Storage
- NVIDIA
最近の動向
- 2025年、NetAppは、NetApp AFX分離型オールフラッシュストレージとNVIDIA AIデータプラットフォームのリファレンスデザインに基づくNetApp AIデータエンジン(AIDE)を特徴とする新しいエンタープライズグレードのAIデータプラットフォームを導入し、ハイブリッドクラウド環境全体で一貫したデータアクセスを提供しました。
- 2025年、Dell Technologiesは、Dell PowerScaleおよび将来の「Project Lightning」システム向けにAIデータプラットフォームを開発するためにNVIDIAとのパートナーシップを発表しました。
- 2025年、Pure Storageは、AIおよびHPCワークロード向けの高性能FlashBlade//EXAストレージプラットフォームを導入し、NVIDIA AIデータプラットフォームのリファレンスデザインと統合しました。
レポートのカバレッジ
この調査レポートは、提供内容、ストレージシステム、ストレージメディア、エンドユーザー、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進した要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- AIを活用したストレージシステムは、クラウド、エッジ、オンプレミスのセットアップで広く使用されるようになります。
- 高度なAIワークロードに伴い、高速フラッシュおよびNVMeアーキテクチャの需要が増加します。
- 企業は効率を向上させ、ダウンタイムを削減するために自動データ管理を採用します。
- ハイブリッドおよびマルチクラウド環境は、インテリジェントで自己最適化するストレージの採用を促進します。
- 大規模な言語モデルの成長により、高容量で低遅延のストレージが必要になります。
- スケーラビリティとハードウェア依存の削減により、ソフトウェア定義ストレージが注目を集めます。
- AIガバナンスとコンプライアンスのニーズが高まる中、セキュリティ重視のストレージ設計が拡大します。
- エッジAIの成長により、コンパクトで省エネルギーなストレージソリューションの需要が増加します。
- ベンダーはパフォーマンスと信頼性を向上させるために、より多くの予測分析を統合します。
- AI最適化ストレージは、業界全体のデジタルトランスフォーメーションにおける重要な要件となります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
AI駆動ストレージ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、AI駆動ストレージ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたAI駆動ストレージ市場のセグメントはどれですか?
AI駆動ストレージ市場の成長を促進している主な要因は何ですか?
AI駆動ストレージ市場の主要企業はどこですか?
2024年にAI駆動ストレージ市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 AI対応ストレージ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のAI対応ストレージ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 28689.5 million → 2032: USD 162650.42 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 AI対応ストレージ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. AI対応ストレージ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるAI対応ストレージ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 AI対応ストレージ市場市場の成長要因
- 3.3 AI対応ストレージ市場市場の抑制要因および課題
- 3.4 AI対応ストレージ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 AI対応ストレージ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 AI対応ストレージ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、AI対応ストレージ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 AI対応ストレージ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. AI対応ストレージ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はAI対応ストレージ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 AI対応ストレージ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 AI対応ストレージ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 AI対応ストレージ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 AI対応ストレージ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新AI対応ストレージ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のAI対応ストレージ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のAI対応ストレージ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のAI対応ストレージ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のAI対応ストレージ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのAI対応ストレージ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のAI対応ストレージ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのAI対応ストレージ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. AI対応ストレージ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
