
市場概要
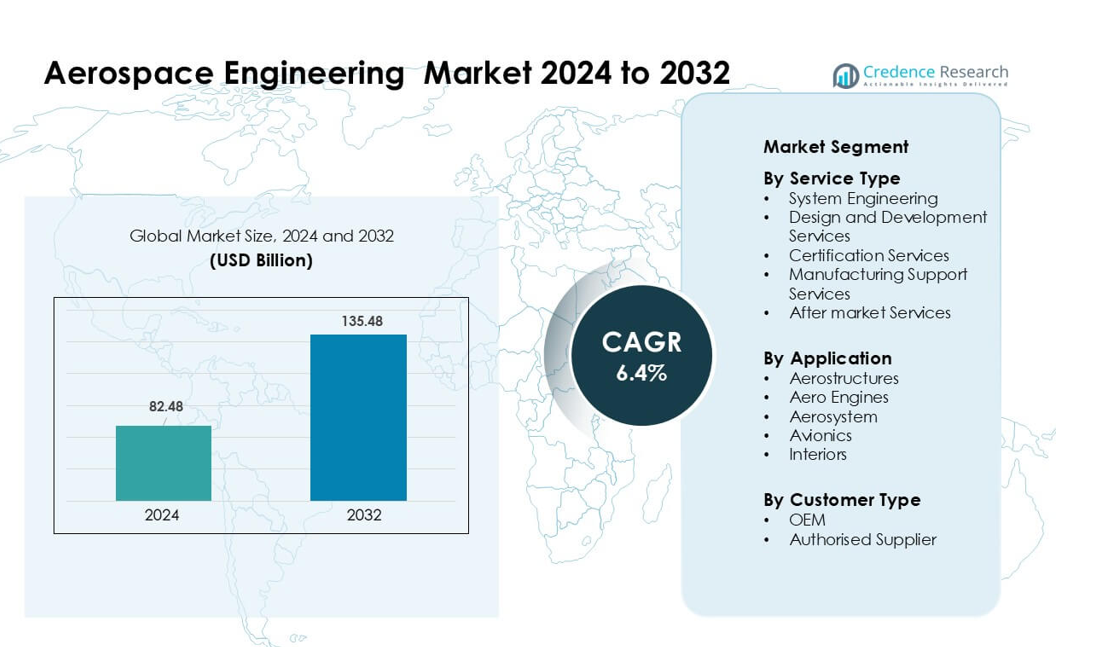
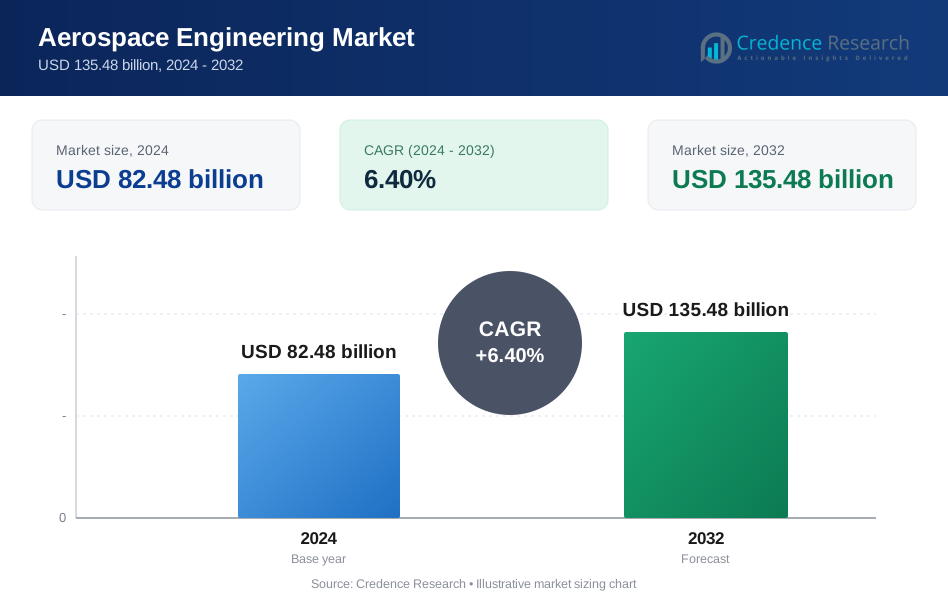
航空宇宙工学市場は2024年に824.8億米ドルと評価され、2032年までに1354.8億米ドルに達すると予測されており、予測期間中に年平均成長率6.4%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 航空宇宙工学市場 サイズ 2024 | 824.8億米ドル |
| 航空宇宙工学市場, CAGR | 6.4% |
| 航空宇宙工学市場 サイズ 2032 | 1354.8億米ドル |
航空宇宙工学市場の主要プレイヤーには、Capgemini、Teledyne Technologies Incorporated、Bertrandt AG、Honeywell International Inc.、L&T Technology Services Limited、EWI、Altair Engineering Inc.、LISI GROUP、ITK Engineering GmbH、Alten Groupが含まれ、それぞれがシステム統合、デジタルエンジニアリング、シミュレーション、先進材料設計において強力な能力を提供しています。これらの企業は、軽量構造、アビオニクスのアップグレード、持続可能な推進プログラムに対する需要の増加をサポートするために、グローバルなエンジニアリングセンターを拡大し、主要OEMとのパートナーシップを強化しました。**北米は2024年に37%のシェアで航空宇宙工学市場をリードし、高い防衛費、強力なOEMの存在、次世代航空機プラットフォームにおける強力な研究開発投資によって推進されました。
市場の洞察
- 航空宇宙工学市場は2024年に824.8億米ドルに達し、2032年までに1354.8億米ドルに達すると予測されており、年平均成長率6.4%です。
- 航空機生産の増加、エンジニアリングアウトソーシングの増加、迅速な検証とシステム統合のためのデジタルエンジニアリングの強力な採用により、需要が増加しました。
- トレンドは、複合材料の使用の増加、デジタルツインの広範な採用、ハイブリッド電気推進および自律飛行エンジニアリングにおける強力な機会を示しました。
- 競争は激化し、Capgemini、Teledyne Technologies、Bertrandt AG、Honeywellなどがシミュレーション能力、認証サポート、グローバルエンジニアリングセンターを拡大して長期OEM契約を確保しました。
- 北米は2024年に37%の最大シェアを保持し、次いでヨーロッパが29%、アジア太平洋地域が急速に拡大しました。システムエンジニアリングは36%のシェアでサービスタイプを支配し、エアロストラクチャは41%のシェアでアプリケーションをリードし、商業および防衛航空機の生産増加に支えられました。
市場セグメンテーション分析:
サービスタイプ別
2024年には、システムエンジニアリングがこのセグメントで約36%のシェアを占め、飛行制御システム、推進、デジタルツイン、自律プラットフォームの統合ニーズの高まりに支えられました。航空宇宙企業は、複雑なアーキテクチャを管理し、ハードウェアとソフトウェアブロック間のリアルタイム調整を確保するためにシステムエンジニアリングに依存しました。OEMがテストサイクルを短縮し、認証準備を改善するためにモデルベースのエンジニアリングを採用するにつれて、需要はさらに増加しました。軽量材料の推進により設計および開発サービスも拡大し、規制当局が安全性と持続可能性の基準を強化するにつれて、認証サービスも進化しました。
- 例えば、ボーイングのT‑7Aレッドホークトレーナーは、デジタルスレッドとモデルベースのエンジニアリングを使用して開発され、組立時間を80%削減し、ソフトウェア開発を50%高速化し、初回品質を75%向上させました。
用途別
2024年には、商用航空機の生産率の向上と複合材料の広範な使用により、エアロストラクチャーが用途セグメントで約41%のシェアを占めました。航空機メーカーは、重量を削減し燃料効率を向上させるために、先進的な翼、胴体、尾翼のエンジニアリングに投資しました。ナローボディの納入の増加も、構造モデリングとデジタル製造サポートの需要を押し上げました。エアロエンジンは、エンジンプログラムが艦隊の近代化と低排出推進システムをサポートするために熱解析、CFDモデリング、耐久性試験を必要としたため、強力な勢いを示しました。
- 例えば、エアバスのA350 XWBは、胴体、翼、尾部を含む機体に53%の炭素繊維複合材を使用しており、構造重量を削減し、より長く効率的な翼設計を可能にしています。
顧客タイプ別
2024年には、OEMが次世代プラットフォームへの継続的な投資と大規模なエンジニアリングアウトソーシング契約に支えられ、顧客タイプセグメントで約54%のシェアを占めました。航空機メーカーは、納入目標を達成するために、設計検証、シミュレーション、システム統合作業をエンジニアリングパートナーにより多く移行しました。ハイブリッド電気プログラムと自律飛行プロジェクトの台頭も、OEM主導のエンジニアリング需要を押し上げました。認定サプライヤーは、ティア1およびティア2のベンダーがコンポーネントレベルの分析、材料試験、認証コンプライアンスを拡大し、より厳しいOEMの性能要件に合わせるにつれて、着実に成長しました。
主要成長要因
商用および防衛航空機の生産増加
商用および防衛プラットフォームの生産率を上げるにつれて、世界の航空宇宙エンジニアリング需要が増加しました。エアバスとボーイングは、A320neoおよび737ファミリーの製造スケジュールを拡大し、エアロストラクチャー、アビオニクス、システム統合のエンジニアリング要件を押し上げました。次世代戦闘機や監視航空機などの防衛プログラムは、高度なモデリング、疲労解析、推進システムのアップグレード、ミッションシステム設計の作業量を増やしました。OEMが納入の遅れを解消するために取り組む中、エンジニアリング企業はデジタル検証とサプライチェーン調整の安定した契約を獲得しました。軽量構造、堅牢な安全フレームワーク、エンジン性能の向上へのシフトも、世界の艦隊全体でのエンジニアリングニーズを強化しました。
- 例えば、エアバスは2024年にA320neoバリアントを含む602機のA320ファミリー機を生産し、システムエンジニアリングとデジタルスレッドインフラストラクチャに強い需要をもたらしました。
デジタルエンジニアリングとモデルベースシステムの採用
デジタルエンジニアリングは、企業がモデルベースのシステムエンジニアリング、シミュレーション駆動設計、デジタルツインを採用することで航空機開発を変革しました。航空宇宙企業はこれらの技術を使用して、物理的なプロトタイピングを削減し、再作業を減らし、認証のタイムラインを加速しました。モデルベースのワークフローは、構造、機械、電気、ソフトウェアチーム間のシームレスな調整を可能にし、複雑な航空機プログラムにおける統合リスクを低減しました。デジタルツインは予測保守をサポートし、航空会社や防衛ユーザーのフリート性能を最適化しました。成長はまた、設計のトレーサビリティと規制文書を改善するクラウドベースのエンジニアリングプラットフォームの拡大利用からも生まれました。これらの進歩は生産性を向上させ、ライフサイクルコストを削減し、エンジニアリングサービスの強い需要を促進しました。
- 例えば、ボーイングのT-7Aレッドホークは完全にデジタル基盤を使用して開発され、モデルベースのエンジニアリングと高度な3D設計のおかげで、コンピュータ画面の設計から初飛行までわずか36か月で移行しました。
持続可能な航空ソリューションへのシフト
持続可能性の目標は、クリーンな推進力、軽量材料、エネルギー効率の高いシステムへのエンジニアリング投資を促進しました。航空宇宙企業は、ハイブリッド電気推進、水素対応航空機、先進的な空力設計の開発を加速し、世界的な排出削減目標を達成しました。エンジニアリングタスクは、バッテリー統合、熱管理、水素貯蔵、燃料電池アーキテクチャにわたって拡大しました。複合材を多用した構造は、航空機メーカーが強度対重量比を改善しようとする中で注目を集めました。航空会社もまた、エンジンコンポーネントの再設計と燃焼の最適化を必要とする持続可能な航空燃料イニシアチブを採用することで、このシフトを支持しました。これらの持続可能性に駆動されたプログラムは、長期的なエンジニアリング需要を強化し、新たな設計とテストの機会を開きました。
主要なトレンドと機会
自律型およびスマート航空機システムの成長
自律飛行システムは、制御アルゴリズム、センサーフュージョン、冗長アーキテクチャ、オンボードコンピューティングにおいて大きな機会を創出しました。航空宇宙エンジニアリングチームは、検出と回避システム、自動着陸機能、強化されたフライトマネジメントソフトウェアの作業を拡大しました。無人貨物航空機、都市型エアモビリティビークル、先進的なドローンの開発が進む中、アビオニクス統合と高信頼性エレクトロニクスの需要が増加しました。スマートキャビンおよびコックピットシステムも、リアルタイムモニタリング、接続性、パイロット支援技術のアップグレードにより注目を集めました。これらのプロジェクトは、次世代の飛行プラットフォームでOEMやテクノロジー企業と提携するための新たな機会をエンジニアリング企業に提供しました。
- 例えば、EHangのEH216-S自律航空機は、台風や高高度などの多様な環境での乗客を乗せた試験飛行を含め、30,000回以上の試験飛行を完了しており、その冗長システムと機内自律性の大規模な検証を行っています。
積層造形技術と先進材料の拡大
積層造形技術は、より軽量で耐久性のある部品をより速い生産サイクルで製造する新たな機会を生み出しました。航空宇宙企業は、ブラケット、燃料ノズル、内部モジュール、複雑な熱システムのために3Dプリント部品の使用を増やしました。トポロジー最適化、材料特性評価、構造試験、プリント部品の認証におけるエンジニアリング作業が増加しました。熱可塑性材料や高温樹脂などの先進複合材料も、接合、検査、応力モデリングのためのエンジニアリングニーズを拡大しました。これらの技術は性能を向上させ、コストを削減し、製造サポートと構造革新を専門とするエンジニアリングプロバイダーにとって強力な成長の可能性を提供しました。
- 例えば、GEアビエーションは、オーバーン施設で100,000個以上の燃料ノズルチップをプリントしており、各LEAPエンジンはこれらの積層造形されたノズルを18〜19個使用しています。この設計は約20個の溶接部品を1つの部品に置き換え、チップの重量を25%削減します。
サイバーセキュリティと接続された航空機システムの統合
接続された航空機プラットフォームは、サイバーセキュリティに焦点を当てたエンジニアリングの需要を増加させました。航空機、衛星、地上局間のリアルタイムデータ交換には、強力な暗号化、侵入検知、セキュアなソフトウェアアーキテクチャが必要でした。エンジニアリング作業は、アビオニクスネットワークのセキュリティ確保、飛行に重要なシステムの保護、進化する航空適性サイバーセキュリティ基準の遵守に拡大しました。機内接続性、予測保守プラットフォーム、クラウド接続アビオニクスの成長は、専門的なエンジニアリングサービスの新たな機会を生み出しました。航空会社や防衛組織がより多くの接続システムを採用するにつれて、サイバーセキュリティエンジニアリングは航空宇宙エコシステム全体で高価値の機会となりました。
主要な課題
サプライチェーンの混乱と限られたエンジニアリングリソース
世界の航空宇宙サプライチェーンは、熟練したエンジニア、先進材料、認証済み部品の不足に直面し続けました。OEMは、ティア1およびティア2のベンダーが人員不足、認証の遅延、生産のボトルネックに直面する中で、納期を守るのに苦労しました。エンジニアリングチームは、再設計、代替材料の調達、検証作業を管理するために調整を増やす必要がありました。アビオニクス、推進、システム統合の専門エンジニアの不足は、重い作業負荷の圧力を生み出しました。これらの制約は、プログラムのタイムラインを遅らせ、開発リスクを増大させ、企業がアクティブな航空機プログラムの進行を維持するためにより多くのエンジニアリングタスクをアウトソースすることを余儀なくしました。
認証と安全コンプライアンスの複雑化
より厳しい航空規制は、文書化、シミュレーション、テスト、再設計サイクルのためのエンジニアリング作業を増加させました。認証当局は、デジタルシステム、持続可能な推進、構造安全のための厳しい要件を導入し、承認のタイムラインを延長しました。エンジニアリングチームは、民間および防衛航空機の基準を満たすために、追跡性、モデル検証、ソフトウェア検証により多くの時間を費やしました。航空機のアーキテクチャがハイブリッド電動推進、自律システム、高統合アビオニクスでより複雑になるにつれて、これらの規制を満たすことはコストがかかり、時間がかかるようになりました。この課題は開発費用を増大させ、多くの航空宇宙企業の革新のペースを遅らせました。
地域分析
北アメリカ
北米は2024年に航空宇宙工学市場で約37%のシェアを占め、強力なOEMの存在、高い防衛支出、次世代航空機プログラムへの継続的な投資によって支えられました。米国は戦闘機、宇宙システム、UAVプラットフォーム、商業機のアップグレードにおける高度な工学ニーズを通じて、ほとんどの需要を牽引しました。工学企業は、大規模なデジタルトランスフォーメーション、システム統合作業、推進力と材料における持続可能性に焦点を当てた研究開発から利益を得ました。カナダは地域航空機工学とMRO関連の設計サポートを通じて追加の成長に貢献しました。広範な革新、高い研究開発予算、堅牢な規制フレームワークが北米を他の地域よりも先行させました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを持ち、商業航空機、防衛プラットフォーム、宇宙プログラム全体での強い工学需要によって牽引されました。ドイツ、フランス、英国などの国々は、複合構造、ハイブリッド電動推進、先進的なアビオニクスへの投資を通じて安定した成長を支えました。エアバスと主要なティア1サプライヤーは、生産要件の増加に対応するために工学パートナーシップを拡大しました。この地域はまた、燃料電池システムや軽量構造での作業を促進する持続可能な航空プロジェクトを進めました。ヨーロッパの広範な技術基盤、強力な規制監視、革新に焦点を当てたサプライチェーンが、機体や推進システム全体での工学サービスの堅実な需要を確保しました。
アジア太平洋
アジア太平洋は2024年に約24%のシェアを占め、国内航空機生産、MROネットワーク、防衛近代化プログラムの増加に伴い、工学ニーズが最も急速に拡大しました。中国、日本、インドは、新しい商業ジェットプラットフォーム、エンジン開発プログラム、アビオニクス統合プロジェクトを通じて、地元の航空宇宙能力を強化しました。乗客数の増加と機材拡大が、航空会社やOEMに構造、キャビンシステム、デジタルモデリングのための先進的な工学への投資を促しました。地域のサプライヤーも、世界の航空宇宙バリューチェーンにおける役割を拡大しました。強力な工業化と政府支援の航空宇宙プログラムが持続的な工学需要を牽引しました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを獲得し、地域ジェット工学、構造設計作業、アビオニクスの近代化における安定した成長によって支えられました。ブラジルは商業および防衛航空機開発に関連する工学活動を通じて主導的な役割を果たしました。メキシコとコロンビア全体でのMRO需要の増加が、システムアップグレード、インテリア、およびコンポーネントテストにおける追加の機会を生み出しました。航空会社の機材更新と予測保守のためのデジタルプラットフォームへの関心の高まりにより、工学作業も拡大しました。規模は小さいものの、地域はOEMや技術サプライヤーとのパートナーシップを通じて工学能力を構築し続けました。
中東&アフリカ
中東&アフリカ地域は2024年に約4%のシェアを持ち、強力な航空拡大、成長するMROハブ、および機材近代化のための工学ニーズによって牽引されました。湾岸諸国は、プレミアム機材をサポートするために、アビオニクスのアップグレード、デジタルコックピットシステム、および先進的なキャビン工学への投資を増やしました。UAEとサウジアラビアの防衛調達プログラムは、システム統合と構造評価における工学作業を追加しました。アフリカは、機材拡大と保守関連の工学サービスの需要の増加を通じて、控えめな成長を遂げました。継続的なインフラ開発とグローバルOEMとのパートナーシップが、地域の工学貢献を徐々に強化しました。
市場セグメンテーション:
サービスタイプ別
- システムエンジニアリング
- 設計および開発サービス
- 認証サービス
- 製造サポートサービス
- アフターマーケットサービス
アプリケーション別
- 航空構造
- 航空エンジン
- 航空システム
- アビオニクス
- インテリア
顧客タイプ別
- OEM
- 認定サプライヤー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
Capgemini、Teledyne Technologies Incorporated、Bertrandt AG、Honeywell International Inc.、L&T Technology Services Limited、EWI、Altair Engineering Inc.、LISI GROUP、ITK Engineering GmbH、およびAlten Groupは、広範なエンジニアリングポートフォリオと強力な技術力を通じて競争環境を形成しました。これらの企業は、システム統合、デジタルエンジニアリング、モデルベース開発、および高度な材料ソリューションに焦点を当て、複雑な航空宇宙プログラムをサポートしました。多くの企業は、軽量構造、自律システム、持続可能な推進に対する需要の高まりに対応するため、OEMおよびティア1サプライヤーとのパートナーシップを強化しました。グローバルエンジニアリングセンターの拡大、シミュレーションツールへの投資、および認証サポートの強化により、企業は競争力を向上させました。また、企業はデジタルツイン、テスト自動化、複合材料エンジニアリング、およびアビオニクスソフトウェアの革新を追求し、進化する規制および性能要件に対応しました。
主要プレイヤー分析
- キャップジェミニ
- テレダイン・テクノロジーズ・インコーポレイテッド
- ベルトラントAG
- ハネウェル・インターナショナル・インク
- L&Tテクノロジー・サービス・リミテッド
- EWI
- アルテア・エンジニアリング・インク
- LISIグループ
- ITKエンジニアリングGmbH
- アルテン・グループ
最近の動向
- 2025年11月、LISIグループは医療部門(LISI MEDICAL)をSKキャピタルに売却することを確認しました。この取引の一環として、LISIは新しい法人(プリセラ・メディカルに改名)において少数株(約9.988%)を保持します。
- 2025年5月、キャップジェミニはダッソー・システムズと提携し、航空宇宙製品のライフサイクル全体にわたってモデルベースのシステムエンジニアリング(MBSE)を組み込む推進を促進し、生産における効率と革新を高める方法を提供しました。
- 2025年2月、キャップジェミニはAero India 2025で次世代の防衛および航空宇宙ソリューションを展示し、デジタル連続性、AI/クラウド、デジタルツイン、没入型技術、IoT/AR/VRに関するサービスを紹介しました。
レポートのカバレッジ
この調査レポートは、サービスタイプ、アプリケーション、顧客タイプ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らの事業、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 航空機の生産率が世界的に拡大するにつれて、航空宇宙工学の需要が高まります。
- デジタルエンジニアリングの採用が拡大し、モデルベースのシステムが主要な開発アプローチになります。
- ハイブリッド電気、水素、次世代推進プログラムが新たなエンジニアリングの機会を創出します。
- 自律飛行システムがアビオニクス、センサーフュージョン、ソフトウェア検証への投資を深めます。
- 複合構造と先進材料が構造工学の作業でより大きな役割を果たします。
- OEMが納品目標を達成するためにグローバルパートナーに依存するにつれて、エンジニアリングのアウトソーシングが増加します。
- アディティブマニュファクチャリングが主要航空機プログラム全体で部品設計、試験、認証サイクルを再構築します。
- 接続された航空機システムが標準になるにつれて、サイバーセキュリティエンジニアリングのニーズが増加します。
- 防衛の近代化プログラムが高信頼性システムの統合とシミュレーションの需要を押し上げます。
- アジア太平洋地域は、強力な国内航空宇宙開発に支えられ、最も急成長する地域として浮上します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
航空宇宙工学市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に航空宇宙工学市場はどのくらいの年平均成長率で成長すると予測されていますか?
航空宇宙工学の主要市場はどこですか?
航空宇宙工学市場の成長の主要な要因は何ですか?
航空宇宙工学の報告書にはどのセグメントが含まれていますか?
航空宇宙工学市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 航空宇宙工学市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の航空宇宙工学市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 82.48 billion → 2032: USD 135.48 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 航空宇宙工学市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 航空宇宙工学市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における航空宇宙工学市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 航空宇宙工学市場市場の成長要因
- 3.3 航空宇宙工学市場市場の抑制要因および課題
- 3.4 航空宇宙工学市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 航空宇宙工学市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 航空宇宙工学市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、航空宇宙工学市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 航空宇宙工学市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 航空宇宙工学市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は航空宇宙工学市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 航空宇宙工学市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 航空宇宙工学市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 航空宇宙工学市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 航空宇宙工学市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新航空宇宙工学市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の航空宇宙工学市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の航空宇宙工学市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の航空宇宙工学市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の航空宇宙工学市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの航空宇宙工学市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の航空宇宙工学市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの航空宇宙工学市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 航空宇宙工学市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
