
市場概要:
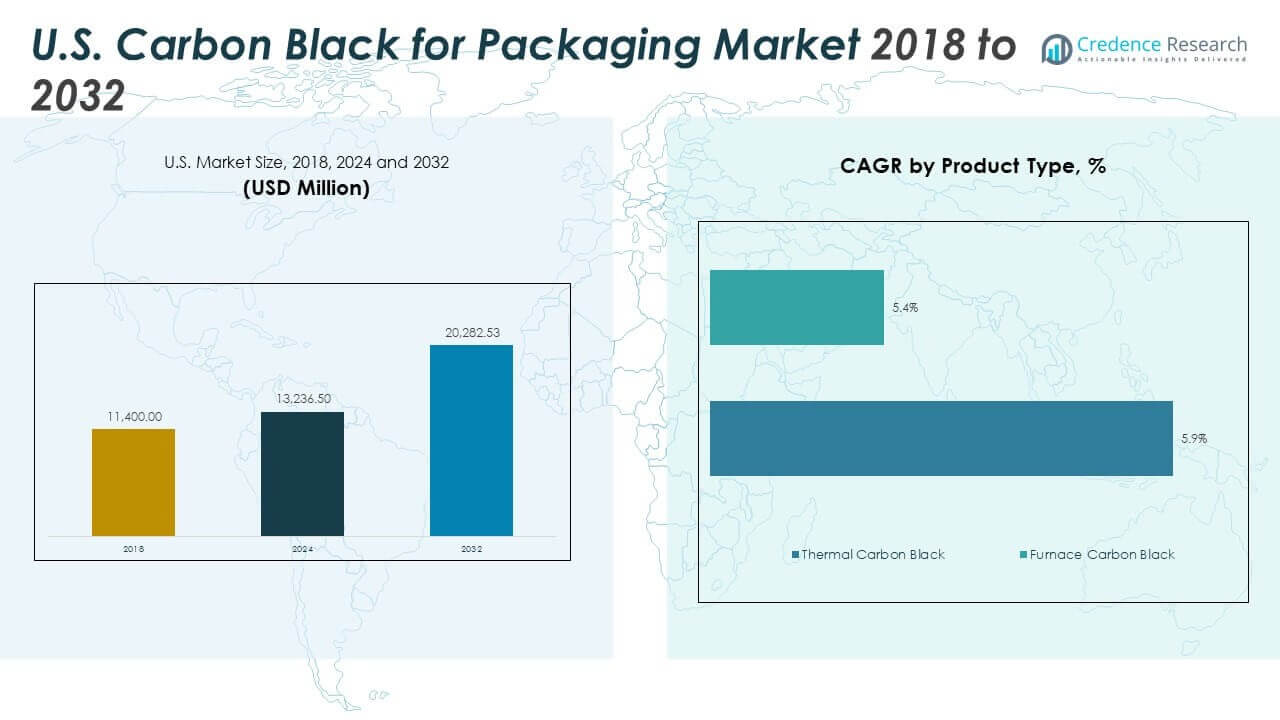
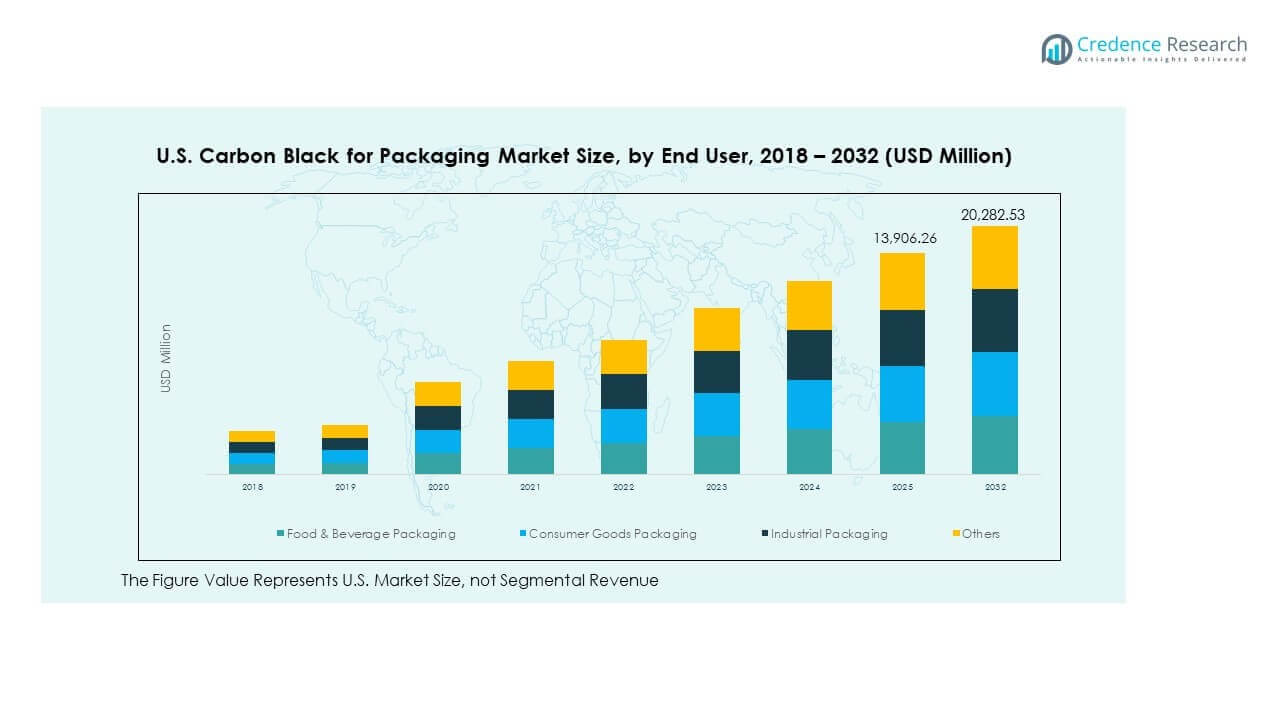
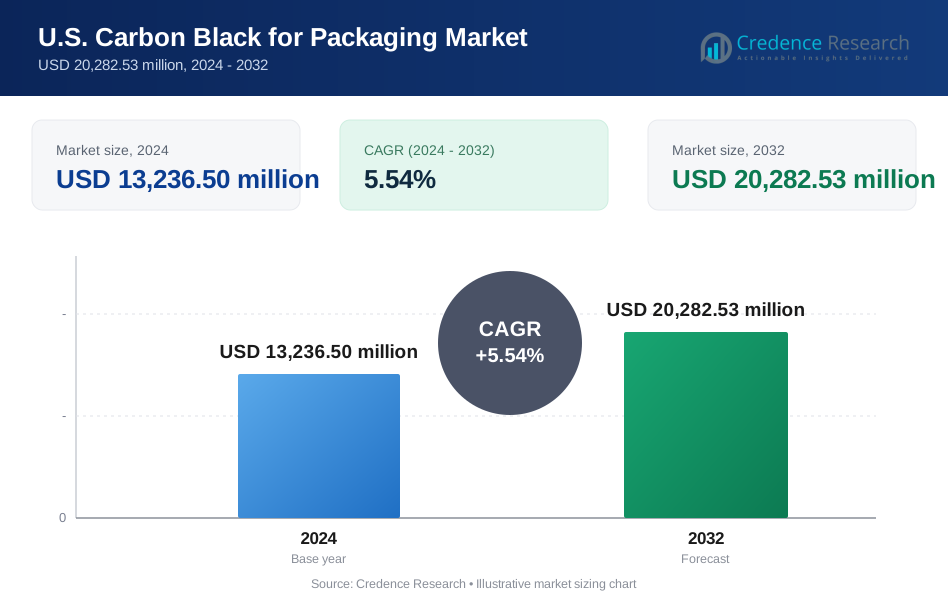
米国の包装用カーボンブラック市場の規模は、2018年に114億米ドルと評価され、2024年には132億3,650万米ドルに達し、2032年までに202億8,253万米ドルに達すると予測されており、予測期間中のCAGRは5.54%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の米国包装用カーボンブラック市場規模 | 132億3,650万米ドル |
| 米国包装用カーボンブラック市場、CAGR | 5.54% |
| 2032年の米国包装用カーボンブラック市場規模 | 202億8,253万米ドル |
この市場は、食品、工業、医療分野でのUV耐性と高耐久性の包装需要の増加により勢いを増しています。カーボンブラックは包装の強度、視覚的魅力、棚持ちを向上させます。ブランドオーナーは、持続可能性の目標に合わせて、バージンポリマーとリサイクルポリマーの両方で機能する黒色添加剤を好みます。これは、現代の包装に不可欠な帯電防止、不透明、耐衝撃性の機能をサポートします。剛性容器、フィルム、トレイ、クラムシェルの採用は、eコマースやコールドチェーン物流全体で拡大し続けています。包装メーカーは、製品の安全性と性能の期待に応えるために、カスタム処方への投資を増やしています。
地域的には、中西部と南部の米国が強力な工業製造と大規模な包装業務により市場をリードしています。これらの地域は、原材料供給者や化学処理業者への近接性から恩恵を受けています。北東部は、都市密度と医療ハブにより、食品、製薬、バイオテクノロジー分野で高い需要を示しています。西部の米国は、持続可能性規制、イノベーションハブ、消費財需要の増加により、新興の成長ゾーンです。カリフォルニアのような州は、リサイクル性を向上させるために近赤外線検出可能なカーボンブラックを推進しています。各地域は独自のダイナミクスを提供し、国内市場の拡大経路を形作っています。
市場の洞察
- 米国の包装用カーボンブラック市場は、2018年に114億ドルと評価され、2024年には132億3,650万ドルに達し、2032年には202億8,253万ドルに達すると予測されており、2024年から2032年にかけて5.54%の成長率を示しています。
- 中西部と南部の米国は、強力な産業製造と包装生産によって45%のシェアを共同でリードしています。北東部は食品と医療の需要に支えられ、28%のシェアを持っています。西部の米国は、規制の持続可能性の義務と高い小売包装消費に影響され、27%を占めています。
- 西部の米国は、イノベーションハブ、リサイクル目標、電子機器、小売、食品セクターからの需要の増加により、最も成長が速い地域です。
- 炉法カーボンブラックは、剛性および構造包装用途での高性能ニーズによって5.9%の成長を遂げています。
- 熱分解カーボンブラックは、柔軟なフィルム、シュリンクラップ、および滑らかな分散と美的仕上がりを必要とする用途をサポートし、5.4%の成長を遂げています。
市場の推進要因
食品、化学、産業セクターにおけるUV耐性包装の需要増加
UVダメージから保護する包装の必要性がカーボンブラックの使用を促進しています。UV耐性は製品の劣化を防ぎ、消耗品の保存期間を延ばします。米国の包装用カーボンブラック市場では、食品および化学メーカーが優れたシールドを提供する黒色ポリマーを好みます。これは屋外および物流用途での包装の耐久性を高めます。産業セクターは輸送中の表面保護のためにカーボンブラックに依存しています。小売業者は倉庫照明や露出に耐える包装を求めています。Eコマースや長距離配送も製品の完全性を高める必要があります。これが包装コンバーターやポリマープロセッサーからの一貫した需要を促進します。生産の増加とカスタマイズされた材料ソリューションをサポートします。
剛性および柔軟な包装形式における高性能添加剤の需要増加
カーボンブラックは、剛性および柔軟な包装において引張強度、不透明度、帯電防止特性を向上させます。プラスチック包装メーカーは、厚さを増やさずに強度要件を満たすためにこれに依存しています。米国の包装用カーボンブラック市場では、これが材料使用量の削減とコスト削減をサポートします。押出成形および射出成形操作全体での処理性能を向上させます。ブランドはラベリングのために洗練された外観と高いコントラストを持つ包装を求めています。帯電防止特性は電子機器や敏感な製品の包装もサポートします。耐久性のある黒色フィルムとコンテナは、より長い棚保存を可能にします。プロセッサーは大規模な運転中の一貫した製品挙動から利益を得ます。これは、複数の用途における機能的、美的、安全性のニーズを満たします。
- 例えば、CabotのELFTEX 570特殊カーボンブラックは、2.5%の負荷で55 µmのLDPEフィルムにおいて、1250時間までの加速耐候性試験で標準グレードを上回る優れたUVおよび耐候性性能を発揮します。
持続可能性の圧力がリサイクル可能で軽量な材料の採用を促進し、カーボンブラックで強化されています
持続可能な包装の実践は、材料の配合戦略に影響を与えています。カーボンブラックは、材料の厚さを減らしながら強度を維持することを可能にします。米国の包装用カーボンブラック市場は、ブランドが単位あたりのプラスチック重量を削減することを目指すことで恩恵を受けています。これは、消費後のリサイクル素材でも包装の実用性を維持するのに役立ちます。最適化された内容の黒い包装は、循環型経済の目標をサポートします。使い捨てプラスチックの量を減らすための規制圧力が強まっています。リサイクル業者は、光学選別と互換性のある黒い添加剤を好みます。これにより、近赤外線で検出可能なカーボンブラックの需要が増加します。製造業者は、製品の保護を犠牲にすることなく環境基準を満たすために革新を続けています。
- 例えば、Orion Engineered Carbonsの特殊ブラックは、リサイクル素材と互換性のある低PAH配合をサポートし、消費後のブレンドで不透明性と強度を維持しながら、より軽いフィルムを可能にします。
包装商品全体での採用を支える規制遵守と安全要件
厳格なFDAおよびUSDAの包装基準は、安定した非浸出性の添加剤を必要とします。カーボンブラックは、食品接触および医薬品包装における多くのこれらの規制要件を満たしています。米国の包装用カーボンブラック市場は、これらの安定した安全な用途から恩恵を受けています。保管や使用中に劣化しない高性能の着色剤を提供します。サプライヤーは、追跡可能なバッチ性能を持つ準拠した配合を開発します。医療および医薬品で使用される包装は、ストレス下でも完全性を維持しなければなりません。カーボンブラックは、純度基準を満たしながらその構造性能をサポートします。規制に敏感なブランドやサプライヤーの間での好みが続いています。コンプライアンスは信頼を高め、繰り返しの調達をサポートします。
市場動向
再生可能または回収された原料から派生した持続可能なカーボンブラックの出現
製造業者は、環境に優しいカーボンブラックの代替品に移行しています。これらのグレードは、回収されたオイル、バイオマス、またはタイヤの熱分解オイルを原料として使用します。米国の包装用カーボンブラック市場では、持続可能性の指標が材料選択を形作っています。低炭素で循環型経済に適合する入力の採用を促進します。ブランドは、包装における化石由来の内容を削減することを目指しています。バイオベースの黒色顔料は、サプライチェーン全体での排出量削減をサポートします。回収されたカーボンブラックは、機能的な強度を維持しながら産業廃棄物を削減します。包装購入者は、持続可能なサプライヤーから調達することでESG目標に一致します。これにより、差別化された製品ポートフォリオとより環境に優しいブランドアイデンティティが生まれます。
特定のポリマー互換性と色の一貫性のためのカーボンブラックグレードのカスタマイズの増加
包装デザイナーは、現在、さまざまなポリマーとの正確な色の制御と互換性を求めています。カスタムカーボンブラックグレードは、ポリプロピレン、ポリエチレン、およびPETにおいて、分散性と色の深さを改善します。米国の包装用カーボンブラック市場には、これらの材料に合わせた黒色マスターバッチが含まれています。ブランドは、製品ラインや包装タイプ全体で一貫した色合いを求めています。プロセッサーは、サイクルタイムの短縮と均一な製品美観の恩恵を受けます。新しいグレードは、処理中の凝集を最小限に抑え、最終フィルムの品質を向上させます。高いジェットネスレベルは、プレミアム包装の視覚効果に対する需要があります。カスタマイズは、ブランドの視認性と技術的信頼性の両方をサポートします。それは、包装チェーン全体でのサプライヤー関係を強化します。
偽造防止とトレーサビリティのための導電性カーボンブラックを用いたスマートパッケージング統合への注目の高まり
スマートパッケージ機能は、製品の安全性とサプライチェーンの透明性にとって不可欠な要素となっています。導電性カーボンブラックは、パッケージが電気または磁気信号を伝えることを可能にします。米国のパッケージング市場におけるカーボンブラックは、このトレンドを支え、偽造防止ラベルやインタラクティブなパッケージングを実現しています。ブランドはカーボンブラックベースのインク配合を使用して、RFID、NFC、またはQR技術を統合しています。スマートパッケージの採用により、保管および配送における追跡可能性が向上します。医薬品や電子機器のような敏感なアイテムのリアルタイム追跡が可能になります。プロセッサーは現在、インテリジェントラベリングシステムのための導電性化合物を探求しています。高性能カーボンブラックは、パッケージの完全性を損なうことなく電子導電性をサポートします。これにより、産業用および消費者用パッケージングに新たな機能が開かれます。
- 例えば、Sid Richardson CarbonのConductex®シリーズは、テキサス州ビッグスプリングの施設で生産され、電気伝導性を必要とするインクやコーティングなどの導電性用途向けに設計されています。
米国拠点の生産施設とローカライズされたサプライチェーンへの投資の増加
国内生産の拡大は、供給の安定化と輸入依存の削減に役立ちます。主要なカーボンブラック生産者は、米国内で新しい工場への投資や施設のアップグレードを行っています。米国のパッケージング市場におけるカーボンブラックは、より強力なローカルサプライチェーンから利益を得ています。これにより、パッケージングメーカーのリードタイムと物流コストが削減されます。ローカル調達は、ジャストインタイム生産戦略をサポートします。政府のインセンティブは、重要な化学原料の国内生産を促進します。企業はパッケージングコンバーターとの長期供給契約を確保します。地域生産は、規制の変更や顧客の要求に対する対応力を向上させます。これにより、パッケージングセクターにおけるレジリエンスと運用効率が促進されます。
- 例えば、Orion Engineered Carbonsは、2024年までにオハイオ州、テキサス州、ルイジアナ州の米国工場で排出制御のアップグレードを完了し、環境コンプライアンスと持続可能性のプロファイルを強化しました。
市場課題の分析
プラスチック包装における黒色顔料の環境規制とリサイクル問題
カーボンブラックを使用した包装は、光学選別システムでの検出の課題により、リサイクル可能性に制限があることが多いです。標準的な黒色顔料は赤外線信号を吸収し、選別機器によって検出されません。米国のパッケージング市場におけるカーボンブラックは、このリサイクルのボトルネックに対する規制の監視を受けています。ブランドはリサイクルの義務を満たそうとしていますが、黒色包装のコンプライアンスに苦労しています。自治体のリサイクラーは、循環性を考慮した包装を要求し、製品設計に影響を与えます。検出不可能なグレードは、クローズドループシステムへの参加を制限します。これは、視覚的なブランディングと素材回収の目標間の緊張を引き起こします。近赤外線で検出可能な顔料の革新は進んでいますが、高コストの障壁に直面しています。大規模なインフラのアップグレードがない限り、広範な採用は依然として限定的です。
原材料供給の変動性と価格変動が生産の安定性に影響を与える
カーボンブラックの生産は、石炭タール、石油、または天然ガスの派生物のような原料に依存しており、これらはしばしば価格の大きな変動を見せます。原料コストの変動性は、製造業者やコンバーターの利益率に影響を与えます。米国のパッケージング市場向けカーボンブラックは、投入価格が急騰すると生産計画の課題に直面します。長期契約は、予測不可能な調達コストのために交渉が難しくなります。国際的な緊張や貿易障壁が供給チェーンの予測可能性をさらに圧迫します。小規模なプロセッサーは急激なコスト変動への適応に苦労します。戦略的な在庫管理がショックを吸収するために不可欠です。製造業者は性能品質とコスト最適化のバランスを取る必要があります。これは最終用途のパッケージングの価格戦略に影響を与えます。
市場機会
安全で持続可能なカーボンブラックグレードと統合された生分解性プラスチック包装の拡大
生分解性プラスチックは、食品サービス、化粧品、家庭用包装で広がりを見せています。米国のパッケージング市場向けカーボンブラックは、バイオベースポリマーに適合するグレードを供給することで成長の余地があります。カーボンブラックの生産者は、印刷性と不透明性を生分解性材料で維持する添加剤を設計しています。これにより、ブランドは機能を損なうことなく持続可能な包装を提供できます。堆肥化可能なソリューションのパッケージングスタートアップは、安全規制を満たす信頼できる着色剤を求めています。これにより、新しい材料カテゴリでエコフレンドリーな黒色処方のニッチな成長が開かれます。
電子機器、防衛、静電気防止特性を必要とする危険物の特殊包装における成長の可能性
静電気防止包装は、保管および輸送中に敏感な製品を保護します。導電性カーボンブラックの処方は、防衛グレードおよび高電圧コンポーネントの安全性を維持するのに役立ちます。米国のパッケージング市場向けカーボンブラックは、これらのセクターでの専門的な需要から利益を得ます。厳しい静電気放電基準を満たす包装をサポートします。電子機器およびEVバッテリーの物流の成長が新しい用途を生み出します。カーボンブラックの供給者は、ニッチな保護包装フォーマットを提供するコンバーターをターゲットにできます。
市場セグメンテーション分析
製品タイプ別
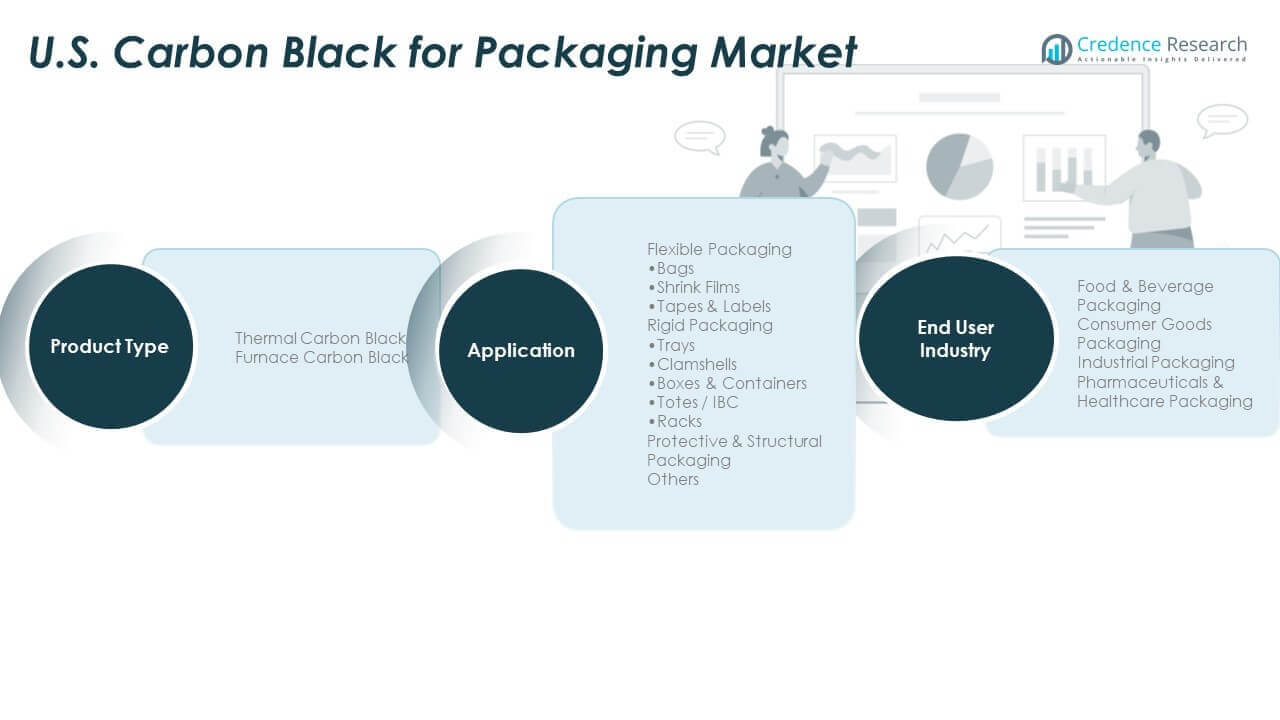
サーマルカーボンブラックは、優れた分散性と色の均一性を持つ低構造用途をサポートします。表面の外観が重要なフィルムや柔軟な包装で安定して使用されます。その低い導電性は、食品および消費財の包装に適しています。ファーネスカーボンブラックは、その高い着色強度と強化特性により、米国のパッケージング市場向けカーボンブラックを支配しています。剛性容器や構造包装で優れた性能を発揮します。ファーネスブラックはまた、UV耐性と輸送ストレス下での耐久性を向上させます。供給者はコストパフォーマンスのバランスを取るためにグレードの最適化に注力しています。両タイプはポリマーブレンド全体で異なるニーズに応えます。
- 例えば、CabotのBLACK PEARLS® 120は、青みがかった色調と分散のしやすさで知られる汎用カーボンブラックで、経済的な不透明性が求められる成形プラスチックやユーティリティフィルムで一般的に使用されています。
用途別
柔軟な包装は、小売、食品、産業用途での大量消費により需要を牽引しています。カーボンブラックは、バッグ、シュリンクフィルム、ラベル用途において不透明度と保護を強化します。米国の包装用カーボンブラック市場は、高い黒色度と一貫した分散グレードでフィルム加工業者をサポートしています。トレイ、クラムシェル、コンテナを含む硬質包装セグメントは、表面の耐久性と色の深みのためにカーボンブラックに依存しています。トート、IBC、およびラックは、強力な静電気防止およびUV耐性が必要です。保護および構造包装は、重荷物および輸送ニーズのために強化された黒色ポリマーを使用します。特殊用途は物流および電子商取引のサプライチェーンで拡大し続けています。
エンドユーザー産業別
食品および飲料包装は、鮮度の保持と視覚的魅力により主要な最終用途として残っています。カーボンブラックは光の遮蔽と高コントラストの印刷性を提供します。消費財包装は美的魅力と構造の安定性を求め、カーボンブラック強化材料を好みます。米国の包装用カーボンブラック市場は、黒色ポリマーが頑丈な保護を提供する産業包装でも強い需要を見せています。製薬およびヘルスケア部門は、コンプライアンスと安全基準を満たすカーボンブラック配合を採用しています。各セクターは異なる性能属性を重視し、製品開発をサポートしています。
- 例えば、オリオンのPRINTEX® 140 Vは、約160 g/lの流動密度を提供し、飲料ラベル用途での高コントラスト印刷のために均一な分散と深い黒色調を確保します。
セグメンテーション
製品タイプ別
- サーマルカーボンブラック
- ファーネスカーボンブラック
用途別
- 柔軟包装バッグ
- シュリンクフィルム
- テープ&ラベル
- 硬質包装トレイ
- クラムシェル
- ボックス&コンテナ
- トート / IBC
- ラック
- 保護&構造包装
- その他
エンドユーザー産業別
- 食品&飲料包装
- 消費財包装
- 産業包装
- 製薬&ヘルスケア包装
地域分析
米国北東部:食品およびヘルスケア部門からの高い需要
北東部は、米国の包装用カーボンブラック市場の約28%を占めています。ニューヨークやボストンのような都市密集地域は、食品、製薬、消費財包装からの強い需要を支えています。この地域には成熟した小売ネットワークと高度な物流システムがあり、柔軟な包装フィルムやラベルの消費が高まっています。ヘルスケア包装用途は、病院やバイオテクノロジーハブの強い存在感により堅調です。カーボンブラックの包装の完全性と視覚的魅力の向上における役割は重要です。この地域の企業は持続可能性規制にも対応しており、先進的なリサイクル可能材料の採用が増加しています。市場は早期の技術採用と強力な調達ネットワークから利益を得ています。
米国中西部と南部: 支配的な生産拠点と産業包装の使用
中西部と南部は合わせて約45%の市場シェアを占めています。これらのサブリージョンには、プラスチックコンバーター、産業メーカー、包装生産者が高密度に集まっています。テキサス州、オハイオ州、イリノイ州などの州は、剛性容器、トレイ、重包装材料の主要な生産地として機能しています。これらの地域の米国包装用カーボンブラック市場は、原材料への近接性と化学処理のためのインフラから利益を得ています。需要は、自動車、機械、農業輸出向けの産業包装によって駆動されています。炉用カーボンブラックは、その構造強化特性のために支配的です。地域の製造業者は、ブランドの美学よりも性能とコスト効率を優先します。
米国西部: 消費財と持続可能性への注力による新興成長
西部は全体の市場シェアの約27%を占めています。カリフォルニア州は、電子機器、化粧品、有機食品セクターからの強い需要により、包装の革新をリードしています。この地域の厳しい環境規制は、持続可能でリサイクル可能な黒色顔料技術への移行を支援しています。この地域の米国包装用カーボンブラック市場は、リサイクル適合性を向上させるための近赤外線検出可能なグレードの採用拡大から利益を得ています。特に電子商取引や即食食品セグメントで、柔軟な包装の需要は高いままです。ワシントン州やオレゴン州などの州では、小売包装やスマートラベリング用途での消費が増加しています。米国西部は、エコ重視の包装ソリューションの重要な成長フロンティアです。
主要プレイヤー分析
競争分析
米国包装用カーボンブラック市場は、中程度に統合されており、キャボット・コーポレーションやビルラカーボンUSA, Inc.などの主要プレイヤーによって主導されています。これらの企業は、強力な国内生産、技術的専門知識、主要な包装コンバーターとの長期供給契約から利益を得ています。剛性容器、フィルム、構造包装全般での使用をサポートする高性能炉用ブラックグレードの開発に注力しています。競争力は、一貫した製品品質、規制遵守、応答性の高いサプライチェーンから来ています。特にリサイクル性を向上させるための近赤外線検出可能なブラックグレードにおけるR&D投資が重要な差別化要因です。持続可能な製品ポートフォリオを持つ企業は、環境整合性を求める包装企業からの支持を得ています。ポリエチレン、ポリプロピレン、PETとの互換性を含むポリマータイプによるカスタマイズが、セグメント特有の採用をサポートしています。技術サービスと物流能力は競争力をさらに高めます。米国包装用カーボンブラック市場では、静電気防止包装やエコフレンドリー包装ソリューションなどの専門セグメントに参入する中小企業も見られます。しかし、高い資本要件と厳しい食品接触規制が迅速な参入を制限しています。
最近の展開
- 2025年9月、Birla Carbonは、Global Polymer Summit 2025で高性能カーボンブラックとContinua™ SCMのような持続可能なソリューションを展示し、材料性能の向上と循環経済の選択肢を通じて米国の包装に関連するものを紹介しました。
- 2025年8月、Cabot Corporationは、メキシコのBridgestoneからカーボンブラック施設を買収し、米国の包装市場向けカーボンブラックを含む用途をサポートする生産能力を強化しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、エンドユーザー産業に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 全国的に食品、消費者、産業部門でのプラスチック包装の持続的な使用により、需要は強いままでしょう。
- 持続可能性の目標により、リサイクル可能で近赤外線検出可能なカーボンブラックグレードの採用が広がるでしょう。
- 柔軟な包装は、eコマース、小売流通、利便食品の成長に支えられて拡大し続けるでしょう。
- 剛性包装は、耐久性とUV耐性を必要とする産業およびバルクハンドリング用途での安定した採用が見込まれます。
- イノベーションは、リサイクルおよびバイオベースのポリマーと互換性のあるカーボンブラックグレードに焦点を当てるでしょう。
- 国内生産の拡大は、サプライチェーンの信頼性を強化し、輸入依存を減少させるでしょう。
- 包装コンバーターが一貫した加工性能を求める中で、ポリマータイプ別のカスタマイズが重要性を増すでしょう。
- 食品およびヘルスケア包装の規制遵守が製品開発戦略を形成するでしょう。
- スマートおよび帯電防止包装用途が電子機器および製薬分野で新たな需要の道を開くでしょう。
- 技術サポート、持続可能性の整合性、スケーラブルな製造を組み合わせたサプライヤーが競争優位を得るでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アメリカのパッケージング市場におけるカーボンブラックの現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、アメリカの包装用カーボンブラック市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた米国のパッケージング市場のカーボンブラックセグメントはどれですか?
米国のパッケージング用カーボンブラック市場の成長を促進している主な要因は何ですか?
米国のパッケージング市場におけるカーボンブラックの主要企業はどこですか?
2024年にアメリカの包装用カーボンブラック市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 米国の包装用カーボンブラック市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の米国の包装用カーボンブラック市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 13,236.50 million → 2032: USD 20,282.53 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 米国の包装用カーボンブラック市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 米国の包装用カーボンブラック市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における米国の包装用カーボンブラック市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 米国の包装用カーボンブラック市場市場の成長要因
- 3.3 米国の包装用カーボンブラック市場市場の抑制要因および課題
- 3.4 米国の包装用カーボンブラック市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 米国の包装用カーボンブラック市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 米国の包装用カーボンブラック市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、米国の包装用カーボンブラック市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 米国の包装用カーボンブラック市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 米国の包装用カーボンブラック市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は米国の包装用カーボンブラック市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 米国の包装用カーボンブラック市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 米国の包装用カーボンブラック市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 米国の包装用カーボンブラック市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 米国の包装用カーボンブラック市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新米国の包装用カーボンブラック市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の米国の包装用カーボンブラック市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の米国の包装用カーボンブラック市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の米国の包装用カーボンブラック市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の米国の包装用カーボンブラック市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの米国の包装用カーボンブラック市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の米国の包装用カーボンブラック市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの米国の包装用カーボンブラック市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 米国の包装用カーボンブラック市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
