
市場概要:
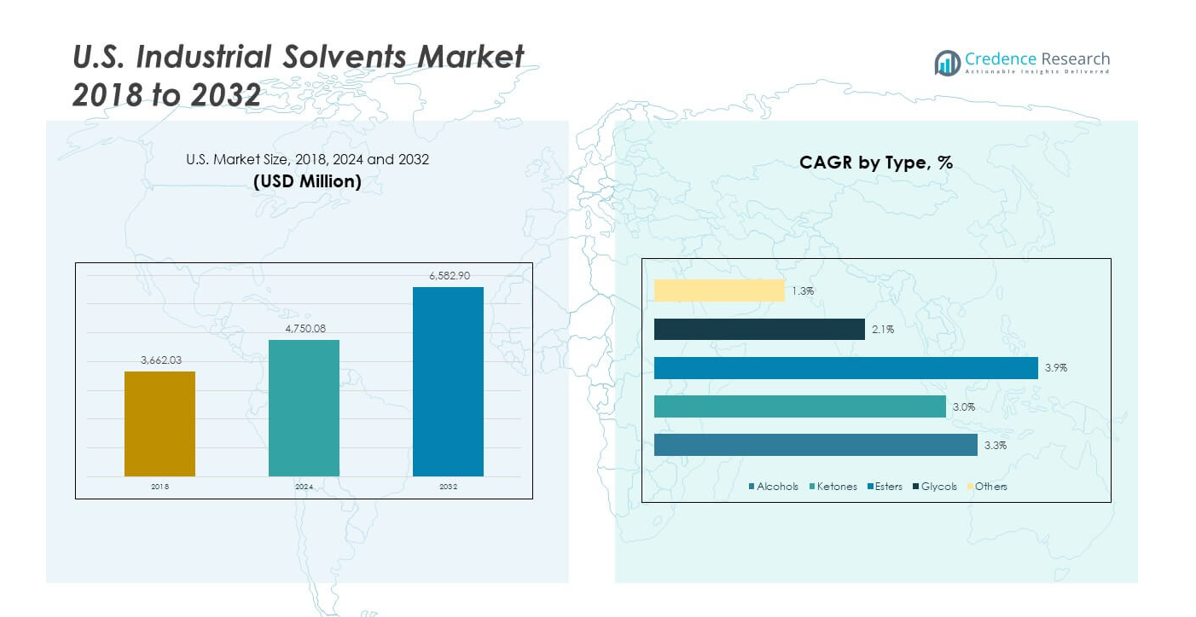
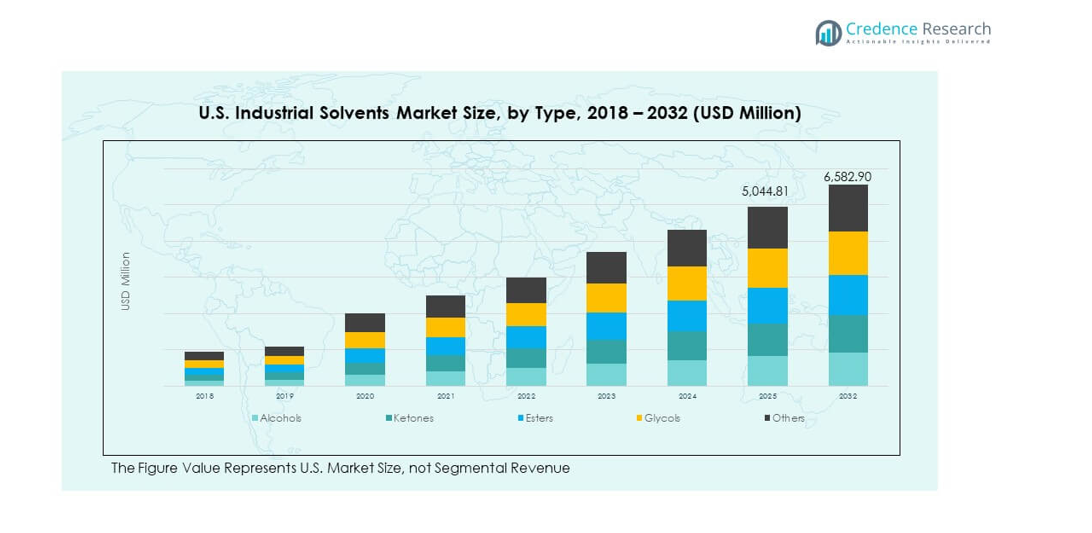
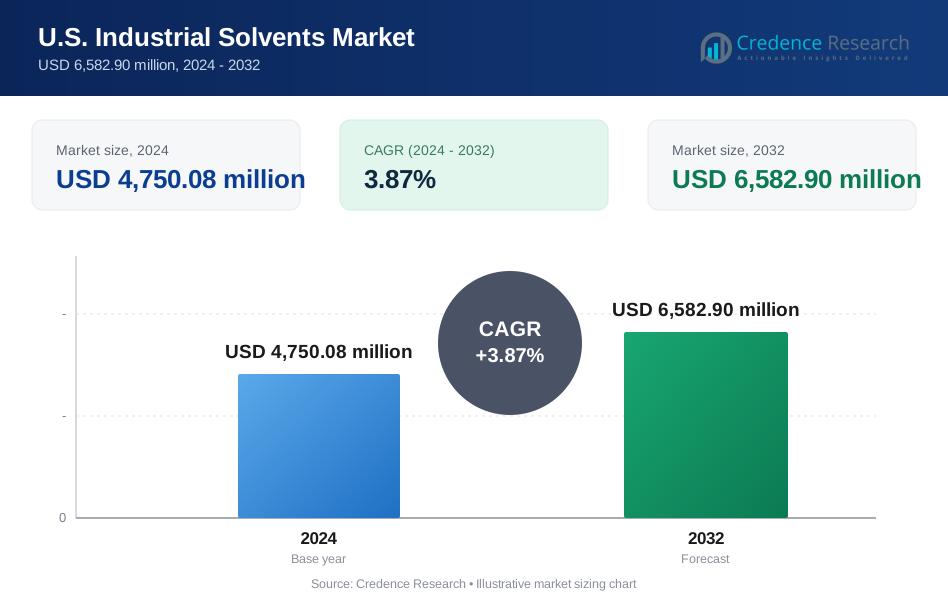
米国の産業用溶剤市場の規模は、2018年に36億6203万米ドルと評価され、2024年には47億5008万米ドルに上昇し、2032年までに65億8290万米ドルに達すると予想されており、予測期間中のCAGRは3.87%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 米国産業用溶剤市場規模 2024 | 47億5008万米ドル |
| 米国産業用溶剤市場、CAGR | 3.87% |
| 米国産業用溶剤市場規模 2032 | 65億8290万米ドル |
米国の産業用溶剤市場の成長は、大規模な化学工場や先進的な材料ユニットでの消費拡大を反映しています。自動車、航空宇宙、包装で使用されるコーティングや接着剤の処方精度を向上させるために、製造業者は溶剤の使用を増やしています。製薬メーカーは、薬剤の処方と精製のニーズが拡大しているため、需要を増やしています。パーソナルケアブランドは、制御された粘度と安定した製品性能のために溶剤に依存しています。環境規制は、排出リスクを減らす安全で高純度のグレードへの移行を企業に促しています。産業ユーザーは、より良い処理をサポートする最適化されたブレンドに移行しています。エンドユースクラスター全体での強力な生産出力が安定した勢いを生み出しています。
米国の産業用溶剤市場における地理的傾向は、化学製品の生産拠点が集中しているため、中西部とメキシコ湾岸での活動が活発です。これらの地域は、大規模な石油化学コンプレックスが溶剤製造に必要な安定した原料を供給するため、リードしています。北東部は、製薬および特殊化学クラスターからの高い需要を記録しています。西海岸は、電子機器、バイオテクノロジー、先進材料によって牽引される成長市場として浮上しています。南部の州は、自動車および産業機器の活動が強いため、消費を拡大しています。国全体の幅広い製造の多様性が、バランスの取れた地理的成長を支えています。
市場の洞察:
- 米国の産業用溶剤市場は、2018年に36億6203万米ドルで評価され、2024年には47億5008万米ドルに達し、2032年には65億8290万米ドルに達すると予測されており、年平均成長率は3.87%です。
- 南部(34%)、中西部(28%)、北東部(22%)は、南部の強力な石油化学統合、中西部の大規模な自動車および産業基盤、北東部の高度な製薬および特殊化学クラスターにより、最も高いシェアを持っています。
- 西部地域は16%を占め、半導体、航空宇宙、バイオテクノロジー製造が高純度かつ低残留溶剤グレードを必要とするため、最も急成長している市場を表しています。
- アルコールは、産業用途全般におけるコーティング、製薬、洗浄製剤での広範な使用に支えられ、セグメント分布で最も高いシェアを持っています。
- グリコールとケトンは、拡大する下流産業全般の樹脂、電子機器、接着剤、高性能コーティングシステムでの強い需要を反映し、重要な貢献者として続きます。
市場の推進要因:
大規模製造クラスターでの使用の増加
米国の産業用溶剤市場は、コーティング、接着剤、化学ブレンドの正確な配合ニーズに依存する大規模製造拠点からの需要の高まりにより勢いを増しています。企業はバッチおよび連続システム全体での作業フローの一貫性を向上させるために溶剤の使用量を拡大しています。生産者は金属、ポリマー、複合材ラインでの分散強度を強化するために高度なブレンドを使用しています。製薬工場は複雑な薬剤の精製ステップを強化するために消費を増やしています。パーソナルケア企業は安定した乳化を実現するために高純度グレードを採用しています。自動車メーカーは表面処理と塗装の接着のために特別な溶剤を使用しています。産業バリューチェーン全体の強力な統合が安定した摂取を支えています。
- 例えば、ユニバーソリューションズは、2024年にバレーソルベント&ケミカルズカンパニーを買収して、米国の湾岸地域とテキサス州全体の供給ネットワークを強化し、産業および環境用途向けのバルクおよびパッケージ溶剤を1,000以上の顧客に提供しています。
高純度およびパフォーマンスグレード溶剤へのシフト
ユーザーが敏感な生産ゾーンでよりクリーンな出力を提供する高純度グレードを選択するため、需要が増加しています。半導体および電子機器ユニットは、エッチング、クリーニング、薄膜堆積のために溶剤の使用を増やしています。化学メーカーは、欠陥率を低減する制御された反応のために狭い仕様の製品に依存しています。米国の産業用溶剤市場は、高精度機器を運用する現代施設全体での採用から恩恵を受けています。企業は検証された品質レベルを確保するために供給契約をアップグレードしています。規制の焦点がより安全な配合への移行を促進しています。エンドユーザーは、長期間のプロセスサイクル中に安定性を維持する材料を好みます。
- 例えば、2025年にUnivar Solutionsは、Tedia Company LLCの医薬品やバイオファーマグレードの用途で使用される高純度および超高純度溶剤の米国における優先ディストリビューターとなりました。
特殊な製剤ワークフロー全体での応用の深さを拡大
生産者は、先進的な化学物質において均一な流れ、制御された蒸発、強い溶質相互作用を達成するために溶剤に依存しています。接着剤メーカーは、車両、航空機、エンジニアード製品の構造接着をサポートするために需要を増やしています。コーティング会社は、硬化挙動とフィルムの透明度を向上させるパフォーマンスブレンドを採用しています。農薬ユニットは、乳化を安定させ、活性成分を懸濁させるために使用量を増やしています。産業用クリーニングサービスは、高負荷機器のメンテナンスに溶剤を頼っています。ニッチな製剤の成長が長期的な採用を促進しています。強力な技術的柔軟性が、米国の産業用溶剤市場全体での関連性を強化しています。
石油化学および下流施設全体での継続的な近代化
大規模な石油化学ハブは、出力効率を拡大し、プロセスの変動を減らすために設備をアップグレードしています。新しいリアクターシステムは、エネルギープロファイルを改善したより広範な溶剤生産をサポートしています。下流ユニットは、顧客の仕様の変化に対応するためにブレンド能力を拡大しています。ユーザーは、より強力な物流ネットワークに支えられた一貫した供給を求めています。このセクターは、精製業者、化学メーカー、特殊加工業者間の統合から利益を得ています。産業の拡大期における材料の入手可能性を強化しています。広範な運用アップグレードが、関連する産業全体での溶剤採用を推進し続けています。
市場動向:
バイオベースおよび低排出溶剤代替品の採用増加
米国の産業用溶剤市場は、排出を削減し、よりクリーンな生産サイクルをサポートするバイオベースの製剤に向かっています。生産者は、コンプライアンスのニーズを満たすために植物由来の原料を拡大しています。コーティングおよび接着剤メーカーは、より環境に優しい材料ポートフォリオのために再生可能なブレンドを採用しています。医薬品およびパーソナルケアユニットは、毒性を低減した安全なプロファイルにシフトしています。研究グループは、次世代バイオ溶剤の抽出効率を向上させています。ユーザーは、石油化学の性能に匹敵する品質レベルでの代替品を探求しています。持続可能性への取り組みの増加が、セクター全体での関心を強化しています。
- 例えば、Vertecのような溶剤サプライヤーは、コーティング、塗料、クリーニング用途のためにトウモロコシ、大豆、シトラス原料から得られるバイオベースの溶剤を提供し始めています。
溶剤選択とプロセス制御における自動化の影響拡大
自動化のトレンドは、施設が精密加工のために溶剤を選択し使用する方法を再構築しています。ロボティクスとリアルタイム制御システムが、予測可能な蒸発曲線を持つ材料の需要を押し上げています。電子および化学工場は、高速コーティングおよびマイクロクリーニングツールと互換性のある溶剤を採用しています。高度な投与プラットフォームは、取り扱いの正確性を向上させ、廃棄物を削減します。米国の産業用溶剤市場は、自動化ラインに最適化された新しいグレードを通じてこのシフトを反映しています。企業は、連続運転下での再現可能な挙動を維持するブレンドを求めています。デジタル化された工場の成長がこのトレンドを強化しています。
- 例えば、高純度溶剤を供給する企業は、連続運転をサポートするために、廃水のない回収およびリサイクルシステムをますます支援しています。
溶剤リサイクルとクローズドループ回収インフラの拡大
ユーザーは、廃棄負荷を減らし、使用可能な溶剤量を確保するリサイクルシステムに投資しています。化学および製薬施設は、複数のサイクル後も純度を維持する回収ユニットを展開しています。コーティングおよびインクメーカーは、環境への影響を減らすためにクローズドループをサポートしています。この実践は、大量生産サイト全体でコスト効率を向上させます。米国の産業用溶剤市場は、新しい材料の取り込みよりも内部回収を好むプラントからの支持を得ています。企業はシステムの性能を追跡するためのモニタリングツールを統合しています。技術のアップグレードにより、循環型溶剤戦略の採用が強化されています。
セクター固有の性能ニーズによるカスタマイズの増加
製造業者は、特定の熱、化学、または機械的要求に合わせたカスタマイズされたブレンドを求めています。自動車用コーティングは、より厳しい公差で滑らかな流れをサポートする溶剤を必要とします。電子機器の洗浄工程では、超低残留プロファイルが必要です。医療機器の成形では、寸法精度のために制御された蒸発速度が使用されます。農薬企業は、長距離輸送サイクルを通じて活性成分を安定させるブレンドに依存しています。米国の産業用溶剤市場は、この傾向を反映し、ニッチな要件に合ったカスタマイズされた処方を提供しています。より広範なエンドユースの多様性が長期的な関連性を高めます。カスタム開発パイプラインは着実に拡大しています。
市場の課題分析:
厳しい規制圧力とコンプライアンスによるコスト負担
規制要件は、主要産業で危険な溶剤を扱う企業にとって運用負担を増加させます。生産者は、排出制限や労働者の安全基準を満たすためにプロセスを調整します。コンプライアンスのアップグレードは、モニタリングおよび換気システムのための資本ニーズを高めます。小規模企業は、変化する基準に適合するのに苦労しています。米国の産業用溶剤市場は、複雑な試験プロトコルのために追加の圧力に直面しています。ユーザーはより安全な代替品を求めており、これがサプライヤーの製品ミックスを再編成します。規制の監視により、特定の従来のグレードの迅速な導入が制限されます。企業は生産性とコンプライアンスの要求をバランスさせ続けています。
供給チェーンの変動性と原料の感度が生産の安定性に影響
原料の変動は、生産者や下流産業の計画サイクルを混乱させます。石油化学の投入物は、精製所の停止や世界的な貿易不均衡時に変動します。価格の変動は、大量購入者にとって調達の予測可能性を低下させます。物流の遅延は、連続生産ラインを持つ産業にとってタイムリーな納品に影響を与えます。米国の産業用溶剤市場は、供給ボトルネックが厳しくなるとパフォーマンスの圧力を経験します。ユーザーは、作業の継続性を維持するために代替ソースを探します。保管および在庫戦略がより複雑になります。業界のプレーヤーは、一貫した材料の流れを確保するための継続的な圧力に直面しています。
市場機会:
バイオベース、グリーンケミストリー、低毒性溶剤プラットフォームの成長可能性
持続可能性の目標が高まる中、再生可能で安全な溶剤オプションの開発パイプラインが強化されています。企業は石油化学の性能レベルに匹敵する植物由来の原料に投資しています。コーティング、接着剤、特殊化学品メーカーは、競争力のある差別化のためにグリーンルートを模索しています。米国の産業用溶剤市場は、クリーンなプロファイルを好む規制されたセクターでの需要の増加から利益を得ています。バイオ精製所は、拡大する関心に応えるために能力を拡大しています。技術の進歩により、生産者は生産の障壁を下げることができます。ユーザーは、安定した機能的出力を提供し、リスクが低い材料を評価しています。
高精度エンドユースセクターの拡大が新たな採用の窓を開く
先進的な製造ユニットは、表面の挙動、純度、反応制御を向上させる特殊な溶剤を必要としています。電子機器、航空宇宙、製薬、バイオテクノロジー施設がこの勢いを牽引しています。生産者は、制御された蒸発、溶解力の向上、残留物レベルの狭さのために最適化されたブレンドを開発しています。米国の産業用溶剤市場は、敏感なプロセス環境とのより深い統合を通じて機会を得ています。カスタム製品ラインは、高価値産業全体での長期的な関係をサポートします。強力なイノベーションパイプラインは、供給者が満たされていないニーズをターゲットにするのを助けます。新しいアプリケーションは、精密ベースのクラスター全体で拡大し続けています。
市場セグメンテーション分析:
タイプ別
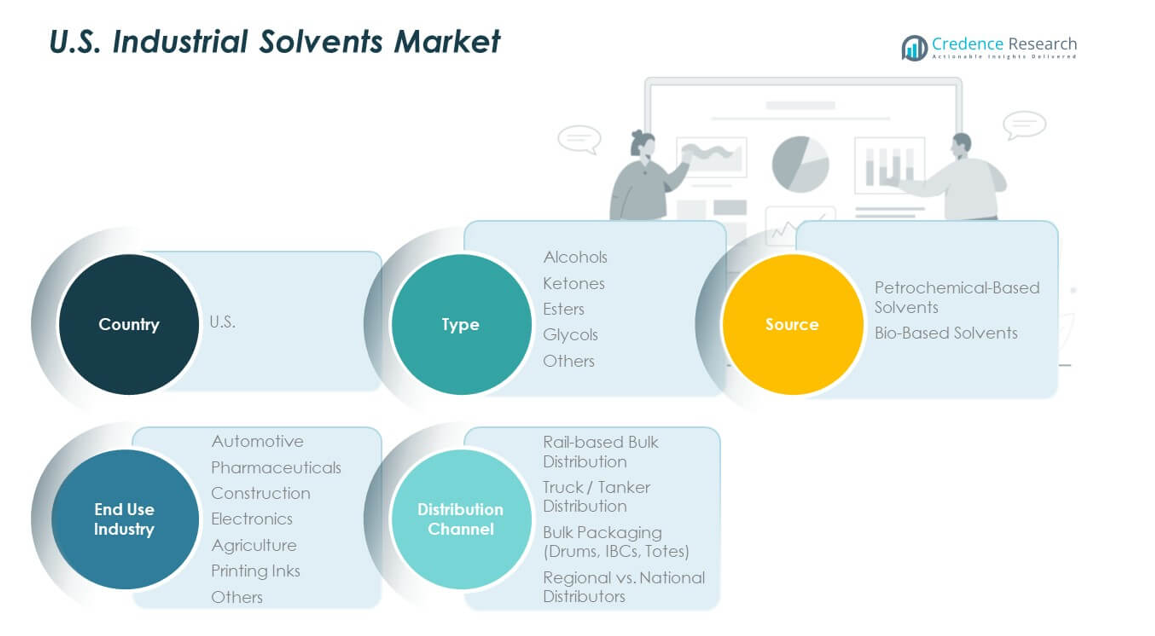
米国の産業用溶剤市場は、コーティング、製薬、クリーニング製剤での広範な使用により、アルコールの需要が強いことを示しています。ケトンは、速い蒸発特性により、塗料、接着剤、電子機器製造で注目されています。エステルは、インク、パーソナルケア、特殊化学品ブレンドで安定した採用を維持しています。グリコールは、不凍液、樹脂、電子機器冷却システムをサポートします。他には、エンジニアードケミカルで使用されるニッチな溶剤が含まれます。各タイプは、一貫した溶解性能に依存する産業ワークフローをサポートしています。
- 例えば、ダウのモノエチレングリコールは、0.258 W/m·Kの熱伝導率を提供し、電子機器冷却やポリエステル樹脂用途に適しています。他には、エンジニアードケミカルで使用されるニッチな溶剤が含まれます。各タイプは、一貫した溶解性能に依存する産業ワークフローをサポートしています。
ソース別
石油化学ベースの溶剤は、その入手可能性、コスト構造、確立された生産ネットワークにより支配的です。予測可能な品質と安定した供給に依存する大量産業をサポートします。バイオベースの溶剤は、持続可能性の需要の強化と従来の材料への規制圧力により、その存在感を拡大しています。ユーザーは、安全な取り扱いと排出削減のためにこれらのグレードを採用しています。両セグメントは、市場全体で異なるコンプライアンスと性能ニーズに対応しています。
- 例えば、Corbionの乳酸ベースのバイオ溶剤は、100%のバイオコンテンツを提供し、140°C以上の沸点で低VOC排出を示し、厳しい規制要件を満たしています。
エンドユーザー産業別
自動車企業は、コーティング、脱脂、表面準備のために溶剤を使用します。製薬業界は、抽出、精製、製剤化のためにそれらに依存しています。建設用途は、シーラント、塗料、断熱製品で溶剤に依存しています。電子機器メーカーは、クリーニングや製造工程で高純度グレードを採用しています。農業は、農薬乳化剤で溶剤を使用します。印刷インクは、制御された乾燥挙動を必要とします。他には、パーソナルケアや産業メンテナンスが含まれます。
流通チャネル別
鉄道を利用したバルク配送は、大量の需要を持つ大規模な化学ハブに対応します。トラックやタンクローリーによる配送は、地域の製造業者に柔軟な供給を提供します。ドラム缶、IBC、トートなどのバルク包装は、中規模ユーザーをサポートします。地域および全国のディストリビューターは、特殊および一般用途の溶剤の普及を拡大します。
セグメンテーション:
種類別- アルコール
- ケトン
- エステル
- グリコール
- その他
- 石油化学系溶剤
- バイオベース溶剤
- 自動車
- 製薬
- 建設
- 電子機器
- 農業
- 印刷インク
- その他
- 鉄道を利用したバルク配送
- トラック/タンクローリー配送
- バルク包装(ドラム缶、IBC、トート)
- 地域 vs. 全国ディストリビューター
地域分析:
北東地域
北東地域は、製薬、特殊化学品、電子機器のクラスターが強く、市場シェアの22%を占めています。米国の産業用溶剤市場は、この地域での高付加価値製造業務により安定した需要を得ています。高度な施設での精製、調合、精密洗浄のニーズをサポートします。コーティングや印刷インクの生産者は、強力な包装および商業印刷活動により、安定した消費を維持しています。この地域は、熟練した産業基盤と確立された流通ネットワークから利益を得ています。規制の認識が高純度およびグリーン溶剤ブレンドの採用を強化します。
中西部と南部
中西部は、自動車、農業、産業機器製造の集中により、市場の28%を占めています。南部は、大規模な石油化学ハブと広範な精製所関連のバリューチェーンに支えられ、34%でリードしています。米国の産業用溶剤市場は、これらの地域で統合された生産エコシステムにより、強力な供給安定性を示しています。大規模な下流ユニットが予測可能な原料供給で運営できるようにします。建設、コーティング、接着剤の生産者は、拡大する商業ゾーン全体で広範な使用を維持しています。これらの地域は、コスト効率の高い物流と強力な産業成長の勢いから利益を得ています。
西部地域
西部は、電子機器、航空宇宙、バイオテクノロジー産業により、総市場シェアの16%を占めています。米国の産業用溶剤市場は、半導体および高度な材料生産で使用される高純度および低残留溶剤の需要増加を通じて、ここでの牽引力を築いています。ハイテク施設での精密洗浄および制御された調合ステップをサポートします。環境基準がユーザーをより安全な溶剤ファミリーに押し進め、採用パターンを強化します。建設およびインフラのアップグレードの成長が、コーティングおよびシーラント調合における安定した消費を追加します。この地域は、多様化した産業活動と強力なイノベーションエコシステムにより、拡大を続けています。
主要プレイヤー分析:
- ユニバー・ソリューションズ
- ブレンタグ
- ネクセオ・プラスチックス / 溶剤
- CCIケミカル
- カルメット
- ソルブケム
- エリス&エヴェラード
競争分析:
米国の産業用溶剤市場は、大手ディストリビューター、石油化学製品メーカー、特殊製剤供給業者によって形成された競争の激しい環境を特徴としています。広範な流通ネットワークを管理し、高ボリューム産業において強力な顧客関係を維持する国内リーダーが含まれています。企業は製品の純度、規制遵守のサポート、供給の信頼性を通じて競争します。いくつかの企業は、規制されたセクターでの差別化を強化するためにグリーンケミストリーラインに投資しています。価格圧力は、揮発性の原料コストや地域の物流の変動により、常に存在します。市場参加者は、買収、契約の拡大、国内の能力向上を通じてリーチを強化しています。競争力の強さは、安定したパフォーマンスを必要とするエンドユーザー産業との整合性に依存することが多いです。
最近の動向:
- ケムテックサービスの買収 – 2025年11月18日
ブレンタグは、北米最大の石油生産地域であるパーミアン盆地におけるエネルギーセクター向けの生産化学品の主要プロバイダーであるケムテックサービスの買収を発表しました。1980年に設立され、年間売上高が8,000万ドルを超えるケムテックは、上流、中流、下流の石油およびガス市場にサービスを提供するブレンタグの専用プラットフォームであるコースタルケミカルに統合されます。ブレンタグ・エッセンシャルズ・ノースアメリカの社長であるスコット・レイボウィッツ氏は、この買収がコースタルケミカルの信頼できる統合エネルギーサービスプラットフォームとしての地位を強化し、安全かつ効率的で信頼性の高い顧客サービスを提供すると述べました。
- スダルシャンケミカルインダストリーズとのパートナーシップ拡大 – 2025年9月8日
ブレンタグ・マテリアルサイエンスは、オーストラリア市場における防食顔料の供給契約をスダルシャンケミカルインダストリーズリミテッドと締結しました。この契約は、20年以上にわたって続いているニュージーランドでの成功したコラボレーションを拡張するものです。ポートフォリオには、持続可能で環境に優しいソリューションを提供し、材料の寿命を延ばし、長期的なメンテナンスコストを削減することを目的とした高性能防食顔料のHeucophos™およびHeucorin™が含まれています。これらの顔料は、耐久性のある腐食防止が重要なオーストラリアの過酷な気候に特に適しています。ブレンタグ・スペシャリティーズ・マテリアルサイエンスAPACのオーストラリアおよびニュージーランド担当コマーシャルマネージャーであるゲイリー・ウーリー氏は、このパートナーシップが20年にわたる信頼に基づいており、オーストラリア市場へのエキサイティングな拡大を示していると述べました。
- 山東ヘッドグループとのパートナーシップ拡大 – 2025年5月22日
ユニバー・ソリューションズと山東ヘッドグループ有限公司は、選ばれたヨーロッパの製薬および栄養補助食品市場における特殊成分流通のコラボレーションを拡大するために、独占的なヨーロッパパートナーシップを確立しました。このパートナーシップは、オーストリア、ベルギー、スイス、デンマーク、スウェーデン、ノルウェー、フィンランド、フランス、ドイツ、イタリア、ポーランドなど、20のヨーロッパ諸国における流通権を拡大します。コラボレーションは、持続可能性、品質、製薬製剤における革新を強調し、薬物送達システムのための高品質なセルロースエーテルおよび製薬用賦形剤を提供することに焦点を当てています。
- Brad-Chem Holdingsの買収 – 2025年2月6日
Univar Solutionsは、腐食防止製品と潤滑剤添加剤を専門とする英国拠点のディストリビューター、Brad-Chem Holdingsを無事に買収しました。この買収には、Brad-Chemとベルギー拠点のDEMが共同所有する合弁会社Brad-Kemも含まれています。Brad-Chemは、特殊潤滑剤添加剤、腐食抑制剤、銅パッシベーター、固体潤滑剤、分散剤を40以上のヨーロッパ諸国に配布しています。Univar Solutionsのグローバル成分&特殊品部門の社長であるNick Powell氏は、この買収により、ヨーロッパ全域の顧客に対して、潤滑剤、金属加工液、コーティング、接着剤、シーラント、エラストマー市場における特殊製品のポートフォリオと添加剤ブレンド能力を提供することでサポートを強化すると述べました。
レポートのカバレッジ:
この調査レポートは、タイプ、ソース、エンドユーザー産業、流通チャネルに基づく詳細な分析を提供します。主要な市場プレーヤーについて、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートはまた、市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 医薬品、コーティング、電子機器製造の需要増加により成長が強化されます。
- 規制の焦点と企業の持続可能性目標により、バイオベースの溶剤採用が拡大します。
- 石油化学製品の生産者は、より厳しい仕様の高純度ブレンドを提供するために資産をアップグレードします。
- 流通ネットワークは、より高い信頼性のために統合された鉄道とタンクローリー物流にシフトします。
- 生産プラントの自動化により、一貫した蒸発プロファイルを持つ溶剤の需要が高まります。
- 半導体および航空宇宙産業は、超低残留物質の消費を増加させます。
- 建設および自動車市場は、表面処理と硬化のために調整された溶剤に依存します。
- リサイクルとクローズドループ回収システムは、大量施設全体で広く利用されるようになります。
- サプライヤーは、グリーンケミストリーポートフォリオと特殊グレードを拡大するためにパートナーシップに投資します。
- 米国の産業用溶剤市場は、多様な産業活動に支えられた安定した拡大を維持します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のアメリカの産業用溶剤の規模はどのくらいですか?
2024年から2032年の間に、アメリカの工業用溶剤市場はどの程度の年平均成長率で成長すると予測されていますか?
アメリカの工業用溶剤の成長を促進している要因は何ですか?
アメリカの産業用溶剤における主要なセグメントは何ですか?
アメリカの産業用溶剤の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 米国産業用溶剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の米国産業用溶剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4,750.08 million → 2032: USD 6,582.90 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 米国産業用溶剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 米国産業用溶剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における米国産業用溶剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 米国産業用溶剤市場市場の成長要因
- 3.3 米国産業用溶剤市場市場の抑制要因および課題
- 3.4 米国産業用溶剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 米国産業用溶剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 米国産業用溶剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、米国産業用溶剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 米国産業用溶剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 米国産業用溶剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は米国産業用溶剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 米国産業用溶剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 米国産業用溶剤市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 米国産業用溶剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 米国産業用溶剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新米国産業用溶剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の米国産業用溶剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の米国産業用溶剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の米国産業用溶剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の米国産業用溶剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの米国産業用溶剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の米国産業用溶剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの米国産業用溶剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 米国産業用溶剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
