
市場概要
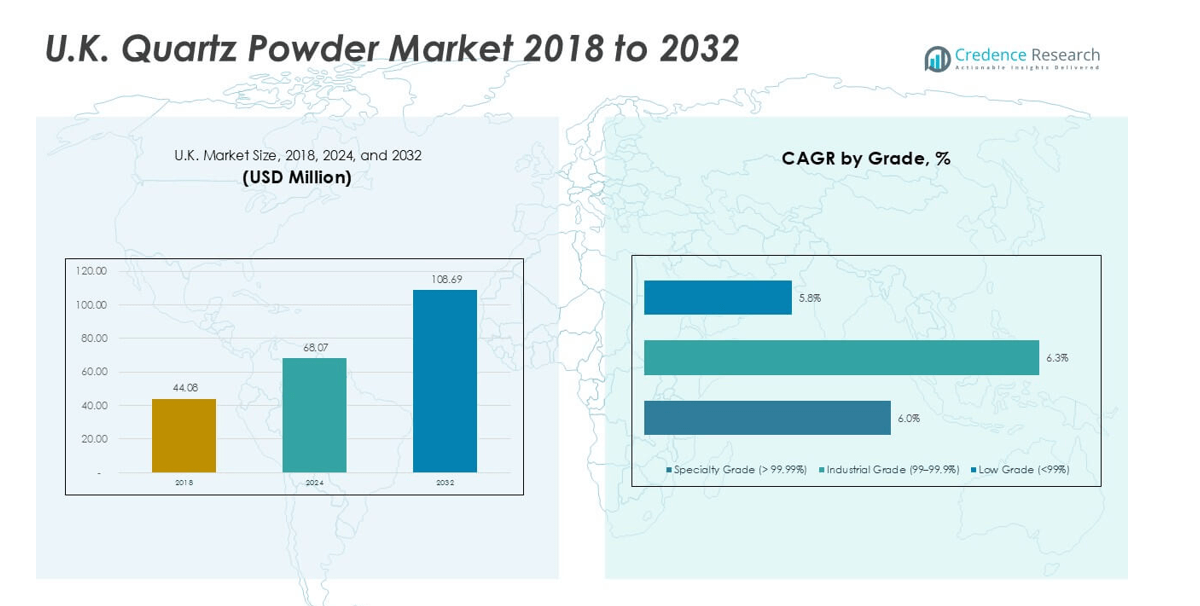
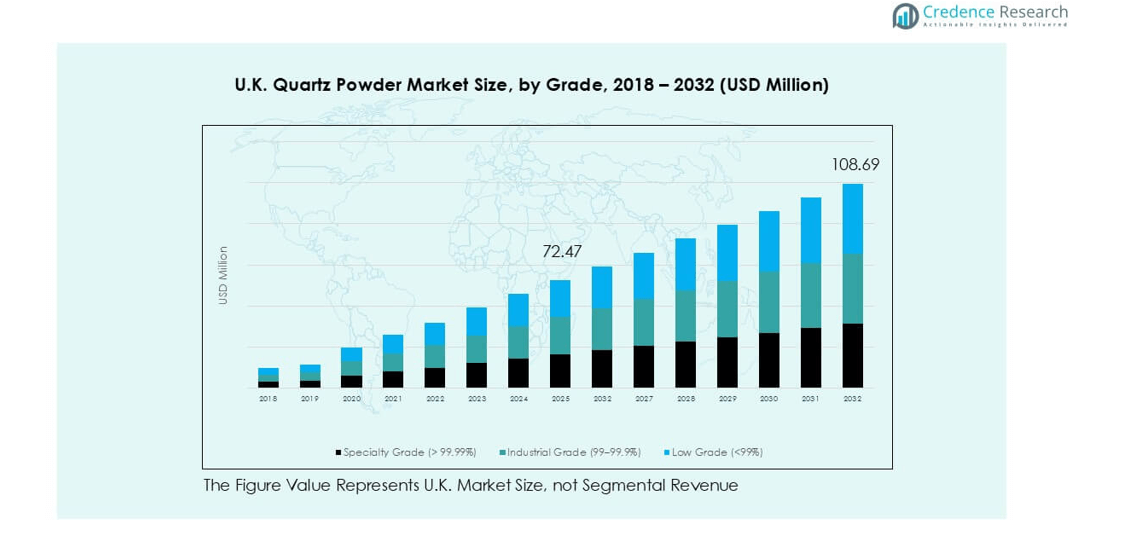
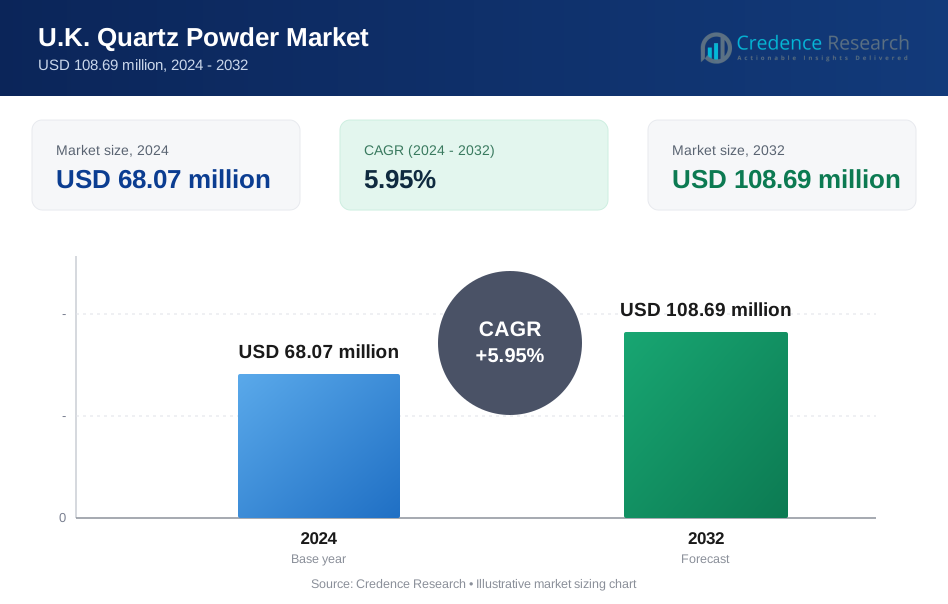
英国のクォーツパウダー市場規模は2018年に4,408万米ドルと評価され、2024年には6,807万米ドルに増加し、2032年には1億869万米ドルに達すると予想されており、予測期間中のCAGRは5.95%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 英国クォーツパウダー市場サイズ 2024 | 6,807万米ドル |
| 英国クォーツパウダー市場、CAGR | 5.95% |
| 英国クォーツパウダー市場サイズ 2032 | 1億869万米ドル |
英国のクォーツパウダー市場の主要プレーヤーには、Sibelco、Imerys、Quarzwerke Group、BritEx Enterprises、Advanced Ceramics、Speciality Geochemが含まれ、それぞれが純度管理、粒子サイズの精製、強力な供給ネットワークを通じて競争しています。これらの企業は、電子機器、ガラス、コーティング、建設ユーザーに特化した工業用グレードを提供しています。イングランド、特にグレーター・ロンドンと南東部は、製造基盤が密集しており、半導体、ガラス、コーティング産業が強いため、市場シェア55%で支配的な地域となっています。スコットランドと北部イングランドが続き、セラミックス、エネルギー、工業用途に支えられています。確立されたサプライヤーは、能力の向上、品質の改善、長期的な顧客契約を通じてリードを維持しています。
市場の洞察
- 英国のクォーツパウダー市場は2024年に6,807万米ドルに達し、2032年には1億869万米ドルに達する予定で、予測期間中にCAGR 5.95%で成長します。
- 電子機器および半導体ユーザーからの強い需要が高純度グレードを牽引しており、建設、コーティング、セラミックスが工業用グレードの安定した需要を支えています。特別グレードは、厳しい純度要件のため、52%で最高のシェアを持っています。
- トレンドには、超高純度材料の使用増加、処理の自動化、先進光学、コーティング、複合材料への採用拡大が含まれます。
- 競争には、Sibelco、Imerys、Quarzwerke Group、BritEx Enterprises、および地域のプロセッサーが含まれ、純度管理、安定供給、精密な粒子サイズに焦点を当てています。
- イングランドが55%の地域シェアでリードし、スコットランド&北部イングランドが20%、ウェールズ&ウェストミッドランズが15%、残りの地域が10%を保持しており、多様な産業クラスターと用途全体でのバランスの取れた需要を反映しています。
市場セグメンテーション分析:
グレード別
電子機器における高純度需要のため、スペシャリティグレードが約52%で最大のシェアを占めました。生産者は、先進的なファブでの安定した熱挙動を保証するために、石英製品用に>99.99%の純度の材料を供給しています。工業グレードは、ガラスやセラミックスの操作において安定したボリュームユーザーとして続きました。低グレードは、重い不純物が高価値チェーンでの使用を制限するため、小さいままでした。半導体ラインが容量を拡大し、厳しい不純物管理を必要とするにつれて、成長が強化されました。ウェーハメーカーが拡散管やるつぼのために超純石英の需要を増やしたため、スペシャリティセグメントはさらに勢いを増しました。
- 例えば、ヘレウス・クォーツグラスは、Fe、Al、Naなどの金属の不純物レベルが1 ppm以下であることが文書化された半導体グレードの溶融石英を供給しており、300 mmウェーハ製造のための拡散管やるつぼの生産をサポートしています。
用途別
電子機器と半導体が市場をほぼ40%のシェアで支配しました。これは厳しい純度の必要性によるものです。製造業者は、先進的なノード生産をサポートするために、ウェーハ、レンズ、炉部品に高純度粉末を使用しました。ガラスとセラミックスは、メーカーが一貫した熱安定性を必要としたため、次の主要な分野を形成しました。塗料とコーティングは、表面強度を改善するために精製されたグレードを採用しました。建設材料は、コストの利点を持つフィラーとして低グレードを使用しました。石油とガスは、掘削液とプロパントのために石英を適用しました。チップメーカーがプロセスの精度と純度のしきい値を上げるにつれて、需要は上昇しました。
- 例えば、モメンティブの半導体グレードの石英材料は、300 mm炉システムで使用され、0.55×10⁻⁶/Kに近い認定された熱膨張係数を持ち、高温LPCVDおよび酸化ステップでの安定した操作を可能にしています。
主要な成長ドライバー
電子機器および半導体生産からの需要増加
電子機器の成長は、高純度石英粉末の強い使用を促進します。チップ工場は、ウェーハツールやレンズ部品のために安定したクリーンな材料を必要としています。石英は高温ステップ中の耐熱性をサポートします。英国の生産者は、設計ノードがより厳しいルールに移行するにつれて注文が増加しています。多くのファブは、新しいツールとクリーンなチャンバーをサポートするために摂取量を増やしています。デバイスメーカーが光学およびセンサーのユニットを拡大するにつれて、成長は改善されます。半導体エコシステムは一貫した純度に依存しており、これが安定した供給の増加を促進します。このセグメントは、強力な品質チェックと微量金属の厳しい管理から利益を得ます。これらのニーズは、需要を長期的な上昇経路に保ちます。
- 例えば、ヘレウス・クォーツグラスは、拡散管、酸化チャンバー、300 mmウェーハ炉アセンブリでの信頼性のある使用を可能にするために、1 ppm以下の金属不純物と10 ppm未満の水酸基(OH)濃度が文書化された溶融石英コンポーネントを世界のファブに供給しています。
ガラス、セラミックス、先進材料の使用拡大
ガラスメーカーは、透明度、耐熱性、耐久性を向上させるために石英粉末を使用します。セラミックス工場は、クリーンな焼結と安定した形状をサポートするために精製されたグレードを採用しています。これらの用途は、企業がより強く、軽いデザインを推進するにつれて成長しています。光学機器や実験器具の先進材料も石英の純度に依存しています。スマートガラスや耐熱パネルのビルダーは、英国の供給ライン全体で注文を増やしています。この広範な使用基盤は、セクターの変動中に需要を強靭にします。多くの工場は、より良いプロセス結果のために高グレードにアップグレードしています。これらの変化は、主要な産業全体で強力な摂取をサポートし、長期的な成長チャネルを広げます。
- 例えば、SCHOTTは高純度の石英ベースの光学ガラスを製造しており、そのBOROFLOAT®基板は約3.25×10⁻⁶/Kの熱膨張を維持し、450°C以上の温度に耐え、高度な実験器具や特殊ガラスの製造をサポートしています。
塗料、コーティング、接着剤、建設における使用の増加
塗料およびコーティング会社は、硬度と耐摩耗性を向上させるために石英粉を使用します。接着剤メーカーは、結合寿命と表面グリップを改善するために精製されたグレードを追加します。建設工場は、パネルやミックスのコスト効率の良いフィラーとして中・低グレードの材料を使用します。建築基準がより強く安定した製品を推進するにつれて需要が増加しています。多くのユーザーは、表面仕上げと長い耐用年数を改善するためにより良いグレードに移行しています。これらの利益は、不動産サイクルの変化中に安定した成長を維持するのに役立ちます。石英はまた、耐候性コーティングラインをサポートします。これらの要因は、産業および商業ゾーンの両方での広範な受け入れを強化します。
主要なトレンドと機会
超高純度供給チェーンの成長
超純度の石英グレードは、ファブが不純物の制限を厳しくする中で注目を集めています。英国のサプライヤーは、洗浄、選別、先進的なスクリーニングラインの改善に投資しています。これらのアップグレードは、金属および粒子制御の厳しい規則を満たすのに役立ちます。光学および高級電子機器からの強い需要が、容量拡大の明確な余地を生み出しています。多くの購入者は、新しいセンサーやレンズスタックのために証明された微量レベルの純度を求めています。このシフトは、プレミアム価格と長期契約の余地を開きます。強力な試験ラボを持つ企業は、重要な優位性を得ます。よりクリーンで小型のデバイス部品を求める動きが、これを活発な長期的な機会にしています。
- 例えば、Sibelcoの高純度石英事業は、Fe、Ti、Alの不純物がそれぞれ10 ppm以下であることが文書化された材料を提供し、半導体および特殊ガラス製造業者のために一貫した汚染レベルを確保するために設計された高度なろ過および光学スクリーニングシステムをサポートしています。
自動化と高度な処理の役割の増加
生産者は、収率と純度を向上させるために自動化された選別および微粉砕ユニットを追加しています。これらのステップは廃棄物を削減し、バッチの一貫性を改善します。自動化はまた、各ロットを追跡し、人為的なエラーを減らすのに役立ちます。多くの英国ユーザーは、より良い流動性とコーティング挙動のために安定した粒子サイズを求めています。この需要は、サプライヤーが新しいミルと光学選別機を購入することを促進します。このトレンドは、欠陥の少ない高出力をサポートします。高度なラインは、サプライヤーがより高いグレードに到達し、主要な輸出ニーズに対応することを可能にします。これらの利益はまた、高度な光学および技術的セラミックスのような新しい分野への参入をサポートします。
- 例えば、TOMRAの光学鉱物選別プラットフォームは、最大5000スキャン/秒で動作する高解像度センサーを使用しており、高純度の産業用材料ラインの自動処理中に不要な断片から石英を正確に分離することを可能にします。
高性能産業用途への拡大
石油およびガス掘削および化学プラントは、強度と安定性のために石英を求めています。これらのサイトは、摩耗と熱に耐える強力なフィラーマテリアルを必要としています。石英はこれらのニーズを満たし、コスト面での利点を提供します。複雑な井戸が増えるにつれて、安定したプロパントブレンドの需要が増加しています。企業は流体の流れとより良い間隔をサポートするために精製されたグレードを採用しています。このセクターは、高価値製品の新しい道を創出します。多くのユーザーは、供給の安全性と地元のサポートを改善することを求めています。これらの変化は、英国のサプライヤーが強力な産業ネットワークに参入するための余地を広げます。
主要な課題
高純度要件と厳格な品質管理コスト
超高純度グレードは、微量元素と粒子サイズの厳密な管理が必要です。これらのステップは生産コストを上げ、スケーリングを遅らせます。多くの供給業者は、新しい洗浄ラインや高度なスクリーンに投資しなければなりません。これらの費用は、小規模企業の迅速な拡大を制限します。エンドユーザーも承認前に長いテストサイクルを要求します。この遅いペースは参入障壁を生み出し、新しいセクターへの供給を遅らせます。厳格な受け入れ基準のため、バッチエラーは大きな損失につながる可能性があります。これらの要因は急速な成長を制限し、バリューチェーン全体にわたってマージンに圧力をかけます。
供給の不安定性と原材料の変動性
石英鉱床は不純物レベルと結晶形態が異なります。企業は厳しいグレード規則を満たすために各ロットを処理しなければなりません。これがコストと収率に負担をかけます。天候の変化や採掘規則も安定したアクセスを制限します。多くの供給業者は、鉱床の品質が変わると遅延に直面します。これらの変動は一定の純度を維持するのを難しくします。企業はこれらのギャップを修正するために厳重なテストと選別が必要です。エンドユーザーは安定した供給を好むため、いかなる変動も契約に悪影響を及ぼす可能性があります。この課題は、イギリス市場全体でのスケーリングと長期計画に影響を与えます。
地域分析
イングランド(グレーター・ロンドンおよび南東部を含む)
イングランドは約55%の最大シェアを持ち、強力な産業消費によるものです。グレーター・ロンドンと南東部の電子機器、ガラス、コーティング工場が高純度需要を牽引しました。多くの半導体および光学ユーザーは、安定した熱挙動のために特殊グレードを選びました。建設および塗料企業は、広範な地域で安定した取り込みを追加しました。サプライチェーンは強力な港湾リンクと密集した製造クラスターから利益を得ました。地元の生産者は、純度規則を満たすために微細粉砕およびスクリーンラインを拡張しました。先進材料での使用の増加により、この地域は明確なリードを維持しました。イングランドは、幅広いエンドユーザーの多様性を通じて一貫した成長を維持しました。
スコットランドおよび北部イングランド
スコットランドと北部イングランドは、ガラス、セラミックス、エネルギー産業によって支えられ、約20%の市場を獲得しました。多くのユーザーが窯部品、耐火製品、光学アイテムのために産業グレードを採用しました。北部の電子クラスターは高純度バッチの需要を押し上げました。この地域は、安定した化学および産業コーティングプロジェクトから力を得ました。スコットランドの石油およびガス活動は、掘削および支援材料の取り込みを追加しました。プロセッサーが粒子制御をアップグレードすることで供給の安定性が向上しました。この地域は、多様な産業基盤によりバランスの取れた成長を示しました。製造の拡大は需要を上昇傾向に保ちました。
ウェールズおよびウェスト・ミッドランズ
ウェールズとウェスト・ミッドランズは、建設、コーティング、自動車材料によって約15%の市場シェアを保持しました。多くの生産者がパネルやミックスの強度を高めるために中グレードの石英を使用しました。コーティング工場は、より良い仕上げと耐久性のために安定した粒子サイズを評価しました。地元のセラミックスおよびコンポーネント企業はさらに取り込みを追加しました。改善された物流リンクが工場への一貫した流れを維持するのに役立ちました。この地域は、プロセスの向上により精製グレードへの関心が高まりました。広範な産業のアップグレードが継続的な需要を支えました。成長は、ユーザーがより良い性能とコストバランスを求める中で安定していました。
北アイルランド、イースト・ミッドランズおよびその他の地域
北アイルランド、イースト・ミッドランズ、その他の地域は市場の約10%を占めています。需要は主に建設、塗料、工業用フィラーから来ています。小型の電子機器や光学ユニットは、特定のツールやレンズ用に特別なバッチを使用しています。これらの地域は、安定した供給のあるコスト効果の高いグレードに依存しています。多くの企業は、制御された粒子材料を採用することで業務を改善しました。成長は多様な小規模産業のおかげで緩やかですが安定しています。改善された交通網がより広範な流通を支えています。地元の複合材料や技術的なセラミックスの採用が増加し、新たな機会を生み出しています。
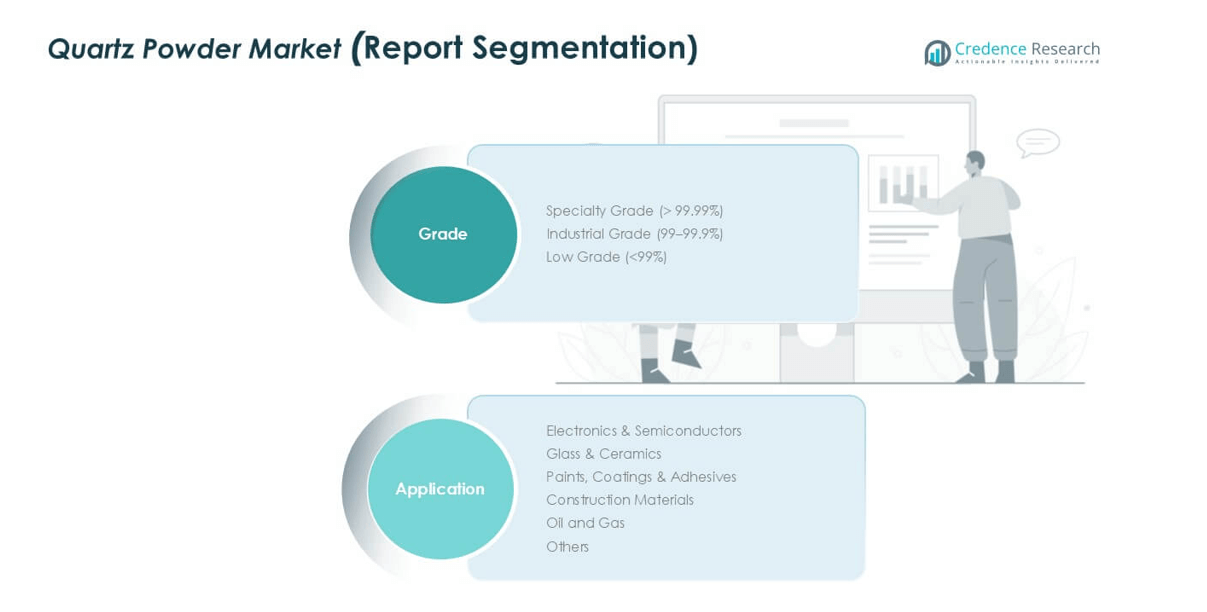
市場セグメンテーション:
グレード別
- 特殊グレード (> 99.99%)
- 工業用グレード (99–99.9%)
- 低グレード (<99%)
用途別
- 電子機器 & 半導体
- ガラス & セラミックス
- 塗料、コーティング & 接着剤
- 建設材料
- 石油 & ガス
- その他
地理別
- イングランド(グレーター・ロンドン & サウス・イーストを含む)
- スコットランド & 北イングランド
- ウェールズ & ウェスト・ミッドランズ
- 北アイルランド、イースト・ミッドランズ & その他の地域
競争環境
英国の石英粉市場は、純度レベル、粒子制御、供給の安定性で競争するグローバルな鉱物グループと地域の加工業者の混合を特徴としています。Sibelco、Imerys、Quarzwerke Group、BritEx Enterprisesなどの主要企業は、電子機器、ガラス、コーティングで厳しい要件を満たす特殊および工業用グレードに注力しています。いくつかの国内サプライヤーは、精密な粉砕、先進的なスクリーニング、不純物制御システムを通じて優位性を強化しています。多くのプレーヤーは、一貫した高純度バッチを要求する半導体および光学ユーザーとの関係を拡大しています。中規模企業は、コスト効果の高いグレードで建設および塗料セグメントをサポートしています。競争活動には、能力のアップグレード、より広範な流通リンク、製品の品質とリードタイムの改善を目指した選択的なパートナーシップが含まれます。企業はまた、環境への期待の高まりに応えるために、よりクリーンな加工ラインに投資しています。市場は適度に統合されており、確立されたプレーヤーは長期契約と多様なポートフォリオを活用して、英国の主要な最終用途セクター全体で強力な地位を維持しています。
主要プレイヤー分析
- BritEx Enterprises
- Eon Enterprises
- Advanced Ceramics
- Sibelco
- The Sharad Group
- Speciality Geochem
- Quarzwerke Group
- Imerys S.A.
- PAL Quartz
- HTMC Group
最近の動向
- 2024年に、CaesarstoneはThe Time Collectionを発表しました。このコレクションには10の新しいアイテムが含まれており、そのうち7つは新しいポーセリンカラー、3つはミネラルサーフェスです。これらのミネラルサーフェスは、表面デザインにおける大きな進歩を示し、Caesarstoneの最新の革新を証明しています。同社はその豊富な専門知識と先進技術を活用し、長石や石英のような鉱物とリサイクル素材を組み合わせた、より高性能で環境に優しい表面を開発しました。
- 2023年1月、Caesarstone Ltd.は、ポーセリンや天然石に加えて屋外用石英を含むマルチマテリアルサーフェスのラインを発表しました。
- 2022年12月、京セラ株式会社は、1.3兆円(97.8億ドル)を2026年3月までに新しいチップコンポーネント製造と他の能力分野の進化に投資する意向を発表しました。
レポートのカバレッジ
この調査レポートは、グレード、 用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 半導体および光学製造の拡大に伴い、高純度石英の需要が増加します。
- 生産者は、より厳しい純度制限を満たすために高度なスクリーニングおよび精製システムに投資します。
- 粉砕および分類の自動化により、バッチの安定性が向上し、廃棄物が削減されます。
- 先進的なコーティングおよび複合材料への採用が産業セクター全体で増加します。
- 建設およびインフラプロジェクトは、中級素材の安定した使用を引き続きサポートします。
- サプライチェーンは、よりクリーンでエネルギー効率の高い処理方法にシフトします。
- 地域プレイヤーは、電子機器およびガラスメーカーとのパートナーシップを強化します。
- ユーザーが信頼できる長期供給を求める中、輸入と地元調達がバランスを取ります。
- 光学、センサー、高性能セラミックス向けの製品カスタマイズが増加します。
- グローバルな鉱物グループが能力を拡大し技術をアップグレードするにつれて、競争が激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のイギリスのクォーツパウダー市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、イギリスのクォーツパウダー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にイギリスのクォーツパウダー市場のどのセグメントが最大のシェアを持っていましたか?
英国のクォーツパウダー市場の成長を促進している主な要因は何ですか?
イギリスのクォーツパウダー市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 英国の石英粉市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の英国の石英粉市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 68.07 million → 2032: USD 108.69 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 英国の石英粉市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 英国の石英粉市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における英国の石英粉市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 英国の石英粉市場市場の成長要因
- 3.3 英国の石英粉市場市場の抑制要因および課題
- 3.4 英国の石英粉市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 英国の石英粉市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 英国の石英粉市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、英国の石英粉市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 英国の石英粉市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 英国の石英粉市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は英国の石英粉市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 英国の石英粉市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 英国の石英粉市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 英国の石英粉市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 英国の石英粉市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新英国の石英粉市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の英国の石英粉市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の英国の石英粉市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の英国の石英粉市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の英国の石英粉市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの英国の石英粉市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の英国の石英粉市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの英国の石英粉市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 英国の石英粉市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
