
市場概要
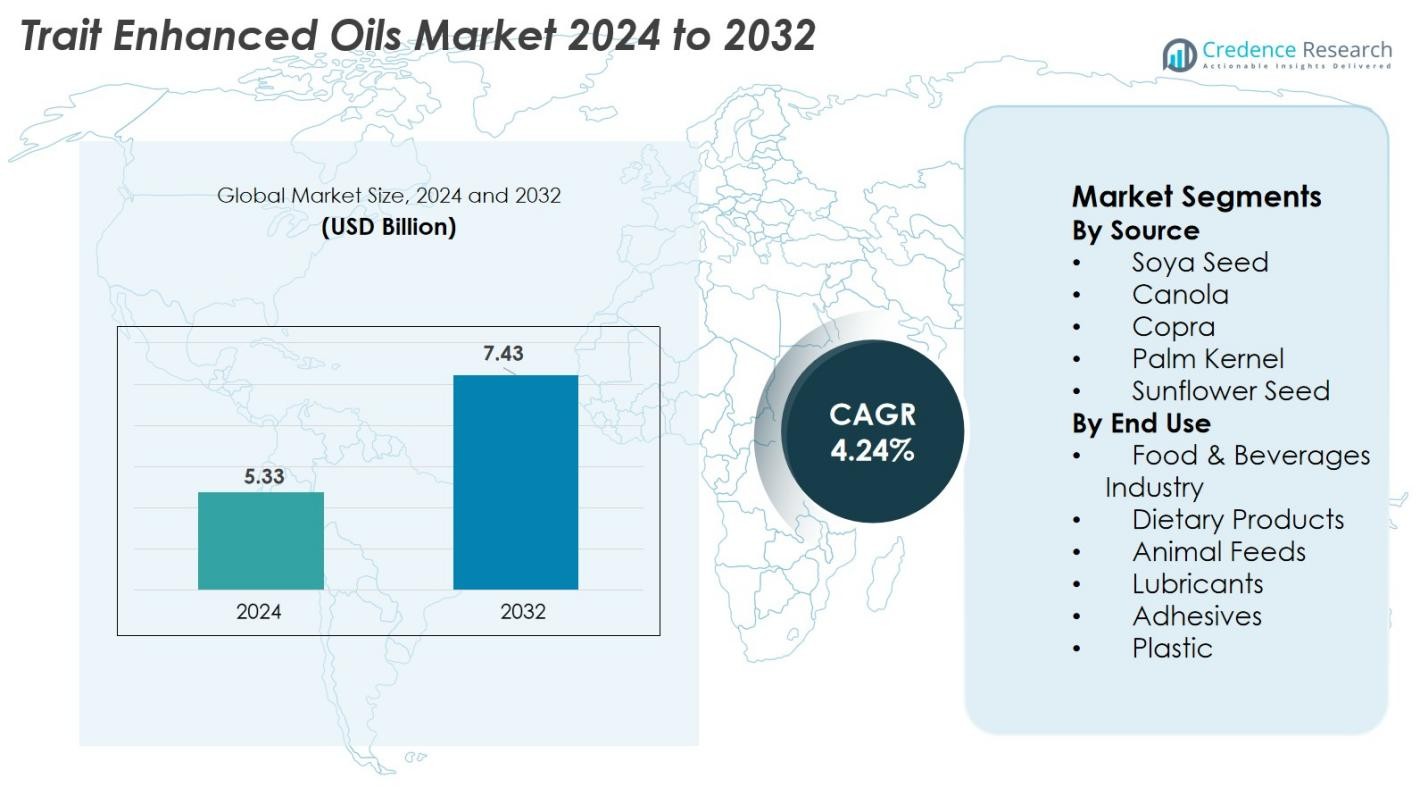
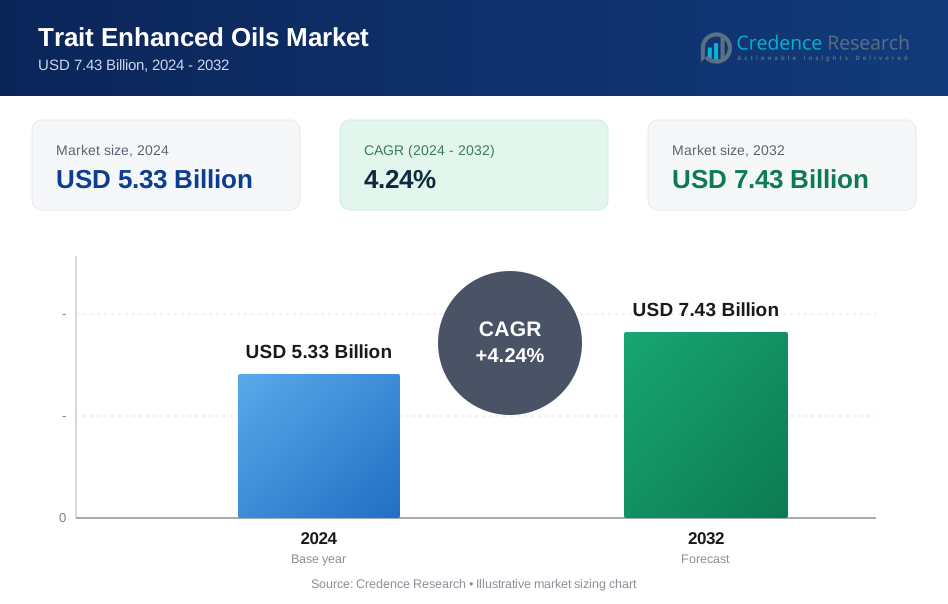
特性強化オイル市場の規模は2024年に533億米ドルと評価され、2032年までに743億米ドルに達すると予測されており、予測期間中のCAGRは4.24%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 特性強化オイル市場規模 2024 | 533億米ドル |
| 特性強化オイル市場、CAGR | 4.24% |
| 特性強化オイル市場規模 2032 | 743億米ドル |
特性強化オイル市場は、Bayer CropScience AG、Dow AgroSciences LLC、Syngenta AG、E. I. du Pont de Nemours & Company、Archer Daniels Midland Company、Burrus Seed Farm、Hefei Fengle Seed Co. Ltd.、DragonWave、Huawei Technologies、およびEricssonなどの主要プレーヤーの強力な参加によって推進されています。これらの企業は、先進的な特性開発、種子の革新、精製オイル加工技術を通じて貢献しています。北米は、特性強化オイルシード作物の広範な採用と強力な加工インフラによって支えられ、世界市場を34.2%のシェアでリードしています。アジア太平洋地域は、主要経済国での食品、飼料、産業用途の拡大とバイオテクノロジー投資の増加により、29.8%で続いています。
市場の洞察
- 特性強化オイル市場は2024年に533億米ドルと評価され、2032年までに743億米ドルに達すると予測されており、予測期間中のCAGRは4.24%です。
- 市場の成長は、食品加工、食事製品、産業用途における高オレイン酸および栄養強化オイルの需要の増加によって推進されており、遺伝子工学と精密農業の進歩によって支えられています。
- トレンドには、バイオベースの材料の採用の増加が含まれ、高オレイン酸大豆油とキャノーラ油が強い牽引力を得ており、主要なソースセグメントである大豆種子が42.6%のシェアを占めています。
- Bayer CropScience、Syngenta AG、Dow AgroSciences、ADM、DuPont、Hefei Fengle Seed Co.などの主要プレーヤーは、市場の地位を強化するために、特性開発、種子改良、高性能オイルの製剤に投資を続けています。
- 地域的には、北米が34.2%のシェアでリードし、アジア太平洋地域が29.8%、ヨーロッパが22.7%で続いており、ラテンアメリカと中東・アフリカはオイルシード栽培の増加と輸入の増加を通じて拡大しています。
市場セグメンテーション分析
ソース別
ソース別の特性強化オイル市場は、大豆種子が支配しており、2024年には総シェアの42.6%を占めています。そのリーダーシップは、高い栽培量、強力な遺伝子改変の採用、食品、飼料、産業部門全体での広範な適用性に由来します。大豆ベースの特性強化オイルは、酸化安定性の向上、より健康的な脂肪酸プロファイル、高い収量特性の恩恵を受けており、加工業者に好まれています。キャノーラとヒマワリ種子のセグメントも、低飽和脂肪オイルの需要の高まりとプレミアム食用油の用途拡大により着実に成長しており、コプラとパームカーネルオイルは産業用配合での使用が増加しています。
- 例えば、Corteva Agriscienceは、Plenish®高オレイン酸大豆が最大3倍の長いフライ寿命を提供し、食品加工業者がオイルの使用量を削減し、製品の品質を向上させることができると報告しています。
用途別
食品・飲料業界セグメントは、2024年に36.8%のシェアで市場をリードしており、消費者の健康的な調理油への嗜好の高まり、棚持ちの向上、栄養プロファイルの改善に支えられています。このセグメントの成長は、クリーンラベルと優れた揚げ性能を求める包装食品メーカーによる高オレイン酸および低リノレン酸特性強化オイルの採用によって推進されています。健康志向の配合の増加により、ダイエット製品は拡大を続け、動物飼料、潤滑剤、接着剤セグメントは、持続可能性とコスト効率の利点のためにバイオベースの高性能オイルを統合する産業の成長に伴い拡大しています。
- 例えば、Cargillは、高オレイン酸大豆油が従来の大豆油に比べて揚げ安定性を20〜50%向上させることを記録しており、主要な食品加工用途での採用を促進しています。
主要な成長要因
高オレイン酸および栄養強化オイルの需要増加
より健康的な食事の嗜好への世界的なシフトは、特に高オレイン酸および低リノレン酸のバリアントを持つ、脂肪酸プロファイルが改善された特性強化オイルの採用を促進し続けています。これらのオイルは、酸化安定性の向上、トランス脂肪の形成の削減、長い保存期間、優れた揚げ性能を提供し、食品メーカーやクイックサービスレストランにますます好まれています。部分的に水素化されたオイルを制限する規制措置は、この移行をさらに加速させ、食品セクターをより安全で高機能の代替品に押し進めています。バイオテクノロジーの進歩により、正確な栄養修正が可能となり、生産者は心臓の健康、体重管理、代謝改善のために調整されたオイルを導入することができます。新興経済国での健康意識の高まりは、性能、風味の質、栄養上の利点を組み合わせたオイルを求める消費者によって追加の需要支援を提供します。全体として、より健康的でクリーンラベル製品へのシフトは、特性強化オイル市場の長期的な成長軌道を形作る基本的な推進要因であり続けます。
- 例えば、米国FDAは、高オレイン酸大豆油が部分水素添加油と比較して、揚げ物の際に生成されるトランス脂肪酸のレベルが大幅に低いことを確認し、大手食品チェーンでの採用を支持しています。
産業およびバイオベース素材セクターでの応用拡大
特性強化オイルは、その熱安定性、酸化抵抗性、再生可能性の向上により、産業用途で強い支持を得ています。これにより、石油由来の化学物質の効果的な代替品となっています。潤滑剤、接着剤、コーティング剤、可塑剤は、持続可能性の要件を満たすために、特性強化オイルをますます取り入れています。炭素排出量の削減と循環経済に適合した原材料の促進に焦点を当てた世界的な規制が、この移行をさらに支援しています。強化オイルは、優れた加工効率、改善された生分解性、要求の厳しい産業環境に適したカスタマイズ可能な分子構造を提供します。バイオポリマーや持続可能な包装材料での使用は、環境に優しい製品を求める消費者の期待の高まりにより拡大し続けています。産業界がバイオベース素材への投資を強化する中、特性強化オイルが高性能を提供しながら環境への影響を低減する能力は、成長の強固な道筋を作り、先進的な製造および特殊化学品用途での役割を強化します。
- 例えば、CargillのBiOH®ポリオールは、大豆ベースの特性強化オイルから生産され、柔軟なフォームやコーティングに広く使用されており、特定のポリウレタン用途で石油使用を最大60%削減しています。
種子遺伝学と精密農業技術の進展
遺伝子改変、分子育種、CRISPRベースの遺伝子編集における継続的な革新により、種子開発者は、特性に合わせたオイル、収量の向上、気候ストレスへの耐性を持つ作物を設計することが可能になっています。これらの科学的進歩は、作物の損失を減少させ、脂肪酸の一貫性を高め、食品および産業ユーザーの供給信頼性を強化します。AI駆動の作物モニタリング、可変施肥、リアルタイムの水分分析を含む精密農業ツールは、フィールドの生産性と資源利用をさらに最適化します。これらの技術は、環境の変動性にもかかわらず、農家が安定した生産を維持し、特性強化作物の商業的実行可能性を向上させるのに役立ちます。バイオテクノロジー企業と農業生産者は、特性の展開を加速し、種子の性能を向上させるための協力を拡大しています。高品質で機能的なオイルの世界的な需要が高まる中、遺伝学とデジタル農業技術の進展は、大規模な効率的な栽培を支援し、長期的な原材料の供給を確保する上で重要な役割を果たし続けています。
主要なトレンドと機会
バイオプラスチックと持続可能な包装における特性強化オイルの統合の進展
市場における機会を促進する主要なトレンドは、バイオプラスチックと環境に優しい包装用途での特性強化オイルの急速な拡大です。使い捨てプラスチックに関する世界的な規制が厳しくなる中、メーカーは持続可能性のパフォーマンスを向上させるために、再生可能なオイル由来の可塑剤、ポリマースタビライザー、加工剤にますます依存しています。特性強化オイルは、生分解性フィルム、容器、堆肥化可能な包装ソリューションに理想的な、優れた耐熱性と柔軟な分子構造を提供します。それらの統合により、耐久性が向上し、毒性が低く、炭素フットプリントが低い材料の生産が可能になります。化学会社や包装の革新者は、消費財、自動車部品、産業用途のパフォーマンス基準を満たす次世代バイオポリマーを開発するために、オイルプロセッサーと積極的に提携しています。この再生可能な材料へのシフトは、長期的な機会を開き、特性強化オイルを持続可能な材料革新の重要な推進力として位置づけます。
- 例えば、CargillとNatureWorksは、堆肥化可能な包装、使い捨て食器、バイオプラスチックフィルムで広く使用される再生可能な植物オイルと糖類から得られるIngeo™ PLAバイオポリマーの供給を共同で拡大しました。
種子開発者、オイルプロセッサー、食品メーカー間の協力の増加
市場は、企業が種子特性の開発を加工効率や製品性能要件と一致させようとする中で、農業および食品のバリューチェーン全体での協力が増加しています。種子会社は食品プロセッサーと密接に協力し、安定性が強化され、脂肪酸組成が調整され、揚げ物や焼き物の特性が改善されたオイルを開発しています。このようなパートナーシップは、製品テストを加速し、再配合の課題を最小限に抑え、大規模な食品生産における信頼性のある供給を保証します。潤滑油、プラスチック、接着剤を含む産業メーカーも、特定の粘度、純度、酸化耐性の目標を持つオイルを共同で作成するためにオイルプロセッサーと協力しています。これらの統合された取り組みにより、商業化サイクルが短縮され、研究開発コストが削減され、専門的な用途での採用が促進されます。バリューチェーンの統合が強化されるにつれて、高い利益率と差別化された市場ポジショニングを持つカスタマイズされたオイルソリューションの機会が生まれます。
- 例えば、カーギルとユニリーバは持続可能な植物油供給チェーンを推進するために協力し、大規模な食品製造のために厳しい酸化安定性と性能要件を満たす油をプロセッサーが受け取ることを保証しました。
主要な課題
遺伝子組み換え作物に関する規制制限と公衆の懸念
特にヨーロッパやアジアの一部で、遺伝子組み換え作物を管理する複雑な規制枠組みのため、特性強化油市場は依然として大きな課題に直面しています。新しい特性の承認手続きは長期化し、費用がかかり、広範な安全性試験が必要であり、商業化を遅らせ、種子や油の開発者に運用上の負担を追加します。GMO由来の食品成分に対する公衆の懐疑心も購買決定に影響を与え、メーカーはラベルの透明性と消費者教育に投資するよう促されています。GMO商品に関する貿易規制は、世界的な供給チェーンにさらなる不確実性をもたらします。これらの要因は、特定の高価値地域での市場アクセスを制限し、生産者のコスト構造を増加させます。遺伝子改変に関する議論が続く中、企業は市場の勢いを維持し、新しい地域に拡大するために、規制、科学、広報の課題を絶えず乗り越えなければなりません。
高い生産コストと農業供給チェーンリスクへの脆弱性
特性強化油の生産には、バイオテクノロジー、遺伝子研究、フィールド試験、先進的な加工設備への多額の投資が必要であり、従来の油よりも高価になります。多くの小規模および中規模の農家は、改良された種子や精密農業技術の採用に障壁を感じており、広範な栽培が制限されています。供給チェーンの脆弱性はもう一つの大きな懸念事項であり、気候変動、害虫の発生、極端な気象イベントが作物の収量と品質に大きく影響します。特に発展途上地域では、輸送、保管、精製インフラの混乱がさらなる運用の複雑さを加えます。これらの要因は供給の安定性、コスト競争力、市場拡大に影響を与えます。メーカーは、農業および物流リスクを軽減するために、革新とコスト効率戦略のバランスを取りながら、強靭な調達ネットワークを構築しなければなりません。
地域分析
北米
北米は、遺伝子強化油糧種子作物の広範な採用、強力なバイオテクノロジー能力、食品および産業部門の高い需要により、2024年に34.2%のシェアで特性強化油市場をリードしています。アメリカ合衆国は、主要な種子および農業バイオテクノロジー企業からの投資に支えられ、改良された油特性を持つ大豆とキャノーラの広範な栽培により支配しています。この地域の包装食品および栄養製品産業は、高オレイン酸油および低リノレン酸油をますます使用しています。GMO作物に対する好意的な規制枠組みと確立された加工インフラが、北米の市場リーダーシップをさらに強化しています。
ヨーロッパ
ヨーロッパは、食品加工、化粧品、特殊化学品、バイオベースの材料における持続可能で高性能なオイルの需要の高まりに支えられ、特性強化オイル市場の22.7%を占めています。厳しいGMO規制が国内栽培を制限している一方で、特性強化された油糧種子や精製油の輸入は増加し続けています。クリーンラベルの食用油や再生可能な産業用原料へのシフトは、EUグリーンディールの目標と一致し、さらなる採用を促進しています。生分解性プラスチック、接着剤、環境に優しい潤滑剤の革新が消費を後押ししています。規制の制約にもかかわらず、ヨーロッパは持続可能性と高付加価値の用途に強く焦点を当てているため、主要な需要センターであり続けています。
アジア太平洋
アジア太平洋は市場の29.8%を占めており、中国、インド、オーストラリアでのバイオテクノロジーの受け入れの拡大により、食品消費の増加、産業用途の拡大により、最も急成長している地域であり続けています。高オレイン酸大豆、キャノーラ、ひまわり油の需要は、包装食品、栄養補助食品、動物飼料で増加しています。プラスチック、接着剤、潤滑剤などの産業部門も、再生可能で高性能な原材料への移行に伴い、需要を牽引しています。農業イノベーションに対する政府の支援と油糧種子加工能力の拡大が相まって、アジア太平洋は特性強化オイルの将来の主要な成長拠点として位置付けられています。
ラテンアメリカ
ラテンアメリカは、特にブラジル、アルゼンチン、パラグアイでの大豆とひまわり作物の強力な生産に支えられ、市場の9.6%を占めています。好ましい成長条件、大規模な農業運営、遺伝子強化種子の使用の増加が、収量の向上とオイル特性の改善に寄与しています。この地域は高オレイン酸大豆油の主要な輸出国であり、その世界的な重要性を強化しています。国内需要は食品加工や動物栄養で増加しており、接着剤や潤滑剤などの産業は再生可能な代替品を模索しています。バイオテクノロジーとアグリテックへの継続的な投資が、特性強化オイルの供給者としてのラテンアメリカの競争力を高めています。
中東・アフリカ
中東・アフリカ地域は、主に大豆、キャノーラ、ひまわり油の特性強化された輸入の増加により、3.7%のシェアを持っています。地元の生産は限られています。食品・飲料メーカーは、揚げ物の安定性、製品の保存期間、栄養プロファイルを改善するために、特性強化オイルをますます採用しています。南アフリカやエジプトなどの国々は、供給の安全性を強化するために、改良された油糧種子の栽培を徐々に拡大しています。特に潤滑剤やポリマー加工における産業用途も出現しています。農業の近代化と食料安全保障イニシアチブへの投資の増加が、地域全体の市場拡大を支えています。
市場セグメンテーション
ソース別
- 大豆種子
- キャノーラ
- コプラ
- パームカーネル
- ひまわり種子
エンドユース別
- 食品・飲料産業
- 栄養製品
- 動物飼料
- 潤滑剤
- 接着剤
- プラスチック
地理別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東
- アフリカ
競争環境
特性強化オイル市場の競争環境は、グローバルな種子開発者、バイオテクノロジー企業、大規模なオイルプロセッサーによって形成されており、これらは高度な特性工学と高価値の油糧種子品種に継続的に投資しています。Bayer CropScience AG、Dow AgroSciences LLC、Syngenta AG、E. I. du Pont de Nemours & Company、Archer Daniels Midland Company、Burrus Seed Farm、合肥豊楽種業有限公司、DragonWave、Huawei Technologies、Ericssonなどの主要企業は、遺伝子強化、精密育種、統合サプライチェーン能力を通じて革新に貢献しています。企業は、食品、工業、バイオベースの材料用途に合わせた高オレイン酸、低リノレン酸、栄養強化オイルのプロファイル開発に注力しています。種子開発者と食品プロセッサー間の戦略的コラボレーションは、カスタマイズされたオイルの商業化を加速させ、デジタル農業ツールへの投資は収量の信頼性と生産効率を向上させます。持続可能性の要求が高まる中、企業は再生可能で高性能なオイルへのポートフォリオを拡大し、地域全体での競争を強化し、エンドユース産業での広範な採用を可能にしています。
主要プレイヤー分析
- エリクソン
- バラス種子農場
- シンジェンタAG
- E. I. デュポン・ド・ヌムール・アンド・カンパニー
- アーチャー・ダニエルズ・ミッドランド・カンパニー
- バイエルクロップサイエンスAG
- ドラゴンウェーブ
- ダウ・アグロサイエンスLLC
- ファーウェイ・テクノロジーズ
- 合肥豊楽種業有限公司
最近の動向
- 2025年11月、オリジン・アグリテック社は、Cas-SF01遺伝子編集ツールに関する特許ライセンス契約を順風バイオテックと締結し、オリジンの遺伝子編集プラットフォームを強化し、特性ベースの作物/油糧種子特性開発の能力を向上させました。
- 2025年5月、アシフ・ムクティアールらは、CRISPR/Casベースの遺伝子編集が菜種においてどのように活用され、収量、耐ストレス性、特に油の品質を向上させているかを概説するレビューを発表し、特性強化菜種油の勢いが増していることを示しました。
- 2024年7月、ベンソン・ヒル社は、動物飼料、大豆油、バイオ燃料セグメントを対象に「優れた特性」を提供するためのイノベーションパイプラインの拡大を発表し、新しい特性強化油の開発を示しました。
レポートのカバレッジ
この調査レポートは、ソース、エンドユース、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 食品や栄養用途において、より健康的な高オレイン酸および低リノレン酸油の需要が増加するにつれて、市場は安定した成長を遂げるでしょう。
- 高度な遺伝子工学とCRISPR技術の採用により、優れた油特性を持つ作物の開発が加速します。
- 産業用途として、潤滑剤、接着剤、コーティング、バイオプラスチックが、再生可能な原材料へのシフトに伴い大幅に拡大します。
- 精密農業ツールは、収量の質と油の一貫性を向上させ、大規模生産を支援します。
- 種子会社、加工業者、食品メーカー間の協力により、カスタマイズされた油の商業化の道が迅速に開かれます。
- 持続可能性に関する規制は、包装や産業製品におけるバイオベースの高性能油のより広範な使用を促進します。
- アジア太平洋地域は、消費の増加、加工能力の拡大、農業イノベーション政策の支援により、最も急成長する地域として浮上します。
- ヨーロッパは、クリーンラベルおよびグリーンマテリアルの要件を満たすために、特性強化油の輸入を増加させます。
- 気候変動の中で生産の安定性を強化するために、強靭な農業サプライチェーンへの投資が行われます。
- ニッチな産業および栄養用途向けに設計された新しい特殊油のバリエーションが、追加の高付加価値市場の機会を開きます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
トレイト強化オイル市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、特性強化オイル市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた特性強化オイル市場のセグメントはどれですか?
トレイトエンハンスドオイル市場の成長を促進している主な要因は何ですか?
トレイトエンハンスドオイル市場の主要企業はどこですか?
2024年にトレイト強化オイル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 特性強化オイル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の特性強化オイル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5.33 Billion → 2032: USD 7.43 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 特性強化オイル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 特性強化オイル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における特性強化オイル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 特性強化オイル市場市場の成長要因
- 3.3 特性強化オイル市場市場の抑制要因および課題
- 3.4 特性強化オイル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 特性強化オイル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 特性強化オイル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、特性強化オイル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 特性強化オイル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 特性強化オイル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は特性強化オイル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 特性強化オイル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 特性強化オイル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 特性強化オイル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 特性強化オイル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新特性強化オイル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の特性強化オイル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の特性強化オイル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の特性強化オイル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の特性強化オイル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの特性強化オイル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の特性強化オイル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの特性強化オイル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 特性強化オイル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
