
市場概要:
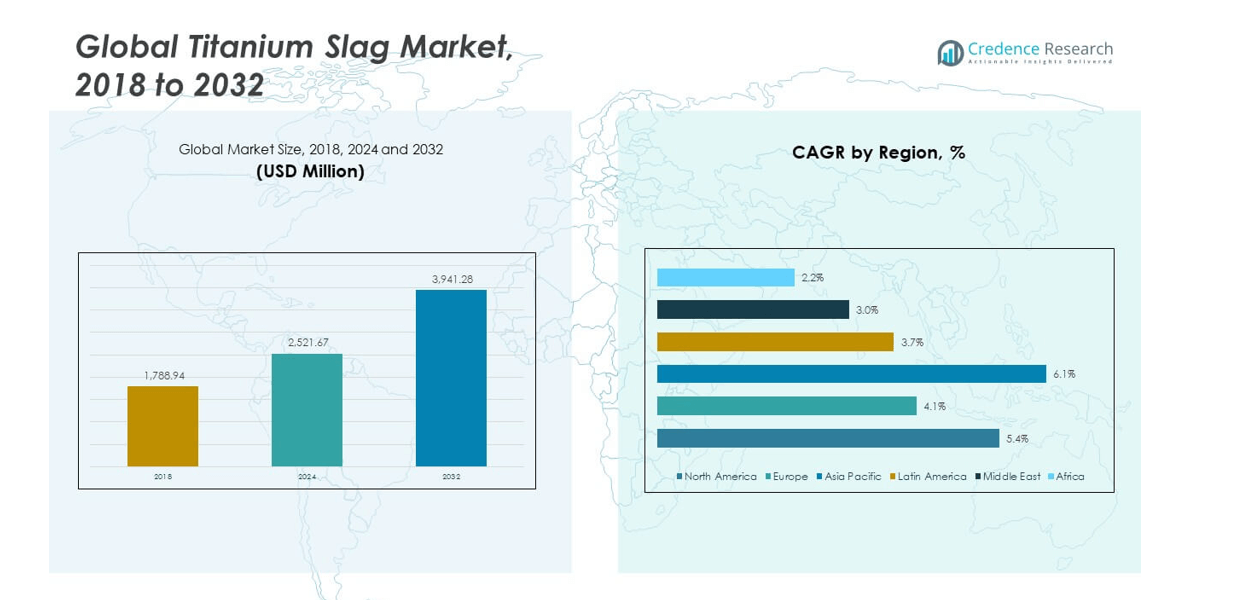
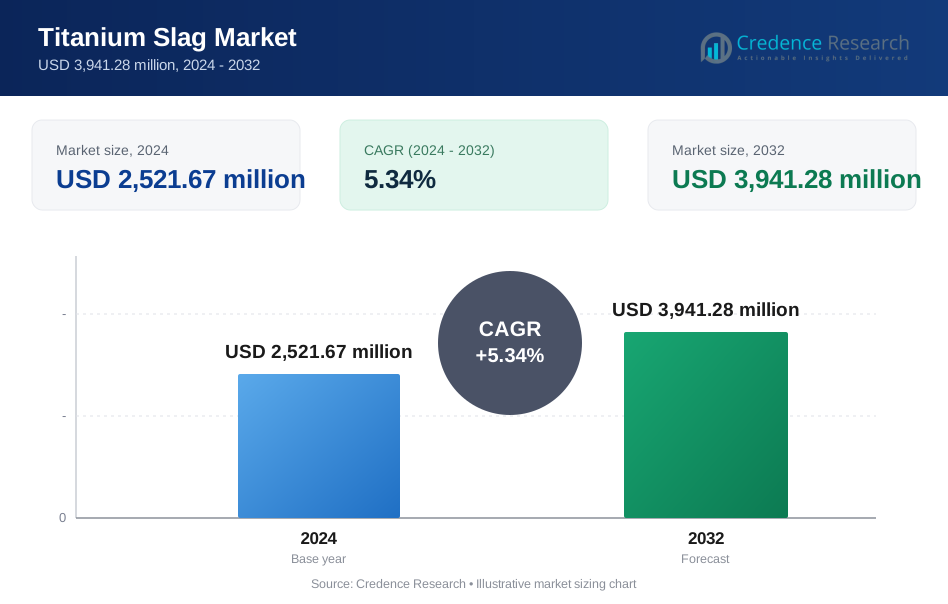
世界のチタンスラグ市場の規模は、2018年に17億8894万米ドルから2024年に25億2167万米ドルと評価され、予測期間中に年平均成長率5.34%で2032年には39億4128万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のチタンスラグ市場規模 | 25億2167万米ドル |
| チタンスラグ市場、CAGR | 5.34% |
| 2032年のチタンスラグ市場規模 | 39億4128万米ドル |
世界のチタンスラグ市場は、二酸化チタン顔料の需要増加により成長しています。塗料、コーティング、プラスチック、紙が安定した消費を促進しています。インフラの成長は、世界中で建設用コーティングの需要を押し上げています。自動車生産は、軽量で耐腐食性のある材料の使用をサポートしています。航空宇宙プログラムは、チタン合金の需要を増加させています。生産者は、高いTiO₂含有量と安定した品質のためにスラグを好みます。コスト管理は、天然ルチル源よりもスラグを支持しています。製鋼スラグの回収も供給の安全性をサポートしています。環境規則は効率的な鉱石処理ルートを奨励しています。
アジア太平洋地域は、強力な顔料生産により世界のチタンスラグ市場をリードしています。中国は統合されたチタンバリューチェーンと規模で支配しています。日本と韓国は、電子機器および自動車産業からの需要をサポートしています。ヨーロッパは航空宇宙および特殊顔料の消費で依然として強力です。北米は建設および防衛部門からの安定した需要を維持しています。インドと東南アジアで新興の成長が見られます。産業の拡大とインフラ投資がこれらの地域を駆動しています。地域の供給バランスを改善するための現地の能力追加が進んでいます。
市場の洞察:
- 世界のチタンスラグ市場は、2018年に17億8894万米ドル、2024年に25億2167万米ドルに達し、2032年には39億4128万米ドルに達すると予測されており、安定した顔料と合金の需要により、年平均成長率5.34%で成長しています。
- アジア太平洋地域は2024年に約44.3%のシェアで首位を占め、続いて北米が29.3%、ヨーロッパが17.6%で、大規模な顔料生産能力、強力な産業基盤、先進的な製造エコシステムが牽引しています。
- アジア太平洋地域はまた、拡大する顔料工場、統合されたサプライチェーン、インフラコーティング需要の増加に支えられ、最も成長が速い地域として44.3%のシェアを維持しています。
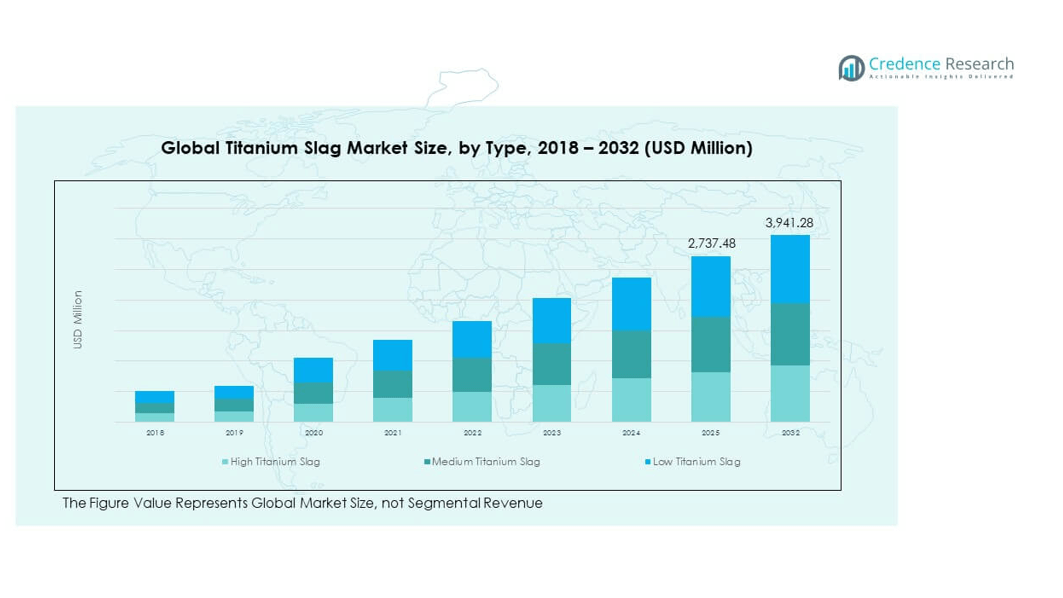
- 種類別では、高チタンスラグがプレミアムなTiO₂収率と合金用途により約45%のシェアを占め、中チタンスラグはコストパフォーマンスのバランスが取れた使用により約35%を占めています。
- 低チタンスラグは、価格に敏感な化学用途と安定した基礎的な産業消費に支えられ、約20%のシェアを占めています。
市場の推進要因:
主要産業におけるチタン酸化物顔料需要の増加
世界のチタンスラグ市場は、コーティングやプラスチックにおける強力な顔料需要から恩恵を受けています。塗料メーカーは不透明性と耐久性のためにチタン酸化物に依存しています。建設の成長は、安定した建築用コーティングの消費を支えています。自動車のリフィニッシュは、OEMおよびアフターマーケットコーティングにおける顔料使用を増加させています。包装用途では明るさと色の安定性が求められます。紙の生産者は印刷品質のためにチタン酸化物を重視しています。スラグベースの原料は一貫したTiO₂収率を保証します。この需要は長期的な原材料の引き取りを支えます。
- 例えば、Tronoxは、約24万トンの年間生産能力を持つミシシッピ州ハミルトンの施設を含む統合された原料と顔料資産を運営しており、コーティングメーカーに安定した塩化ルート顔料供給を保証しています。
製鋼とスラグの価値向上の実践の拡大
製鋼業者は、材料効率を向上させるためにスラグ回収を採用しています。チタンが豊富なスラグは、製錬の副産物として価値を高めています。統合された製鉄所は、スラグのアップグレードルートを通じて廃棄物を削減します。資源の最適化は安定したスラグ供給を支えます。環境コンプライアンスは副産物の利用を促進します。世界のチタンスラグ市場は、循環型生産モデルから恩恵を受けています。これは産業効率目標と一致しています。この推進要因は、バリューチェーン全体のコスト管理を改善します。
- 例えば、Tata Steelは、スラグの価値向上を含む統合された製鉄業務全体で、プロセス副産物の90%以上の利用を報告しています。
航空宇宙および先進合金製造の成長
航空宇宙プログラムはチタン合金の需要を増加させています。航空機の構造には高い強度対重量比の材料が必要です。防衛プラットフォームもチタンを多用した部品を使用しています。合金メーカーは高品質のスラグ入力を好みます。一貫した化学組成は正確な合金制御をサポートします。世界のチタンスラグ市場は、このプレミアム需要から利益を得ています。これは長期的な供給契約を支えます。技術集約型セクターは需要の安定性を強化します。
スラグを天然ルチル源より好む理由
天然ルチルの供給は地理的制約に直面しています。チタンスラグは予測可能な品質と量を提供します。加工業者はスケーラブルな生産計画のためにスラグを好みます。ルチルに比べてコストの変動性は低く抑えられています。製錬所への投資によりスラグの純度レベルが向上します。グローバルなチタンスラグ市場はこの代替トレンドから恩恵を受けています。それは安全な調達戦略をサポートします。生産者は原料ポートフォリオ全体で柔軟性を得ます。
市場動向:
高純度およびアップグレードされたスラグ製品へのシフト
生産者はスラグのアップグレード技術に投資しています。顧客はより厳しい不純物管理を求めています。高純度スラグは高級顔料グレードをサポートします。製錬所は選鉱および精製工程を強化します。グローバルなチタンスラグ市場はこの品質シフトを反映しています。それは低グレード供給者への参入障壁を高めます。技術の採用が主要な生産者を差別化します。製品の一貫性が戦略的な重要性を増します。
- 例えば、Iluka Resourcesは、TiO₂含有量が90%以上の原料を生産できる合成ルチルおよびスラグアップグレード施設を運営しており、高性能顔料生産をサポートしています。
エンドユースクラスター近くでの地域能力拡大
製造業者は顔料工場近くでスラグ能力を拡大しています。近接性は物流コストとリードタイムを削減します。アジア太平洋地域は新規投資の大部分を引き付けています。統合された産業ゾーンは規模の効率をサポートします。グローバルなチタンスラグ市場は需要センターに能力を合わせています。それは地域のサプライチェーンを強化します。地元調達は回復力を向上させます。地域化を通じて貿易への依存が減少します。
- 例えば、安徽コンチセメントは年間1億トンを超えるクリンカーとセメントの能力を運営しており、隣接する安徽安達チタン工業のような生産者は、国内顔料市場の物流を最適化するために同じ省に戦略的に位置しています。
製錬所と顔料生産者間の長期供給契約
生産者は契約ベースの原材料の安全性を求めています。複数年の契約は価格構造を安定させます。製錬所は予測可能な引き取り量から利益を得ます。グローバルなチタンスラグ市場はより深い垂直的な調整を示しています。それはスポット市場への依存を減少させます。戦略的パートナーシップが好まれます。供給計画はサイクル全体で改善されます。契約の厳守が調達行動を形作ります。
エネルギー効率の高い製錬ルートに焦点を当てた技術
エネルギー効率はスラグ生産における優先事項となっています。製錬所は炉と熱回収システムをアップグレードしています。低エネルギー強度は運営マージンを改善します。環境への注目はクリーンなプロセスをサポートします。グローバルなチタンスラグ市場はこの運用シフトを反映しています。それは排出基準への準拠をサポートします。プロセスの最適化が戦略的価値を得ます。技術のリーダーシップが競争力を形作ります。
市場の課題分析:
高エネルギー強度と生産コストの圧力
チタンスラグの生産はエネルギー集約的な製錬を必要とします。電力価格の変動性は運営の安定性に影響を与えます。製錬所はエネルギーの急騰時にマージン圧力に直面します。資本集約的な炉は固定コストの露出を高めます。グローバルなチタンスラグ市場はコスト感受性を感じています。それは急速な能力拡大を制限します。生産者は長期のエネルギー契約を必要とします。コスト管理は持続的な課題です。
原材料の品質の変動と供給制約
イルメナイトの供給源によって原料の品質が異なります。不純物はスラグの収率と一貫性に影響を与えます。製錬業者はブレンドと前処理に投資しています。供給の混乱は生産スケジュールに影響を与えます。世界のチタンスラグ市場は調達の複雑さに直面しています。それは運用リスクを増加させます。品質保証は処理コストを増加させます。信頼できる原料のアクセスが重要です。
市場機会:
新興顔料製造経済の成長
新興経済国は国内の顔料生産能力を拡大しています。地元の塗料やプラスチックの需要が着実に増加しています。政府は産業の自給自足目標を支援しています。世界のチタンスラグ市場は新たな需要ポケットを獲得しています。それは地域供給契約を支援します。製錬業者は早期の市場参入から利益を得ます。インフラ投資は長期的な成長を支えます。地元のパートナーシップは市場アクセスを改善します。
スラグのアップグレードと回収技術の進展
技術はスラグからのチタン回収率を向上させます。強化されたアップグレードにより、使用可能なTiO₂含有量が増加します。生産者は既存の能力から価値を引き出します。世界のチタンスラグ市場は効率向上から利益を得ます。それは新しい鉱山なしでのマージン改善を支援します。革新は廃棄物の発生を削減します。プロセス制御は製品の信頼性を向上させます。技術の採用は競争優位性を生み出します。
市場セグメンテーション分析:
タイプ別
高チタンスラグは、優れたTiO₂濃度と安定した化学性のために需要をリードしています。生産者はプレミアム顔料と合金ルートのためにこのグレードを好みます。中チタンスラグは、産業ユーザー全体でコストと性能のバランスを取るニーズに応えます。鉄鋼関連の生産者は柔軟な処理のためにこのタイプを好みます。低チタンスラグは、純度の低いニーズを持つ価格に敏感な用途をサポートします。基本的な化学用途でのボリューム需要は安定しています。世界のチタンスラグ市場は明確なグレードベースのポジショニングを反映しています。それは供給者が多様な品質要件をターゲットにすることを可能にします。
- 例えば、リチャーズベイミネラルズは単一の製錬複合施設から複数のスラググレードを生産し、顔料生産者や産業化学ユーザー向けにカスタマイズされた供給を可能にしています。
用途別
チタニウム二酸化物の生産は、規模と一貫性のニーズから用途の需要を支配しています。顔料工場は塩化物および硫酸ルートのために信頼できるスラグ品質を必要とします。溶接電極コーティングはアークの安定性とフラックス性能のためにスラグを使用します。このセグメントは予測可能な鉱物組成を重視します。他の化学用途には触媒や特殊化合物が含まれます。これらの用途はニッチですが安定しています。世界のチタンスラグ市場は用途特有の基準に合わせて出力を調整しています。それは多様な最終用途の露出をサポートします。
- 例えば、ケンメアリソースはモマ鉱山から世界の顔料生産者にチタンスラグを供給しており、年間のイルメナイトとスラグの出荷量は100万トンを超え、TiO₂工場の継続的な運営を支えています。
最終ユーザー産業別
顔料製造は、持続的なコーティング需要のために最大の最終ユーザーグループを表しています。生産者は長期的なスラグ供給契約に依存しています。金属および合金産業はチタン豊富な原料のためにスラグを消費します。航空宇宙および防衛プログラムはこのセグメントを支援します。化学産業の需要は中程度ですが一貫しています。他の産業にはセラミックスや特殊材料が含まれます。世界のチタンスラグ市場はこれらの最終ユーザーニーズをバランスさせています。それは単一の需要源への依存を減少させます。
セグメンテーション:
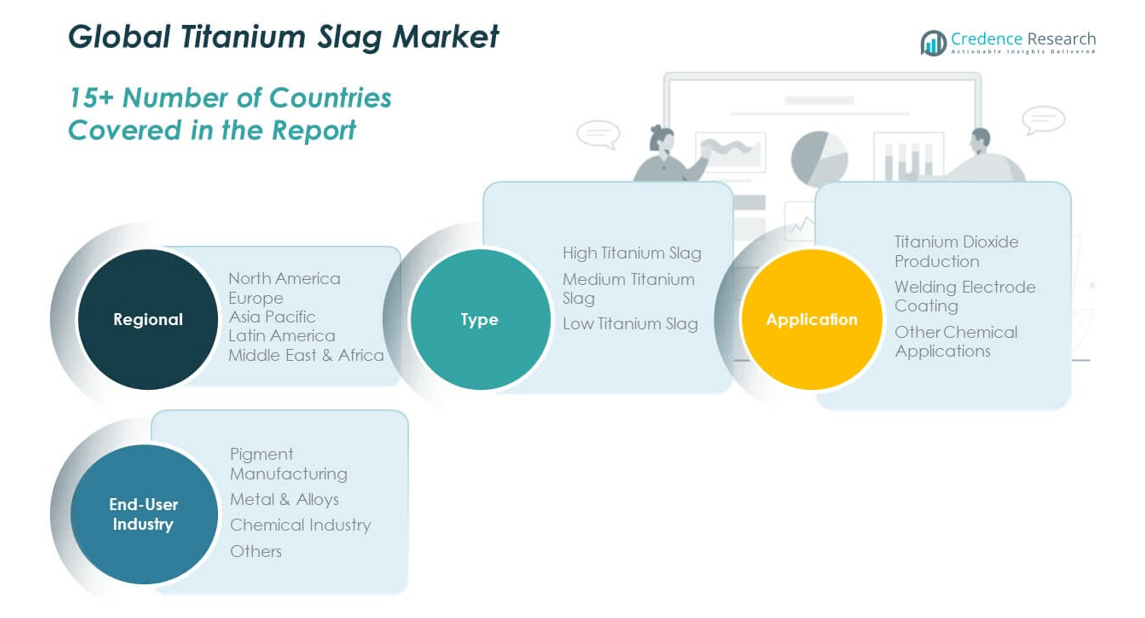
タイプ別- 高チタンスラグ
- 中チタンスラグ
- 低チタンスラグ
- 二酸化チタン生産
- 溶接電極コーティング
- その他の化学用途
- 顔料製造
- 金属および合金
- 化学産業
- その他
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカのチタンスラグ市場規模は、2018年に5億3,193万米ドルから2024年に7億3,837万米ドルと評価され、2032年までに11億5,878万米ドルに達すると予測されており、予測期間中に5.4%のCAGRを記録し、2024年には約29.3%の市場シェアを占めます。北アメリカのグローバルチタンスラグ市場は、強力な顔料生産能力と先進的な製造技術から恩恵を受けています。アメリカ合衆国は、コーティング、プラスチック、建設材料を通じて需要を牽引しています。航空宇宙および防衛産業は、合金グレードスラグの安定した消費をサポートしています。生産者は品質管理と供給の安全性を重視しています。環境規制は効率的な製錬を促進します。長期調達契約は地域供給を安定させます。カナダは鉱物の供給と統合加工を通じて貢献し、安定した成長を維持しています。
ヨーロッパ
ヨーロッパのチタンスラグ市場規模は、2018年に3億3,336万米ドルから2024年に4億4,411万米ドルと評価され、2032年までに6億3,107万米ドルに達すると予測されており、予測期間中に4.1%のCAGRを記録し、2024年には約17.6%の市場シェアを占めます。ヨーロッパのグローバルチタンスラグ市場は、先進的な顔料技術と厳格な品質基準に依存しています。ドイツとフランスは、コーティングおよび化学産業からの需要を牽引しています。航空宇宙製造は特殊合金用途をサポートしています。持続可能性政策は調達と加工の選択を形作ります。輸入依存度は複数の国で中程度にとどまっています。生産者はコンプライアンスとトレーサビリティに注力しています。産業の近代化は安定した消費をサポートしています。それは成熟した市場の特徴を反映しています。
アジア太平洋
アジア太平洋のチタンスラグ市場規模は、2018年に7億6,449万米ドルから2024年に11億1,831万米ドルと評価され、2032年までに18億5,681万米ドルに達すると予測されており、予測期間中に6.1%のCAGRを記録し、2024年には約44.3%の市場シェアを占めます。グローバルチタンスラグ市場は、この地域で最も強力な拡大を示しています。中国は大規模な顔料製造能力により支配しています。日本と韓国は自動車および電子機器セクターからの需要をサポートしています。インドはインフラコーティングからの消費増加を記録しています。統合されたサプライチェーンはコスト効率を向上させます。輸出活動は地域の影響力を強化しています。能力拡張は活発に続いています。それは主要な成長エンジンとして機能しています。
ラテンアメリカ
ラテンアメリカのチタンスラグ市場規模は、2018年に8,430万米ドル、2024年に1億1,735万米ドルと評価され、2032年までに1億6,229万米ドルに達すると予想されており、予測期間中のCAGRは3.7%で、2024年には約4.7%の市場シェアを占めます。ラテンアメリカのグローバルチタンスラグ市場は、適度なペースで成長しています。ブラジルは顔料と化学産業を通じて地域の需要を支えています。鉱業資源は原料の供給を支えています。産業の多様化は応用範囲を広げます。輸入依存度は管理可能な範囲にあります。インフラプロジェクトはコーティング需要を支えています。投資活動は選択的に行われています。長期的な安定した可能性を提供します。
中東
中東のチタンスラグ市場規模は、2018年に4,872万米ドル、2024年に6,261万米ドルと評価され、2032年までに8,209万米ドルに達すると予想されており、予測期間中のCAGRは3.0%で、2024年には約2.5%の市場シェアを占めます。中東のグローバルチタンスラグ市場は、建設主導のコーティング需要から恩恵を受けています。GCC諸国が地域消費をリードしています。産業の多様化は化学用途を支えています。輸入依存度はほとんどの市場で高いままです。エネルギーの利用可能性は加工の実現可能性を支えています。インフラ投資は需要を支えています。市場浸透は徐々に進行しています。ニッチな成長ダイナミクスを反映しています。
アフリカ
アフリカのチタンスラグ市場規模は、2018年に2,613万米ドル、2024年に4,092万米ドルと評価され、2032年までに5,024万米ドルに達すると予想されており、予測期間中のCAGRは2.2%で、2024年には約1.6%の市場シェアを保持しています。アフリカのグローバルチタンスラグ市場は、鉱物資源の強さに依存しています。南アフリカが地域の生産と消費をリードしています。輸出志向の運営が需要パターンを形成しています。地元の顔料製造は限られています。インフラのギャップは加工規模に影響を与えています。投資は上流の鉱業資産に焦点を当てています。産業成長はゆっくりと進行しています。長期的な戦略的重要性を保持しています。
主要プレイヤー分析:
- Tronox Limited
- Iluka Resources Limited
- Timet Group (Titanium Metals Corporation)
- Kenmare Resources Plc
- Cristal Global
- LC Minerals
- Richards Bay Minerals
- Base Titanium Ltd
- Anhui Conch Titanium Slag Co., Ltd.
競争分析:
グローバルチタンスラグ市場は、適度に統合された競争構造を特徴としています。大手生産者は統合された鉱業および製錬資産を運営しています。この統合はコスト管理と原料の安全性を支えています。主要なプレイヤーは顔料生産者との長期供給契約に注力しています。製品品質の一貫性は重要な競争要因です。企業はスラグのアップグレードとプロセスの最適化に投資しています。エンドユーザーへの地域的な近接性は市場の地位を強化します。輸出能力はグローバルな到達範囲に影響を与えます。規模、信頼性、技術的専門知識に基づく競争を反映しています。
最近の展開:
- Tronox Limitedは、2025年12月9日に米国輸出入銀行(EXIM)とオーストラリア輸出金融(EFA)がTronoxの希土類元素供給チェーン戦略を進めるために最大6億米ドルの融資に対する条件付きかつ非拘束的な支援/関心表明書を発表した際に、重要な支援を受けました。この資金は、西オーストラリアでの希土類生産のための鉱山拡張、インフラ開発、クラッキングおよび浸出能力をサポートすることを目的としています。Tronoxは予備的なフィージビリティスタディを完了し、軽希土類と重希土類の両方を含む混合希土類炭酸塩を生産するためのクラッキングおよび浸出施設の提案に向けて決定的なフィージビリティスタディを進めています。しかし、2025年3月17日、Tronoxはオランダのボトレックにある年産90,000メートルトンの二酸化チタン工場を恒久的に閉鎖するという大規模な再構築を発表しました。この決定は、中国企業からの競争圧力と世界的な供給不均衡によって駆動された資産フットプリントの戦略的レビューに続くものでした。
- Kenmare Resources Plcは、2025年6月19日にOryx Global Partnersが主導するコンソーシアムとの買収交渉を終了しました。コンソーシアムは、初期提案を大幅に下回る価格でしか進めないことを示唆しました。コンソーシアムは、包括的なデューデリジェンスプロセスを経て、その結果を考慮した後、関与を停止しました。Kenmareは開発プロジェクトに注力しており、Wet Concentrator Plant A(WCP A)のアップグレードプロジェクトは計画通りに進んでいますが、2025年第4四半期にはスライム管理の問題により試運転が遅れています。このアップグレードプロジェクトは、Momaの資源基盤の約70%を占めるNataka鉱区への採掘移行を予定しており、3億4100万ドルの資本支出見積もりで20年以上の長期生産を確保することが期待されています。2025年11月、KenmareはWCP Aの試運転の遅れと新しい浚渫設備の設置により、2025年の生産ガイダンスを下方修正しました。
レポートのカバレッジ:
この調査レポートは、タイプ、用途、エンドユーザー産業、地域セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 需要は二酸化チタン顔料生産の成長に関連しています。
- 高品位スラグはプレミアム用途での好みを引き続き得ています。
- アジア太平洋地域は主要な成長センターとしての地位を維持しています。
- 統合されたサプライチェーンは運用の回復力を向上させます。
- 技術のアップグレードはスラグの純度と回収効率を向上させます。
- 環境への適合が処理の選択を形作ります。
- 長期契約は調達戦略を安定させます。
- 航空宇宙合金の需要が特殊グレードを支えます。
- 地域の能力拡大が物流依存を減少させます。
- 戦略的パートナーシップがグローバル市場での存在感を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
チタンスラグ市場の現在の規模はどのくらいですか?
2025年から2032年の間に、グローバルチタンスラグ市場はどの程度の年平均成長率で成長すると予測されていますか?
チタンスラグ市場の成長を促進している要因は何ですか?
チタンスラグ市場を支配している地域はどこですか?
チタンスラグ市場は環境規制にどのように対応していますか?
チタンスラグの消費に最も寄与する産業はどれですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 チタンスラグ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のチタンスラグ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,521.67 million → 2032: USD 3,941.28 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 チタンスラグ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. チタンスラグ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるチタンスラグ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 チタンスラグ市場市場の成長要因
- 3.3 チタンスラグ市場市場の抑制要因および課題
- 3.4 チタンスラグ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 チタンスラグ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 チタンスラグ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、チタンスラグ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 チタンスラグ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. チタンスラグ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はチタンスラグ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 チタンスラグ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 チタンスラグ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 チタンスラグ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 チタンスラグ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新チタンスラグ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のチタンスラグ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のチタンスラグ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のチタンスラグ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のチタンスラグ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのチタンスラグ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のチタンスラグ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのチタンスラグ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. チタンスラグ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
