
市場概要:
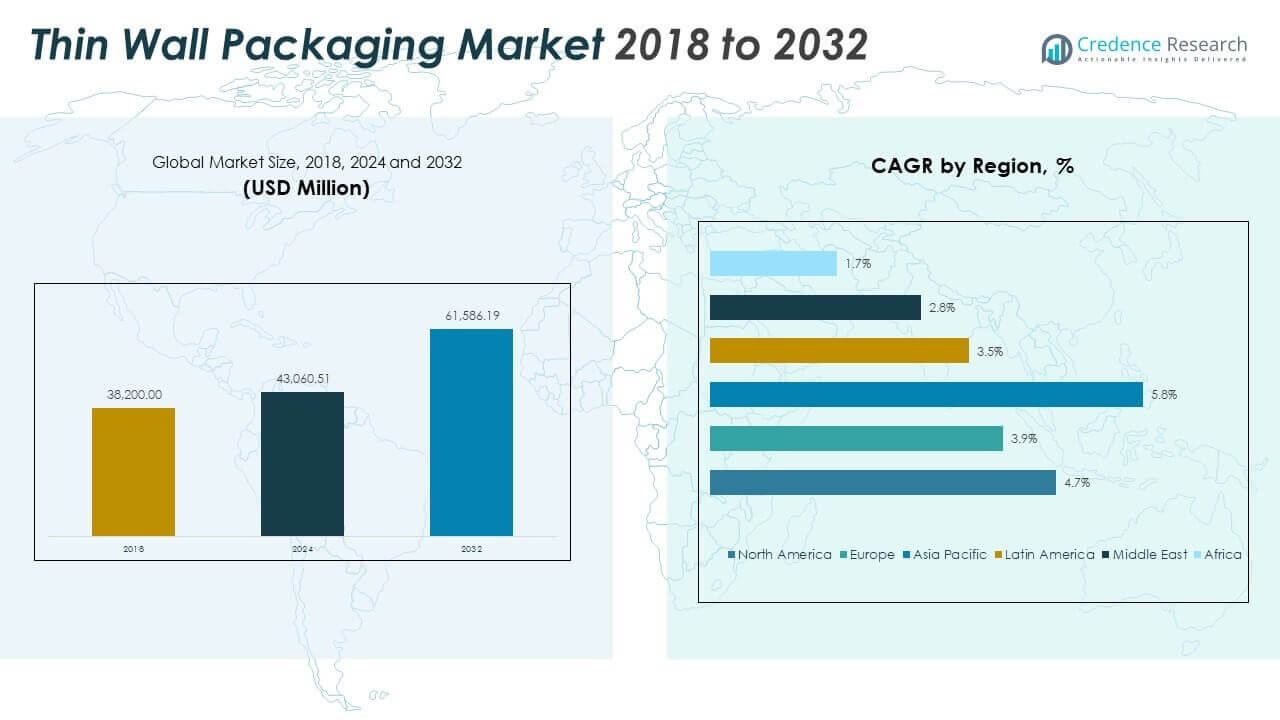
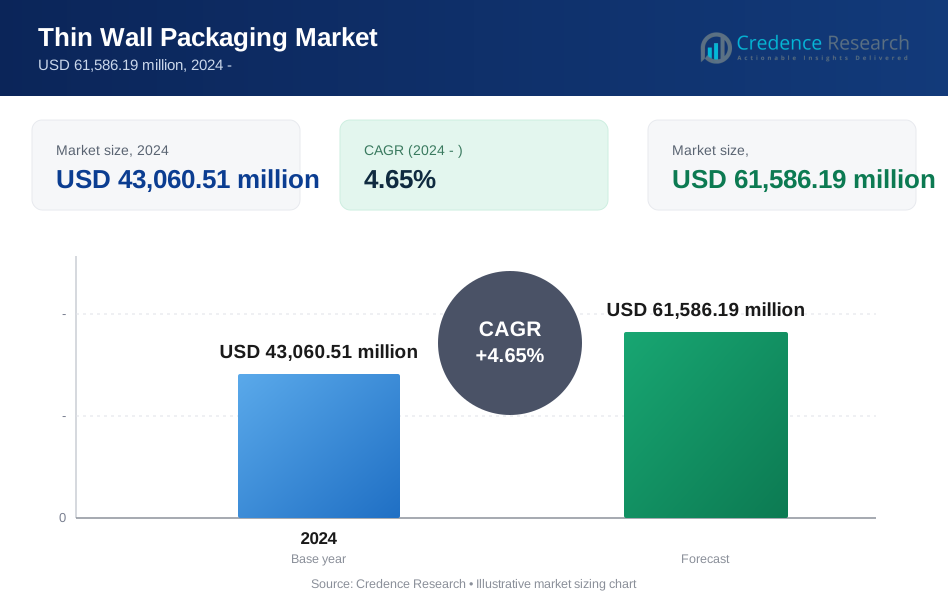
世界の薄肉包装市場の規模は、2018年に382億米ドル、2024年に430億6051万米ドルと評価され、予測期間中に年平均成長率4.65%で2032年には615億8619万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の薄肉包装市場規模 | USD 43,060.51 million |
| 薄肉包装市場、CAGR | 4.65% |
| 2032年の薄肉包装市場規模 | USD 61,586.19 million |
食品、乳製品、レディミールにおける軽量包装のニーズにより需要が増加しています。ブランドオーナーは、材料使用量と物流コストを削減するために薄肉フォーマットを好みます。プロセスの革新により、樹脂消費を削減しながら強度が向上します。高速射出成形は、大規模生産の効率をサポートします。都市生活は、シングルサーブおよび便利な包装の需要を増加させます。小売業者は棚の魅力と一貫した品質を求めています。持続可能性の目標は、性能を損なうことなくダウングレードを促進します。リサイクル可能なポリマーは、さまざまな用途で広く受け入れられています。コスト管理は、コンバーターとブランドオーナーにとって重要な購入要因です。
ヨーロッパと北アメリカは、先進的な包装技術の採用によりリードしています。これらの地域では、強力な食品加工産業が安定した需要を支えています。アジア太平洋地域は、都市化と包装食品の使用増加により急速に成長しています。中国とインドは、中産階級の消費拡大から恩恵を受けています。東南アジアは小売の近代化を通じて勢いを増しています。ラテンアメリカは、コールドチェーンインフラの改善により成長しています。中東の需要は、フードサービスの拡大から増加しています。アフリカは、包装食品フォーマットへの徐々な移行とともに新興市場として位置付けられています。地域の成長は、所得水準、消費習慣、製造能力を反映しています。
市場の洞察:
- 市場は2018年に382億米ドル、2024年に430億6051万米ドル、2032年には615億8619万米ドルに達し、年平均成長率は4.65%です。
- 北アメリカは、自動化と強力な食品加工により36.1%のシェアでリードし、アジア太平洋地域が28.0%、ヨーロッパが25.8%で続きます。
- アジア太平洋地域は、都市化、包装食品の成長、中国とインドでの能力拡大により28.0%のシェアで最も急成長しています。
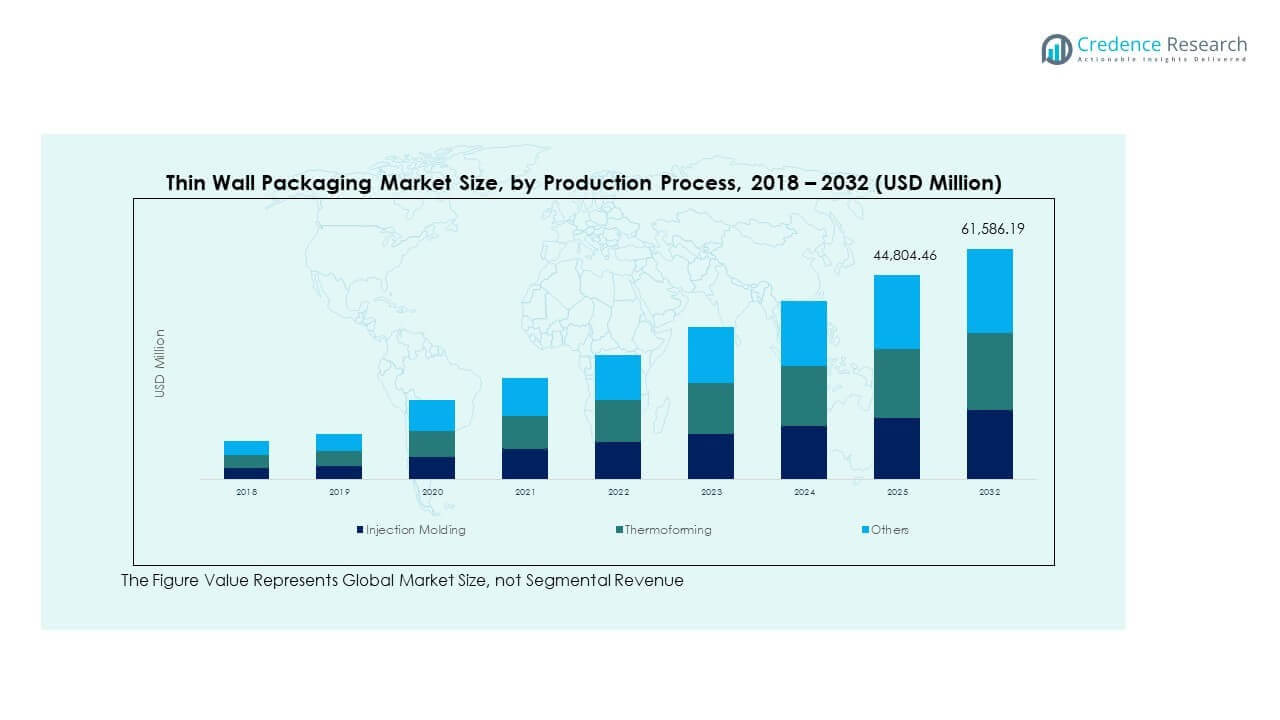
- 射出成形は、速度、精度、高容量の食品包装需要に支えられ、約68%のシェアで生産を支配しています。
- 熱成形は約24%のシェアを持ち、他のプロセスは約8%を占め、トレイやニッチフォーマットに対応しています。
市場の推進要因:
軽量でコスト効率の高い食品包装ソリューションの需要増加
世界の薄壁包装市場は、食品および乳製品セクターでの強い需要から恩恵を受けています。軽量パックは材料使用量と輸送コストを削減します。ブランドオーナーはマージンコントロールを改善するために薄いフォーマットを好みます。小売チェーンは棚効率のために均一な容器を求めています。食品加工業者は大量生産のために高速サイクル包装を重視します。都市生活は即食食品への依存を増加させます。シングルサーブ包装はポーションコントロールのトレンドをサポートします。メーカーは品質を損なうことなくコスト効率に焦点を当てています。
- 例えば、Berry Globalは薄壁食品容器での樹脂使用量をダウングレードプログラムにより最大15%削減したと報告しています。
包装生産ラインにおける高速射出成形の採用
先進的な成形システムは高い出力と精度を実現します。自動化は大規模施設での労働依存を減少させます。均一な壁厚は構造的信頼性を向上させます。高速サイクルタイムは大量生産のニーズをサポートします。設備のアップグレードは金型の寿命と生産性を向上させます。包装コンバーターは予測可能な品質で運営を拡大します。プロセスの安定性はグローバルブランドの要件をサポートします。資本投資は長期的なボリューム成長と一致します。
- 例えば、Husky TechnologiesはHyPETおよび薄壁システムが食品包装ラインで3秒未満のサイクルタイムを達成すると述べています。
コンバーターによる材料最適化と樹脂効率への強い焦点
コンバーターは安定した性能を持つ薄いデザインを求めています。材料の最適化は単位あたりの樹脂消費を削減します。改良されたポリマーブレンドは強度保持をサポートします。デザインシミュレーションツールは試行錯誤を減少させます。軽量容器は倉庫保管コストを削減します。輸送効率はサプライチェーン全体で向上します。包装廃棄物の削減は購入者の期待に一致します。運営コストの削減は供給者の競争力を強化します。
都市市場における包装食品および乳製品消費の成長
忙しいライフスタイルに伴い、包装食品の消費が拡大しています。乳製品は硬質の薄壁容器に依存しています。衛生基準は密封プラスチックフォーマットを好みます。保存期間の安定性は小売流通をサポートします。コンビニエンスストアは包装食品の回転率を増加させます。フードサービス業者は積み重ね可能な容器を好みます。ボリューム需要は継続的な包装注文をサポートします。消費トレンドは長期的な市場成長を支えます。
市場動向:
スマート金型設計と精密工具技術へのシフト
工具メーカーは高精度の金型システムに投資しています。スマート金型はバッチ間の一貫性を向上させます。先進的な工具はダウンタイムとスクラップ率を削減します。金型設計ソフトウェアは製品精度を向上させます。精密工具は複雑な容器形状をサポートします。高速な金型交換は柔軟性を向上させます。カスタムデザインはブランドの差別化を強化します。技術の採用は生産の信頼性を高めます。
- 例えば、Synventiveはバルブゲート制御とリアルタイムキャビティ圧力モニタリングを使用してスクラップを20%以上削減したと報告しています。
プレミアムな美観と機能的な包装デザインへの高まる嗜好
ブランドは消費者への影響を考慮して視覚的な魅力に焦点を当てています。薄肉容器は滑らかな表面仕上げを可能にします。透明なパッケージは製品の視認性をサポートします。マットやテクスチャーのデザインは注目を集めます。機能的な蓋はユーザーの利便性を高めます。人間工学に基づいた形状は取り扱いの快適さを向上させます。パッケージの美学は購入決定に影響を与えます。デザインの革新はブランドのポジショニングをサポートします。
- 例えば、Amcorは高透明度でリサイクル可能なポリプロピレン(AmPrima®シリーズなど)の使用を強調しており、従来のリサイクル不可能なプラスチックに匹敵する高い透明性と棚での魅力を実現しています。一方、一般的な食品グレードのポリプロピレンは、光透過率が85%から90%の間にあります。
高ボリューム生産のためのマルチキャビティ金型の使用増加
メーカーは規模のためにマルチキャビティ金型を展開します。キャビティ数が多いほどサイクルごとの出力が向上します。最適化された運転によりエネルギー効率が改善されます。生産コストは大規模なボリュームで低下します。標準化された容器は金型の複製をサポートします。大手ブランドは一貫したグローバル供給を求めます。小売の成長に伴い容量拡大が続きます。ボリューム効率が生産戦略を形作ります。
小売チャネル全体でのプライベートラベルパッケージの拡大
小売業者はプライベートラベルの食品提供を拡大しています。プライベートブランドはコスト効率の良いパッケージを求めています。薄肉フォーマットは競争力のある価格設定をサポートします。標準デザインはツーリングの複雑さを軽減します。迅速な対応が小売プロモーションをサポートします。一貫したパッケージが棚管理を改善します。小売主導の需要がサプライヤーの焦点を再構築します。プライベートラベルはボリュームの安定性を強化します。
市場の課題分析:
ポリマー価格の変動とサプライチェーンの混乱
ポリマー価格の変動はコスト計画に影響を与えます。サプライチェーンの混乱は樹脂の入手可能性に影響を与えます。輸入依存は調達リスクを高めます。コストの変動は利益率に圧力をかけます。短期契約は露出を増やします。在庫管理が複雑になります。小規模なコンバーターはより高いリスクに直面します。価格の不安定性は長期計画を困難にします。
プラスチック包装に対するリサイクルの制約と規制の圧力
リサイクルインフラは地域によって不均一です。規制の監視がコンプライアンスコストを増加させます。包装禁止はコンバーターに不確実性をもたらします。材料の代替品は規模の準備ができていません。認証プロセスが運用負担を増やします。消費者の認識がプラスチックの使用に挑戦をもたらします。革新のペースは政策のタイムラインに合致する必要があります。規制の圧力が投資決定に影響を与えます。
市場の機会:
リサイクル可能で単一素材の薄肉包装フォーマットの開発
リサイクル可能なフォーマットはブランドの強い関心を集めています。単一素材のデザインはリサイクルプロセスを容易にします。ポリマーの革新が循環型経済の目標をサポートします。食品グレードのリサイクル可能品はプレミアムバイヤーを惹きつけます。持続可能性の主張がブランドの信頼を高めます。早期採用者は競争上の優位性を得ます。規制の整合性が迅速な承認をサポートします。革新が新しい契約の機会を開きます。
新興経済における包装食品市場の拡大
新興経済国では包装食品の需要が増加しています。都市化が進むことで、利便性の高い食品の採用が増えています。現代の小売業は流通の範囲を拡大しています。地元ブランドはスケーラブルな包装ソリューションを求めています。コスト効率の良い薄壁容器は、価格に敏感な市場に適しています。生産能力への投資が地域の成長を支えています。輸出志向の生産が需要を増加させています。新興地域は長期的なボリュームの可能性を提供します。
市場セグメンテーション分析:
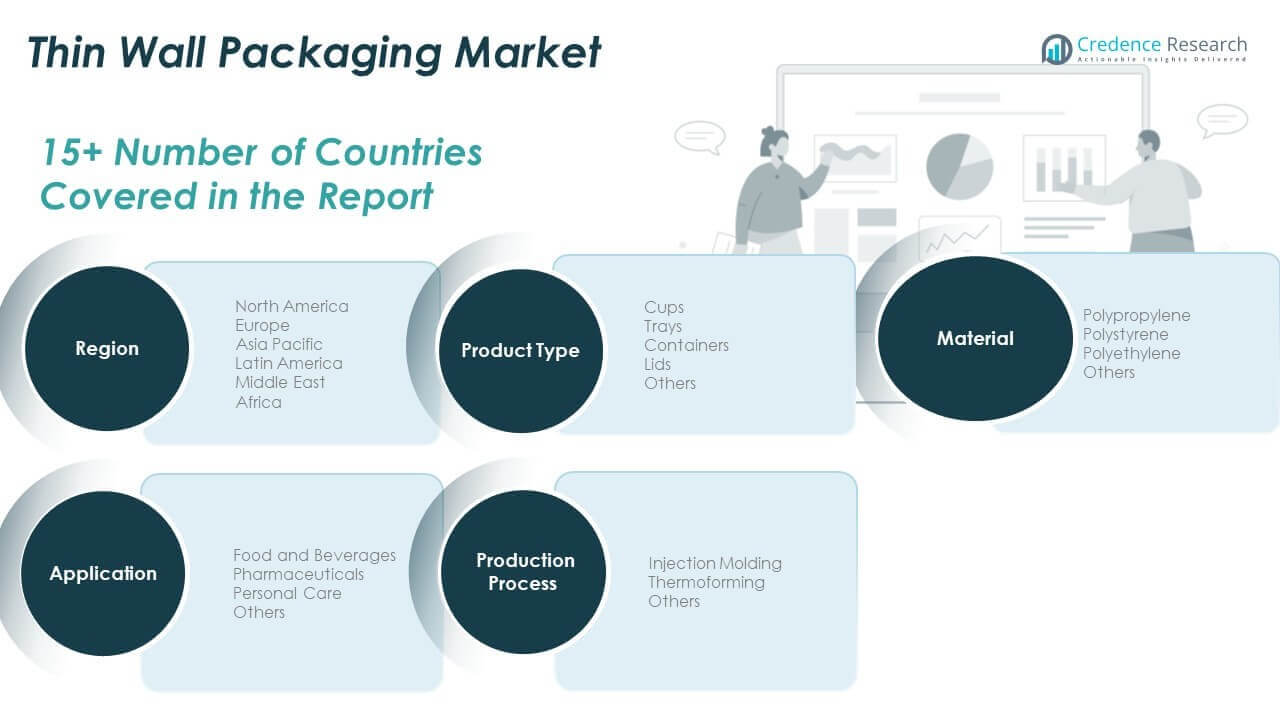
製品タイプ別
世界の薄壁包装市場は、カップ、トレイ、コンテナ、蓋、その他にわたって強い需要を示しています。カップは軽量であるため、乳製品や即席食品で広く使用されています。トレイは積み重ね可能なデザインで生鮮食品やテイクアウト包装をサポートします。コンテナは食品および非食品の用途での多用途性からリードしています。蓋は密封とこぼれ防止において重要な役割を果たします。他の製品タイプは、ニッチな保管および特殊なニーズに対応します。製品の革新は、材料使用を削減しつつ強度に焦点を当てています。
- 例えば、RPCグループは、トップロード強度を維持しつつ5グラム未満の薄壁乳製品カップを開発しました。
用途別
食品と飲料は、衛生と利便性のニーズから用途の需要を支配しています。包装食事と乳製品は、棚効率のために薄壁フォーマットに依存しています。医薬品は、ユニットドーズと二次包装のために薄壁パックを使用します。個人用ケア製品は、クリームやジェル用に薄壁コンテナを採用しています。他の用途には家庭用および産業用が含まれます。用途の多様性は、経済サイクルを通じて安定した需要をサポートします。エンドユーザーの焦点は、安全性と一貫性にあります。
材料別
ポリプロピレンは、強度、透明性、リサイクル性からリードしています。ポリスチレンは、コストに敏感な用途で剛性のある性能をサポートします。ポリエチレンは、特定の用途に柔軟性と耐衝撃性を提供します。他の材料は、特殊な性能ニーズに対応します。材料の選択は、最終用途とコンプライアンス基準に依存します。樹脂の最適化は重要な焦点領域です。
生産プロセス別
射出成形は、速度と精度から支配的です。大量生産は、大規模な食品包装に適しています。熱成形は、トレイや浅いコンテナをサポートします。他のプロセスは、少量またはカスタムニーズに対応します。プロセスの選択は、規模、コスト、およびデザインのニーズに一致します。
セグメンテーション:
製品タイプ別- カップ
- トレー
- 容器
- 蓋
- その他
- 食品および飲料
- 医薬品
- パーソナルケア
- その他
- ポリプロピレン
- ポリスチレン
- ポリエチレン
- その他
- 射出成形
- 真空成形
- その他
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北米地域の展望
北米のグローバル薄壁包装市場の規模は、2018年に13,958.28百万米ドル、2024年に15,544.58百万米ドルと評価され、2032年までに22,201.93百万米ドルに達すると予測されており、予測期間中のCAGRは4.7%です。北米は2024年に約36.1%の市場シェアを占めています。この地域は高度な包装自動化から恩恵を受けています。強力な食品加工が安定した需要を支えています。乳製品や即席食品のセグメントがボリューム使用を促進しています。小売チェーンは標準化された容器を好みます。持続可能性の目標が素材の選択を形作ります。高速成形が出力の一貫性を向上させます。市場はプレミアムで準拠した包装形式を好みます。
ヨーロッパ地域の展望
ヨーロッパのグローバル薄壁包装市場の規模は、2018年に10,256.70百万米ドル、2024年に11,121.35百万米ドルと評価され、2032年までに15,042.59百万米ドルに達すると予測されており、予測期間中のCAGRは3.9%です。ヨーロッパは2024年に約25.8%の市場シェアを占めています。この地域はリサイクル可能な包装ソリューションを重視しています。食品や乳製品ブランドが安定した消費を促進しています。規制の焦点がデザイン基準を形作ります。軽量フォーマットが物流効率をサポートします。西ヨーロッパが生産能力をリードしています。東ヨーロッパは徐々に拡大しています。革新がコンプライアンスとコスト管理をサポートします。
アジア太平洋地域の展望
アジア太平洋地域のグローバル薄肉包装市場の規模は、2018年に102億7,198万米ドルから2024年に120億4,600万米ドルと評価され、2032年までに188億5,774万米ドルに達すると予測されており、予測期間中のCAGRは5.8%です。アジア太平洋地域は2024年に約28.0%の市場シェアを保持しています。急速な都市成長が包装食品の需要を押し上げています。中国とインドが消費量をリードしています。小売の近代化が包装形式を支えています。コスト効率の良い生産が世界的なブランドを引き付けています。地元のメーカーが生産能力を拡大しています。フードサービスの成長が需要を強化しています。この地域は最も成長が速い市場であり続けています。ラテンアメリカ地域の見通し
ラテンアメリカのグローバル薄肉包装市場の規模は、2018年に19億8,640万米ドルから2024年に22億1,288万米ドルと評価され、2032年までに28億8,654万米ドルに達すると予測されており、予測期間中のCAGRは3.5%です。ラテンアメリカは2024年に約5.1%の市場シェアを占めています。ブラジルが地域の需要をリードしています。包装食品の採用が成長を支えています。小売の拡大が流通の到達範囲を改善しています。価格に敏感な市場が薄肉デザインを好んでいます。地元のコンバーターが生産を拡大しています。輸入が供給のギャップを補っています。主要経済圏で需要は安定しています。
中東地域の見通し
中東のグローバル薄肉包装市場の規模は、2018年に11億398万米ドルから2024年に11億4,082万米ドルと評価され、2032年までに14億1,682万米ドルに達すると予測されており、予測期間中のCAGRは2.8%です。この地域は2024年に約2.6%の市場シェアを保持しています。フードサービスの拡大が容器の需要を促進しています。都市生活が利便性の高い包装を支えています。GCC諸国が消費をリードしています。輸入が高度な包装ニーズを満たしています。地元の生産は限られています。保存期間への注目が硬質包装を支えています。成長は穏やかですが安定しています。
アフリカ地域の見通し
アフリカのグローバル薄肉包装市場の規模は、2018年に6億2,266万米ドルから2024年に9億9,487万米ドルと評価され、2032年までに11億8,056万米ドルに達すると予測されており、予測期間中のCAGRは1.7%です。アフリカは2024年に約2.3%の市場シェアを占めています。包装食品の採用が着実に増加しています。都市中心部が需要の成長を促進しています。南アフリカが地域の使用をリードしています。インフラが大規模生産を制限しています。輸入が市場供給を支えています。コスト効率が材料選択を導いています。長期的な可能性は強いままです。
主要プレイヤー分析:
- Amcor Limited
- Berry Global Group, Inc.
- RPC Group PLC
- Reynolds Group Holdings Limited
- Paccor GmbH
- Silgan Holdings Inc.
- Greiner Packaging International GmbH
- Mondi Group
- Sonoco Products Company
- Huhtamaki Group
- ALPLA Werke Alwin Lehner GmbH & Co KG
- Coveris Holdings S.A.
- Plastipak Holdings, Inc.
- Constantia Flexibles Group GmbH
- Sealed Air Corporation
- AptarGroup, Inc.
競争分析:
世界の薄肉包装市場は、強力なグローバルおよび地域プレイヤーによる中程度の統合を示しています。大手企業は、規模、自動化、材料効率を通じて競争しています。製品ポートフォリオは、食品グレードの容器と大量フォーマットに焦点を当てています。コスト管理は地域全体で重要な競争手段です。大手プレイヤーは食品ブランドとの長期契約から利益を得ています。中規模企業は柔軟性と地域的なリーチを通じて競争しています。技術のアップグレードは品質の一貫性を強化します。持続可能性の位置付けはバイヤーの好みを改善します。競争の激しさは主要な用途全体で安定しています。
最近の展開:
- 2025年5月、Greiner Packaging International GmbHは、栄養補助食品メーカーOrthomolと提携し、リサイクルPET(rPET)バイアルの完全自動生産ラインを立ち上げました。この新しいラインは、ヨーロッパでユニークとされ、先進的なカメラ技術と層流システムを利用して、食品グレードの機械的リサイクル材から作られたバイアルを検査し包装します。この立ち上げは、Greinerが高容量製品ラインを100% rPET材料に移行することで、薄壁包装における持続可能性と革新への取り組みを強調しています。
- 2025年4月、Mondi Groupは、ドイツにある2つの最新鋭メガボックス工場を含む、Schumacher Packagingの西ヨーロッパ包装資産の買収を完了しました。この買収により、Mondiのポートフォリオに10億平方メートル以上の容量が追加され、eコマースおよびFMCG市場向けの段ボールおよびソリッドボードソリューションが拡大します。この動きは、顧客の供給の安全性と革新を強化し、西ヨーロッパにおける持続可能な包装リーダーとしてのMondiの地位を強化することを目的としています。
- 2025年4月、Amcor LimitedはBerry Global Group, Inc.との合併を完了し、消費者および医療包装ソリューションのグローバルリーダーを創出しました。この組み合わせにより、独自の材料科学と革新能力を持つ2つの非常に補完的なビジネスが結集し、新しい企業が柔軟なフィルム、容器、クロージャーの幅広いポートフォリオで成長を加速する位置付けとなります。合併は、6億5000万ドルと見積もられる相乗効果の利益を通じて大きな価値を生み出すと予想され、高性能および持続可能な包装などの魅力的なカテゴリーにおけるAmcorの地位を強化します。
- 2025年4月、Berry Global Group, Inc.はAmcor Limitedとの合併を完了し、柔軟および硬質包装のそれぞれの強みを結集して包括的なグローバル包装の巨人を形成しました。これに先立ち、2024年11月には、Berry Globalはその健康、衛生、特殊グローバル不織布およびフィルム事業をGlatfelter Corporationとスピンオフおよび合併し、Magneraという新しい公開企業を創設しました。これらの戦略的な動きにより、Berry(現在は統合されたAmcorの一部)は、コア消費者包装フランチャイズに集中することが可能になります。
レポートのカバレッジ:
この調査レポートは、製品タイプとアプリケーションセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術的進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- コスト管理の必要性から、軽量食品包装の需要は引き続き強いままです。
- 射出成形の効率が向上し、生産規模の拡大をサポートします。
- 持続可能性の目標の下で、リサイクル可能な薄壁フォーマットが広く採用されるようになります。
- プライベートラベルの食品包装は、安定したボリューム成長を引き続きサポートします。
- アジア太平洋地域は、包装食品の需要が高まる中で最も急速に拡大する地域であり続けます。
- 自動化により、包装施設全体で単位生産コストが削減されます。
- 棚の魅力に焦点を当てたブランドは、継続的なデザイン革新を促進します。
- 規制の圧力が、素材選択の決定にますます影響を与えるようになります。
- 地域のメーカーは、地元の需要の成長に対応するために生産能力を拡大します。
- 長期的な成長は、コスト効率が高く、スケーラブルな包装供給業者を支持します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル薄壁包装市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバル薄壁包装市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバル薄壁包装市場のセグメントはどれですか?
グローバル薄壁包装市場の成長を促進している主な要因は何ですか?
2024年にグローバル薄壁包装市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 薄肉包装市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の薄肉包装市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 43,060.51 million → forecast year: USD 61,586.19 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 薄肉包装市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 薄肉包装市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における薄肉包装市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 薄肉包装市場市場の成長要因
- 3.3 薄肉包装市場市場の抑制要因および課題
- 3.4 薄肉包装市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 薄肉包装市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 薄肉包装市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、薄肉包装市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 薄肉包装市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 薄肉包装市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は薄肉包装市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 薄肉包装市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 薄肉包装市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 薄肉包装市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 薄肉包装市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新薄肉包装市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の薄肉包装市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の薄肉包装市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の薄肉包装市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の薄肉包装市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの薄肉包装市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の薄肉包装市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの薄肉包装市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 薄肉包装市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
