
テルル酸市場の概要:
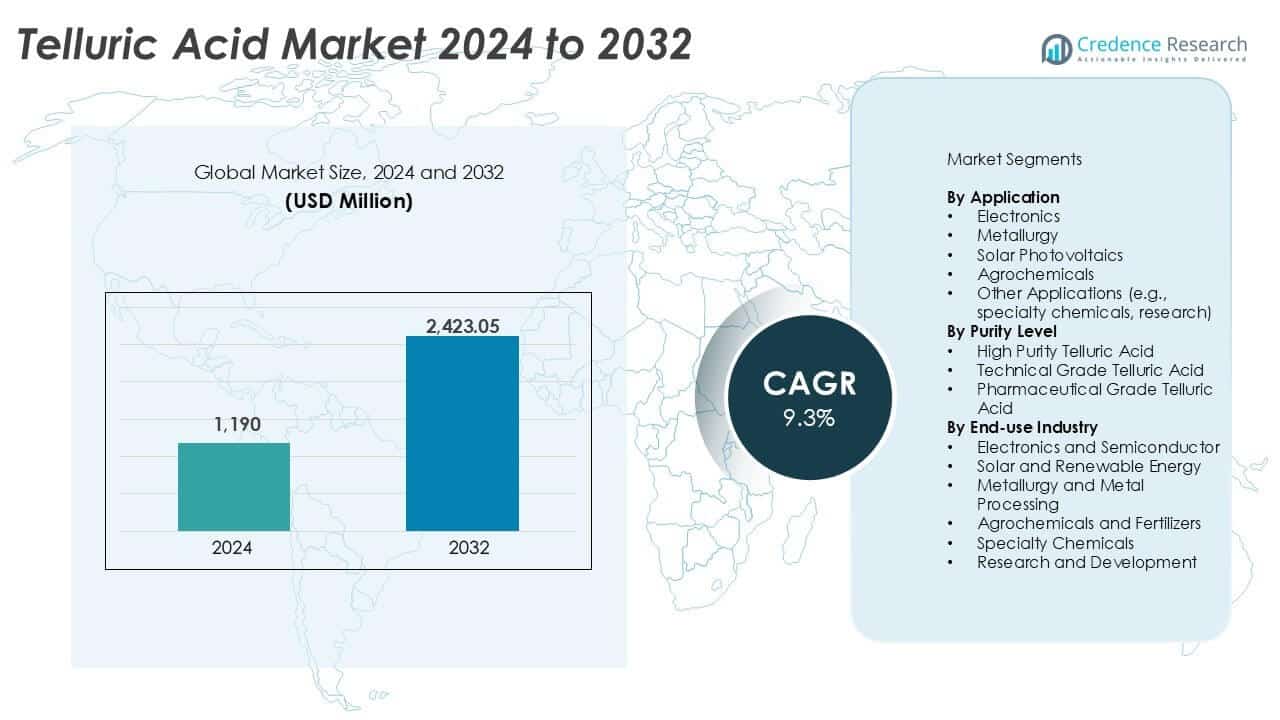
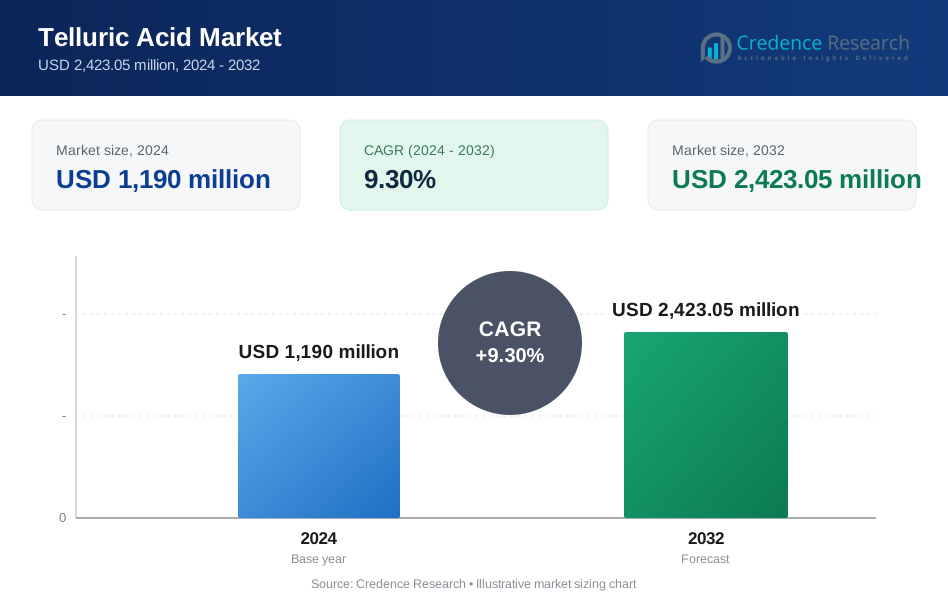
テルル酸市場の規模は2024年に11億9,000万米ドルと評価され、予測期間中に年平均成長率9.3%で2032年には24億2,305万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| テルル酸市場規模 2024 | 11億9,000万米ドル |
| テルル酸市場、CAGR | 9.3% |
| テルル酸市場規模 2032 | 24億2,305万米ドル |
テルル酸市場は、Merck KGaA、Thermo Fisher Scientific Inc.、Honeywell International Inc.、Alfa Aesar、Sigma-Aldrich Corporationといった著名なプレーヤーによって主導されています。これらの企業は、広範なグローバルリーチ、高度な精製技術、強力な流通ネットワークを通じて市場を支配しています。彼らは、電子機器、太陽光、研究分野での高純度需要に対応しています。American Elements、Strem Chemicals、TCI Americaも、ニッチな用途向けの特殊グレードを供給し、重要な地位を維持しています。地域的には、アジア太平洋地域が2024年に38%のシェアで世界市場をリードしており、中国のテルル精製の支配と日本、韓国、台湾での強力な半導体および太陽光活動によって推進されています。北米とヨーロッパは、強力なクリーンエネルギー政策と高度な材料研究によって続いています。
テルル酸市場の洞察
- テルル酸市場は2024年に11億9,000万米ドルと評価され、2032年には24億2,305万米ドルに達すると予測されており、年平均成長率は9.3%です。
- 需要は、半導体、太陽光薄膜技術、特殊合金生産の増加によって推進されています。
- 熱電研究とカドミウムテルル太陽電池が重要なトレンドであり、電子機器における高純度化合物の需要増加も見られます。
- Merck KGaA、Thermo Fisher Scientific、Honeywellは、強力なサプライチェーンと純度基準で競争環境をリードしています。
- アジア太平洋地域が38%の市場シェアを持ち、北米が28%、ヨーロッパが22%に続きます。用途別では、電子機器が35%以上のシェアを占め、高純度テルル酸が市場のほぼ50%を占めています。
テルル酸市場のセグメンテーション分析:
用途別
2024年において、電子機器セグメントがテルル酸市場を支配し、35%以上のシェアを占めました。この成長は、半導体エッチング、電気めっき、光学部品での使用によって促進されています。チップメーカーが超高純度の材料を求める中、需要が増加しています。冶金分野もそれに続き、テルル酸は合金の強度を高め、鋼や銅の加工における結晶粒の微細化を促進します。太陽光発電も、カドミウムテルル(CdTe)薄膜セルの使用増加により強い勢いを示しています。農薬や特殊化学品は小規模なセグメントを形成しており、テルル酸は微量元素の配合やニッチな触媒プロセスに使用されています。
- 例えば、5N Plusは、半導体および光電子用途向けに純度99.999%までのテルル化合物を供給し、先進的なチップや赤外線光学の生産を支援しています。
純度レベル別
高純度テルル酸は、2024年に市場をリードし、半導体および太陽電池メーカーからの需要に支えられて約50%のシェアを占めました。その高性能な特性により、精密なエッチングや堆積に不可欠です。技術グレードのテルル酸は、超高純度がそれほど重要でない冶金や化学処理で使用されています。医薬品グレードのテルル酸はニッチなセグメントであり、研究や潜在的な腫瘍学用途に使用されています。厳格な規制品質基準とクリーンルーム製造施設の拡大が、純度レベル全体での需要を支え、高度技術産業では超精製材料が明確に好まれています。
- 例えば、Thermo Scientific(旧Alfa Aesar)は、金属トレース不純物が10 ppm(99.999%金属基準)と低いテルル酸を供給しており、専門的な研究や特定の電子機器用途に役立っています。しかし、先進的なクリーンルーム半導体プロセスでは、ppb(10億分の1)範囲の不純物を持つ超高純度グレードがしばしば必要とされます。技術グレードの製品は、冶金および一般的な工業化学用途を引き続きサポートしています。
最終用途産業別
2024年において、エレクトロニクスおよび半導体は主要な最終用途産業であり、40%以上の市場シェアを保持しました。先進的なチップ製造プロセスは、酸化や洗浄用途にテルル酸を依存しています。太陽光および再生可能エネルギーセグメントは、CdTeソーラーパネル生産への投資によって急速に成長しています。冶金および金属加工産業は、合金化や耐腐食性処理にテルル酸を使用しています。農薬および特殊化学品は、低ボリュームながら高価値の用途で利用されています。研究開発は新興セグメントであり、学術および産業ラボがテルル化合物を含む新しい触媒および材料科学の経路を探求しています。
テルル酸市場の主要成長要因
半導体および電子機器セクターからの需要の増加
テルル酸は、特にフォトリソグラフィーやエッチングプロセスにおいて、半導体産業で重要な役割を果たしています。チップのジオメトリが縮小し、高性能コンピューティングの需要が高まる中、メーカーは超高純度の前駆体を必要としています。テルル酸は、回路の安定性と導電性を向上させるための正確な酸化およびドーピングプロセスをサポートします。世界の半導体販売が5,000億米ドルを超え、ファブ建設への投資が増加する中、テルルベースの化合物の需要は増加し続けています。米国、韓国、台湾などの国々は、国内の半導体生産能力を拡大し、地域の消費を促進しています。AIプロセッサや量子コンピューティングへのシフトも、高周波および熱電コンポーネントの材料需要を増加させています。この傾向は、マイクロエレクトロニクスおよびオプトエレクトロニクスにおけるテルル酸の安定した長期的な応用基盤を確保します。
- 例えば、TSMCは年間100万枚以上のウェハを処理する300mmウェハファブを複数運営しており、高純度の特殊化学品の消費を増加させています。
薄膜太陽光発電の拡大
太陽エネルギー部門は、低生産コストと短いエネルギーペイバックタイムのために、カドミウムテルル(CdTe)薄膜太陽技術をますます採用しています。テルル酸は、CdTe光起電層に不可欠なテルル化合物を製造するための前駆体です。これらのモジュールは、拡散光や高温での効率が高く、大規模なユーティリティ設置に適しています。最大のCdTeパネル生産者の一つであるファーストソーラーは、近年、米国での生産拠点を大幅に拡大しました。2030年までに世界の太陽光発電容量が5,000GWを超えると予測されており、テルル酸の需要もそれに伴って増加することが期待されています。このセグメントでの使用は、脱炭素化政策、クリーンエネルギー投資、米国、インド、ヨーロッパでの太陽光製造補助金の恩恵を受けています。太陽光部門は、長期的な持続可能性の需要に焦点を当てたテルル酸供給者にとって堅実な成長の道を提供します。
- 例えば、ファーストソーラーは、米国の大規模な施設を含む世界的な製造ネットワークで、2億枚以上のCdTe薄膜パネルの累積生産を報告しました。
冶金添加剤および合金における戦略的重要性
テルル酸の冶金用途での有用性は、銅、ステンレス鋼、および鉛ベースの合金生産における需要を促進します。それは機械加工性を向上させ、金属疲労を減少させ、工業環境での耐腐食性を高めます。テルルベースの合金は、電気コネクタ、熱電デバイス、および寸法安定性を必要とする自動車部品で広く使用されています。重要なインフラプロジェクトにおける高性能および耐腐食性材料への注目の高まりは、冶金用途基盤を強化します。政府がグリッドの近代化、EV充電ステーション、鉄道システムに投資することで、合金の需要がさらに高まります。さらに、電子機器の小型化と軽量自動車部品への世界的なトレンドは、テルル合金の使用を促進します。これらの要因は、金属加工セクターにおけるテルル酸の安定した成長軌道をサポートします。
テルル酸市場の主要トレンドと機会
熱電およびエネルギー貯蔵材料における新たな応用
テルル酸は、廃熱を電気エネルギーに変換する熱電材料における役割で注目を集めています。テルル酸を使用して製造されるビスマス・テルル化物や鉛・テルル化物は、熱電モジュールの主要な材料です。自動車、航空宇宙、発電などの産業は、エネルギー効率を向上させるために熱電技術を探求しています。低排出技術への世界的な研究開発投資は、テルル化合物を含む新しい材料の革新を促進しています。テルル酸はまた、従来のリチウムイオン化学よりも高いエネルギー密度と安全性を提供する高容量リチウム・テルル電池での使用が研究されています。これらの進化する応用は、従来の市場を超えた新たな商業機会を開きます。学術と企業のパートナーシップは、テルル化学の限界を押し広げ続けており、エネルギー分野全体でテルル酸の価値を拡大する可能性があります。
- 例えば、サムスン先端技術研究所(SAIT)は、Nature Energyで、実験室規模のパウチセルで体積エネルギー密度900 Wh/Lと1,000サイクルの寿命を示す全固体リチウム金属電池に関する研究を発表しました。
サプライチェーンの多様化と政府の戦略的備蓄
テルルは、世界的な生産が限られており、戦略的に重要であるため、米国を含むいくつかの国で重要鉱物と見なされています。精製された派生物としてのテルル酸は、重要な材料の安全性への注目の高まりから恩恵を受けています。政府は、輸入依存を減らすために国家備蓄を確立し、国内生産を奨励しています。例えば、米国地質調査所はテルルの備蓄と消費動向を監視しています。一方、カナダ、カザフスタン、中国の鉱業会社や精錬所は、国内の太陽光発電や電子機器製造を支援するために生産を拡大しています。これらの取り組みにより、テルル酸の新しい地域サプライチェーンが形成され、価格の変動が抑えられています。長期契約と引取契約は、将来の市場動向を形作り、より安定した供給を支え、下流産業の計画を可能にすることが期待されています。
テルル酸市場の主要な課題
テルル源の限られた入手可能性と地政学的集中
テルルは銅精錬の副産物であり、微量の濃度で存在します。これにより、供給は銅の生産量や精錬活動の変動に脆弱になります。世界のテルル生産の60%以上が中国に集中しており、輸入に依存する地域にとって高リスクのサプライチェーンを形成しています。貿易制限、輸出管理、地政学的関係の変化は、テルルやテルル酸のような派生物の流れを妨げる可能性があります。この課題は、半導体、太陽光発電、合金産業の下流ユーザーの生産計画を妨げます。企業はますます二次資源やリサイクル方法を模索していますが、現在の回収率は低いままです。鉱業の多様化、抽出技術の改善、規制の支援が実現しない限り、市場は長期的なリスクに直面します。
取り扱いの危険性と環境規制
テルル酸は、その毒性と酸化特性のために危険物として分類されています。煙や残留物への曝露は、呼吸器の刺激や臓器損傷などの健康被害を引き起こす可能性があります。厳格な環境および職業安全規制が、その保管、取り扱い、廃棄を管理しています。これにより、特に厳しいコンプライアンス基準を持つ地域では、製造業者やユーザーに追加のコストが課されます。廃棄物処理、封じ込めシステム、労働者保護プロトコルは、運用の複雑さを増加させます。テルル誘導体が環境の持続性や生物蓄積リスクのためにさらに精査される場合、規制の圧力が高まる可能性があります。これらの要因はコンプライアンスの負担をもたらし、安全な代替品や改良された製剤が利用可能にならない限り、低規制または価格に敏感な地域での採用を制限する可能性があります。
テルル酸市場の地域分析
北アメリカ
北アメリカは2024年にテルル酸市場の約28%を占めました。この地域は強力な半導体製造と先進的な太陽技術の採用から利益を得ています。アメリカ合衆国は、大規模なチップ製造工場とCdTeソーラーパネル生産により地域需要を牽引しています。国内の半導体サプライチェーンを支援する連邦のインセンティブが、材料消費を強化しています。研究機関も材料科学やエネルギー研究を通じてニッチな需要を促進しています。カナダは、鉱業や合金加工に関連する冶金用途を通じて貢献しています。安定した規制フレームワークと高純度材料基準が、電子機器、再生可能エネルギー、特殊化学品用途における一貫した需要をサポートしています。
ヨーロッパ
ヨーロッパは2024年に世界のテルル酸市場の約22%を占めました。需要は再生可能エネルギーの拡大と先進的な製造によって牽引されています。ドイツやフランスなどの国々は、強力な太陽光発電設備と電子機器生産を通じて使用を支援しています。この地域は持続可能な材料とリサイクルを重視し、テルル誘導体の効率的な使用を奨励しています。冶金は特に自動車や産業機器向けの特殊合金において重要な貢献者であり続けています。大学や公的研究所による研究主導のイノベーションも消費を支えています。厳しい環境規制が生産コストを増加させますが、高品質でコンプライアンスを満たすテルル酸供給者を支持します。
アジア太平洋
アジア太平洋は2024年にテルル酸市場の約38%を占め、支配的な地位を持ちました。中国は大規模な半導体基盤とテルル精製の管理により地域消費を牽引しています。日本と韓国は先進的な電子機器と熱電材料を通じて貢献しています。台湾の半導体ファウンドリーは高純度テルル酸の需要をさらに押し上げています。中国とインドにおける急速な太陽光発電容量の追加がCdTe関連の消費を強化しています。拡大する電子機器製造と好ましい産業政策が長期的な成長をサポートしています。この地域はまた、原材料供給への近接性から利益を得ており、調達リスクとコストを削減しています。
ラテンアメリカ
ラテンアメリカは2024年にテルル酸市場の約6%を占めました。需要は中程度ですが、着実な成長を示しています。この地域は、特に銅精錬を中心とした冶金活動から恩恵を受けており、テルルの供給を支えています。ブラジルは、電子機器の組み立てや再生可能エネルギープロジェクトの拡大により消費を牽引しています。チリは、鉱業関連の用途や合金加工を通じて役割を果たしています。現地の精錬能力が限られているため、採用が制限され、輸入に依存しています。太陽エネルギーや産業の近代化への継続的な投資は、テルル酸供給者にとって徐々に成長の機会を提供しています。
中東・アフリカ
中東・アフリカは2024年に約6%の市場シェアを占めました。需要は産業の多様化と再生可能エネルギーへの投資によって牽引されています。湾岸諸国は、太陽エネルギープロジェクトと特殊化学品の輸入を通じて消費を支えています。南アフリカは、鉱業関連の冶金と研究活動を通じて貢献しています。電子機器の製造は限られており、大規模な需要を制限しています。しかし、地域政府はクリーンエネルギーと先端材料の研究にますます投資しています。インフラ開発と徐々に進む産業拡大が将来の成長を支えています。市場浸透は低いままですが、供給チェーンの改善と技術移転が長期的な可能性を生み出しています。
テルル酸市場のセグメンテーション:
用途別
- 電子機器
- 冶金
- 太陽光発電
- 農薬
- その他の用途(例:特殊化学品、研究)
純度レベル別
- 高純度テルル酸
- 工業用グレードテルル酸
- 医薬品グレードテルル酸
エンドユース産業別
- 電子機器および半導体
- 太陽光および再生可能エネルギー
- 冶金および金属加工
- 農薬および肥料
- 特殊化学品
- 研究開発
地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
テルル酸市場には、世界的な化学大手からニッチな実験室供給業者まで多様なプレーヤーが存在します。Merck KGaA、Thermo Fisher Scientific、Honeywell Internationalなどの企業は、強力な流通ネットワークと高度な精製技術により、高純度および研究グレードのセグメントを支配しています。Alfa Aesar、Sigma-Aldrich、TCI Americaは、特殊および学術的ニーズに対応し、小ロットの精密グレード製品を提供しています。American ElementsやStrem Chemicalsのような企業は、カスタマイズされた製剤でハイテク産業にサービスを提供しています。一方、Loba ChemieやCentral Drug House (P) Ltd.のような地域プレーヤーは、新興市場へのコスト効率の良い供給に注力しています。ベンダーは製品の純度、納期、規制遵守で競争しています。戦略的な動きには、買収、研究協力、太陽光発電や半導体のような急成長セクターへの拡大が含まれます。市場はテルルの持続可能な調達とリサイクルに対する関心が高まっています。全体として、競争は中程度にとどまりますが、高品質で用途特化のグレードを提供する企業は、この専門的な化学分野で強力な地位を維持しています。
主要プレーヤー分析
- GFS Chemicals, Inc.
- Thermo Fisher Scientific Inc.
- Central Drug House (P) Ltd.
- Fisher Scientific International, Inc.
- Avantor, Inc.
- Strem Chemicals, Inc.
- Spectrum Chemical Manufacturing Corp.
- Sigma-Aldrich Corporation
- 東京化成工業株式会社
- Merck KGaA
- Santa Cruz Biotechnology, Inc.
- Loba Chemie Pvt. Ltd.
- Acros Organics
- MP Biomedicals, LLC
- Alfa Aesar
- TCI America
- VWR International, LLC
- American Elements
- Honeywell International Inc.
- Biosynth Carbosynth
レポートのカバレッジ
この調査レポートは、用途、純度レベル、エンドユース産業および地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、業界を形成する市場動向、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 世界の半導体製造の拡大に伴い、テルル酸の需要は増加します。
- カドミウムテルル太陽電池の採用が進み、再生可能エネルギー分野での使用が増加します。
- 電子機器における精度の向上により、高純度グレード製品が主流となります。
- 熱電材料の新しい用途が長期的な需要の成長を支えます。
- 研究開発への投資が、テルル系化合物のイノベーションを促進します。
- 供給チェーンの多様化の取り組みにより、限られた精製地域への依存が減少します。
- 原材料の供給懸念に対処するため、リサイクル技術が登場する可能性があります。
- 化学物質の安全性に関する規制の焦点が、企業により安全な取り扱いの実践を促します。
- アジア太平洋地域は、産業の成長と生産能力に支えられ、リーダーシップを維持します。
- 化学製造業者と技術製造業者の協力が、製品開発を形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
テルル酸市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、テルル酸市場はどのくらいの年平均成長率で成長すると予測されていますか?
テリウム酸市場の成長を促進している主な要因は何ですか?
テルル酸市場の主要な企業はどこですか?
2024年にテリウム酸市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 テルル酸市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のテルル酸市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,190 million → 2032: USD 2,423.05 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 テルル酸市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. テルル酸市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるテルル酸市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 テルル酸市場市場の成長要因
- 3.3 テルル酸市場市場の抑制要因および課題
- 3.4 テルル酸市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 テルル酸市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 テルル酸市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、テルル酸市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 テルル酸市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. テルル酸市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はテルル酸市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 テルル酸市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 テルル酸市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 テルル酸市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 テルル酸市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新テルル酸市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のテルル酸市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のテルル酸市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のテルル酸市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のテルル酸市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのテルル酸市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のテルル酸市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのテルル酸市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. テルル酸市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
