
スチレン石油化学市場の概要:
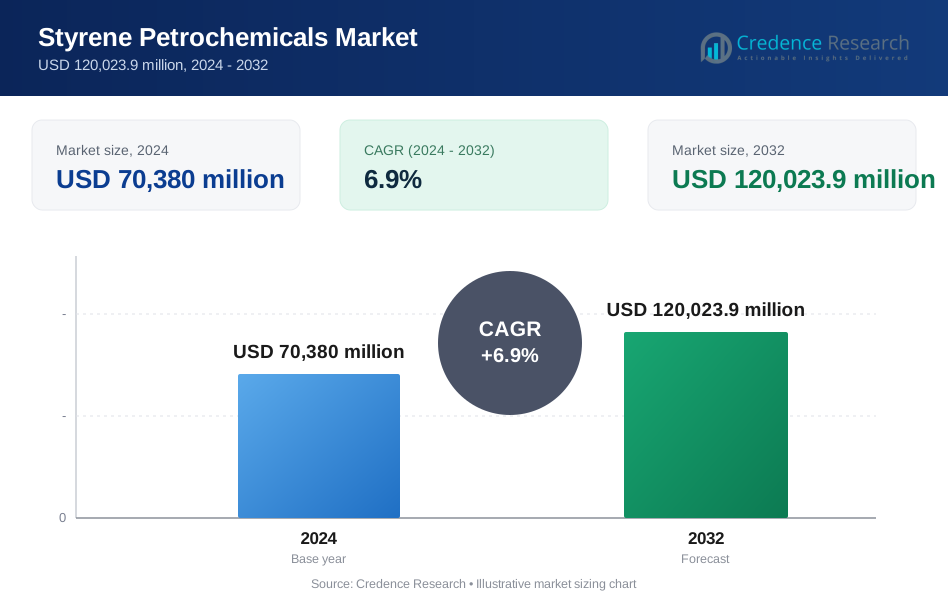
スチレン石油化学市場の規模は2024年に703億8000万米ドルと評価され、予測期間中にCAGR 6.9%で2032年には1200億2390万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| スチレン石油化学市場規模 2024 | 703億8000万米ドル |
| スチレン石油化学市場、CAGR | 6.9% |
| スチレン石油化学市場規模 2032 | 1200億2390万米ドル |
スチレン石油化学市場は、INEOS、SABIC、BASF SE、ダウ・ケミカル、リライアンス・インダストリーズ、コベストロAG、フォルモサプラスチックス、シェブロンフィリップスケミカルなどの主要企業によって主導されています。これらの企業は統合された運営、幅広い製品ポートフォリオ、地域生産拠点を通じて支配しています。INEOSとSABICは強力なグローバルリーチを維持し、BASFとダウは特殊誘導体と持続可能なイノベーションに注力しています。アジア太平洋地域は2024年に世界市場の45.3%を占め、中国、インド、東南アジアでの高い消費によって牽引されています。北米とヨーロッパは成熟した最終用途産業と技術革新によって続いています。戦略的な拡張、原料の最適化、循環経済イニシアチブは競争力のある位置付けの中心にあります。

スチレン石油化学市場の洞察
- スチレン石油化学市場は2024年に703億8000万米ドルと評価され、2032年には1200億2390万米ドルに達すると予測されており、CAGRは6.9%です。
- 成長は包装、自動車、家電分野からの需要増加によって牽引され、ポリスチレンは製品タイプ別で35%以上のシェアを保持しています。
- 主要なトレンドは、INEOSやコベストロのような主要企業による化学リサイクルとバイオベース生産への投資に支えられた、リサイクル可能で持続可能なスチレン系へのシフトです。
- 市場は、原材料価格の変動性と毒性やプラスチック廃棄物に関連するスチレンベース製品への規制圧力の高まりによって制約を受けています。
- アジア太平洋地域が45.3%の市場シェアでリードし、北米が20%、ヨーロッパが18%で続きます。包装は総需要の30%以上を占める主要なエンドユーザーセグメントです。
スチレン石油化学市場のセグメンテーション分析:
製品タイプ別
ポリスチレンは、2024年のスチレン石油化学市場で最大のシェアを占めており、総量の35%以上を占めています。その支配力は、包装、断熱材、使い捨て消費財での広範な使用に由来しています。軽量性、剛性、コスト効率の良さが、産業用途での人気を支えています。アクリロニトリル・ブタジエン・スチレン(ABS)は、耐衝撃性と光沢のある仕上げにより、電子機器や自動車の内装での需要により続きます。スチレン・ブタジエンゴム(SBR)は、安定した自動車生産に支えられ、タイヤ製造において重要な役割を果たしています。他の製品タイプは、接着剤、塗料、断熱フォームなどのニッチな用途に対応しています。
- 例えば、INEOS Styrolutionは、食品トレイや保護包装用に、溶融流動速度が2〜8 g/10分の汎用ポリスチレンを生産しています。
エンドユーザー産業別
2024年には、包装がスチレン石油化学市場での主要なエンドユーザーセグメントとして浮上し、30%以上を占めています。食品容器、トレイ、クッション材でのポリスチレンとスチレン共重合体の大量使用がこのセグメントを牽引しています。建設部門は、断熱材や防音材としての発泡スチレンの使用により、これに続きます。耐久性のある家電やガジェットのハウジング材料を通じて、消費財や電子機器も大きく貢献しています。自動車および輸送セグメントは、内装やタイヤ製造においてABSとSBRを活用しています。他のエンドユーザーには、特殊な材料需要を持つ医療および家具産業が含まれます。
- 例えば、TotalEnergiesは、食品容器やクッション材用に、膨張密度が10 kg/m³と低い発泡スチレンビーズを供給しています。
流通チャネル別
オフライン流通チャネルが市場を支配しており、2024年には総売上の80%以上を占めています。認定ディストリビューター、石油化学供給業者、化学品再販業者を通じた産業バイヤーによる大量調達がこのリードを支えています。長期契約と材料安全規制が、オフライン調達の好みをさらに強化しています。しかし、オンラインチャネルは勢いを増しており、特に価格の可視性と柔軟な注文を求める中小規模のプロセッサーの間で人気があります。デジタルマーケットプレイスとB2Bプラットフォームは、配送追跡、認証サポート、製品比較を提供することで、成長する地域のバイヤー間でのリーチを拡大しています。
スチレン石油化学市場の主要成長要因
包装および消費財産業からの需要の増加
包装および消費財部門は、スチレン石油化学市場の主要な成長エンジンです。ポリスチレンとスチレンベースの共重合体は、その軽量で耐久性のある特性により、保護包装、使い捨て容器、断熱フォーム、消費者製品で広く使用されています。食品サービス、ヘルスケア、eコマースにおける使い捨て包装へのシフトが、世界的にスチレン消費を加速させています。アジア太平洋地域、特に中国とインドの新興経済国では、急速な都市化とライフスタイルの変化が見られ、包装製品の需要を促進しています。この傾向は、スチレン誘導体の安定したボリューム成長を支えています。さらに、グローバルブランドは、特にコストに敏感な市場で、ポリスチレンとABSを使用した革新的なデザインで製品ラインを拡大しています。
- 例えば、INEOS Styrolutionは、食品容器や保護トレイ用に密度が約1.05 g/cm³のクリスタルポリスチレングレードを供給しています。
自動車および建設セクターの拡大
スチレン系材料は、自動車および建設業界で重要な役割を果たしており、これらの業界は新興国や先進国で着実に拡大しています。アクリロニトリルブタジエンスチレン(ABS)およびスチレンブタジエンゴム(SBR)は、自動車のインテリア、ダッシュボード、外装トリム、タイヤ製造に広く使用されています。これらの材料の耐衝撃性、デザインの柔軟性、熱安定性は、軽量車両設計に理想的です。同時に、発泡ポリスチレンは建設の断熱材、屋根材、防音材として広く使用されています。グリーンビルディングコードやエネルギー効率基準により、開発者は強力な断熱特性を持つ材料を採用するよう促されており、これがスチレン系フォームの需要を押し上げています。南アジア、東南アジア、中東の政府支援のインフラプログラムが、建設材料の安定した需要を生み出しています。
- 例えば、Synthosは乗用車用に引張強度が20 MPaを超えるタイヤ用SBRグレードを製造しています。
電子機器および家電製造の浸透拡大
電子機器、家電、および電気機器の製造の成長が、スチレン系ポリマーの需要を押し上げています。ABSは、ノートパソコン、テレビ、洗濯機、HVACユニットなどのデバイスのケース、ハウジング、コネクタ、構造部品に最適な材料です。その優れた美観、寸法安定性、加工性により、大量生産に理想的です。消費者電子機器ブランドは、軽量で人間工学に基づいた耐久性のあるデザインにますます焦点を当てており、スチレンポリマーはコストと柔軟性の面で金属や他の硬質プラスチックを上回ります。さらに、新興市場での家電所有の増加と先進国での交換率の増加が、消費を高めています。インドのPLIスキームやベトナムのFDIに優しい政策など、国内の電子機器製造を促進する政府の取り組みが、スチレン誘導体の強力な下流需要を生み出しています。
スチレン石油化学市場の主要トレンドと機会
リサイクル可能で持続可能なスチレン系材料へのシフト
持続可能性がスチレン石油化学市場を再形成し、リサイクル可能でバイオベースの代替品の機会を生み出しています。スチレン系材料は長らく環境への持続性について批判を受けてきましたが、新しいリサイクル技術がこれらの懸念に対処しています。ポリスチレンの化学的リサイクルによるモノマーへの変換は、クローズドループ生産を可能にし、原材料依存と排出を削減するのに役立ちます。INEOS StyrolutionやTrinseoなどの業界プレーヤーは、規制と消費者の期待に応えるために循環経済ソリューションに投資しています。再生可能な原料からのバイオベースのスチレン生産は、長期的な脱炭素化戦略の一環として注目を集めています。さらに、軽量のスチレン系フォームは、建設や輸送におけるエネルギー消費を削減し、世界的な気候目標に一致しています。持続可能性に関連する投資とESG報告が勢いを増す中、リサイクル可能なスチレン系材料を採用する企業は、市場シェアを獲得する可能性が高いです。
- たとえば、INEOS Styrolutionは、ポリスチレン廃棄物を元の構成要素であるスチレンモノマーに戻す化学リサイクル(脱重合)を運営しており、その純度は99.9%を超えています。
戦略的な能力拡大と地域の変化
アジア太平洋地域と中東での生産能力の拡大が、世界のスチレン供給チェーンを再構築しています。中国はスチレンモノマーの最大の消費国および生産国であり、企業は包装、電子機器、自動車セグメントの下流需要に応えるために統合施設を拡大しています。浙江省と江蘇省での最近の能力追加は、輸入依存を減らし、高成長の地域市場に対応することを目的としています。中東の石油化学企業は、低コストの原料と輸出志向の生産を活用して、世界市場でのシェアを獲得しています。戦略的なジョイントベンチャーと技術パートナーシップは、企業が効率的にスチレン製品の生産を拡大するのを助けています。同時に、西洋の生産者は付加価値のある共重合体やリサイクルグレードに焦点を移しています。
スチレン石油化学市場の主要な課題
原料価格の変動とサプライチェーンの混乱
スチレンの生産は、ベンゼンやエチレンなどの主要な石油化学原料に大きく依存しており、これらは高い価格変動を受けやすいです。原油価格の変動、製油所の停止、地政学的緊張による供給の混乱が、原材料の入手可能性とコスト構造に影響を与えます。この変動性は、特に包装や自動車のような価格に敏感な用途において、スチレン生産者や下流の転換業者の利益率に影響を与えます。スチレンモノマーとその派生品の世界的な貿易ルートも、コンテナ不足、港湾の混雑、貿易政策の変化による混乱に直面しています。中国、韓国、中東などの特定地域に大量生産を依存する市場は、地域的なリスクにさらされています。
環境規制とプラスチック廃棄物の懸念
プラスチック廃棄物とスチレンの毒性に関する環境問題は、市場参加者にとって規制上のリスクをもたらします。世界中の政府や環境機関は、使い捨てプラスチックの規制を強化し、石油化学メーカーに対するコンプライアンス義務を拡大しています。欧州連合のREACH規制や、包装や食品接触用途での発泡スチレンの制限は、厳しい監視の高まりを示しています。さらに、スチレンモノマーはIARCなどの規制機関によって潜在的なヒト発がん性物質として分類されており、より厳しい取り扱いとラベル付けの義務を引き起こしています。これらの要因は、生産者により安全でリサイクル可能な代替品への移行を促し、研究開発や改造のコストを伴います。非分解性プラスチックに対する公衆の反対も、消費者向けセクターでのブランドイメージに影響を与えます。
スチレン石油化学市場の地域分析
アジア太平洋
アジア太平洋地域は、2024年に45%以上のシェアを持つスチレン石油化学市場を支配しており、包装、建設、自動車、消費者向け電子機器分野での強い需要に支えられています。中国は広大な製造基盤と統合された石油化学施設に支えられ、最大の貢献者であり続けています。インド、韓国、東南アジア諸国も都市化の進展とインフラ投資の増加により急成長を示しています。主要生産者は国内および輸出需要を満たすためにスチレンモノマーおよび誘導体の生産能力を拡大しています。この地域は、コスト効果の高い原料、競争力のある労働力、政府支援の工業化プログラムから恩恵を受け、スチレンベースの製品製造の世界的なハブとしての地位を確立しています。
北米
北米は、確立された自動車、建設、包装分野に支えられ、世界のスチレン石油化学産業で約20%の市場シェアを持っています。米国は、家電、消費財、断熱材用途でのABSおよびポリスチレンの高い消費により、地域需要を牽引しています。高度なリサイクルインフラと持続可能性の取り組みが、循環型スチレンへの関心を高めています。市場プレーヤーは、進化する顧客ニーズに応えるために、特殊グレードや性能向上添加剤に注力しています。国内需要は安定している一方で、ラテンアメリカやアジアへの輸出が生産量を支えています。規制遵守と技術革新は、地域の競争力を維持する上で中心的な役割を果たしています。
ヨーロッパ
ヨーロッパは、成熟した需要と持続可能性への強い関心を特徴とし、世界のスチレン石油化学市場の約18%を占めています。主要な用途には、建設における断熱材、自動車の軽量部品、硬質包装材が含まれます。ドイツ、フランス、イタリアが消費を牽引しており、多くの生産者がリサイクルおよびバイオベースのスチレン材料への移行を進めています。厳しいEU規制と環境基準が、廃棄物回収やクローズドループソリューションの革新を促しています。この地域の高度なインフラと政策主導のインセンティブが、環境に優しい誘導体の採用を支援していますが、高いエネルギーコストと規制の負担が利益性と拡張の課題を引き続きもたらしています。
中東・アフリカ
中東・アフリカ地域は、主に中東の強力な石油化学基盤と低コストの原料優位性に支えられ、世界市場シェアの約8%を保持しています。サウジアラビアやUAEのような国々は、より広範な多様化戦略の一環として、統合されたスチレン生産施設に投資し続けています。需要は、建設、自動車部品、都市化する経済における包装ニーズの増加によって駆動されています。アフリカは新興市場であり、手頃な価格の消費財やインフラ製品の消費が増加しています。しかし、地域の成長可能性は、限られた現地生産と輸入依存によって制約されており、地域拡大の機会を生み出しています。
ラテンアメリカ
ラテンアメリカは、世界のスチレン石油化学市場の約7%を占めており、ブラジルとメキシコが自動車、消費財、包装部門での消費を牽引しています。国内生産は限られており、スチレンモノマーとその誘導体の輸入に依存しています。中産階級の消費の増加と製造業への投資の増加が地域の需要成長を支えています。政府は持続可能性のイニシアチブを徐々に推進し、地域のプレーヤーにリサイクル可能でコスト効果の高い材料の探求を促しています。しかし、サプライチェーンの制約と経済の不安定さが課題となっています。戦略的な協力と地域貿易協定が市場アクセスの改善と外部サプライヤーへの依存の軽減に役立っています。
スチレン石油化学市場のセグメンテーション:
製品タイプ別
- ポリスチレン
- アクリロニトリルブタジエンスチレン
- スチレンブタジエンゴム
- その他の製品タイプ
エンドユーザー産業別
- 包装
- 建設
- 消費財
- 自動車および輸送
- 電気および電子機器
- その他のエンドユーザー産業
流通チャネル別
- オフライン
- オンライン
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
スチレン石油化学市場は非常に競争が激しく、世界的な化学大手と地域に焦点を当てたプレーヤーが混在しています。主要企業には、INEOS、BASF SE、Shell Plc、SABIC、Dow Chemical Company、Covestro AG、Reliance Industries Limitedが含まれます。これらの企業は、生産規模、原料統合、製品革新、グローバル流通ネットワークで競争しています。INEOSとBASFは統合された製造とサプライチェーンの強みを活用し、DowとCovestroは特殊スチレンと持続可能性に焦点を当てています。Formosa PlasticsやNova Chemicalsのような企業は、能力拡張を通じて地域の存在感を強化しています。戦略的提携、リサイクル可能なスチレンへのR&D投資、前方統合が主要な競争戦略です。プレーヤーはまた、自動車、電子機器、包装における軽量で耐久性のある用途に焦点を移し、付加価値マージンを獲得しようとしています。規制の監視と持続可能性の要求が高まる中、循環型製品ポートフォリオと効率的な運営を持つ企業が長期的な優位性を維持すると予想されています。市場の集中度は中程度で、革新と地域需要の変化に基づく継続的な再編が行われています。
主要プレイヤー分析
- Covestro AG
- Chevron Phillips Chemical Company, LLC
- Nova Chemicals Corporation
- Repsol
- Formosa Plastics Corporation
- INEOS
- Oil Corporation Limited
- SABIC
- Alpek SAB DE CV
- Bayer Material Science, LLC
- Dow Chemical Company
- Toray Industries, Inc.
- Reliance Industries Limited
- BASF SE
- Shell Plc
最近の動向
- 2025年11月、Trinseoは、ベルギーのアントワープにあるパートナーIndaverの新しいリサイクル施設から供給された化学的にリサイクルされたスチレンモノマー(rSM)を使用したポリスチレン(PS)、ABS、およびSAN樹脂の提供を発表しました。この施設は2025年8月から稼働しており、消費後のポリスチレン包装廃棄物からスチレンを回収することに焦点を当てています。
- 2025年9月、ヨーロッパで初のポリスチレンリサイクル専用の分解施設からIndaverが供給したリサイクルスチレンモノマーの最初のトラックがINEOS Styrolutionのアントワープサイトに到着しました。
- 2025年、デンカ株式会社は、持続可能性への取り組みの一環として、スチレン材料のリサイクルと再製造を促進するためにD-NODEブランドを立ち上げました。
レポートのカバレッジ
この調査レポートは、製品タイプ、エンドユーザー産業、流通チャネルおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形作る産業の市場動向、規制シナリオ、技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- ポリスチレンとABSの需要は、包装および自動車産業全体で着実に成長するでしょう。
- リサイクル可能およびバイオベースのスチレン系材料は、規制の圧力により市場シェアを獲得するでしょう。
- アジア太平洋地域は、中国とインドの産業拡大により支配的な地域であり続けるでしょう。
- 化学リサイクル技術への投資は、循環型経済の実践を強化するでしょう。
- 家電の成長は、高性能スチレン系ポリマーの使用増加を支えるでしょう。
- 中東とアジアでの生産能力の拡大は、世界のサプライチェーンを再編成するでしょう。
- 厳しい環境基準は、低排出生産プロセスの革新を促進するでしょう。
- 戦略的な合併とパートナーシップは、主要プレーヤーの世界市場での地位を向上させるでしょう。
- 軽量でエネルギー効率の高い建設材料は、スチレンフォームの需要を促進するでしょう。
- 電子商取引と食品配達セクターは、使い捨て包装の成長を引き続き支えるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スチレン石油化学市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、スチレン石油化学市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたスチレン石油化学市場のセグメントはどれですか?
スチレン石油化学市場の成長を促進している主な要因は何ですか?
スチレン石油化学市場の主要企業はどこですか?
2024年にスチレン石油化学市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スチレン石油化学市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスチレン石油化学市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 70,380 million → 2032: USD 120,023.9 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スチレン石油化学市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スチレン石油化学市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスチレン石油化学市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スチレン石油化学市場市場の成長要因
- 3.3 スチレン石油化学市場市場の抑制要因および課題
- 3.4 スチレン石油化学市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スチレン石油化学市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スチレン石油化学市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スチレン石油化学市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スチレン石油化学市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スチレン石油化学市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスチレン石油化学市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スチレン石油化学市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スチレン石油化学市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スチレン石油化学市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スチレン石油化学市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スチレン石油化学市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスチレン石油化学市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスチレン石油化学市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスチレン石油化学市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスチレン石油化学市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスチレン石油化学市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスチレン石油化学市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスチレン石油化学市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スチレン石油化学市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
