
スチレンアクリロニトリル市場の概要:
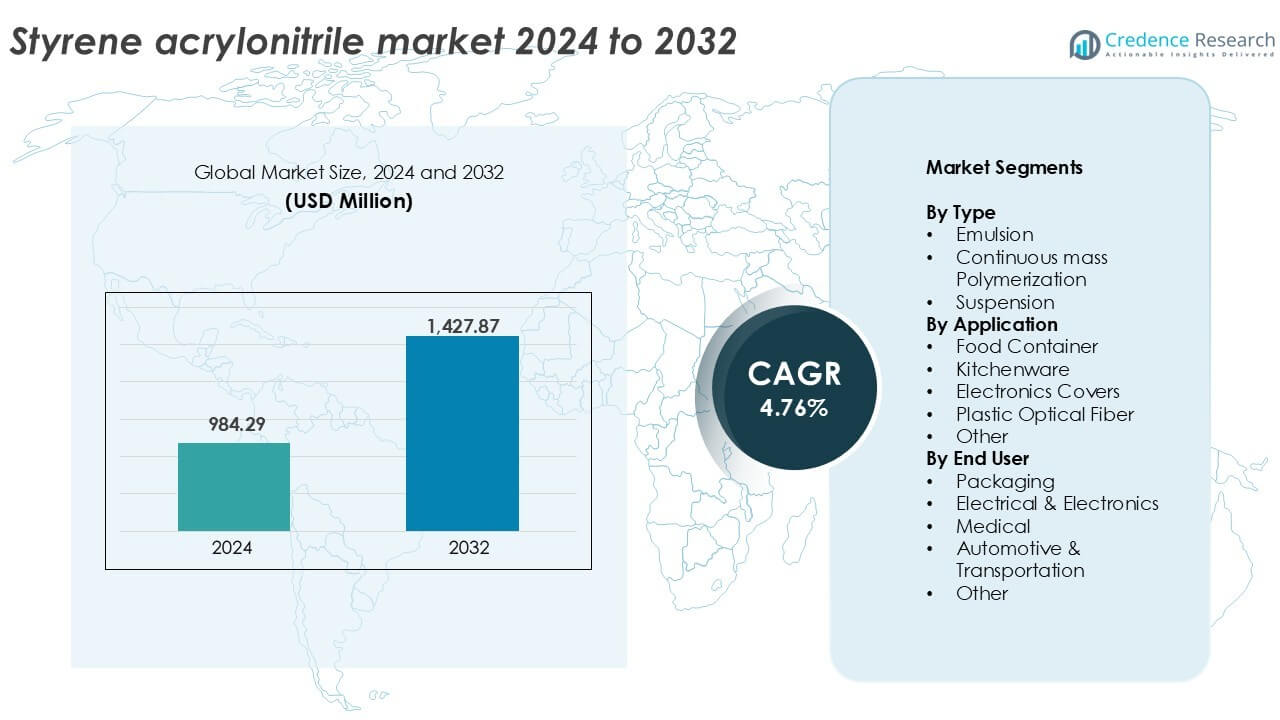
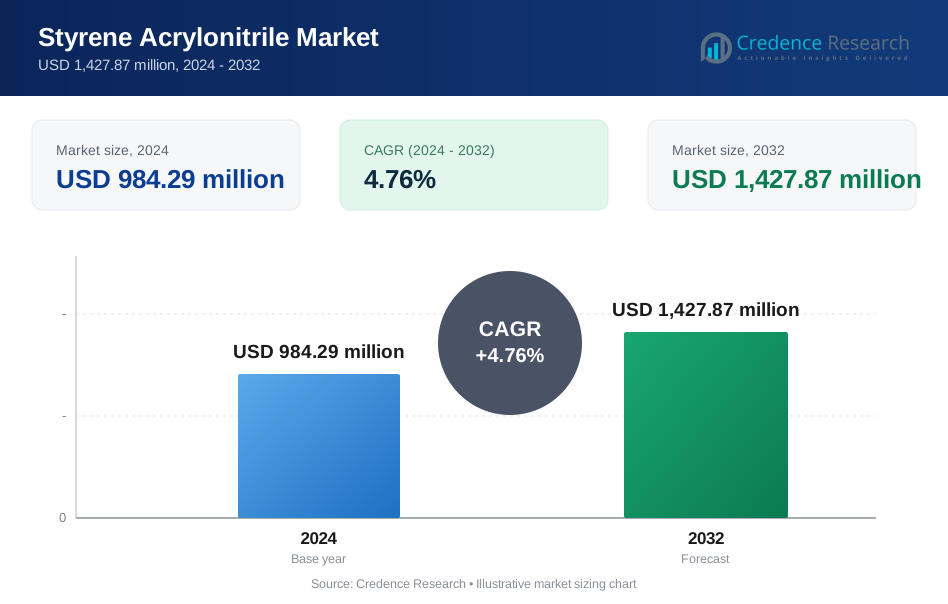
スチレンアクリロニトリル市場の規模は2024年に9億8429万米ドルと評価され、予測期間中に年平均成長率4.76%で2032年までに14億2787万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| スチレンアクリロニトリル市場規模 2024 | 9億8429万米ドル |
| スチレンアクリロニトリル市場、CAGR | 4.76% |
| スチレンアクリロニトリル市場規模 2032 | 14億2787万米ドル |
スチレンアクリロニトリル市場の洞察
- 電子機器および家電業界からの需要の高まりが、市場の成長を促進しており、SANの耐熱性、透明性、強度によって支えられています。
- BPAフリー素材や高性能プラスチックブレンドの需要の増加が、食品容器、キッチン用品、医療機器での製品使用を促進しています。
- BASF SE、SABIC、INEOS Styrolution、LG Chemなどの主要企業がグローバルな生産ネットワークを通じて支配しており、中国のメーカーはコスト効率の高い供給で地位を確立しています。
- アジア太平洋地域が38%の市場シェアでリードし、北米が28%、ヨーロッパが23%と続いています。耐久性があり、精密成形されたプラスチック部品の高い需要により、電子機器カバーがアプリケーションの中で最大のセグメントシェアを占めています。
スチレンアクリロニトリル市場のセグメンテーション分析:
タイプ別
連続大量重合セグメントは、2024年にスチレンアクリロニトリル市場で45%以上の支配的なシェアを占めています。この方法は、製品の透明性と耐熱性を向上させ、高性能アプリケーションに最適です。コスト効率、残留モノマーの低減、均一なポリマーの生産能力が、大規模生産ラインでの選好を促進しています。乳化重合は多用途ですが、透明性が低いため低グレードのアプリケーションでより一般的です。懸濁重合は、粒子サイズと熱管理の制御が難しいため、採用が限られています。全体として、高透明度のSAN製品へのシフトが、連続大量法の需要を支えています。
- 例えば、INEOS Styrolutionは、ヨーロッパとアジアで年間40万トンを超える生産能力を持つSANの連続大量重合ラインを運営しています。
用途別
2024年には、電子機器カバーが38%以上の市場シェアでアプリケーションセグメントを支配します。SANの優れた寸法安定性、化学耐性、高光沢仕上げは、電子部品を保護するのに理想的です。このセグメントは、消費者向け電子機器の需要の高まりと小型化のトレンドから恩恵を受けています。食品容器やキッチン用品は、SANの安全性と食器洗い機対応により続きます。プラスチック光ファイバーは、特に短距離データ伝送アプリケーションでニッチな需要があります。その他のカテゴリーには、化粧品包装や透明ハウジングが含まれます。しかし、電子機器セクターは、素材の美観、耐熱性、強度のバランスにより、安定した成長を続けています。
- 例えば、LG Chemは、標準試験で95°C以上の耐熱変形温度を持つテレビや家電ハウジングに使用されるSANグレードを供給しています。
エンドユーザー別
2024年には、電気および電子機器のエンドユースがスチレンアクリロニトリル市場で40%以上のシェアを占めています。この需要は、ハウジングや構造部品に適したSANの絶縁特性、耐火性、成形性に由来します。包装セクターは、食品や消費財のための透明な硬質包装によって後押しされています。医療アプリケーションは、特に診断装置において、SANの生体適合性と滅菌安定性により勢いを増しています。自動車および輸送は、内装トリムやコントロールノブにポリマーを使用していますが、成長は緩やかです。全体として、電子機器と包装セクターは、信頼性、視覚的魅力、規制遵守により、主要な成長ドライバーであり続けています。
主要な成長ドライバー
消費者向け電子機器および家電製造における需要の拡大
スチレンアクリロニトリル市場は、電子機器および家電製造における役割の拡大により、強い勢いを得ています。SANは、優れた電気絶縁性、寸法安定性、表面光沢を提供し、デバイスのケース、スイッチ、コントロールパネル、内部コンポーネントに理想的です。消費者向け電子機器や家庭用電化製品が世界的に広く普及する中、メーカーはコスト効率が高く美観に優れたソリューションとしてSANに目を向けています。エアコン、ミキサー、ブレンダー、洗濯機などの家電製品における軽量プラスチックの使用の増加は、その価値を高めています。新興経済国での急速な工業化と可処分所得の増加は、家電生産を押し上げています。SANの精密成形との互換性は、スリムでコンパクトなデザインへの現在のトレンドにも合致しています。主要OEMは、機能性と外観の両方でますますSANに依存しています。
- 例えば、LG Chemは、ISO 75試験で95°C以上の耐熱変形温度を持つ家電ハウジングに使用されるSANグレードを供給しています。
透明で耐久性のある包装ソリューションへの応用の増加
スチレンアクリロニトリルは、特に透明性、強度、化学耐性が重要な包装のニーズに応えています。SANは、そのガラスのような透明性と耐久性から、硬質食品容器、化粧品ジャー、家庭用品の包装に広く使用されています。従来のポリスチレンとは異なり、SANは脂肪、油、アルコールに耐性があり、再利用可能な包装形式に適しています。持続可能性への世界的なトレンドと、消費者の透明な包装への好みがさらなる関心を引き起こしています。SANは冷蔵や滅菌の下でも形状を維持し、食品グレードおよび医療用包装をサポートします。eコマースと小売セクターの成長は、SANが信頼性を発揮する頑丈で魅力的で衛生的な包装の需要を促進しています。再充填可能で長期間使用可能な包装モデルの成長は、市場拡大をさらに支援します。主要なFMCGブランドは、視覚的な魅力を高め、製品の保存期間を延ばすために、SANベースのソリューションをますます探求しています。
- 例えば、SABICはEU規則No. 10/2011の下で繰り返し食品接触が認証されたSAN樹脂を製造しています。
自動車および輸送分野でのインテリア部品への統合の成長
自動車業界は、その耐熱性、着色性、表面仕上げのためにインテリア用途でSANを採用しています。制御パネル、エアベント、ギアノブ、装飾トリムにますます使用され、より重いまたは高価な材料を置き換えています。SANの寸法安定性と成形のしやすさは、一貫した部品生産と詳細な表面テクスチャを可能にします。自動車メーカーが軽量化と材料効率を優先する中、SANは効率の低いプラスチックや金属の代替として浮上しています。電気自動車(EV)の台頭は、難燃性および低排出プラスチックへの関心をさらに高めています。アジアおよびラテンアメリカでの車両生産の増加に伴い、ティア1およびティア2のサプライヤーは、マルチコンポーネントアセンブリにSANを統合しています。そのリサイクル性とコスト競争力は、輸送デザインにおける持続可能性の目標をサポートします。
主要なトレンドと機会
BPAフリーおよび食品接触安全材料への高まる嗜好
健康への懸念と規制の変化が、メーカーに従来のプラスチック化合物の安全な代替品を採用させています。SANは、ビスフェノールA(BPA)を含まないため、食品や飲料の直接接触を伴う用途でますます好まれています。消費者は今や、再利用可能な容器、ベビーボトル、キッチン機器で特に高い安全性と衛生基準を満たす製品を求めています。SANはFDAおよびEUの食品安全規制に準拠しており、PCや他の物議を醸す材料の実行可能な代替品として位置づけられています。認証されたBPAフリーのSANソリューションを提供する企業は、特に北米とヨーロッパで競争上の優位性を享受しています。このシフトは、プレミアム食品保存、食器、健康志向の家庭用品セグメントに新たな道を開いています。新興市場でも、製品安全性の認識が高まる中、同様の移行が見られます。
- 例えば、奇美実業は、食器洗い機や100°Cまでのホットフィル条件を含む繰り返し食品接触が認証されたSANグレードを供給しています。
軽量で高性能なプラスチックブレンドおよび合金の革新
ABSやPMMAなどの他のポリマーとSANをブレンドすることで、その産業用途の範囲が広がります。これらの合金は、耐衝撃性、熱安定性、美的魅力を向上させます。消費者向け電子機器、ヘルスケア、自動車などの市場は、強度と外観を両立させた多機能素材を求めています。新しいSANベースのブレンドは、射出成形における加工性も向上させ、製造業者がサイクルタイムを短縮し、生産効率を向上させるのに役立ちます。電子機器の小型化の進展により、寸法精度と低反り特性を持つSANの使用がさらに支持されています。特殊なSAN複合材料は、照明機器、計測機器ハウジング、診断ツールをターゲットにしています。耐久性、耐傷性、視覚的に魅力的なプラスチック部品の需要は、有望なイノベーションパイプラインを生み出しています。樹脂メーカーとエンドユーザー産業の戦略的な協力が、製品開発を加速させます。
主要な課題
不安定な原材料価格と原料の供給
スチレンアクリロニトリル市場は、その主要な原材料であるスチレンとアクリロニトリルの価格変動による圧力に直面しています。これらの化学物質は石油由来であり、世界の原油価格、供給の混乱、地政学的緊張に非常に敏感です。原料供給チェーンの不安定性は、樹脂の生産コストやメーカーの利益率に影響を与えます。SANメーカーは、ABSやニトリルゴムなどの他の高需要用途からのアクリロニトリルの競争にも直面しています。貿易制限や輸出入の障壁は、特に輸入に依存する地域での供給をさらに制約します。不安定な価格設定は、エンドユーザーの長期的な計画を妨げ、包装のような価格に敏感なセグメントでのSANの採用に影響を与えます。これに対抗するために、メーカーは後方統合に投資し、調達を多様化するか、バイオベースの代替品を探求する必要があります。
リサイクル性の懸念と持続可能性への圧力の増加
その機械的利点にもかかわらず、SANはリサイクルや環境コンプライアンスに関する課題を抱えています。この材料の複雑な化学構造は、PETやHDPEのような一般的なプラスチックよりも機械的リサイクルを効率的に行うことを難しくしています。専用のリサイクルインフラの不足と限られた収集メカニズムは、循環性をさらに低下させます。ヨーロッパや北アメリカの環境規制は、リサイクルが難しいプラスチックの使用をますます制限しており、SANメーカーに圧力をかけています。ブランドや包装会社は、循環経済の目標に合致し、より高いリサイクル率を提供するポリマーを優先しています。SANの比較的低い生分解性と燃焼副産物も、環境保護論者や規制当局からの監視を招いています。
地域分析
北アメリカ
北アメリカは、2024年に世界のスチレンアクリロニトリル市場シェアの28%以上を占めており、電気・電子機器、ヘルスケア、食品包装セクターからの強い需要に支えられています。アメリカ合衆国は、その先進的な製造インフラと高い一人当たりの消費者家電の使用により、地域消費をリードしています。BPAフリーやFDA準拠の材料に対する規制の焦点は、キッチン用品や医療用途でのSANの採用をさらに促進しています。主要なプレーヤーは強力な生産能力を維持し、安定した供給を確保しています。SANのコンパウンド化とブレンドにおける技術革新は、高級電子機器用途をサポートしています。この地域の成熟したリサイクルエコシステムも、持続可能なSAN包装の開発に影響を与えています。
ヨーロッパ
2024年にヨーロッパは約23%の市場シェアを保持しており、強力な自動車、消費財、包装産業によって支えられています。ドイツ、フランス、イタリアは主要な貢献国で、確立されたポリマー加工産業とリサイクル可能で耐久性のあるプラスチックへの移行が進んでいます。EUの安全でBPAフリーの材料に対する規制の推進は、食品グレードや医療用途におけるSANの関連性を高めています。ヨーロッパの自動車メーカーは、重量を減らし内装の美観を向上させるために、ダッシュボード、トリム、コントロールパネルにSANをますます統合しています。透明で耐衝撃性のある容器の需要の増加は、包装セグメントをさらに推進しています。技術の進歩と循環経済政策は、この地域におけるSAN市場の機会を引き続き形作っています。
アジア太平洋
アジア太平洋は、2024年に38%以上のシェアで世界のスチレンアクリロニトリル市場を支配しており、中国、日本、韓国、インドの大規模な電子機器および家電製造拠点によって支えられています。急速な都市化、可処分所得の増加、および自動車生産の増加がSANの用途全体での需要を増加させています。中国は、コスト効率の高い製造と強力な国内需要によって、製造と消費の両方でリードしています。この地域はまた、有利な貿易政策と拡大するプラスチック加工産業の恩恵を受けています。高い人口密度が耐久性と衛生的な消費財の需要を促進しています。地域のプレーヤーは、急速に進化するエンドユース市場に対応するために、能力拡張と製品革新に投資しています。
ラテンアメリカ
ラテンアメリカは2024年に世界のスチレンアクリロニトリル市場の約6%を占めました。ブラジルとメキシコが地域消費をリードしており、自動車部品、消費者用家電、硬質包装の中程度の成長によって支えられています。都市化の進展と中産階級の拡大が日常使用製品におけるプラスチックの採用を支えています。しかし、市場の成長は、限られた地域のSAN生産と輸入への依存という課題に直面しています。安全な材料に対する規制の焦点とリサイクルインフラの拡大努力が勢いを増しています。この地域は、戦略的パートナーシップと地域に根ざした製造を通じて成長の可能性を秘めています。主要国での工業化と近代化の進展に伴い、需要は徐々に増加すると予想されています。
中東・アフリカ
中東・アフリカは2024年に世界のスチレンアクリロニトリル市場の約5%を占めました。市場拡大は、インフラ開発の増加、消費者向け電子機器の需要、および食品グレード包装の成長によって推進されています。GCC諸国、特にUAEとサウジアラビアは、消費財と医療用プラスチックの高い消費によりSANの採用をリードしています。地域の製造能力が限られているため、アジアとヨーロッパからの輸入に大きく依存しています。政府は産業基盤の多様化と下流石油化学製品への投資を進めており、将来のSAN需要を支えると期待されています。医療の近代化が地域全体の機会をさらに拡大しています。
スチレンアクリロニトリル市場のセグメンテーション:
タイプ別
- エマルジョン
- 連続マス重合
- サスペンション
用途別
- 食品容器
- キッチン用品
- 電子機器カバー
- プラスチック光ファイバー
- その他
エンドユーザー別
- 包装
- 電気・電子
- 医療
- 自動車・輸送
- その他
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
スチレンアクリロニトリル市場は、製品の品質、用途の焦点、価格戦略で競争するグローバルおよび地域プレーヤーが存在する中程度に統合された環境を特徴としています。BASF SE、SABIC、LG Chem、INEOS Styrolution、Chi Mei Corporationといった主要企業は、広範な製品ポートフォリオと強力なグローバル流通ネットワークを通じて、重要な市場シェアを占めています。これらの企業は、電子機器、自動車、包装のエンドユーザー向けに高性能なSANグレードに注力しています。Trinseo、旭化成、JSR株式会社のような企業は、研究開発と能力向上に投資することで地域的な足跡を拡大しています。ジョイントベンチャー、原料統合、技術パートナーシップは、競争力を高め、変動する原材料価格への依存を減らすための重要な戦略です。さらに、Chevron Phillips ChemicalやVersalis S.p.A.のような企業は、持続可能でリサイクル可能なSANソリューションのニッチな機会を狙っています。特に中国のアジアの新興企業は、コスト競争力のある代替品を提供することで地位を築いています。全体として、革新、持続可能性、地域拡大が現在の競争ダイナミクスを定義しています。
主要プレイヤー分析
- BASF SE
- SABIC
- LG Chem
- INEOS Styrolution
- Trinseo
- 奇美実業
- 旭化成株式会社
- Versalis S.p.A.
- JSR株式会社
- Ravago Group
- Chevron Phillips Chemical Company LLC
- INEOS Group
- Styron LLC
- ENI
- 中国石油天然気集団公司 (CNPC)
最近の動向
- 2025年9月、Supreme Petrochem Ltdは、マハラシュトラ州ナゴタンのアムドシ工場で、70,000 tpaの能力を持つ初のABS(アクリロニトリル-ブタジエン-スチレン)生産ラインを稼働させました。
- 2024年4月、Trinseoは上海で開催されたChinaplas 2024で、新しい難燃性ポリカーボネート(PC)およびPC/アクリロニトリル-ブタジエン-スチレン(ABS)材料を発表しました。これらの材料は、パーフルオロアルキルおよびポリフルオロアルキル物質(PFAS)やハロゲン化添加剤を使用せずに製造され、リサイクル素材を含むオプションを提供しました。
- 2024年1月、S&P Global Commodity InsightsのPlattsは、2024年3月1日から北西ヨーロッパ向けに日次リサイクルABS(R-ABS)スポット評価を開始すると発表しました。
レポートのカバレッジ
この調査レポートは、タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 電子機器および消費者用電化製品の製造からの安定した需要の成長が見込まれます。
- 透明で耐久性があり、食品に安全な容器の使用が増加することで、包装用途が拡大します。
- 自動車の内装におけるSANの使用は、軽量で美観に優れた部品の需要により増加します。
- SANブレンドの革新が医療機器および診断機器での採用を支援します。
- BPAフリー材料に対する規制の推進が、キッチン用品や食品保存でのSANの存在感を高めます。
- アジア太平洋地域は、工業生産と国内消費により最大の地域市場であり続けます。
- 企業は、循環型経済の目標を達成するために、リサイクル可能性と持続可能なSANグレードに投資します。
- 光ファイバーや照明用途での透明ポリマーの需要がニッチな成長を生み出します。
- グローバルプレイヤーは、地域のパートナーシップと拡張を通じて、能力と流通を強化します。
- 原材料価格の変動が価格戦略や調達決定に影響を与える可能性があります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スチレンアクリロニトリル市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にスチレンアクリロニトリル市場は、どの複合年間成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたスチレン-アクリロニトリル市場セグメントはどれですか?
スチレンアクリロニトリル市場の成長を促進している主な要因は何ですか?
スチレンアクリロニトリル市場の主要企業はどこですか?
2024年にスチレンアクリロニトリル市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スチレンアクリロニトリル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスチレンアクリロニトリル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 984.29 million → 2032: USD 1,427.87 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スチレンアクリロニトリル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スチレンアクリロニトリル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスチレンアクリロニトリル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スチレンアクリロニトリル市場市場の成長要因
- 3.3 スチレンアクリロニトリル市場市場の抑制要因および課題
- 3.4 スチレンアクリロニトリル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スチレンアクリロニトリル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スチレンアクリロニトリル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スチレンアクリロニトリル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スチレンアクリロニトリル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スチレンアクリロニトリル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスチレンアクリロニトリル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スチレンアクリロニトリル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スチレンアクリロニトリル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スチレンアクリロニトリル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スチレンアクリロニトリル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スチレンアクリロニトリル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスチレンアクリロニトリル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスチレンアクリロニトリル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスチレンアクリロニトリル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスチレンアクリロニトリル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスチレンアクリロニトリル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスチレンアクリロニトリル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスチレンアクリロニトリル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スチレンアクリロニトリル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
