
市場概要
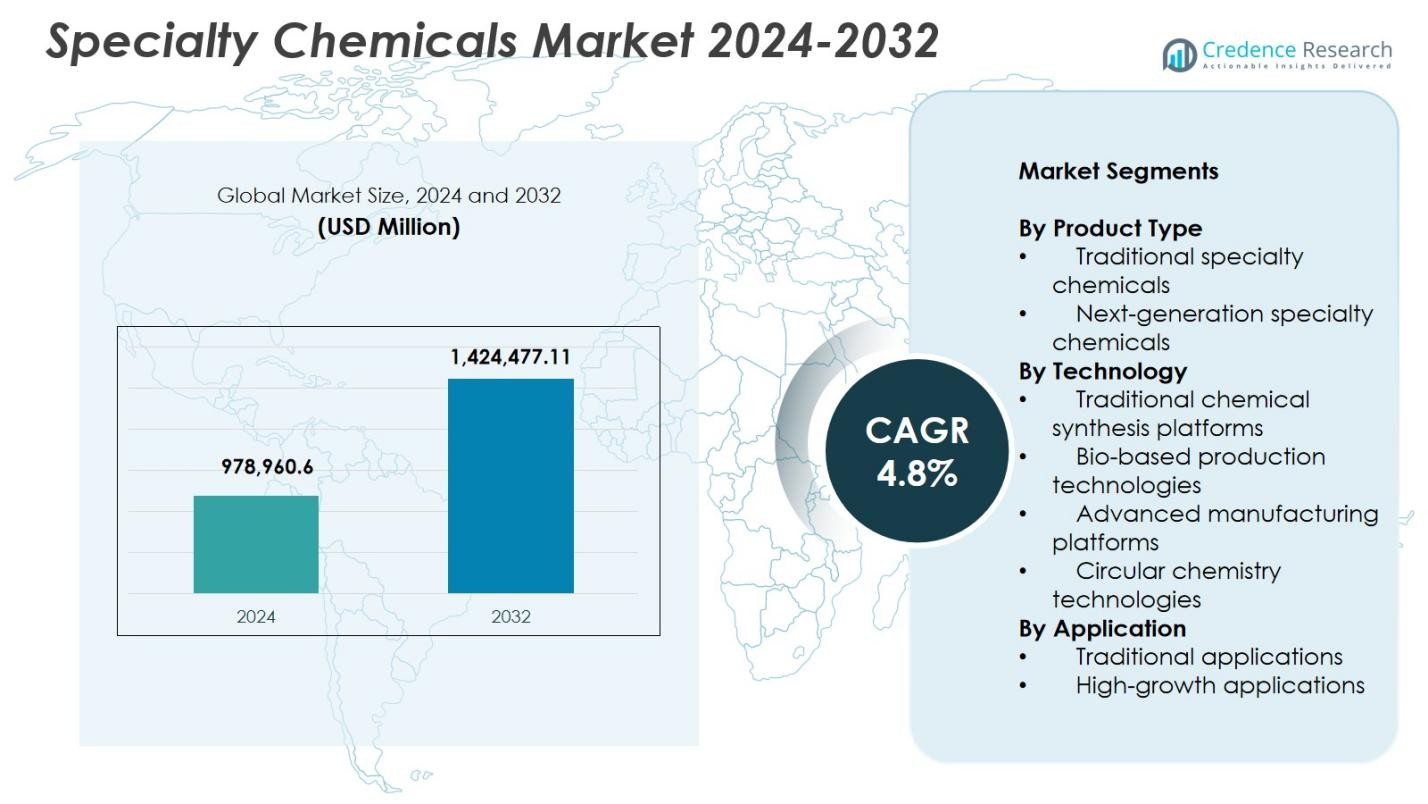
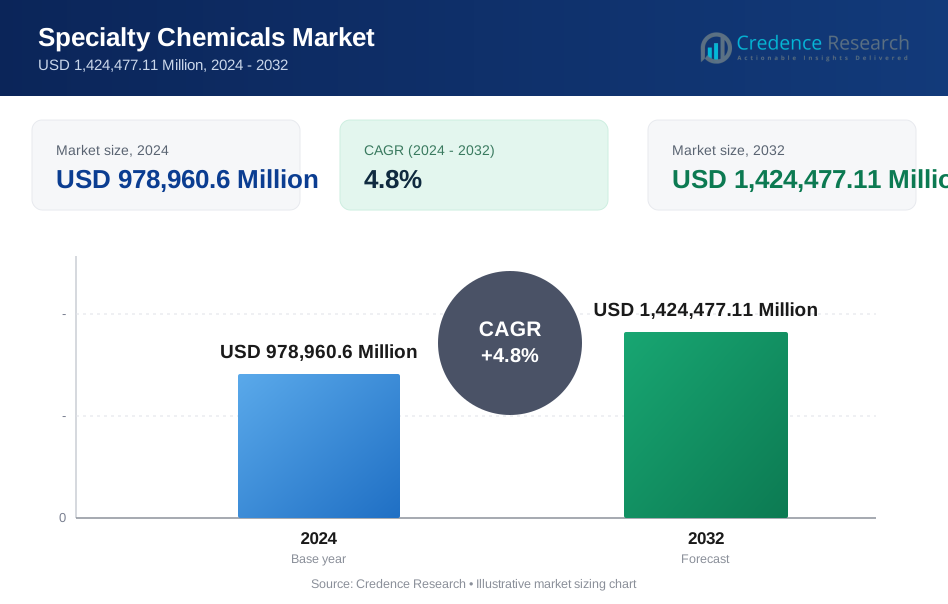
特殊化学品市場の規模は2024年に9,789億6,060万米ドルと評価され、2032年までに1兆4,244億7,711万米ドルに達すると予測されており、予測期間中のCAGRは4.8%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の特殊化学品市場規模 | USD 978,960.6 Million |
| 特殊化学品市場、CAGR | 4.8% |
| 2032年の特殊化学品市場規模 | USD 1,424,477.11 Million |
特殊化学品市場は、Arkema、Huntsman Corporation、BASF SE、Croda International、LANXESS、Dow Inc.、Solvay、Evonik Industries、Ashland、Clariant AGなどの主要生産者によって牽引されており、これらの企業は高度な配合、持続可能な材料、高性能化学ソリューションに注力しています。これらの企業は、製品の革新、研究開発の拡大、高成長セクターにおける製造能力の向上を通じて地位を強化しています。地域的には、アジア太平洋地域が急速な工業化と広範な製造エコシステムに支えられ、38.8%のシェアで市場をリードしています。北米は27.6%のシェアで続き、ヨーロッパは特殊化学品生産における強力な規制と技術の進歩により24.3%のシェアを持っています。
市場インサイト
- 特殊化学品市場は2024年に9,789億6,060万米ドルに達し、2032年までにCAGR 4.8%で成長します。
- 電子機器、自動車、建設、再生可能エネルギーセクターからの需要の増加が市場を牽引し、伝統的な特殊化学品は広範な産業利用により62.4%のシェアを保持しています。
- 主要なトレンドには、バイオベースソリューションの拡大、循環化学の採用、半導体、EVバッテリー、先進製造アプリケーション向けの高純度化学品の強力な成長が含まれます。
- Arkema、BASF SE、Dow Inc.、Solvay、LANXESS、Evonik Industriesなどの主要プレーヤーは、革新、持続可能性への投資、能力拡大に注力し、グローバルな存在感を強化しています。
- アジア太平洋地域が38.8%のシェアでリードし、北米が27.6%、ヨーロッパが24.3%で続き、ラテンアメリカと中東・アフリカは着実に成長しています。伝統的なアプリケーションは、最終用途産業全体で58.9%のシェアを占めています。
市場セグメンテーション分析:
製品タイプ別:
特殊化学品市場は製品カテゴリー全体で強い勢いを示しており、伝統的な特殊化学品は2024年に62.4%のシェアを占めています。これは、コーティング、建設化学品、接着剤、農薬、パーソナルケア製品の配合に広く使用されているためです。その確立された産業的関連性、実績のある性能の一貫性、確立されたグローバルサプライチェーンが大規模な採用を促進し続けています。一方で、次世代の特殊化学品は、高性能で持続可能、かつ機能的に進化した材料へのシフトに伴い注目を集めています。電子機器、再生可能エネルギーシステム、軽量複合材料の成長が革新的な配合の採用をさらに加速させ、ニッチで技術主導のアプリケーションにおける長期的な機会を提供しています。
- 例えば、BASFのJoncryl 910アクリル樹脂は、金属およびプラスチック部品用の速乾性ポリウレタンコーティングを可能にし、南フロリダの耐候性試験で優れた光沢保持を提供しながら、VOCレベルを1ガロンあたり3.2ポンドまで低下させます。
技術別:
技術のセグメンテーションにおいて、従来の化学合成プラットフォームは2024年に市場の55.7%を占めました。これは、そのスケーラビリティ、コスト効率、および産業生産ライン全体での広範な展開によって支えられています。これらのプラットフォームは、大量の調合やレガシー製品ラインにとって不可欠なものです。しかし、バイオベースの生産技術や循環化学プラットフォームは、メーカーが脱炭素化、廃棄物の価値化、再生可能原料の統合を優先するにつれて急速に拡大しています。プロセス集約化、連続フローシステム、AI対応の最適化などの先進的な製造技術は、精度、収量の向上、資源効率を高め、特殊化学品生産エコシステム全体にわたる大規模な変革を推進しています。
- 例えば、アイオワ州のカーギルのQIRAバイオBDOプラントは、トウモロコシ由来の糖を使用した単一ステップの発酵プロセスを採用し、このプラスチック前駆体の商業規模生産を行っています。
用途別:
用途の分野では、従来の用途は2024年に58.9%を占めました。これは、自動車、建設、製造、農業、消費者製品産業における大規模な消費によって推進されています。需要は都市化の進展、インフラの成長、および産業生産の拡大によって支えられています。電子材料、バッテリー化学品、先進複合材料、半導体グレードの化学品、再生可能エネルギー用の高性能材料などの高成長用途は、強い加速を見せています。電動モビリティの急増、ミニチュア化のトレンド、高性能エンジニアリング材料の採用が進み、これらの新興用途は将来の収益拡大と技術主導の市場多様化の主要な貢献者として位置づけられています。
主要成長ドライバー
高性能および特殊エンドユース産業からの需要の増加
特殊化学品市場は、電子機器、自動車、再生可能エネルギー、建設、先進的製造などの高性能セクターでの需要の加速から恩恵を受けています。産業は、耐久性、効率性、精度、持続可能性を向上させるために、特殊な調合にますます依存しています。電気自動車、半導体生産、軽量材料、インフラのアップグレードの成長が消費を引き上げ続けています。メーカーは、製品機能を向上させ、規制遵守を強化するために、カスタマイズされた化学ソリューションを優先しています。この性能重視の材料への依存の拡大は、市場の成長を強化し、特殊化学品の提供における継続的な革新を支えています。
- 例えば、Himadri Speciality Chemicalは、電気自動車用リチウムイオン電池のためのSiCx®シリコンカーボンアノード技術をローカライズおよび商業化するためにSiconaと提携しています。グラファイトと5〜20%混合することで、SiCx®はエネルギー密度を20%、充電速度を40%向上させます。
持続可能でバイオベースの化学ソリューションへのシフト
世界的な持続可能性の義務と厳しい環境規制が、バイオベースおよび低排出の特殊化学品の強力な採用を促進しています。産業界は、再生可能な原料、生分解性添加剤、グリーン溶剤、エネルギー効率の高い製造プラットフォームに移行し、カーボンフットプリントを削減し、循環型経済の目標に合わせています。政府のインセンティブと企業のESGコミットメントがこのシフトをさらに加速させています。企業はますますバイオカタリシス、発酵技術、廃棄物由来の化学に投資し、高付加価値の持続可能な製品を創出しています。この移行はサプライチェーンを再構築し、研究開発投資を刺激し、エコフレンドリーな特殊化学品の革新に新たな機会を開きます。
- 例えば、LANXESSは、オランダのボトレックサイトでの安息香酸、ベンズアルデヒド、ベンジルアルコール、安息香酸ナトリウムの生産を低排出電力に移行し、化石燃料を排除し、食品、飲料、パーソナルケア製品のこれらの重要な成分のカーボンフットプリントを削減しました。
生産プラットフォームにおける急速な技術進歩
化学合成、プロセス強化、自動化、AIを活用した最適化、連続フロー製造における技術の進歩が、市場の生産性とコスト効率を大幅に強化しています。これらの革新は精度を高め、廃棄物を削減し、生産サイクルを短縮し、ニッチな用途向けのスケーラブルなカスタマイズを可能にします。先進的な製造は、よりクリーンで安全、かつ制御された生産環境を実現することで、規制遵守も向上させます。デジタルツイン、予測保守、データ駆動型プロセス制御の統合がさらにオペレーションを近代化し、製造業者が高まる品質期待に応えることを可能にします。これらの進歩は、強固な長期的な市場拡大を支えます。
主要なトレンドと機会
循環化学とクローズドループ材料システムの拡大
循環化学は、廃棄物を削減し、材料を再利用し、産業副産物を価値化するためにプロセスを再設計することで、変革的なトレンドとして浮上しています。企業はますますリサイクル可能性、エネルギー効率、製品のライフサイクル終了時の影響を評価しています。溶剤回収システム、廃棄物から化学物質への経路、循環プラスチックと持続可能な材料をサポートする脱重合技術において機会が生まれています。再生可能な原料の採用と再生産サイクルが、コスト削減と世界的な持続可能性規制への準拠を可能にします。このトレンドは、特殊化学品を循環型バリューチェーンの革新の中心に位置づけます。
- 例えば、ロンザの小分子部門は、2023年にスイスの生産プロセスで使用された溶媒の35%をリサイクルし、そのうち20%はファインケミカルコンプレックスの10本の蒸留塔と専用の回収プラントの7本の塔を通じてAPI製造に直接再利用されました。
成長する先進材料の高成長セクターへの浸透
半導体化学品、バッテリー電解質、性能コーティング、軽量複合材料などの先進材料の需要は、EV、航空宇宙、半導体、再生可能エネルギーを含む新興産業全体で加速しています。これらの材料は、優れた熱安定性、導電性、エネルギー貯蔵、構造性能を可能にし、次世代技術に不可欠です。超高純度化学品、ナノエンジニアリング材料、機能性添加剤に投資する企業は、実質的な成長機会を得ています。このトレンドは市場の技術的深さを拡大し、専門化学品の開発を革新主導のグローバル産業と一致させます。
- 例えば、メルセンのグラファイトヒーターは、エピタキシーやシリコン結晶成長などの半導体プロセスにおいて高い熱伝導性と熱衝撃耐性を提供し、均一な加熱と温度安定性を確保します。
主要な課題
原材料価格の変動とサプライチェーンの混乱
特殊化学品市場は、原油価格の変動、供給不足、地政学的な不確実性によって原材料の入手可能性に影響を受ける継続的な課題に直面しています。これらの変動は生産計画を混乱させ、運用コストを膨らませ、石油化学原料に大きく依存するメーカーの利益率に圧力をかけます。グローバルなサプライチェーンの制約、物流の遅延、地域の貿易制限は、調達の安定性をさらに複雑にします。企業は、供給元の多様化を強化し、レジリエントな調達戦略を採用し、代替原料に投資して変動を緩和し、一貫した市場供給を維持する必要があります。
規制圧力の増大とコンプライアンスの複雑さ
厳格な環境規制、化学品安全基準、排出制御命令は、特殊化学品メーカーに重いコンプライアンス負担を課します。REACH、危険物質制限、グリーンケミストリープロトコル、炭素削減目標に関連する要件は、コストのかかるプロセスのアップグレードと広範な文書化を必要とします。地域の規制の違いに対応することも、グローバルな運営を複雑にし、製品の商業化を遅らせます。これらの圧力は、安全な配合、クリーンな生産技術、厳格な試験手順への継続的な投資を必要とし、特に中小企業にとって大きな課題となります。
地域分析
北アメリカ
北アメリカは2024年に特殊化学品市場の27.6%のシェアを占め、自動車、建設、電子機器、石油・ガス産業からの強い需要に支えられています。この地域は、先進的な研究開発能力、強力な製造インフラ、高性能で持続可能な化学ソリューションの迅速な採用から利益を得ています。EV生産の成長、半導体投資、再生可能エネルギーの拡大は、消費をさらに促進します。クリーンで低VOCの配合に対する規制の強調は、バイオベースおよび環境に優しい化学品の革新を加速させます。主要な生産者間の戦略的な協力と能力拡張は、特殊材料開発における地域の地位を強化し続けます。
ヨーロッパ
ヨーロッパは2024年に特殊化学品市場の24.3%のシェアを占めており、成熟した産業エコシステム、厳格な環境規制、高度な技術能力によって牽引されています。この地域は、強力な循環経済の義務とバイオベースの生産プラットフォームの広範な採用により、持続可能な特殊化学品でリードしています。自動車、包装、建設、高付加価値製造分野での需要が増加しています。グリーンケミストリー、リサイクル技術、特殊ポリマーへの投資の増加が長期的な市場拡大を支えています。REACH準拠と炭素削減目標による継続的な革新が、ヨーロッパを次世代の特殊化学品開発の重要な拠点として位置付けています。
アジア太平洋
アジア太平洋は2024年に38.8%のシェアを占め、特殊化学品の最大の地域市場となっています。急速な工業化、製造基盤の拡大、建設活動の増加、電子機器、自動車、消費財分野の顕著な成長が強い需要を促進しています。中国、インド、日本、韓国が主要な生産と消費の中心地として機能しています。産業の近代化、再生可能エネルギー、先進材料製造を促進する政府の取り組みが市場浸透をさらに加速させています。グローバルな化学企業からの生産能力拡大、研究開発センター、技術パートナーシップへの投資の増加が、アジア太平洋の特殊化学品生産と革新におけるリーダーシップを強化しています。
ラテンアメリカ
ラテンアメリカは2024年に特殊化学品市場の5.4%のシェアを獲得し、農業、鉱業、建設、消費財産業からの需要の増加に支えられています。ブラジルとメキシコが製造活動の拡大とインフラ開発への投資の増加により、消費の大部分を牽引しています。農薬、パフォーマンスコーティング、パーソナルケア製品の成長が地域の機会を高めています。しかし、サプライチェーンの非効率性と経済の変動が課題として残っています。持続可能で高性能な特殊化学品の採用の増加が、地域の産業近代化の取り組みに支えられ、ラテンアメリカ全体で市場の着実な進展に寄与しています。
中東・アフリカ
中東・アフリカ地域は2024年に3.9%のシェアを占め、産業の多様化、急速なインフラ拡大、石油・ガス、建設、水処理、鉱業分野からの強い需要によって牽引されています。この地域の石油化学の優位性が、コスト効率の高い特殊化学品の生産をサポートしており、エネルギー、輸送、製造における先進材料の採用の増加がさらなる成長を促進しています。下流化学プロジェクト、再生可能エネルギーインフラ、特にGCC諸国での産業変革プログラムへの投資が市場の可能性を強化しています。規制の変動や物流の制約にもかかわらず、この地域は特殊化学品のフットプリントを拡大し続けています。
市場セグメンテーション:
製品タイプ別
- 従来の特殊化学品
- 次世代の特殊化学品
技術別
- 従来の化学合成プラットフォーム
- バイオベースの生産技術
- 先進製造プラットフォーム
- 循環化学技術
用途別
- 従来の用途
- 高成長用途
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
特殊化学品市場の競争環境には、BASF SE、Dow Inc.、Clariant AG、Evonik Industries、Solvay、Huntsman Corporation、LANXESS、Ashland、Croda International、Arkemaなどの主要企業が含まれ、それぞれが強力な研究開発能力とグローバルな生産ネットワークを活用して市場での地位を強化しています。これらの企業は、高性能な処方、持続可能な化学、先進的な製造技術に焦点を当て、進化する産業需要に対応しています。合併、買収、パートナーシップ、能力拡張などの戦略的イニシアチブにより、ポートフォリオを強化し、電子材料、バッテリー化学品、バイオベースの添加剤、先進複合材料などの高成長セグメントに参入しています。ESGコンプライアンスへの関心の高まりが、再生可能な原料、循環型化学プラットフォーム、低排出生産システムへの投資を促進しています。プレーヤーはまた、AIを活用したプロセス最適化と連続製造を通じたデジタルトランスフォーメーションを優先し、運用効率を向上させています。エンドユース産業が軽量、耐久性、環境に優しい材料にシフトする中、主要メーカーは技術的リーダーシップと長期的な成長の勢いを維持するためにイノベーション努力を強化しています。
主要プレイヤー分析
- アルケマ
- ハンツマン・コーポレーション
- BASF SE
- クローダ・インターナショナル
- ランクセス
- ダウ・インク
- ソルベイ
- エボニック・インダストリーズ
- アシュランド
- クラリアントAG
最近の動向
- 2025年10月、Bhageria Industries Ltd.は、持続可能な製造を通じて特殊化学品のポートフォリオを拡大しながら、多様な用途向けにポリマー特性を強化する可塑剤およびエトキシレートの新製品ラインを発売しました。
- 2025年6月、DCM Shriram Ltd.は、先進材料への参入を可能にするため、再生可能エネルギー、航空宇宙、電気自動車などの分野向けに、375億ルピー(4,400万ドル)でHindusthan Specialty Chemicals Ltd.の買収を承認しました。
- 2025年3月、エボニック・インダストリーズは、アメリカの家庭用および業務用清掃市場でのリーチを大幅に拡大するため、Sea‑Land Chemical Companyと独占的な米国流通契約を締結しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、技術、用途および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩を探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 先進製造業セクター全体で高性能材料の需要が高まることで、市場は安定した成長を遂げるでしょう。
- 業界が世界の脱炭素化目標に一致するにつれて、バイオベースおよび持続可能な特殊化学品の採用が加速します。
- 先進製造技術は生産効率を向上させ、高純度の特殊化学品の開発を支援します。
- 企業がリサイクル、廃棄物削減、再生可能原料を優先するにつれて、循環化学の実践が拡大します。
- エレクトロニクス、EVバッテリー、半導体、再生可能エネルギーにおける高成長アプリケーションが市場の勢いを強化します。
- デジタルトランスフォーメーションは、プロセスの最適化、製品のカスタマイズ、およびサプライチェーンの強靭性を向上させます。
- 規制の圧力は、低排出、安全、環境に適合した化学ソリューションの革新を促進します。
- 企業がポートフォリオの多様化とグローバルな拡大を求める中で、戦略的な合併、買収、およびパートナーシップが増加します。
- 急速な工業化により、新興経済国が生産と消費においてより大きな役割を果たします。
- 新しい化学物質および機能性添加剤の研究開発への投資は、進化する業界の性能要求を満たすために強化されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
特 Specialty Chemicals Market の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、スペシャリティケミカル市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたスペシャリティケミカル市場のセグメントはどれですか?
スペシャリティケミカル市場の成長を促進している主な要因は何ですか?
スペシャリティケミカル市場の主要企業はどこですか?
2024年にスペシャリティケミカル市場で最も大きなシェアを持っていた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 特殊化学品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の特殊化学品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 978,960.6 Million → 2032: USD 1,424,477.11 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 特殊化学品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 特殊化学品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における特殊化学品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 特殊化学品市場市場の成長要因
- 3.3 特殊化学品市場市場の抑制要因および課題
- 3.4 特殊化学品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 特殊化学品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 特殊化学品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、特殊化学品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 特殊化学品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 特殊化学品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は特殊化学品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 特殊化学品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 特殊化学品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 特殊化学品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 特殊化学品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新特殊化学品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の特殊化学品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の特殊化学品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の特殊化学品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の特殊化学品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの特殊化学品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の特殊化学品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの特殊化学品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 特殊化学品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
