
市場概要
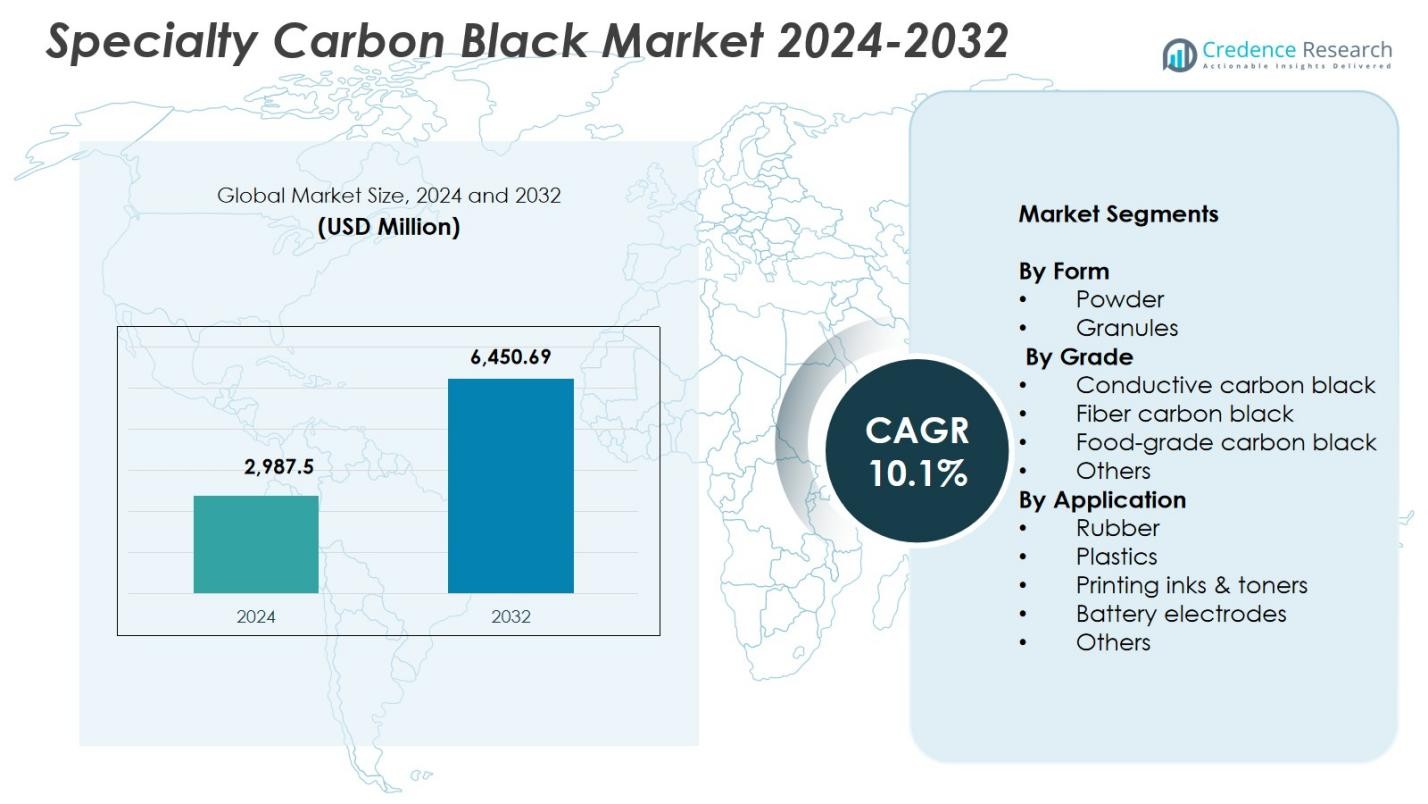
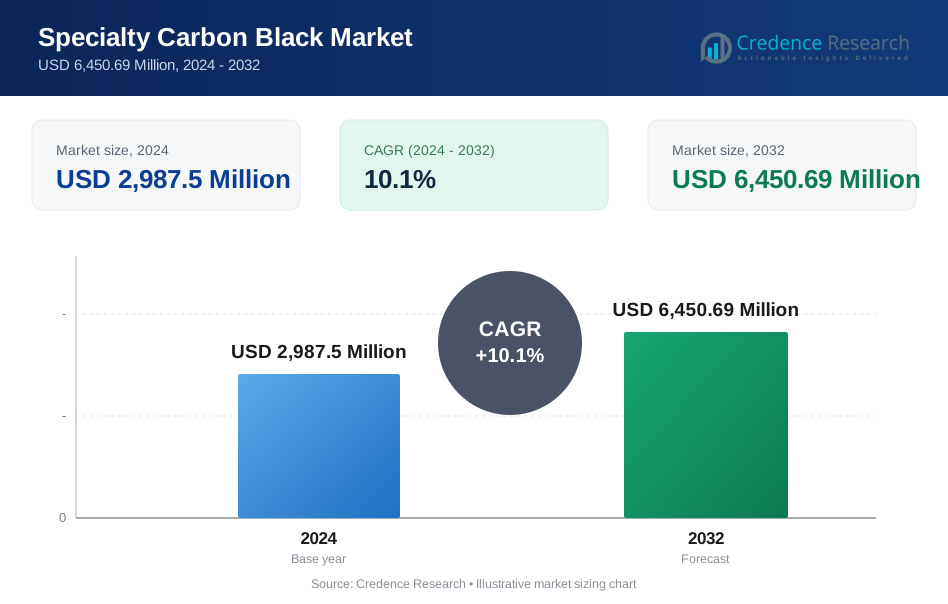
スペシャルティカーボンブラック市場の規模は2024年に29億8,750万米ドルと評価され、2032年までに64億5,069万米ドルに達すると予測されており、予測期間中のCAGRは10.1%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| スペシャルティカーボンブラック市場規模 2024 | 29億8,750万米ドル |
| スペシャルティカーボンブラック市場, CAGR | 10.1% |
| スペシャルティカーボンブラック市場規模 2032 | 64億5,069万米ドル |
スペシャルティカーボンブラック市場には、OMSK Carbon Group Limited、Atlas Organics Pvt. Ltd.、Orion Engineered Carbon GmbH、三菱ケミカル株式会社、Ampacet Corporation、Denka Company Limited、Birla Carbon、Cabot Corporation、Himadri Speciality Chemical Ltd.、Continental Carbon Companyなどの著名なプレーヤーが含まれています。これらの企業は、プラスチック、インク、コーティング、バッテリー用途に対応する導電性、高分散性、特殊グレードの処方の進展を通じて市場の成長を強化しています。地域的には、アジア太平洋地域が2024年に**36.9%のシェア**で市場をリードし、強力な製造活動、自動車生産の拡大、特殊ポリマーと電子機器の需要増加によって推進されました。北米とヨーロッパは、産業および自動車部門における技術革新と厳格な品質基準によって支えられ、続きました。
市場の洞察
- スペシャルティカーボンブラック市場は2024年に29億8,750万米ドルに達し、2032年までにCAGR 10.1%で成長します。
- 強力な市場の推進要因には、高性能プラスチック、コーティング、バッテリー電極での採用の増加が含まれ、粉末形態が4%のシェアでリードし、導電性グレードが41.8%のシェアで支配的です。これは、EVと電子機器の需要増加によるものです。
- 主要なトレンドは、持続可能な低排出生産、高純度導電材料、先進的な電子機器、印刷インク、高級包装での応用の増加に焦点を当てています。
- 主要プレーヤーは、容量を拡大し、研究開発に投資し、自動車、電子機器、産業部門にサービスを提供するための技術能力を強化し、製品性能とグローバルな供給信頼性を向上させています。
- アジア太平洋地域が9%のシェアでリードし、北米が28.6%、ヨーロッパが24.1%で続き、ラテンアメリカと中東・アフリカはゴム、包装、インフラ用途によって安定した成長を示しました。
市場セグメンテーション分析:
形態別:
スペシャルティカーボンブラック市場では、粉末セグメントが2024年に62.4%のシェアを持ち、優れた分散特性、高い表面積、性能重視の用途に適していることから支配的な地位を占めました。粉末グレードのカーボンブラックは、着色強度、UV耐性、表面滑らかさを向上させる能力から、導電性プラスチック、コーティング、高品質インクで広く使用されています。顆粒セグメントは、取り扱いの容易さ、粉塵発生の削減、マスターバッチやゴム配合での採用の増加により、37.6%のシェアを占め、クリーンな処理とバルクハンドリング効率が重要です。
- 例えば、Birla CarbonのConductexパウダー炭素ブラックは、導電性プラスチック(ICキャリアテープ、トレイ、帯電防止床材など)における静電気放電(ESD)保護のための導電性を提供します。これは、調整された形態、低イオン不純物、および樹脂システムでの優れた分散性のおかげです。
グレード別:
導電性炭素ブラックセグメントは、2024年に41.8%のシェアで市場を支配しました。これは、リチウムイオン電池、帯電防止包装、および高い電気伝導性と優れた電荷輸送が重要な導電性ポリマー用途での需要の増加によって推進されました。ファイバー炭素ブラックは23.6%のシェアを持ち、合成繊維の強化と引張強度の向上に使用されることで恩恵を受けました。食品グレードの炭素ブラックは18.9%のシェアを占め、着色と安全性のコンプライアンスに関する規制承認によって推進されました。他のカテゴリーは、カスタマイズされた性能特性を必要とするニッチな用途によってサポートされ、15.7%のシェアを獲得しました。
- 例えば、Orion Engineered CarbonsのPRINTEX kappa 100は、リチウムイオン電池に高い電気および熱伝導性を提供し、カソード全体に強力なパーコレーションネットワークを形成して、電力密度を向上させ、バッテリー寿命を延ばします。
用途別:
ゴムセグメントは、2024年に46.3%のシェアでスペシャルティ炭素ブラック市場をリードしました。これは主に、タイヤ、工業用ゴム製品、および機械部品における耐摩耗性、引張強度、および耐久性の向上における重要な役割に起因します。プラスチックセグメントは28.4%のシェアを占め、自動車および包装製品におけるUV安定化、着色、および導電性向上の需要によって推進されました。印刷インク&トナーは14.2%のシェアを占め、デジタルおよびフレキソ印刷技術の成長によってサポートされました。バッテリー電極は6.8%のシェアを持ち、EVバッテリーでの採用の増加を反映しています。他の用途は、スペシャルティ用途全体で4.3%のシェアを獲得しました。
主要成長要因
高性能プラスチックとポリマーの需要増加
スペシャルティ炭素ブラック市場は、自動車、電子機器、および包装業界での高性能プラスチックの消費増加により大幅に成長しています。メーカーは、導電性、UV保護、着色強度、および機械的耐久性を向上させるためにスペシャルティ炭素ブラックに依存しています。特に軽量自動車部品や先進的な電子機器ハウジングにおける厳しい性能仕様を満たす能力が採用を加速させます。さらに、優れた美観と保護を備えた高級包装材料へのシフトが需要をさらに増幅し、スペシャルティ炭素ブラックを高価値プラスチック配合における重要な機能性添加剤として位置付けています。
- 例えば、キャボット・コーポレーションのVULCAN XC615特殊カーボンブラックは、自動車のハウジングや電子パッケージングにおける静電気放電保護のために低充填で導電性を提供し、湿気に敏感な用途での欠陥を防ぐために低い化合物の湿気吸収を可能にします。
電気自動車とバッテリー技術の拡大
電気自動車(EV)とエネルギー貯蔵システムの急速な成長は、リチウムイオン電池電極に使用される特殊カーボンブラックの強い需要を促進しています。その高い導電性と最適化された表面構造は、電子移動、充電受容性、全体的なバッテリー効率を向上させます。世界的なEV生産が拡大し、OEMが次世代バッテリー化学への投資を増やす中で、導電性カーボンブラックはより高いエネルギー密度と延長されたバッテリー寿命を達成するために不可欠です。バッテリーギガファクトリーの増加とクリーンモビリティのための政府のインセンティブは、アノード、カソード、導電性添加剤の用途での使用をさらに強化します。
- 例えば、ビルラカーボンのConductex i14は、Li-ionバッテリーのための非常に高い構造と純度を持つ導電性添加剤として機能し、電気伝導性を高め、電極スラリーの固形分含量を高めて製造スループットを向上させます。
印刷、包装、高級コーティングの成長
特殊カーボンブラックは、その深い黒色、分散性、制御された粒子形態により、高級印刷インク、トナー、高級コーティングにおいて重要な役割を果たします。デジタル印刷、eコマース包装、高級ブランドの拡大は、より鮮明なコントラストと強化された耐久性を提供するカーボンブラックベースのインクの需要を強化します。工業用コーティングでは、この素材はUV耐性、導電性、色安定性を向上させ、自動車部品、家電製品、建築用途での採用をサポートします。高品質な視覚仕上げと保護コーティングに対する消費者の嗜好の高まりが、市場の成長を大幅に促進します。
主要なトレンドと機会
持続可能で低排出の生産技術の採用
主要な新興トレンドは、メタンベースの原料、循環ガス利用、VOC排出削減を含むクリーンなプロセスを通じて生産された持続可能な特殊カーボンブラックへの業界のシフトです。メーカーは、世界的な脱炭素化目標を達成するために、エネルギー効率の高いリアクターやカーボンキャプチャー対応プロセスをますます採用しています。このトレンドは、自動車、電子機器、包装用途向けのエコ認定製品を提供するサプライヤーにとって強力な機会を生み出します。規制の圧力、ESGのコミットメント、企業の持続可能性プログラムが、低炭素特殊カーボンブラックの需要をさらに加速させ、バリューチェーン全体でのイノベーションの道を開きます。
- 例えば、Birla Carbonは、タイヤ、コーティング、インクの製品の持続可能性を向上させるために、循環資源からContinua™持続可能な炭素材料を開発し、これをグローバルな運営に統合してネットゼロの目標をサポートしています。
先進エレクトロニクスおよび半導体用途での利用拡大
電子部品の小型化の進展と信頼性のある導電性材料の必要性は、特殊カーボンブラックにとって大きな機会を提供します。消費者向け電子機器がよりコンパクトで強力になるにつれ、EMIシールド、導電性ポリマー、静電防止層、高精度部品での使用が拡大しています。半導体業界は、敏感な環境での安定性と性能向上のために超高純度グレードを活用しています。ウェアラブル、IoTデバイス、スマートホーム技術の需要が加速する中、特殊カーボンブラックは、導電性、熱放散、構造強化を必要とする電子材料においてその関連性を高めています。
- 例えば、ImerysのENSACO導電性カーボンブラックは、電子機器のハウジング、アンテナ、センサーでのEMIシールドのために、低充填量で高い電気伝導性を提供し、電磁波を反射・吸収する軽量ポリマーソリューションをサポートします。
主要な課題
原材料価格の変動性と供給制約
特殊カーボンブラック市場は、特に石油由来の原材料であるコールタールや重質芳香族油の価格変動による課題に直面しています。供給の混乱、地政学的緊張、精製所の閉鎖は予測不可能なコスト変動を引き起こし、生産経済に直接影響を与えます。特に原材料の入手が限られている地域では、メーカーは安定した価格設定と収益性を維持するのに苦労することが多いです。この変動性は、企業に代替原料、長期供給契約、最適化された生産プロセスへの投資を強いることになります。
生産に影響を与える厳しい環境規制
排出基準の強化と環境規制は、特殊カーボンブラック生産者にとってコンプライアンスの課題を課しています。粒子状物質の排出、SOx/NOxレベル、カーボンフットプリントを対象とする規制フレームワークは、先進的なろ過、クリーンエネルギー技術、工場の近代化への大規模な投資を必要とします。小規模なメーカーはしばしばコンプライアンスコストの管理に苦労し、市場の統合を招くことがあります。さらに、より環境に優しい特殊カーボンブラックの代替品への移行は、従来の生産方法に圧力をかけています。企業は、運営効率と規制遵守をバランスさせながら、製品の品質と競争力のあるコスト構造を確保する必要があります。
地域分析
北米
北米は2024年に特殊カーボンブラック市場の28.6%のシェアを占め、自動車、電子機器、先進プラスチック産業からの強い需要に支えられています。この地域は、確立された製造能力、導電性ポリマーの高い採用、EVバッテリー生産への投資の増加から恩恵を受けています。デジタル印刷、プレミアム包装、高性能コーティングの成長は、市場拡大をさらに強化しています。米国は持続的な技術革新により地域市場をリードし、カナダは産業用ゴムやインフラ用途を通じて需要を支えています。持続可能で低排出の特殊カーボンブラックグレードへの嗜好の増加も地域の成長に寄与しています。
ヨーロッパ
ヨーロッパは2024年に24.1%のシェアを占め、地域の厳格な規制基準と高品質の特殊プラスチック、インク、コーティングの消費増加に支えられています。特にドイツにおける強力な自動車生産は、軽量部品や導電用途に不可欠な特殊カーボンブラックの恩恵を受けています。地域の循環経済イニシアチブとカーボンニュートラル製造への注力が、エコエンジニアードカーボンブラックグレードの採用を促進しています。先進的な電子機器、工業用ゴム、建築用コーティングからの需要も成長に寄与しています。メーカーは進化する規制および性能要件を満たすために、高純度で持続可能なグレードの開発にR&D努力を拡大しています。
アジア太平洋
アジア太平洋は2024年に36.9%のシェアを占め、広範な製造活動、拡大する自動車生産、プラスチックおよびゴム製品の需要増加により、特殊カーボンブラック市場を支配しました。中国、インド、日本は、タイヤ、工業用ゴム製品、電子機器用導電用途での広範な使用を通じて成長を支えています。急速な都市化とインフラ開発が特殊コーティングおよび印刷材料の消費を促進しています。この地域はまた、EV生産およびバッテリー技術への投資増加から恩恵を受け、導電性カーボンブラックの需要を押し上げています。競争力のある製造コストと技術の進歩の増加が、アジア太平洋のリーダー的地位をさらに強化しています。
ラテンアメリカ
ラテンアメリカは2024年に5.7%のシェアを占め、自動車アフターマーケット、建設、包装セクターによって主に需要が牽引されています。ブラジルとメキシコは、成長するプラスチック、ゴム、印刷産業により主要な貢献者となっています。インフラ開発と消費者支出の増加が、コーティングや高級包装における特殊カーボンブラックの採用を支えています。この地域は徐々に電子機器製造基盤を拡大しており、導電性グレードの新たな機会を提供しています。供給チェーンの制約や異なる規制枠組みにもかかわらず、安定した工業化と高性能材料への関心の高まりがラテンアメリカ全体での市場成長を支えています。
中東・アフリカ
中東・アフリカ地域は2024年に4.7%のシェアを占め、建設、包装、工業製造への投資増加に支えられています。地域の生産者が高度なプラスチック、高耐久性コーティング、自動車部品に多様化するにつれて、特殊カーボンブラックの需要が増加しています。UAEやサウジアラビアなどの国々は、インフラおよび工業の近代化イニシアチブを支えるために特殊材料をますます採用しています。アフリカは、ゴム加工と消費財セクターの拡大を通じて貢献しています。地域は技術アクセスと生産能力に関連する課題に直面していますが、高性能および導電性フォーミュレーションへの関心の高まりが市場拡大を促進し続けています。
市場セグメンテーション:
形状別
- 粉末
- 顆粒
グレード別
- 導電性カーボンブラック
- ファイバーカーボンブラック
- 食品グレードカーボンブラック
- その他
用途別
- ゴム
- プラスチック
- 印刷インク & トナー
- バッテリー電極
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
競争環境は、OMSK Carbon Group Limited、Atlas Organics Pvt. Ltd.、Orion Engineered Carbon GmbH、三菱ケミカル株式会社、Ampacet Corporation、デンカ株式会社、Birla Carbon、Cabot Corporation、Himadri Speciality Chemical Ltd.、およびContinental Carbon Companyなどの主要企業が特徴です。これらの企業は、継続的な生産能力の拡大、技術の進歩、高性能な導電性、食品グレード、特殊ポリマーグレードの開発を通じて地位を強化しています。主要メーカーは、厳しい規制基準と顧客の持続可能性目標を満たすために、低排出かつ持続可能な生産技術に注力しています。バッテリーメーカーとの協力、ニッチ技術プロバイダーの買収、高分散および超高純度グレードの研究開発への投資などの戦略的イニシアチブが市場での存在感を高めています。EVバッテリー、高級プラスチック、コーティングからの需要の増加により、企業はサプライチェーンの最適化と地理的な拡大を促進しています。競争の激しさは、グローバルおよび地域のプレーヤーが製品の革新、性能の一貫性、付加価値のある技術サービスを通じて差別化する中で高いままです。
主要プレイヤー分析
- OMSKカーボングループリミテッド
- アトラスオーガニクスPvt. Ltd.
- オリオンエンジニアードカーボンGmbH
- 三菱ケミカル株式会社
- アンパセットコーポレーション
- デンカ株式会社
- ビルラカーボン(アディティアビルラグループ)
- キャボットコーポレーション
- ヒマドリスペシャリティケミカルLtd.
- コンチネンタルカーボンカンパニー(CSRC USA Corp.)
最近の動向
- 2025年7月、オリオンS.A.は、2025年末までにアメリカおよびEMEA地域で3~5本のカーボンブラックラインの生産を中止することで、業務を合理化する計画を発表しました。
- 2025年8月、キャボットコーポレーションは、ブリヂストンコーポレーションからメキシコカーボンマニュファクチャリングS.A. de C.V.を買収するための最終契約を締結し、強化カーボンの製造能力を拡大しました。
- 2025年11月、ビルラカーボンは、その循環材料ラインであるContinua™持続可能な炭素材料(SCM)が、製品ポートフォリオの最大10%を占める可能性があるとして、世界的に拡大する予定であることを発表しました。
レポートのカバレッジ
この調査レポートは、形状、グレード、用途、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 高性能プラスチック、コーティング、および導電用途の需要が高まるにつれて、市場は着実に拡大します。
- EVバッテリーの成長により、導電性特殊カーボンブラックグレードの採用が大幅に増加します。
- メーカーは持続可能で低排出の生産技術により多く投資します。
- 先進的な電子機器および半導体用途が、超高純度グレードの新たな機会を創出します。
- デジタル印刷の進展により、高ジェットネスインクおよびトナーの需要が強化されます。
- 規制の圧力により、エコ認証および低炭素カーボンブラック製品への移行が加速します。
- アジア太平洋地域での生産能力の拡大が、地域の支配的な供給地位を強化します。
- カーボンブラック製造業者とバッテリーメーカーの戦略的パートナーシップが、イノベーションを加速します。
- 企業がより強力な技術およびサプライチェーン能力を求める中、市場の統合が進みます。
- 軽量自動車材料の採用が進むにつれて、世界中で特殊カーボンブラックの需要が高まります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
特 Specialty Carbon Black Market の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、スペシャリティカーボンブラック市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた特殊カーボンブラック市場のセグメントはどれですか?
特別なカーボンブラック市場の成長を促進している主な要因は何ですか?
スペシャリティカーボンブラック市場の主要企業はどこですか?
2024年にスペシャリティカーボンブラック市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 特殊カーボンブラック市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の特殊カーボンブラック市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,987.5 Million → 2032: USD 6,450.69 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 特殊カーボンブラック市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 特殊カーボンブラック市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における特殊カーボンブラック市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 特殊カーボンブラック市場市場の成長要因
- 3.3 特殊カーボンブラック市場市場の抑制要因および課題
- 3.4 特殊カーボンブラック市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 特殊カーボンブラック市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 特殊カーボンブラック市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、特殊カーボンブラック市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 特殊カーボンブラック市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 特殊カーボンブラック市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は特殊カーボンブラック市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 特殊カーボンブラック市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 特殊カーボンブラック市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 特殊カーボンブラック市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 特殊カーボンブラック市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新特殊カーボンブラック市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の特殊カーボンブラック市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の特殊カーボンブラック市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の特殊カーボンブラック市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の特殊カーボンブラック市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの特殊カーボンブラック市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の特殊カーボンブラック市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの特殊カーボンブラック市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 特殊カーボンブラック市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
