
市場概要:
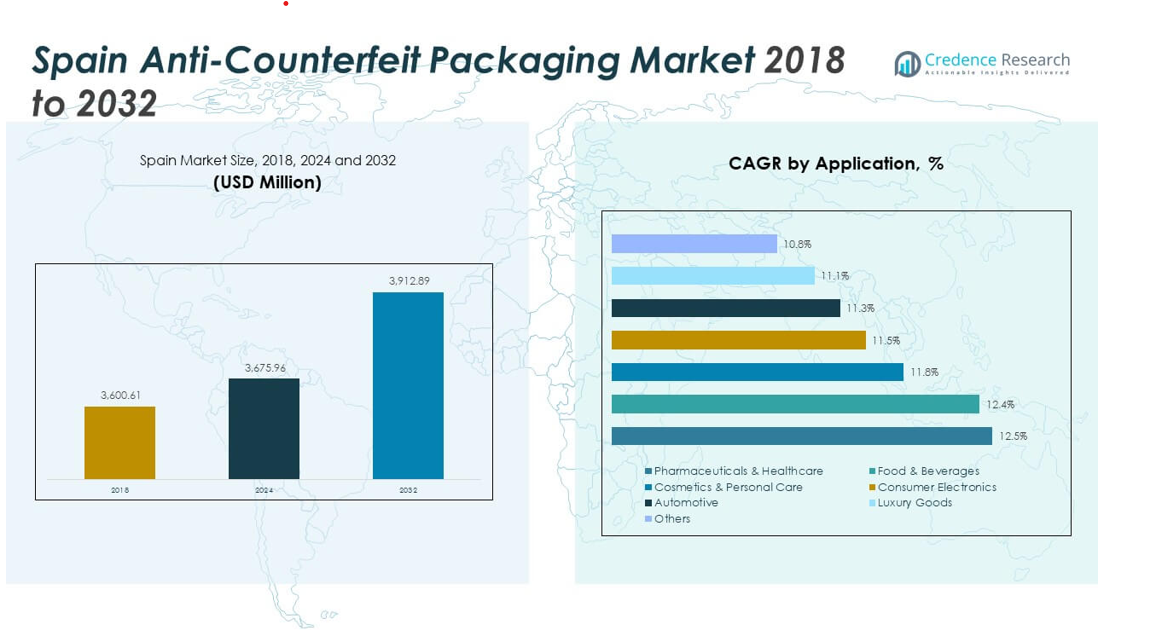
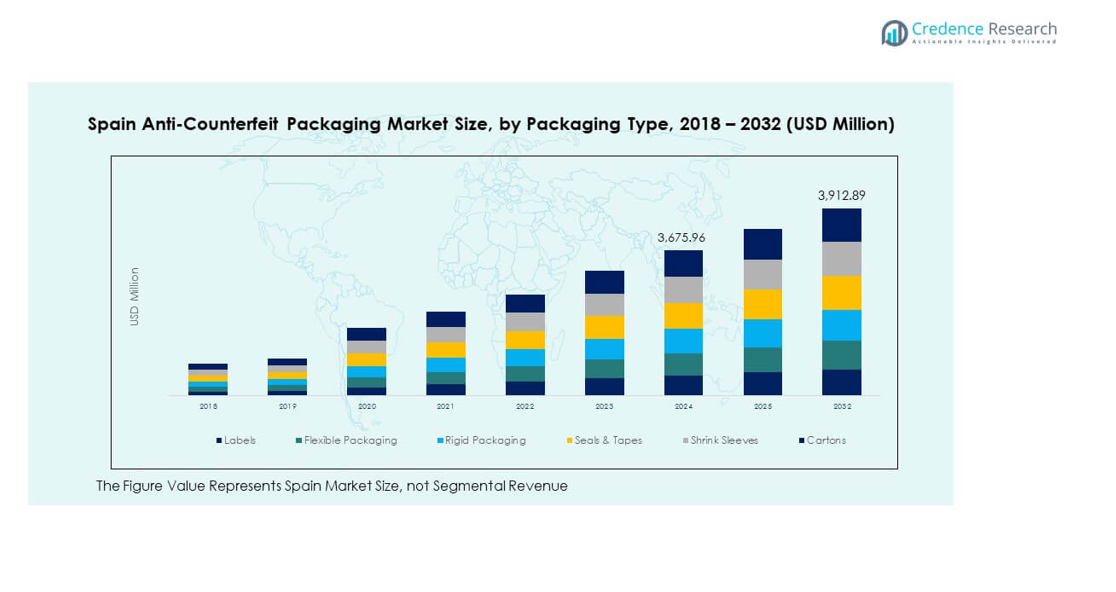
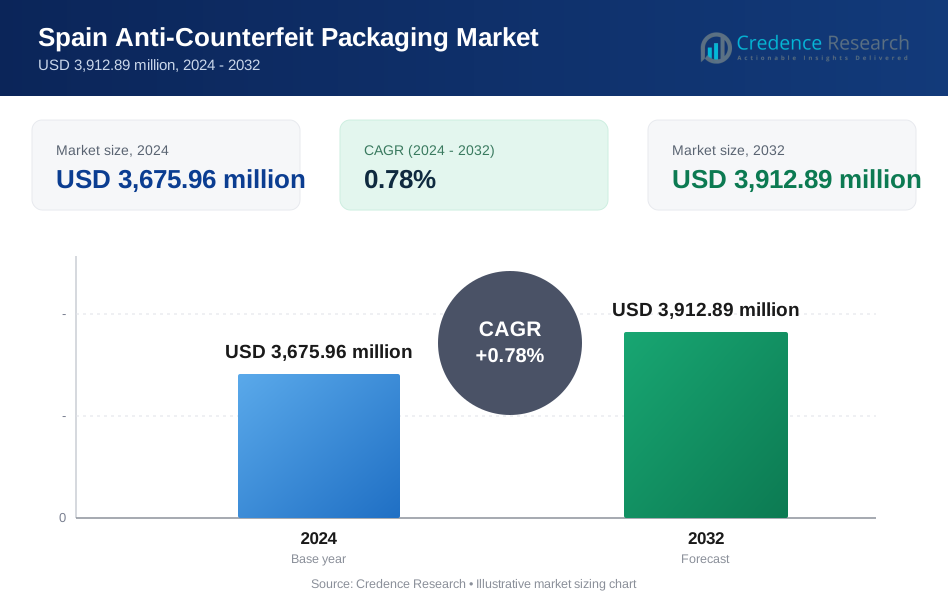
スペインの偽造防止包装市場の規模は、2018年に36億0061万米ドルから2024年に36億7596万米ドルと評価され、2032年までに39億1289万米ドルに達すると予想されており、予測期間中のCAGRは0.78%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| スペイン偽造防止包装市場 規模 2024 | 36億7596万米ドル |
| スペイン偽造防止包装市場, CAGR | 0.78% |
| スペイン偽造防止包装市場 規模 2032 | 39億1289万米ドル |
医薬品、食品、パーソナルケア分野での安全な包装に対する強い需要が市場成長を促進しています。メーカーは、ブランドの信頼性と消費者の信頼を守るために、シリアル化、ホログラム、改ざん防止デザインを統合しています。電子商取引の取引増加と偽造事件の増加により、企業はデジタル認証技術に向かっています。製品のトレーサビリティに関する政府の規制は、先進的なセキュリティシステムへの移行をさらに支援しています。スペインの偽造防止包装市場は、業界が包装業務における安全性とコンプライアンスを優先する中で、一貫した勢いを得ています。
地域的には、北スペインがトレーサブルな包装ソリューションを採用する工業および製薬メーカーの集中により市場をリードしています。中央スペインは、シリアル化ラベルの採用を支える強力な消費財および物流ネットワークで続いています。南スペインは、輸出志向の食品および化粧品生産拠点に支えられた急成長ゾーンとして浮上しています。国の多様な産業基盤と拡大する小売チャネルは、複数のセクターにわたる技術統合を促進し続けています。安全で環境に優しい包装の採用が進むことで、スペインはヨーロッパの先進的な包装エコシステムにおける地位を強化しています。
市場の洞察
- スペインの偽造防止包装市場は、2018年に36億0061万米ドルと評価され、2024年に36億7596万米ドルに達し、2032年までに39億1289万米ドルに達すると予測されており、予測期間中のCAGRは0.78%です。
- 北スペインは、先進的なシリアル化システムを備えた強力な製薬および工業包装基盤により、38%の最大シェアを保持しています。中央スペインは、密集した物流および小売ネットワークに支えられ、34%で続き、南スペインは、輸出志向の食品および化粧品セクターに支えられ、28%を占めています。
- 最も成長が速いサブリージョンは南スペインで、輸出貿易の拡大と製造拠点がブランド保護と製品の完全性のためにRFIDおよびQRベースの包装技術を採用しています。
- 包装タイプの中で、ラベルは市場全体の収益の約32%を占めており、その低コスト、統合の容易さ、製薬およびFMCG業界での広範な使用により、支配的地位を維持しています。
- フレキシブル包装は、食品、飲料、パーソナルケアセクターでの適応性から勢いを増し、認証およびトレーサビリティソリューションがますます重要視される中、約25%の市場シェアを占めています。
市場の推進要因
シリアル化と規制遵守の導入拡大
強力な規制の施行が、製薬、食品、電子機器におけるシリアル化トラッキングの採用を促進しています。スペインの偽造防止包装市場は、EUの偽造医薬品指令およびグローバルGS1基準への準拠から恩恵を受けています。シリアル化は、ユニットレベルのコーディングを通じて製品識別をサポートし、複雑な流通チャネル全体での透明性を向上させます。これにより、偽造品の侵入が減少し、各段階での真正性の確認が保証されます。製薬メーカーは、データマトリックスおよびバーコードシステムを展開して出荷を追跡します。消費者の安全性の優先事項が、追跡可能な包装の需要を強化します。企業は、長期的な安全性保証のために、コンプライアンス主導のデザインを統合します。供給ネットワーク内での完全なデジタル化されたトレーサビリティに向けて進化し続けています。
- 例えば、スペインおよびEU全体の製薬メーカーは、ユニットレベルのシリアル化とトレーサビリティのために2Dデータマトリックスバーコードを使用することで、偽造医薬品指令(2011/62/EU)に準拠しています。このシステムは、生産から調剤までの安全な追跡を可能にし、製品の真正性を保証し、規制された製薬供給チェーン全体での偽造リスクを最小限に抑えます。
製品の真正性とブランド保護の必要性に対する消費者の意識の高まり
偽造リスクに対する公衆の意識の高まりが、ブランドオーナーに可視的なセキュリティ層への投資を促しています。多くのスペインの消費者は、食品、化粧品、パーソナルケアセグメントで検証された製品の起源を求めています。スペインの偽造防止包装市場は、スマートフォンベースのスキャンによって支えられた消費者の認証習慣の強化から恩恵を受けています。企業は、瞬時の検証のためにホログラフィックシール、QRコード、および改ざん防止クロージャーを強調しています。小売チェーンは、消費者の信頼を強化するために製品レベルの透明性ツールを採用しています。地元の高級品およびヘルスケアセクターは、信頼性を強化するために認証包装を活用しています。偽造による損失が、業界を予防技術に向かわせています。それは、消費者の安全性の認識に合わせた信頼ベースのマーケティング戦略を強化し続けています。
- 例えば、エイブリィ・デニソンは、剥がすと不可逆的なパターンが現れる改ざん防止のVOIDラベルを製造しており、改ざんの明確な証拠を提供します。これらのラベルは、同社の認定されたブランド保護ポートフォリオの一部であり、ヨーロッパ全域の医薬品、化粧品、その他の規制された包装用途向けに設計されています。
急速に拡大するEコマースとサプライチェーンの複雑化がリスク露出を増大
スペインでのEコマースの拡大は、複数の仲介業者を通じた商品の流通を増加させます。スペインの偽造防止包装市場は、オンライン製品検証を確保する必要性から高い成長を遂げています。E小売業者は、デジタルコードやユニークな識別子を使用して、配送時に真正性を確認します。オンライン供給ラインにおける偽造品の侵入は、高度な追跡システムへの投資を促進します。ブランドオーナーは、物流を確保し評判を守るために改ざん防止包装を実施します。RFIDやデジタルウォーターマークなどの認証技術は、輸送中の操作リスクを低減します。サプライチェーンの統合は、生産者と小売業者間の透明性を向上させます。それは、長期的な供給の整合性と効率を促進します。
包装および印刷プラットフォームにおける技術採用の増加
包装技術の革新は、セキュリティ強化の選択肢を拡大します。スペインの偽造防止包装市場は、RFIDタグ、ホログラフィックホイル、法医学インクを柔軟および硬質包装に統合しています。スマート印刷システムは、抑止力としてマイクロテキストや光学層を提供します。高度なコーティングは、産業用包装での複製を防ぎます。企業は、モバイル検証プラットフォームと互換性のある機械読み取り可能なコードを統合します。プリンターは、紫外線下で検出可能な見えないインクを展開し、隠れた認証を行います。自動化の進展は、セキュリティ機能の迅速な組み込みをサポートします。それは、生産効率と詐欺防止保護のシームレスな融合を包装ラインで促進します。
市場動向
デジタル検証プラットフォームとスマートパッケージングシステムの統合
スペインのブランドは、消費者のインタラクションを確保するために、接続された包装にデジタル検証を統合しています。スペインの偽造防止包装市場は、IoT対応およびクラウドベースの監視システムへの移行が増加しています。リアルタイム検証プラットフォームは、QRまたはNFCスキャンを通じて即時認証を可能にします。ブランドは、正確な追跡可能性のために製品のシリアル化されたデジタルツインを作成します。ブロックチェーンデータベースとの統合は、信頼を高めるための不変の取引記録を構築します。小売業者は、販売前に真正性を確認するためにスマートシェルフを採用します。データ分析の利用拡大は、偽造品追跡における異常検出をサポートします。それは、製品の正当性を強化しながら、顧客のエンゲージメントを向上させます。
- 例えば、Zebra Technologiesは、RFIDおよびバーコードベースのスマートシェルフと検証ソリューションを開発しており、小売業者がリアルタイムで製品を認証し追跡できるようにしています。そのシステムは、世界中の小売および物流業務に展開されており、自動データキャプチャとデジタル検証ツールを通じて製品の可視性と偽造防止を向上させています。
持続可能でエコセキュアな包装材料の採用
スペインの包装業界は、持続可能性を偽造防止保護に組み込んでいます。スペインの偽造防止包装市場では、生分解性のセキュリティフィルムやリサイクル可能なホログラフィックフォイルの需要が高まっています。グリーン素材は、製品の安全性を維持しながらEUの循環経済目標に沿っています。メーカーは、隠れた認証コードを埋め込んだ植物由来のポリマーを開発しています。セキュリティラベルは、水性接着剤を使用して環境への影響を軽減します。持続可能なインクは、印刷用途における溶剤を多く含むフォーミュラに代わります。ブランドは、エコラベルと追跡可能な識別子を組み合わせて倫理的な認識を高めます。これは、スペインの安全な包装システムにおける環境責任への推進を強化します。
- 例えば、UPM Raflatacは、ISCC PLUSの認証を受けた100%再生可能な木材ベースのラベル素材であるForest Film™を提供し、持続可能な偽造防止包装を推進しています。また、SABIC®認定の循環樹脂を使用したポストコンシューマーリサイクルポリプロピレン(PP)ラベルを生産し、バージンプラスチックの使用を削減しながら厳しい食品安全基準を満たしています。
検出システムにおける人工知能と機械視覚の応用拡大
AIを活用した検査ツールは、製造環境での認証を強化します。スペインの偽造防止包装市場は、視覚パターン認識とコード検証におけるAIの統合から利益を得ています。機械視覚カメラは、改ざんマークや印刷の不規則性をリアルタイムで検出します。データモデルは、微細構造の違いに基づいて偽造パターンを分類します。予測分析は、高リスクの流通ゾーンを予測します。工場はライン検査を自動化して人的エラーを最小限に抑えます。クラウド分析は、ブランドのためのダッシュボードベースの偽造マッピングを提供します。これにより、エンドユースセクター全体での積極的な保護が確保されます。
技術プロバイダーとブランドメーカー間の協力的エコシステム
戦略的パートナーシップは、スペインでの安全な包装ソリューションへのアクセスを強化します。スペインの偽造防止包装市場は、技術企業、包装コンバーター、メーカー間の協力を通じて成長しています。共同研究開発プログラムは、デジタル認証システムの開発を加速します。企業は、モバイル認証アプリと互換性のあるスマートラベルを共同で作成します。パートナーシップは、ハードウェアセンサーと企業ソフトウェア間の相互運用性を向上させます。地元のスタートアップは、多国籍企業と協力してブロックチェーンやデジタルウォーターマークプロジェクトを試行します。業界団体は、トレーサビリティシステムの統一基準を促進します。これにより、イノベーション主導のエコシステムの成長と基準の採用が促進されます。
市場課題分析
高い導入コストと小規模製造業者間の標準化の限界
小規模企業は、コスト制約のために本格的な偽造防止システムの導入に障壁を感じています。スペインの偽造防止包装市場は、低利益率の産業での浸透が遅れています。高額な設備とソフトウェアの統合費用が中小企業の採用を制限しています。統一された標準の欠如が認証技術間の互換性を複雑にしています。小規模企業はデジタルコードではなく基本的な視覚指標に頼っています。大企業と地域プレーヤーの間のギャップがエコシステムのスケーラビリティを制限しています。ヨーロッパ市場全体での規制の断片化がコンプライアンスコストの負担を増加させています。意識の高まりにもかかわらず、広範な採用を遅らせています。
技術的限界と多様な産業における偽造戦術の進化
偽造者は視覚的およびデジタルの抑止策に迅速に適応し、特定のシステムの長期的な効果を低下させています。スペインの偽造防止包装市場は、高度な再生技術からの挑戦に直面しています。クローン化されたホログラム、再利用されたQRコード、偽造RFIDチップが信頼性を弱めています。企業は暗号化とセンサーシステムを頻繁にアップグレードしなければなりません。継続的な研究開発投資が多くのセクターの運用予算を圧迫しています。複数の検証方法の統合がシステムの複雑さを増加させています。材料と地域全体での普遍的な相互運用性を確保することは依然として困難です。
市場機会
高度なデジタル認証とデータ分析プラットフォームへの需要の増加
クラウドベースの監視とAIを活用した分析への移行が地元の技術企業に機会を生み出しています。スペインの偽造防止包装市場は、リスク予測のためのビッグデータシステムの統合から潜在的な利益を得ています。エンドユーザー向けのモバイル認証アプリを提供するプラットフォームは主要ブランドを引き付けています。SaaSベースのトレーサビリティを提供するスタートアップは、中規模生産者の間で注目を集めています。物流会社とのパートナーシップが輸送ネットワーク全体の可視性を向上させます。デジタル透明性ソリューションが信頼できる供給チャネルへのアクセスを拡大します。認証アーキテクチャの継続的な革新を促進します。
産業間協力と輸出コンプライアンスイニシアチブの拡大
スペインの製薬、自動車、ラグジュアリー商品における製造力が、輸出志向の偽造防止ソリューションの範囲を生み出しています。スペインの偽造防止包装市場は、欧州委員会の進行中の貿易と安全性イニシアチブから利益を得ています。輸出業者は、国境を越えた基準を遵守するために、改ざん防止およびシリアル化されたパッケージを展開しています。地元の協会とグローバルソリューションプロバイダーとの共同イニシアチブが調和をサポートしています。偽造品の流れに対する国際的な監視の高まりが、コンプライアンスコンサルタントの新しいサービスの見込みを開きます。輸出主導の産業全体でのトレーサビリティ標準のより広範な統合を促進します。
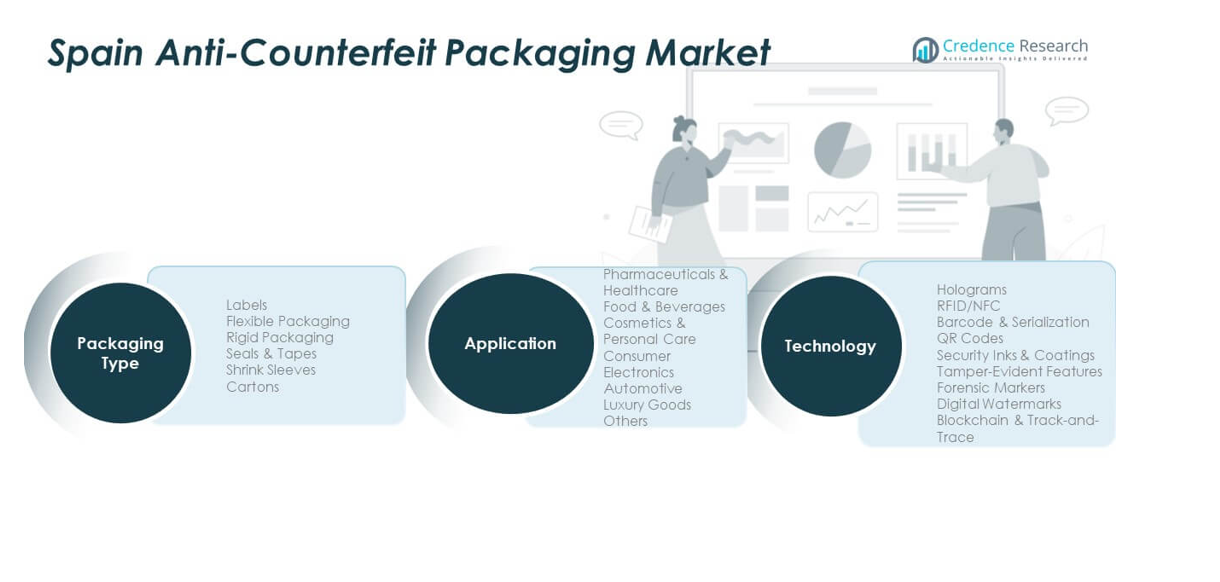
市場セグメンテーション分析
包装タイプ別
ラベルは、既存の生産ラインとの容易な統合とコスト効率のために支配的です。スペインの偽造防止包装市場は、シリアル化された接着ラベルとホログラフィックラベルの高い使用から利益を得ています。柔軟な包装は、食品、ヘルスケア、小売セクター向けのカスタマイズをサポートします。硬質包装は、工業製品と高級品の保護を確保します。シールとテープは、製薬物流全体での初回使用の完全性を確保します。シュリンクスリーブは、隠された識別子を備えた全面ブランディングを提供します。デジタルコードを備えたカートンは、消費者および輸出包装のための多層認証を提供します。それはエンドツーエンドの追跡と製品安全性の保証を可能にします。
- 例えば、シューベルトグループは、CSLベーリングAG向けに包装システムを開発しました。これには、プロセス安定性のある色変化ワニスを使用した偽造防止ラベルと包括的なMES統合が含まれており、血漿製品の包装における高い安全性と改ざん防止を確保しています。
用途別
医薬品およびヘルスケアは、厳格なトレーサビリティと患者の安全性のニーズから使用が主導されています。スペインの偽造防止包装市場は、新鮮さの追跡を求める食品および飲料ブランドからの強い参加を記録しています。化粧品およびパーソナルケア企業は、真正性を確保するためにホログラフィックフォイルを使用しています。消費者向け電子機器は、偽のアクセサリーを防ぐためにNFCタグを採用しています。自動車会社は、真正な部品を追跡するためにシリアルラベルを使用しています。高級ブランドは、隠れたセキュリティ層と明示的なセキュリティ層で高価値商品を保護しています。物流などの他のセクターは、改ざんを防ぐためにシールやテープを採用しています。これは、偽造に対するクロスセクターの保護をサポートします。
- 例えば、NanoMatriXは、製品の真正性確認と消費者の関与を可能にするユニークなスクラッチオフコードを備えた高級食品偽造防止QR-IDタグを開発し、プレミアム食品ブランドに展開しました。
技術別
ホログラムは、光学層による視覚的抑止力として重要です。スペインの偽造防止包装市場は、リアルタイムの認証と資産監視のためにRFID/NFCを統合しています。バーコードとシリアル化システムは、サプライチェーン全体でユニットレベルのトレーサビリティを可能にします。QRコードは、即時検証のための消費者レベルのスキャンを提供します。セキュリティインクとコーティングは、隠れたマイクロパターンを導入します。改ざん防止機能は、出荷中の物理的な完全性を保護します。法的執行のために隠れた検出を追加する法医学的マーカー。デジタル透かしは、自動化された真正性チェックのための機械可読性を向上させます。これは、複数の技術層を通じて包括的な保護を強化します。
セグメンテーション
包装タイプ別
- ラベル
- フレキシブル包装
- リジッド包装
- シール&テープ
- シュリンクスリーブ
- カートン
用途別
- 医薬品&ヘルスケア
- 食品&飲料
- 化粧品&パーソナルケア
- 消費者向け電子機器
- 自動車
- 高級品
- その他
技術別
- ホログラム
- RFID/NFC
- バーコード&シリアル化
- QRコード
- セキュリティインク&コーティング
- 改ざん防止機能
- 法医学的マーカー
- デジタル透かし
地域分析
北スペインは、スペインの偽造防止包装市場の最大のシェアを占め、総需要の約38%を占めています。この地域は、バスク地方とナバラの密集した産業拠点から恩恵を受けており、医薬品および化学メーカーがシリアル化およびラベル技術の導入を主導しています。強力な地域物流ネットワークは、製造施設全体での高度なトラック&トレースソリューションをサポートしています。包装クラスターを通じた革新と技術移転への地域的な焦点は、安全なデジタルコーディングシステムの実施を強化しています。これは、安全基準を満たす包装材料の生産と輸出の戦略的中心地であり続けています。研究パートナーシップへの投資の増加は、次世代の詐欺防止技術の展開を加速させています。
中央スペインは市場の約34%を占めており、マドリードの物流および小売回廊を通じた高い製品移動によって推進されています。この地域は、消費財および食品加工産業の主要拠点であり、小売の安全性を高めるために改ざん防止包装を重視しています。強力な規制監督と急速な都市消費の成長が、認証製品の安定した需要を支えています。スペインの偽造防止包装市場は、国内包装企業による統合されたセキュリティ印刷およびホログラフィックシステムの採用から恩恵を受けています。地域のイノベーションセンターは、大学と協力して追跡可能性と持続可能性の基準を向上させています。これにより、中央スペインはデジタル認証システムの展開における主要なノードとして位置付けられています。
南スペインは市場シェアの約28%を占めており、アンダルシアとバレンシアの輸出主導産業が強く関与しています。これらの地域は、オリーブオイル、化粧品、ラグジュアリーセグメントの偽造防止包装に依存しています。観光関連の小売業は偽造リスクへの露出を高め、セキュリティラベルやデジタルシールの採用を増加させています。バレンシアやアルヘシラスのような港は、ヨーロッパおよび北アフリカ市場との物流統合を強化しています。この地域の柔軟な包装製造業者は、コスト効率の高いブランド保護のためにRFIDおよびQRベースの技術を採用しています。公共と民間のイニシアティブが安全な輸出包装の実践を支援することで、勢いを増しています。
主要プレイヤー分析
- Marchesini Group S.p.A.
- Leonhard Kurz Stiftung & Co. KG (Kurz)
- Tesa Scribos GmbH
- Arca Etichette S.p.A.
- Arvato Systems GmbH
- Atlantic Zeiser GmbH
- Schreiner Group GmbH & Co. KG
- Avery Dennison Corporation
- SICPA SA
- CCL Industries Inc.
- U-NICA Group AG
- Catalana de Etiquetaje S.L.
- Labelpack S.L.
競争分析
スペインの偽造防止包装市場は、グローバルな技術プロバイダーと地域の包装イノベーターの混合を特徴としています。主要企業には、CCL Industries、Avery Dennison、SICPA、U-NICA Group、Schreiner Group GmbH、Catalana de Etiquetajeが含まれ、それぞれが多層認証技術に注力しています。Etiquetas Adhesivas ReverやLabelpackのような地域のコンバーターは、医薬品や食品ブランド向けのシリアル化ラベル生産を通じて存在感を拡大しています。企業は、物理的な包装セキュリティとデジタル検証を統合するためにソフトウェア開発者とのパートナーシップを強調しています。グローバルサプライヤーは、スペインの施設に投資し、現地の納期を強化し、輸入依存を減少させています。市場は中程度に分散しており、セキュリティインク、デジタル印刷、スマートラベリングにおけるイノベーション主導の競争が続いています。製造業者、小売業者、消費者を安全なデータ交換を通じて結びつける統合デジタルエコシステムに向けて進化し続けています。戦略的な合併、技術革新、コンプライアンスのリーダーシップが市場競争力を維持する鍵となっています。
最近の展開
- 2024年11月、AIブランド保護のリーダーであるEnnoventureは、スペインの偽造防止包装市場の進展を支援するために、AI駆動の偽造防止技術を拡大するために890万ドルの資金を確保しました。この資金調達は、偽造対策における技術主導のソリューションへの関心の高まりを示しています。
- 2024年9月、kdc/oneは、美容とパーソナルケアにおける偽造防止製品を強化するために、化粧品包装に特化したイタリアの包装専門会社(S.r.l.)の買収を完了しました。
- 2024年4月、Avery Dennison Corporationは、完全にプラスチックフリーで、紙に直接適用されるアンテナ製造技術を利用したAD Pureインレイとタグの範囲の拡大を発表しました。
レポートのカバレッジ
この調査レポートは、包装タイプ、用途、技術セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業向けの戦略的推奨事項を提供します。
将来の展望
- 規制の強化により、主要セクターでのシリアル化および改ざん防止包装の需要が強化されます。
- サプライチェーンのデジタル化の進展により、クラウドおよびブロックチェーン認証システムの統合が支援されます。
- eコマースネットワークの拡大により、安全な製品配送のためのスマート検証技術の採用が促進されます。
- 包装コンバーターとソフトウェア企業の協力が進むことで、接続された包装ソリューションが強化されます。
- 真正性に関する消費者の意識の高まりにより、ブランドは目に見える識別子と隠れた識別子への投資を促されます。
- 持続可能なセキュリティ材料は、ヨーロッパのグリーン包装規制の下で重要なデザインの焦点として浮上します。
- 自動化とAIベースの検査により、リアルタイムの品質管理と偽造検出の効率が向上します。
- 地元の製造パートナーシップにより、スペインの国内および輸出包装ニーズに応える能力が強化されます。
- 政府支援のイノベーションプログラムにより、小規模企業でのトレーサビリティインフラの採用が促進されます。
- 法医学的マーカーとデジタルウォーターマークの継続的な革新により、詐欺防止の新たな基準が設定されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スペインのアンチカウンターフェイト包装市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、スペインのアンチカウンターフェイトパッケージ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にスペインのアンチカウンターフェイトパッケージ市場のどのセグメントが最大のシェアを占めましたか?
スペインのアンチカウンターフェイトパッケージ市場の成長を促進している主な要因は何ですか?
スペインのアンチコピー包装市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スペインの偽造防止包装市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスペインの偽造防止包装市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,675.96 million → 2032: USD 3,912.89 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スペインの偽造防止包装市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スペインの偽造防止包装市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスペインの偽造防止包装市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スペインの偽造防止包装市場市場の成長要因
- 3.3 スペインの偽造防止包装市場市場の抑制要因および課題
- 3.4 スペインの偽造防止包装市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スペインの偽造防止包装市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スペインの偽造防止包装市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スペインの偽造防止包装市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スペインの偽造防止包装市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スペインの偽造防止包装市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスペインの偽造防止包装市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スペインの偽造防止包装市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スペインの偽造防止包装市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スペインの偽造防止包装市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スペインの偽造防止包装市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スペインの偽造防止包装市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスペインの偽造防止包装市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスペインの偽造防止包装市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスペインの偽造防止包装市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスペインの偽造防止包装市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスペインの偽造防止包装市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスペインの偽造防止包装市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスペインの偽造防止包装市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スペインの偽造防止包装市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
